
32022078
Beschreibung

Flussdiagramm von Vane Caicedo, aktualisiert more than 1 year ago

|
Erstellt von Vane Caicedo
vor mehr als 5 Jahre
|
|
Flussdiagrammknoten
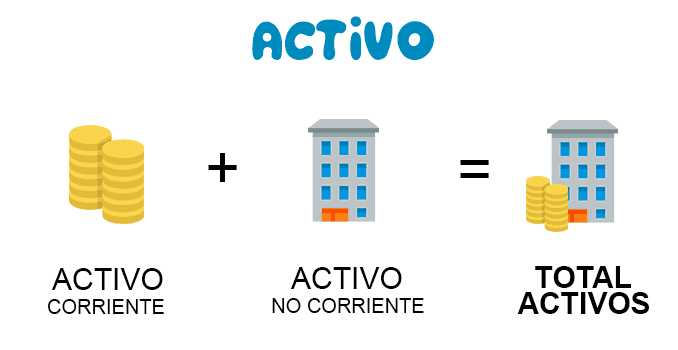
- ACTIVO
- poseer/ tener
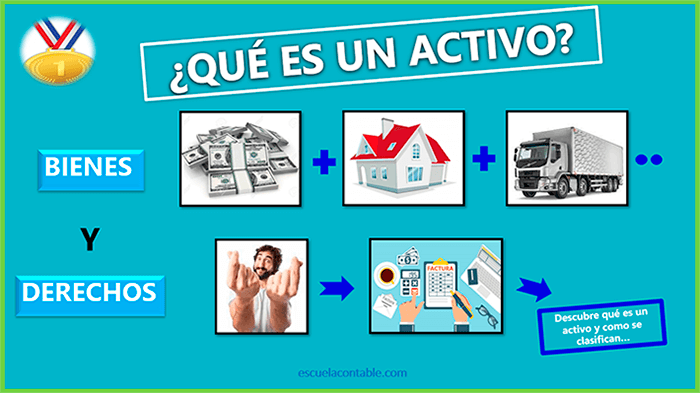
- Bien o derecho de la empresa
- Propiedad de la empresa, cuenta principal del Balance General
- Ejemplos: Inventarios, suministros, terrenos, caja etc.
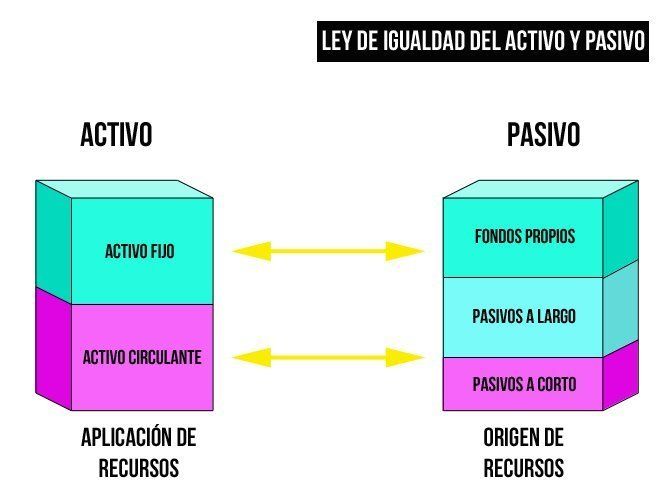
- ACTIVO CIRCULANTE
- liquidar/convertir en efectivo
- Disponible
- Caja , Caja general, Caja chica, Depósitos, Bancos, inversiones financieras - saldo deudor
- Vendidos consumidos a corto plazo
- Usados libremente, o ser destinados inmediatamente.
- Realizable
- Mercadería, inventarios, suministros, materia prima, existencias de mercancía - saldo deudor
- Exigible
- Cuentas por cobrar y Documentos por cobrar saldo deudor
- ACTIVO NO CIRCULANTE
- Diferido
- Sueldos pagados anticipados, alquileres pagados anticipados, inversiones financieras a corto plazo etc. - saldo deudor
- usar normalmente /operacionar
- Activos tangibles
- Activos intangibles
- Activos que permanecen en la empresa más de un año
- No son para la venta
- Edificios, maquinaria, mobiliario, vehículos. - saldo deudor
- Patentes, plusvalías, derechos de autor, activos diferidos.
- Se destacan en el ámbito empresarial con efectos de mayor a menor facilidad que tengan para convertirse o transformarse en efectivo
- PASIVO
- ser/ responsabilidad/ tener
- deudas y obligaciones
- Principal cuenta del balance financiero
- Obligaciones que la empresa paga a terceros
- PASIVO CIRCULANTE
- menos de un año
- Proveedores, documentos por pagar, acreedores diversos. - saldo acreedor
- Conocido como flotante
- vencer pronto
- mayor a un año
- consolidar/vencer
- proporcionar/anticipar
- PASIVO FIJO
- PASIVO DIFERIDO
- cantidades por dar un servicio
- Hipotecas por pagar y documentos a largo plazo por pagar - saldo acreedor
- intereses y rentas cobradas por anticipado - saldo acreedor
- Se encuentran en constante movimiento y rotación.
- Conocido como consolidado
- Son pagos a largo plazo
- Conocido como créditos diferidos
- se cobra anticipadamente
- Se encuentran en un ámbito empresarial donde tienen la responsabilidad de pagar deudas en el tiempo correspondiente.
- PATRIMONIO
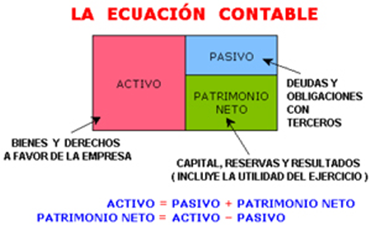
- Es la diferencia de activo y pasivo
- surgir
- aportaciones de socios
- Se ejerce mediante un reembolso o distribución
- Son parte de un entorno empresarial y que ayudan con el desempeño de las actividades comerciales. Entre estos elementos están los bienes, los derechos y las obligaciones.
- CAPITAL CONTIBUIDO
- aportar
- por dueños y donaciones recibidas.
- Capital social con saldo acreedor.
- Total suscrito o totalmente exhibido
- CAPITAL GANADO
- Resultar/afectar
- perdidas y ganancias
- ajustes por repercusión en cambios de precios
- actividades operativas de la entidad y de otros eventos
- Utilidad Neta del ejercicio con saldo acreedor
- Pérdida neta del ejercicio con saldo deudor
- Resultado de ejercicios anteriores con saldo acreedor/deudor
- Formado por reservas y capital que serán útil para la empresa y socios según sea el caso.
- BIBLIOGRAFÍA: https://elibro.net/es/ereader/utnorte/41179 https://guiacontabilidadbasica.blogspot.com/p/blog-page_7.html https://www.ejemplode.com/46-contabilidad/960-clasificacion_del_pasivo.html https://cursos.clavijero.edu.mx/cursos/034_cf/modulo4/contenidos/tema4.2.html
- Obligaciones por cobrar: empleados, clientes y accionistas
- Pasivos a corto plazo
- Obligaciones y provisiones laborales ( sueldos pagados, beneficios sociales pagados, fondos de reservas , decimos pagados,)
- Obligaciones con instituciones estatales: como SRI Obligaciones con instituciones financieras como préstamos a corto plazo Obligaciones con proveedores.
- Pasivo largo plazo
- La planificación operativa y estratégica juega un papel muy importante. donde la estratégica pertenece a prestamos hipotecarios
- MERCADERIA: Formado por dos sistemas de control de inventario: Sistema Múltiple ( usa 7 cuentas) y Sistema Perpetuo. (usa 3 cuentas)
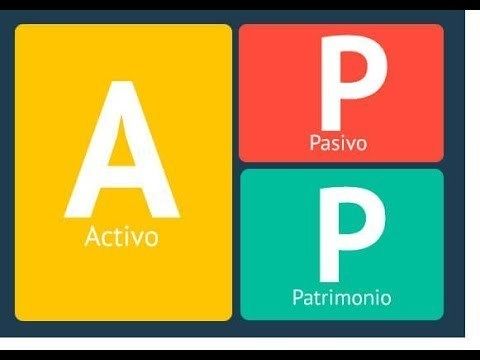
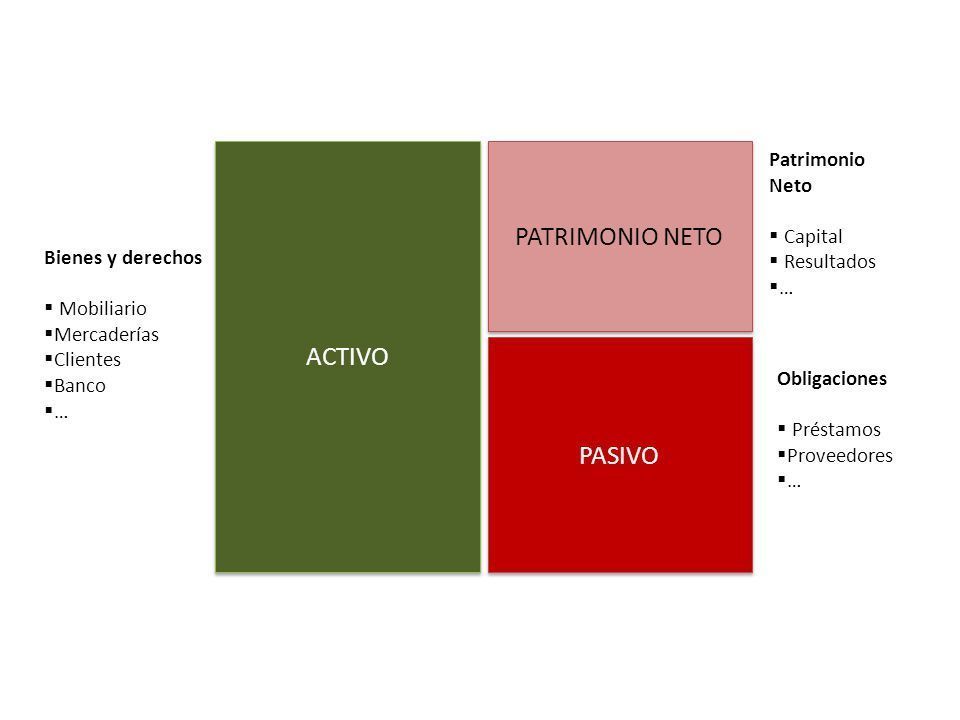
- UNIVERSIDAD TÉCNICA DEL NORTE FACULTAD DE CIENCIAS ADMINISTRATIVAS Y ECONÓMICAS CUENTAS GENERALES ACTIVOS(1) - PASIVO (2) Y PATRIMONIO (3)
- Reserva Legal
- Reserva Estatutaria
- Reserva Facultativa
- Sirve para resguardar el capital de los accionistas, las acciones que tiene la empresa. Toma en cuenta el 25% de Impuesto a la renta y 15% participacion trabajadores.
- Permite definir despues del 25% IR y 15% T restada la reserva legal se observa el monto que queda , mirando las acciones y su uso de utilidades deberá ser plasmada para estatutos.
- Permite determinar con la Junta de accionistas y a votación usar las utilidades luego de lo que haya quedado restando la reserva facultativa y legal; obtener una utilidad especial para uso de la empresa, siendo cifras a votación por la junta.
- NIC 2 INVENTARIOS
- NIC 16 PROPIEDAD PLANTA Y EQUIPO
- NIC 19 BENEFICIOS A LOS EMPLEADOS
- NIC 28 INVERSIONES
- NIIF 36 DETERIORO DE ACTIVOS
- NIC 37 PROVISION PASIVOS CONTINGENTES Y ACTIVOS CONTINGENTES
- NIC 38 ACTIVOS INTANGIBLES
- NIC 40 PROPIEDADES DE INVERSIÓN
- NIIF 3 COMBINANCIONES DE NEGOCIOS
- NIIF 5 ACTIVOS CORRIENTES MANTENIDOS PARA LA VENTA
- NIIF 7 EFECTIVO Y EQUIVALENTE DE EFECTIVO
- NIIF 8 EVALUAR NATURALEZA Y EFECTOS DE ACTIVIDADES DE NEGOCIO Y LOS EEFF
- NIIF 9 PRÉSTAMOS Y CUNETAS POR COBRAR
- NIIF 10 EEFF CONSOLIDADOS
- NIIF 13 VALOR RAZONABLE DE ACTIVO, PASIVO , PATRIMONIO
- NIIF 15 MEJORA RECONOCIMIENTO DE INGRESOS
- NIIF 17 CONTRATOS Y SEGUROS
- NIIF 16 ARRENDAMIENTOS
- NIC 23 Y NIIF 25 COSTOS POR PRÉSTAMOS
- NIC 33 GANANCIAS POR ACCIÓN
- NIIF 19 REEMPLAZA A LA NIC 19
- NIIF 21 CONVERTIR EEFF A LA MONEDA ELEGIDA
- NIIF 27, 28 INVERSIONES SUBSIDIARIAS
- NIC 13 PASIVOS CORRIENTES
- NIIF 5 ACTIVO NO CORRIENTE
Möchten Sie mit GoConqr kostenlos Ihre eigenen Flussdiagramme erstellen? Mehr erfahren.