Kostenleistungsrechnung - s.120

Beschreibung

Mindmap of KLR
Simon Dreesmann
Mindmap von Simon Dreesmann, aktualisiert more than 1 year ago
Simon Dreesmann
Erstellt von Simon Dreesmann vor mehr als 8 Jahre
52
0

Zusammenfassung der Ressource

Kostenleistungsrechnung - s.120
  1. 1. Kostenmanagement - Grundzüge
    1. Von Kostenrechnung zum Kostenmanagement
      1. Statische Betrachtung
        1. Fixe Rahmenbed.
        2. Dynamische Betrachtung
          1. Dynamische Rahmenbed.
          2. Umfang und Aufgaben
            1. Reaktives Kostenmanagementsystem
              1. Proaktives/Aktives KMS
                1. Kostenrechner
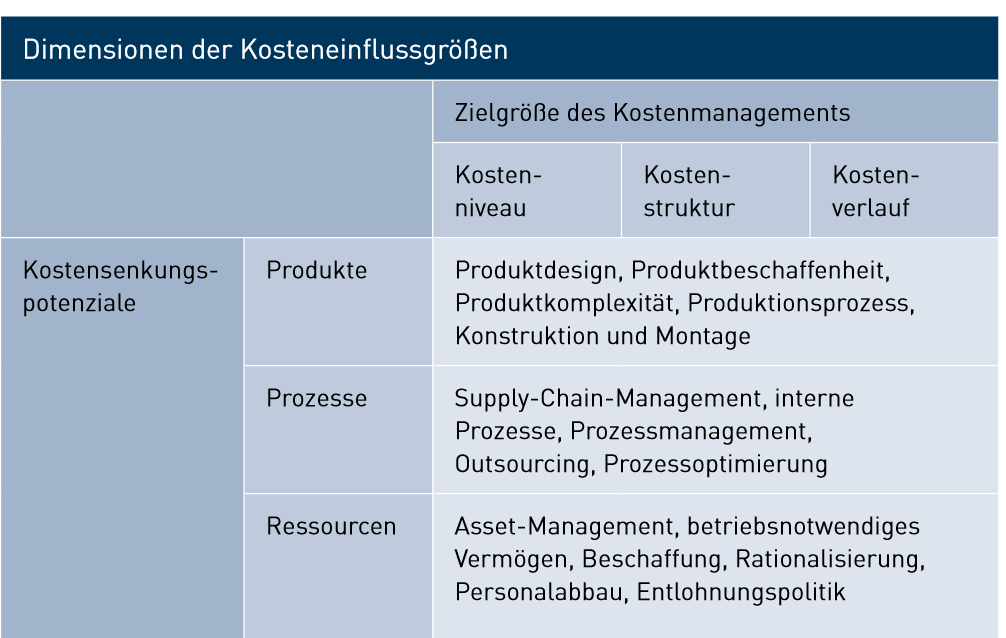
                2. Zielgrößen
                  1. Kostenniveau
                    1. Kostenverlauf
                      1. Kostenstruktur
                      2. Einflussfaktoren
                        1. Eröffnung globaler Beschaffungsmärkte
                          1. Niedrige Produktionskosten
                            1. Hoher Kostendruck
                          2. Genereller Anstieg von Fix- und Gemeinkosten
                            1. Bedeutungszunahme indirekter Unternehmensbereich
                              1. Marketing
                                1. Verwaltung
                                  1. Vertrieb
                                    1. Forschung und Entwicklung
                                  2. Verschlechternder Zugang Fremdkapital
                                    1. Kredite
                                      1. Druck auf Kostensenkung erhöht
                                      2. Marktsättigung
                                        1. Zunehmende Transparenz
                                          1. Kundenorientierung
                                        2. Bedeutung nicht monetärer Ziele
                                      3. Maßnahmen des Kostenmanagements
                                        1. Rahmenbedingungen
                                          1. Planungsphase

                                            Anmerkungen:

                                            •    Definition von Kostenzielen > Übergeordnete Unternehmensplanung als Basis. Genaue Kostenanalyse sowie Identifizierung der Kostenverursachung   
                                            1. Steuerungsphase

                                              Anmerkungen:

                                              • Ausarbeitung des Handlungsbedarfs
                                              1. Kontrollphase

                                                Anmerkungen:

                                                •  Plan-Ist-Vergleiche anstellen > bezogen auf abgeschlossene und abgerechnete Perioden > oder kontinuierlicher Messung von Planfortschrittskontrolle.   
                                              2. Kostensenkungspotenziale
                                                1. Produkte
                                                  1. Produktgestaltung

                                                    Anmerkungen:

                                                    • > Design der Produkte nach Kundenanforderungen etc. technische Optimierung z.B. Endmontage besonders teuer
                                                    1. Produktkomplexität

                                                      Anmerkungen:

                                                      •   Produktvariationen und Diversifizierungen bzw. Baukomponenten eines Produkts.   
                                                      1. Kosteneinsparung durch Transparenz
                                                      2. Prozesse
                                                        1. Einsatz von Produktionsfaktoren und Produktionsergebnis
                                                          1. Prozessoptimierung

                                                            Anmerkungen:

                                                            •    -        Zentraler Schwerpunkt auf Identifizierung, Abgrenzung und Strukturierung von Prozessen       Isolation verbesserungswürdiger Prozesse nach Kriterien wie Kostenrelevanz, Einsparungspotenzial  
                                                            1. Prozessmanagement

                                                              Anmerkungen:

                                                              •    Aktivitäten nicht Teil des Wertschöpfungsprozesses + Sollen Mitsamt ihrer Kosten eliminiert werden      Optimierung durch Out- oder Insourcing   
                                                              1. Prozesskostenrechnung

                                                                Anmerkungen:

                                                                • Kalkulationsbasis für Prozessmanagement
                                                          2. Ressourcen
                                                            1. Produktionsfaktoren
                                                              1. Anlagen
                                                                1. Material
                                                                  1. Personal
                                                                    1. Arbeitsleistungsoptimierung
                                                                      1. Restriktionen

                                                                        Anmerkungen:

                                                                        • Arbeits, Tarif + Mitbestimmungsrechte
                                                                    2. Gesamte Ausstattung
                                                                      1. Maschinen, Anlagen, Rohstoffe, Personal
                                                                      2. Materialkosten
                                                                        1. Beschaffungskosten
                                                                          1. Total Cost of Ownership
                                                                      3. Anlagenbestand
                                                                        1. Opportunitätskosten
                                                                          1. Asset Management
                                                              2. Instrumente
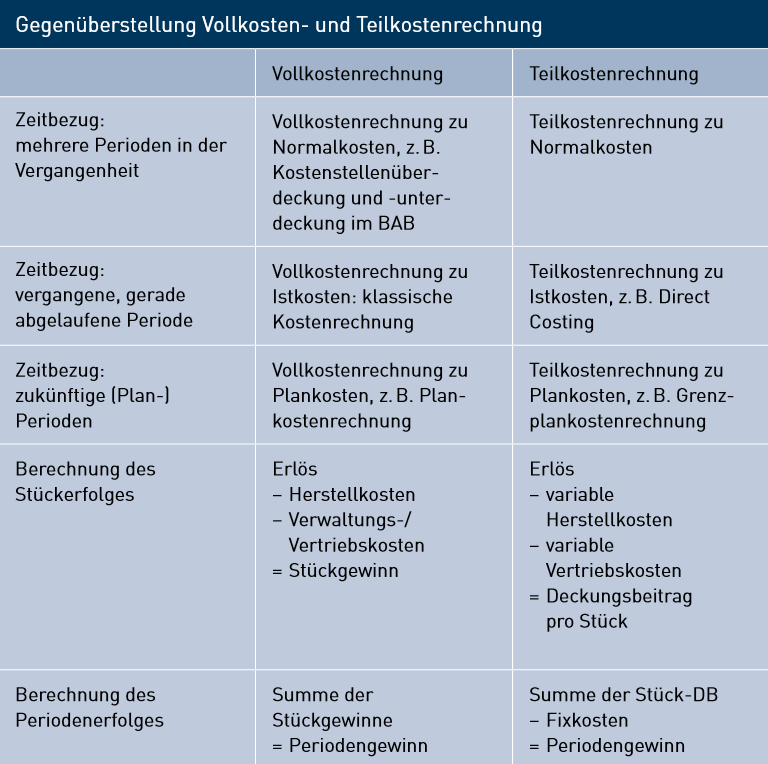
                                                                1. Gegenueberstellung
                                                                  1. Vollkostenrechnung
                                                                    1. VS
                                                                      1. Teilkostenrechnung
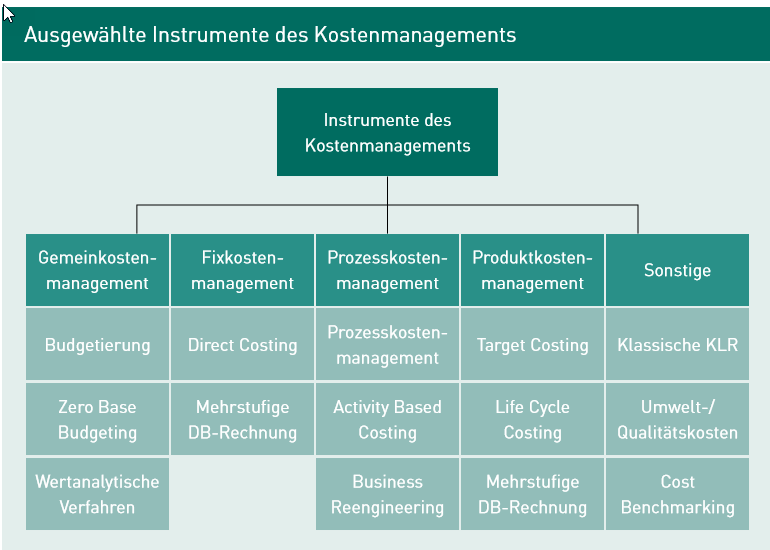
                                                                      2. Management
                                                                        1. Gemeinkosten
                                                                          1. Fixkosten
                                                                            1. Prozesskosten
                                                                              1. Produktkosten
                                                                                1. Sonstige
                                                                                  1. In der Unternehmenspraxis
                                                                                    1. Systematisches Betriebsmanagement
                                                                                      1. Einsatz Deckungsbeitragsrechnung
                                                                                        1. 1. Cost Benchmarking, 2. Target Costing, 3. Prozesskostenrechnung
                                                                                          1. Target Costing ) Anwendbarkeit und Leistungsf'ähigkeit
                                                                                            1. S.32 + 33
                                                                              2. 3. Anwendungen der Deckungsbeitragsrechnung
                                                                                1. Sortimentspolitik

                                                                                  Anmerkungen:

                                                                                  • Gewinnoptimale Zusammenstellung des Sortiments
                                                                                  1. Rahmenbedingungen
                                                                                    1. Planungsfrist
                                                                                      1. Höchst- und Mindestmenge
                                                                                        1. Engpässe
                                                                                          1. Szenarien
                                                                                            1. Programmoptimierung ohne Engpass S.60-64
                                                                                              1. Programmoptimierung bei eizelnem Engpass S.64-68
                                                                                                1. Programmoptimierung bei mehreren Engpässen S.69-74
                                                                                        2. Programmoptimierung Entscheidungsbaum
                                                                                          1. Kurzfristig

                                                                                            Anmerkungen:

                                                                                            • (Fixkosten und Kapazitäten sind konstant)
                                                                                            1. Kein Engpass
                                                                                              1. Stückdeckungsbeitrag
                                                                                              2. ein Engpass
                                                                                                1. spezifischer Stückdeckungsbeitrag
                                                                                                2. mehrere Engpässe
                                                                                                  1. lineare Programmierung
                                                                                                3. Langfristig

                                                                                                  Anmerkungen:

                                                                                                  • (Fixkosten und Kapazitäten veränderbar)
                                                                                                  1. mehrstufige DB-Rechnung
                                                                                                    1. langfristige Preisuntergrenze
                                                                                                4. Wahl eines Produktionsverfahrens
                                                                                                  1. Optimale Verfahrenswahl
                                                                                                    1. Szenarien
                                                                                                      1. Kurzfristige Verfahrenswahl ohne Kapazitätsengpass S.76-78
                                                                                                        1. Kurzfristige Verfahrenswahl mit einem oder mehreren Engpässen S.78-80
                                                                                                          1. Langfristige Verfahrensahl Investition oder Desinvestition S.80-81
                                                                                                          2. Optimale Verfahrenswahl
                                                                                                            1. kurzfristig

                                                                                                              Anmerkungen:

                                                                                                              • Anlagen und Fixkosten konstant
                                                                                                              1. Kein Engpass
                                                                                                                1. Minimale variable Stückkosten
                                                                                                                2. Ein Engpass
                                                                                                                  1. minimale spezifische Mehrkosten
                                                                                                                  2. Mehrere Engpässe
                                                                                                                    1. Optimierung durch lineare Programmierung
                                                                                                                  3. langfristig

                                                                                                                    Anmerkungen:

                                                                                                                    • Anlagen und Fixkosten veränderbar
                                                                                                                    1. Investition
                                                                                                                      1. Minimale durchschnittliche jährliche Auszahlung
                                                                                                                      2. Desinvestition
                                                                                                                        1. Minimale korrigierte durchschnittliche jährliche Auszahlung
                                                                                                                  4. Weitere Anwendungsbereiche
                                                                                                                    1. Eigenfertigung oder Fremdbezug
                                                                                                                      1. Make
                                                                                                                        1. Buy
                                                                                                                          1. Kurzfristig S.83
                                                                                                                            1. Preis < variable Kosten von Make
                                                                                                                              1. Obsolet bei Bedenken über Qualität und Schutz interner Informationen
                                                                                                                        2. Ermittlung von Preisgrenzen
                                                                                                                          1. Relative Größe
                                                                                                                            1. Entscheidungsbasierte Gültigkeit
                                                                                                                              1. Engpässe
                                                                                                                                1. Ein Engpass
                                                                                                                                  1. Produkt mit kleinstem DB wird verdrängt
                                                                                                                                  2. Mehrere Engpässe
                                                                                                                                    1. Lineare Programmierung S.84

                                                                                                                                      Anmerkungen:

                                                                                                                                      • Mathematisches Verfahren zur optimalen Kombination mehrerer Variablen unter mehreren Nebenbedingungen
                                                                                                                            2. Kostenanalyse mit Break-even-und-Plankostenrechnung

                                                                                                                              Anmerkungen:

                                                                                                                              • (auch „Gewinnschwelle“); Menge, ab der die Stückerlöse die gesamten Stückkosten decken
                                                                                                                              1. Break-even-Analyse
                                                                                                                                1. Grundmodelle

                                                                                                                                  Anmerkungen:

                                                                                                                                  • Umsatz = Preis · Menge - U = p · m Kosten = Fixkosten + variable Kosten ·-  Menge K = Kf + Kv · m Gewinn = Umsatz – Kosten - G = U – K = p · m – (Kf + Kv · m)
                                                                                                                                  1. Umsatz-Gesamtkosten-Modell S.89

                                                                                                                                    Anmerkungen:

                                                                                                                                    • Ab derjenigen Ausbringungsmenge, bei der die Bedingung U = K erfüllt ist, gerät das Unternehmen insgesamt in die Gewinnzone, in der die Erlöse größer als die Kosten sind.
                                                                                                                                    1. Erlös < Kosten = Verlust
                                                                                                                                      1. Erlös > Kosten = Gewinn
                                                                                                                                      2. Deckungsbeitragsmodell S.91
                                                                                                                                        1. Break-even Überschritten?
                                                                                                                                          1. Verkaufte Einheit = Stückgewinn in Höhe Deckungsbeitrag
                                                                                                                                            1. Stückdeckungsbeitrag = Stückgewinn

                                                                                                                                              Anmerkungen:

                                                                                                                                              • Deckungsbeitrag = Umsatz – variable Kosten  DB = U – Kv Gewinn = Deckungsbeitrag – Fixkosten G = DB – Kf
                                                                                                                                            2. Deckungsbeitrag = Fixkosten
                                                                                                                                        2. Planung des Gewinns
                                                                                                                                          1. Gewinnschwellenbestimmung S.92
                                                                                                                                            1. Welche Menge, um Gewinn zu erzielen?
                                                                                                                                          2. Abweichungsanalysen vom Break-Even-Modell S.93
                                                                                                                                            1. Mengenänderungen
                                                                                                                                              1. Kostenänderungen
                                                                                                                                                1. Preisänderungen
                                                                                                                                              2. Aufbau und Vorgehensweise - Plankostenrechnung
                                                                                                                                                1. Vollkostenrechnung
                                                                                                                                                  1. Teilkostenrechnung
                                                                                                                                                    1. Aufgaben
                                                                                                                                                      1. Vorkalkulation betrieblicher Leistungen und verbundene Kosten
                                                                                                                                                        1. Kontrolle der Wirtschaftlichkeit ex post
                                                                                                                                                          1. Ursachenanalyse der Abweichungen zwischen Soll und Istkosten
                                                                                                                                                          2. Verfahren (Vergleich S.104)
                                                                                                                                                            1. Starre PKR S.101
                                                                                                                                                              1. Flexible PKR S.103
                                                                                                                                                                1. Variator (s.104)
                                                                                                                                                                  1. Nutzkosten
                                                                                                                                                                    1. Leerkosten
                                                                                                                                                                  2. Durchführung S.108-115
                                                                                                                                                                    1. Abweichungsursachen
                                                                                                                                                                      1. Beschäftigung
                                                                                                                                                                        1. Verbrauch
                                                                                                                                                                          1. Menge
                                                                                                                                                                            1. Preis
                                                                                                                                                                    2. 2. Deckungsbeitragsrechnung
                                                                                                                                                                      1. Grundzüge TKR
                                                                                                                                                                        1. Absolute und Relative DB
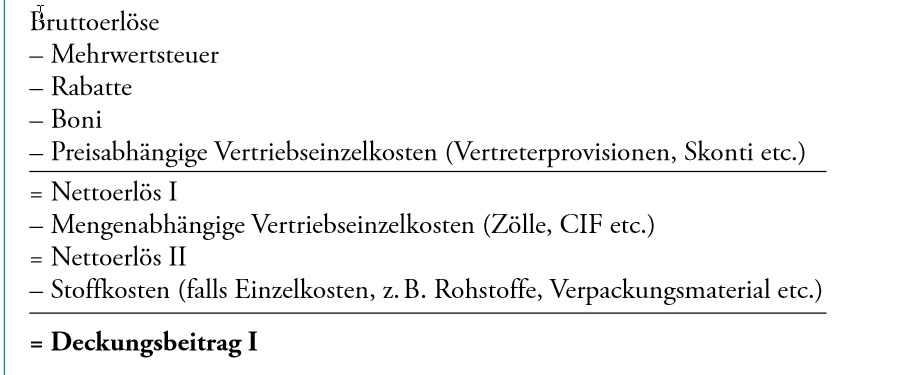
                                                                                                                                                                          1. Erlös - variable Kosten = DB/GK
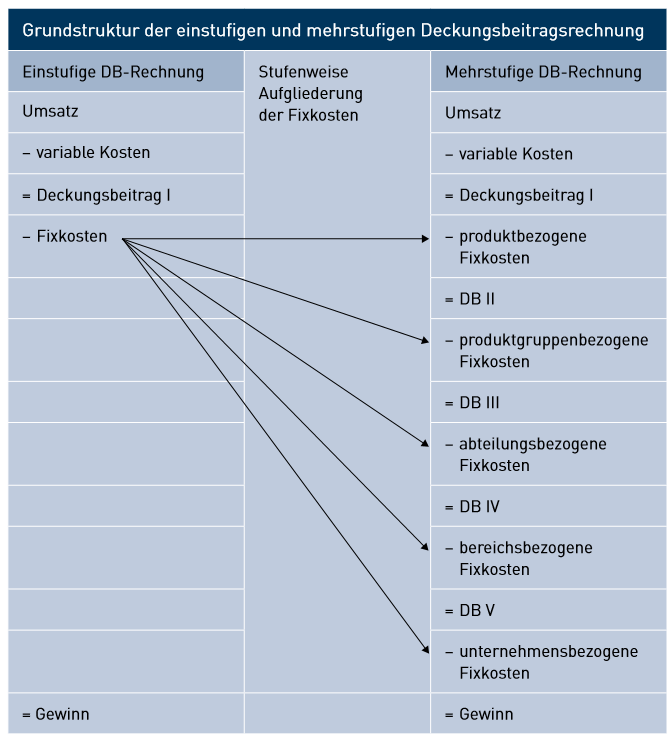
                                                                                                                                                                            1. Direct Costing/einstufige DB-Rechnung
                                                                                                                                                                              1. Fixkosten nicht zerlegt
                                                                                                                                                                              2. Sortendeckungsbeitrag
                                                                                                                                                                                1. Plandeckungsbeitrag
                                                                                                                                                                                  1. Solldeckungsbeitrag
                                                                                                                                                                                    1. Bedeutung für das Kostenmanagement
                                                                                                                                                                                      1. Kostenaufspaltung
                                                                                                                                                                                    2. Grenzkosten
                                                                                                                                                                                      1. Kosten einer zusätzlichen Einheit
                                                                                                                                                                                      2. Einstufige DB
                                                                                                                                                                                        1. VS
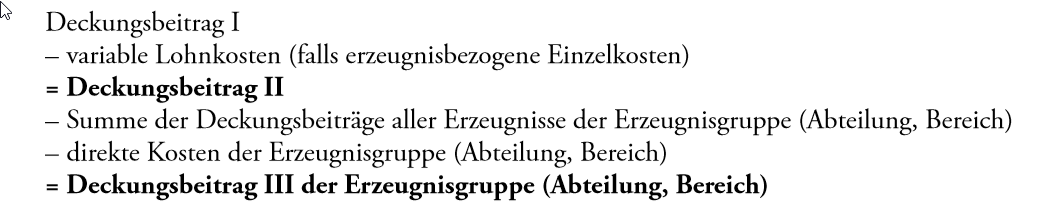
                                                                                                                                                                                        2. Mehrstufige DB
                                                                                                                                                                                          1. Anwendungsbereiche
                                                                                                                                                                                            1. Vertrieb
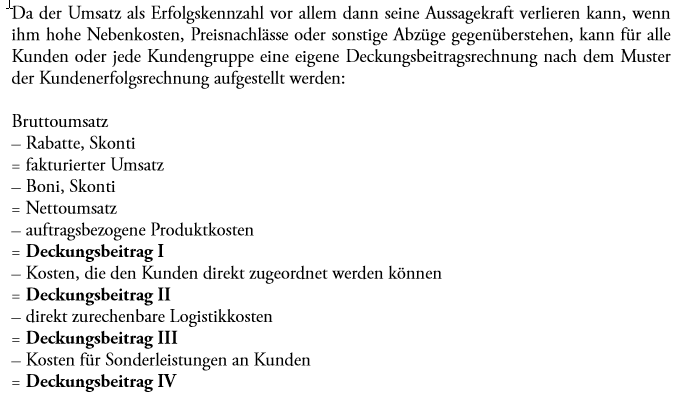
                                                                                                                                                                                              1. Kundenerfolgsrechnung
                                                                                                                                                                                            2. Relative Einzelkostenrechnung (Paul Riebel)
                                                                                                                                                                                              1. Identitätsprinzip
                                                                                                                                                                                                1. Kosten = betriebliche Entscheidungen
                                                                                                                                                                                                  1. Leistungskosten

                                                                                                                                                                                                    Anmerkungen:

                                                                                                                                                                                                    • sind von kurzfristigen produktionsbezogenen Entscheidungen abhängig
                                                                                                                                                                                                    1. Bereitschaftskosten

                                                                                                                                                                                                      Anmerkungen:

                                                                                                                                                                                                      • sind von langfristigen Entscheidungen über Potenziale abhängig.
                                                                                                                                                                                            Zusammenfassung anzeigen Zusammenfassung ausblenden

                                                                                                                                                                                            ähnlicher Inhalt

                                                                                                                                                                                            Kosten- und Leistungsrechnung
                                                                                                                                                                                            Donumdei
                                                                                                                                                                                            KLR
                                                                                                                                                                                            av.scho
                                                                                                                                                                                            Kosten-, Erlös- und Erfolgsrechnung
                                                                                                                                                                                            Maricla Kandzorr