
23782435
Beschreibung
Mindmap von Abraham Canché, aktualisiert more than 1 year ago
|
Erstellt von Abraham Canché
vor mehr als 6 Jahre
|
|
REGIMEN FISCAL DE
LA EMPRESA
- EL EMPRESARIO COMO CONTRIBUYENTE
- El empresario (como sujeto pasivo) se obliga a pagar tributos
al Estado (sujeto activo de la relación jurídica fiscal),
derivados de la obtención de una ventaja económica.
- TRIBUTO
- Son prestaciones obligatorias exigidas por el Estado en virtud de su potestad
de imperio, del poder que ejerce sobre los gobernados para atender sus
necesidades y realizar sus fines políticos, económicos y sociales.
- Son prestaciones obligatorias exigidas por el Estado en virtud de su potestad
de imperio, del poder que ejerce sobre los gobernados para atender sus
necesidades y realizar sus fines políticos, económicos y sociales.
- ARTICULO 31 CONSTITUCIONAL
- IV. Contribuir para los gastos públicos, así de la
Federación, como del Distrito Federal o del estado o
municipio en que residan, de la manera proporcional
y equitativa que dispongan las leyes.
- Principio de justicia
Principio de certidumbre
Principio de comodidad
Principio de economia
- Principio de justicia
Principio de certidumbre
Principio de comodidad
Principio de economia
- IV. Contribuir para los gastos públicos, así de la
Federación, como del Distrito Federal o del estado o
municipio en que residan, de la manera proporcional
y equitativa que dispongan las leyes.
- El empresario (como sujeto pasivo) se obliga a pagar tributos
al Estado (sujeto activo de la relación jurídica fiscal),
derivados de la obtención de una ventaja económica.
- LEY DEL SISTEMA NACIONAL DE COORDINACIÓN FISCAL
- Coordina el sistema del régimen fiscal de la Federación con el de las demas entidades
- Fija la participación que corresponda a estas entidades en los
ingresos federales, así como distribuye entre ellos dichas
participaciones
- Pretende evitar la doble tributacion interior, que al contribuyente se le impongan
cargas tributarias de carácter federal, estatal y municipal por el mismo concepto.
- Coordina el sistema del régimen fiscal de la Federación con el de las demas entidades
- GARANTÍAS CONSTITUCIONALES DEL CONTRIBUYENTE
- No aplicación retroactiva de la ley, Derecho de audiencia,
Legalidad en todos los actos de administración,
Seguridad jurídica (respeto a la privacidad del domicilio y
los bienes de la persona),
- No aplicación retroactiva de la ley, Derecho de audiencia,
Legalidad en todos los actos de administración,
Seguridad jurídica (respeto a la privacidad del domicilio y
los bienes de la persona),
- INGRESOS DEL ESTADO
- Ley de ingresos federacion
- Impuestos, Seguridad social, Mejoras,
Derechos, de ejercicio fiscal anterior,
Productos, Aprovechamientos,
Derivado de financiamiento, Otros
- Impuestos, Seguridad social, Mejoras,
Derechos, de ejercicio fiscal anterior,
Productos, Aprovechamientos,
Derivado de financiamiento, Otros
- Según Constitución
- Federales, Estatales, Municipales
- Federales, Estatales, Municipales
- Ley de ingresos federacion
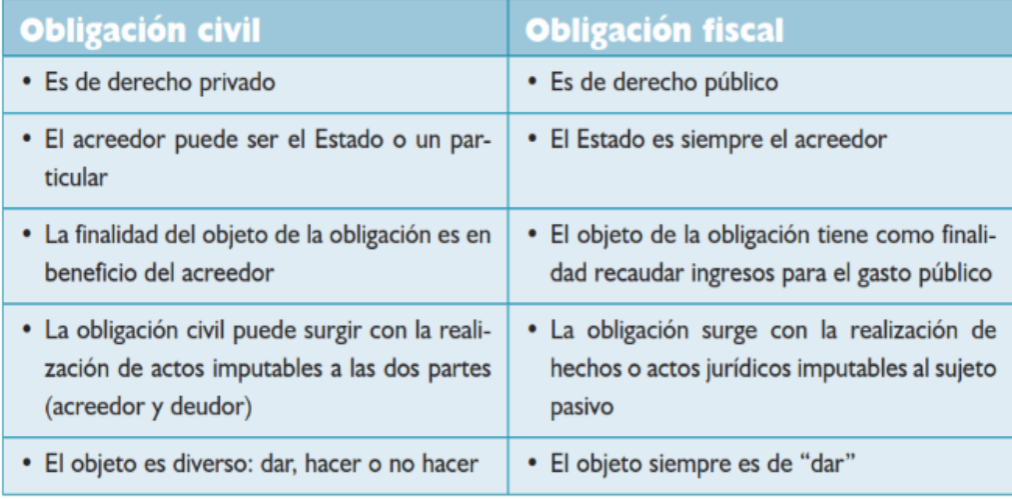
- ELEMENTOS CONSTITUTIVOS DEL
CONCEPTO DE OBLIGACIÓN
Medienanhänge
Möchten Sie kostenlos Ihre eigenen Mindmaps mit GoConqr erstellen? Mehr erfahren.