
24237686
Beschreibung

Mindmap von Jordan Castillon, aktualisiert more than 1 year ago

|
Erstellt von Jordan Castillon
vor mehr als 6 Jahre
|
|
Los Impuestos y su clasificación
- Los impuestos son la principal forma
de recaudar del estado, es decir, es la
forma en la que se obtiene la mayoría
de los ingresos públicos que sirven
para pagar administración,
infraestructuras o prestación de
servicios, entre otros.
- CLASIFICACION
- DIRECTO
- Son aquellos donde la
obligación de pagar recae
directamente sobre la
persona, empresa, sociedad
etc.
- Como ejemplo de estos
impuestos directos se encuentran
los impuestos a la renta, al
enriquecimiento, o aquellos que
se cobran por trámites personales
como la obtención de
documentos, pagos de derechos
y licencias, etc.
- Éstos impuestos pueden
clasificarse a su vez en
personales y en reales. Los
personales son aquellos que
toman en consideración las
condiciones de las personas
que tienen el carácter de
sujetos pasivos. Los impuestos
reales son aquellos que recaen
sobre la cosa objeto del
gravamen, sin tener en cuenta
la situación de la persona que
es dueña de ella. Éstos se
subdividen en impuestos que
gravan a la persona
considerándola como un
objeto y los que gravan a las
cosas.
- Como ejemplo de estos
impuestos directos se encuentran
los impuestos a la renta, al
enriquecimiento, o aquellos que
se cobran por trámites personales
como la obtención de
documentos, pagos de derechos
y licencias, etc.
- Son aquellos donde la
obligación de pagar recae
directamente sobre la
persona, empresa, sociedad
etc.
- INDIRECTO
- Se le imponen a bienes y servicios
y a las transacciones que se
realizan con ellos; es decir, las
personas, indirectamente, a
través de la compra de bienes y
servicios, pagan el impuesto, aun
cuando el Estado no les está
cobrando directamente el
impuesto a éstas.
- Ejemplo: El impuesto sobre las
ventas: Quien declara
(responsable jurídico) no es el
mismo que paga el monto del
impuesto (lo hace el comprador).
- Los impuestos indirectos
pueden ser de dos tipos:
Multifásicos. Gravan todas las
etapas del proceso de
compra-venta. Monofásicos.
Gravan solamente una etapa
del proceso. Éstos a su vez se
subdividen en impuestos al
valor total de las ventas y en
impuestos al valor agregado.
- Los impuestos indirectos
pueden ser de dos tipos:
Multifásicos. Gravan todas las
etapas del proceso de
compra-venta. Monofásicos.
Gravan solamente una etapa
del proceso. Éstos a su vez se
subdividen en impuestos al
valor total de las ventas y en
impuestos al valor agregado.
- Ejemplo: El impuesto sobre las
ventas: Quien declara
(responsable jurídico) no es el
mismo que paga el monto del
impuesto (lo hace el comprador).
- Se le imponen a bienes y servicios
y a las transacciones que se
realizan con ellos; es decir, las
personas, indirectamente, a
través de la compra de bienes y
servicios, pagan el impuesto, aun
cuando el Estado no les está
cobrando directamente el
impuesto a éstas.
- ESPECIAL
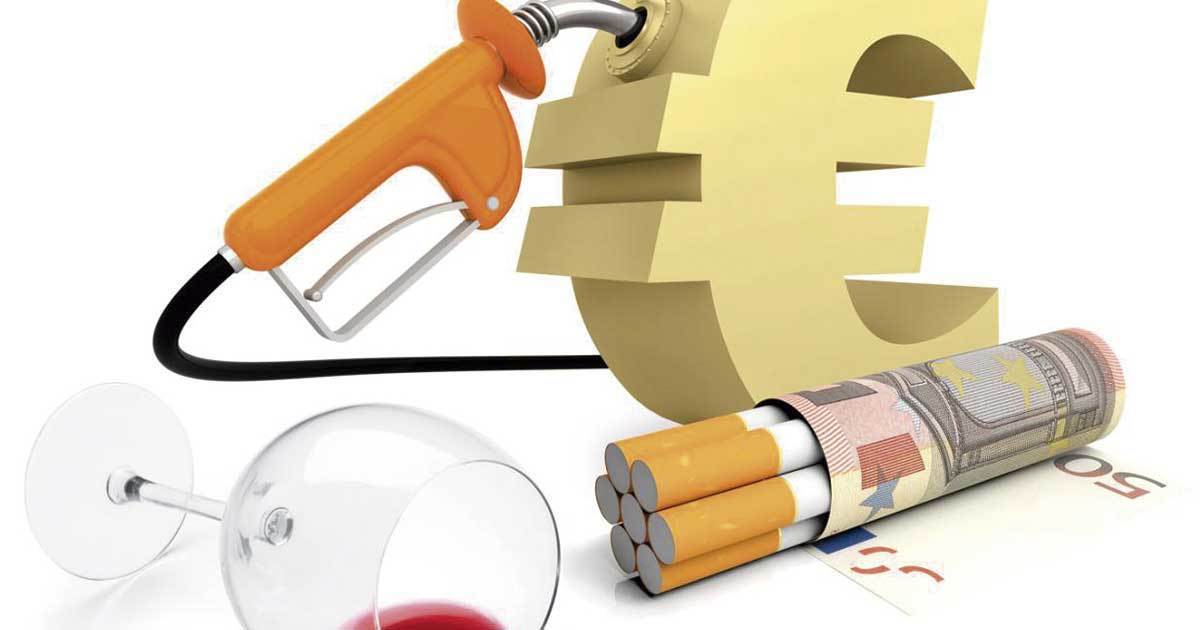
- Son los impuestos que
pagan las personas que
compran o consumen
determinados bienes,
como son el alcohol y las
bebidas alcohólicas, los
hidrocarburos, el tabaco o
la matriculación de
medios de transporte.
- Características de los
impuestos especiales; tienen
las siguientes características
básicas: Indirectos: Recaen
sobre el consumo, que es una
expresión indirecta de la
riqueza de una persona Reales:
La obligación tributaria no se
relaciona con la persona que
paga, sino sobre el consumo
del bien Objetivos: No
consideran las circunstancias
particulares del sujeto que
paga el impuesto.
Instantáneos: Se devengan en
cada transacción Monofásicos:
Se grava solo una fase del
proceso de comercialización (o
sea se grava solo una vez)
- Son los impuestos que
pagan las personas que
compran o consumen
determinados bienes,
como son el alcohol y las
bebidas alcohólicas, los
hidrocarburos, el tabaco o
la matriculación de
medios de transporte.
- DIRECTO
- CLASIFICACION
Medienanhänge
Möchten Sie kostenlos Ihre eigenen Mindmaps mit GoConqr erstellen? Mehr erfahren.