
29474887
Beschreibung

Erzeugt von Yeidis Moreno

|
Erstellt von Yeidis Moreno
vor mehr als 5 Jahre
|
|
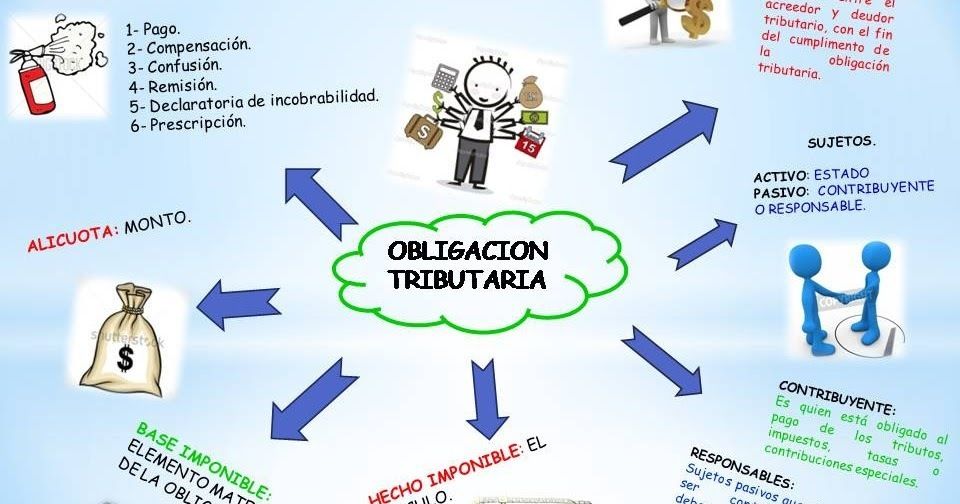
OBLIGACIONES TRIBUTARIAS
- FORMAL
- Se refieren al procedimiento que se debe seguir cumplir con la
obligación sustancial de pagar el tributo.
- Se refieren al procedimiento que se debe seguir cumplir con la
obligación sustancial de pagar el tributo.
- SUSTANCIAL
- Se refiere a la obligación material de satisfacer el pago
del tributo impuesto por el ente facultado para ello.
- Se refiere a la obligación material de satisfacer el pago
del tributo impuesto por el ente facultado para ello.
- ELEMENTOS
- Sujeto activo
- Es quien está facultado por la ley para administrar y percibir los tributos, en su beneficio o en
beneficio de otros entes. A nivel nacional el sujeto activo es el Estado representado por el
Ministro de Hacienda y más concretamente por la Dirección de Impuestos y Aduanas Nacionales.
- Es quien está facultado por la ley para administrar y percibir los tributos, en su beneficio o en
beneficio de otros entes. A nivel nacional el sujeto activo es el Estado representado por el
Ministro de Hacienda y más concretamente por la Dirección de Impuestos y Aduanas Nacionales.
- Sujeto pasivo
- Son las personas naturales o jurídicas obligadas al pago de los tributos siempre que se realice el
hecho generador de esta obligación tributaria sustancial (pagar el impuesto), y deben cumplir las
obligaciones formales o accesorias etc.
- Son las personas naturales o jurídicas obligadas al pago de los tributos siempre que se realice el
hecho generador de esta obligación tributaria sustancial (pagar el impuesto), y deben cumplir las
obligaciones formales o accesorias etc.
- Hecho generador
- Son las manifestaciones externas del hecho imponible, definido por el Modelo de Código tributario
para América Latina (Art. 37) en la siguiente forma: “El hecho generador es el presupuesto establecido
por la ley para tipificar el tributo y cuya realización origina el nacimiento de la obligación tributaria”.
- Hecho imponible
- Es el hecho económico considerado por la ley sustancial como elemento factico de la obligación
tributaria, (Materialización del hecho generador previsto en las normas).
- Es el hecho económico considerado por la ley sustancial como elemento factico de la obligación
tributaria, (Materialización del hecho generador previsto en las normas).
- Causación
- Se refiere el momento específico en que surge o se configura la obligación
respecto de cada una de las operaciones materia del impuesto.
- Se refiere el momento específico en que surge o se configura la obligación
respecto de cada una de las operaciones materia del impuesto.
- Base gravable
- Es el valor monetario o unidad de medida del hecho imponible sobre el cual se aplica la
tarifa del impuesto para establecer el valor de la obligación tributaria.
- Es el valor monetario o unidad de medida del hecho imponible sobre el cual se aplica la
tarifa del impuesto para establecer el valor de la obligación tributaria.
- Tarifa
- Una vez conocida la base imponible se le aplica la tarifa, la cual se define como “una magnitud
establecida en la Ley, que, aplicada a la base gravable, sirve para determinar la cuantía del tributo”.
- Una vez conocida la base imponible se le aplica la tarifa, la cual se define como “una magnitud
establecida en la Ley, que, aplicada a la base gravable, sirve para determinar la cuantía del tributo”.
- Periodo gravable
- El periodo gravable es el lapso temporal en el sujeto pasivo o responsable debe declarar y pagar el
impuesto creado, como puede ser anual en el caso de impuesto a la renta; bimestral o cuatrimestral
en el caso del impuesto a las ventas, etc.
- El periodo gravable es el lapso temporal en el sujeto pasivo o responsable debe declarar y pagar el
impuesto creado, como puede ser anual en el caso de impuesto a la renta; bimestral o cuatrimestral
en el caso del impuesto a las ventas, etc.
- Sujeto activo
- En Colombia la obligación tributaria tiene su origen en la constitución
nacional, en su artículo 95 que trata sobre los deberes del ciudadano.
- El numeral 9 de este artículo señala
claramente que es deber de todo
ciudadano.
- Contribuir al financiamiento de los gatos e inversiones del
Estado dentro de conceptos de justicia y equidad.
- Contribuir al financiamiento de los gatos e inversiones del
Estado dentro de conceptos de justicia y equidad.
- El numeral 9 de este artículo señala
claramente que es deber de todo
ciudadano.
- La misma constitución es quien reglamenta la potestad de
crear tributos, lo cual hace en el artículo 338.
Medienanhänge
Möchten Sie kostenlos Ihre eigenen Mindmaps mit GoConqr erstellen? Mehr erfahren.