
29516144
Beschreibung

Mindmap von Manuela Cuberos Rojas, aktualisiert more than 1 year ago

|
Erstellt von Manuela Cuberos Rojas
vor mehr als 5 Jahre
|
|
Clasificación y características de las cuentas de
Balance
- Las cuentas reales o de balance
representan valores tangibles como las
propiedades, las deudas y el capital,
formando parte de un estado financiero
llamado: balance general
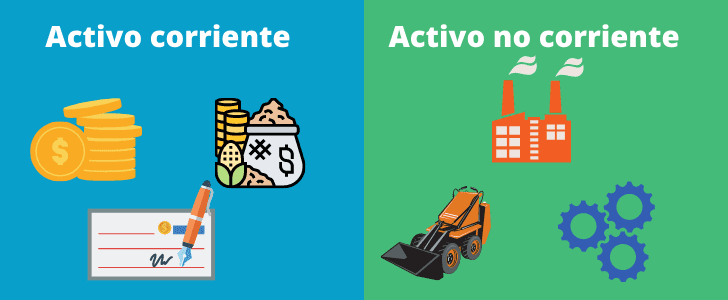
- Activo
- Está constituido por bienes y
derechos que le pertenecen a la
empresa. Pueden generar dinero
o ingresos en el futuro, por lo
tanto ofrecen beneficios
económicos a esta.
- Activos con los que cuenta
una compañía con un período
inferior a un año
- Los activos corrientes son de gran
importancia en toda empresa, ya que
con ellos la empresa puede operar,
adquirir mercancías, pagar nómina,
adquirir activos fijos, y pagar sus
pasivos ente otros aspectos.
- Caja, Bancos, Cuentas por
cobrar, inventario; entre
otros.
- Los activos corrientes son de gran
importancia en toda empresa, ya que
con ellos la empresa puede operar,
adquirir mercancías, pagar nómina,
adquirir activos fijos, y pagar sus
pasivos ente otros aspectos.
- son aquellos activos que son
propensos a convertirse en
efectivo en un período
superior a 1 año
- Una organización que tenga
mayores activos no corrientes,
tendrá dificultades para respaldar
obligaciones a corto plazo
- Terrenos, Maquinaria y
equipo, Patentes, Pagos
diferidos; entre otros.
- Una organización que tenga
mayores activos no corrientes,
tendrá dificultades para respaldar
obligaciones a corto plazo
- CARACTERISTICAS
- Generan beneficios o
servicios.
- Están bajo el control
de la empresa.
- Suscitan derecho de
reclamación.
- Generan beneficios o
servicios.
- Movimientos: Saldo Débito
- Está constituido por bienes y
derechos que le pertenecen a la
empresa. Pueden generar dinero
o ingresos en el futuro, por lo
tanto ofrecen beneficios
económicos a esta.
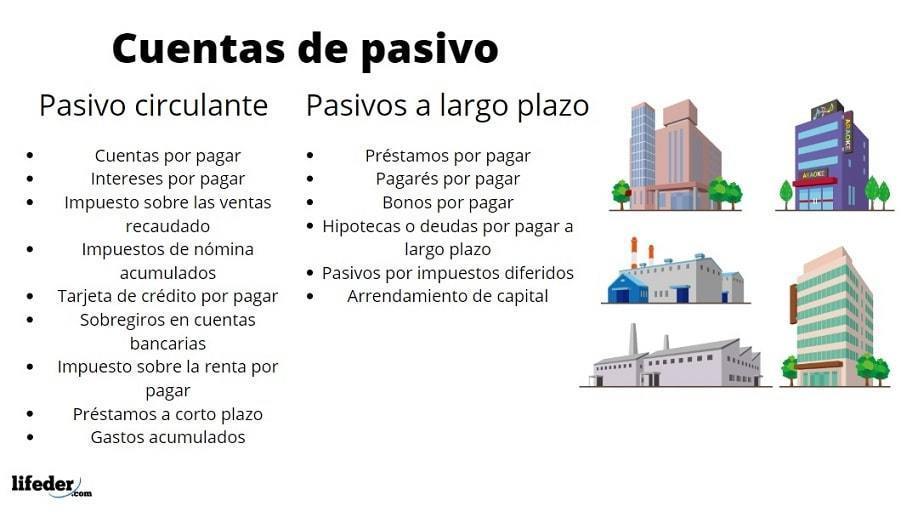
- Pasivo
- Representa las obligaciones contraídas
por la empresa, para ser
canceladas en el futuro a terceros.
- Pasivo corriente
- Aquellas obligaciones y
deudas que tiene la
empresa en un plazo
inferior a un año.
- El pasivo corriente es un dato de
importancia tanto para las
directivas de la empresa como
para los terceros que estén
interesados en financiarla o
invertir en ella.
- Aquellas obligaciones y
deudas que tiene la
empresa en un plazo
inferior a un año.
- Pasivo no corriente
- Aquellas obligaciones y
deudas que tiene la
compañía en un tiempo
superior a un año
- Aquellas obligaciones y
deudas que tiene la
compañía en un tiempo
superior a un año
- Pasivo corriente
- CARACTERISTICAS
- Esta tiene que haberse
causado: contabilizarla
para luego hacer el pago.
- Que el tercero quien
se le debe sea real.
- Esta tiene que haberse
causado: contabilizarla
para luego hacer el pago.
- Movimientos: Saldo Crédito
- Representa las obligaciones contraídas
por la empresa, para ser
canceladas en el futuro a terceros.
- Patrimonio
- Son los aportes de los propietarios
para constituir la empresa, es decir, el
capital o bienes aportados; también
incluye las utilidades y reservas. Es el
valor resultante de la diferencia entre
el activo y el pasivo.
- CARACTERISTICAS
- Estar conformado por la
inversión inicial y la
adicional entregada por los
propietarios de la empresa.
- Incrementar con las
utilidades y disminuir con
las pérdidas.
- Estar conformado por la
inversión inicial y la
adicional entregada por los
propietarios de la empresa.
- CARACTERISTICAS
- Movimientos: Saldo Crédito
- Son los aportes de los propietarios
para constituir la empresa, es decir, el
capital o bienes aportados; también
incluye las utilidades y reservas. Es el
valor resultante de la diferencia entre
el activo y el pasivo.
Medienanhänge
Möchten Sie kostenlos Ihre eigenen Mindmaps mit GoConqr erstellen? Mehr erfahren.