
3229476
Beschreibung

Mindmap von camanher22, aktualisiert more than 1 year ago

|
Erstellt von camanher22
vor etwa 11 Jahre
|
|
METODOLOGIA PARA
LA ELABORACION DEL
PRESUPUESTO (CAPITULO II)
- Aspectos Generales: otorga la debida
importancia a los buenos presupuestos,
para quienes no los utilizan y para
quienes deseen implementar el sistema
en cualquier organización
- Caracteristicas Empresariales: Variables
relacionadas
- Situación financiera, Eficiencia y
productividad, Actualización
tecnológica, Políticas
gerenciales
- Situación financiera, Eficiencia y
productividad, Actualización
tecnológica, Políticas
gerenciales
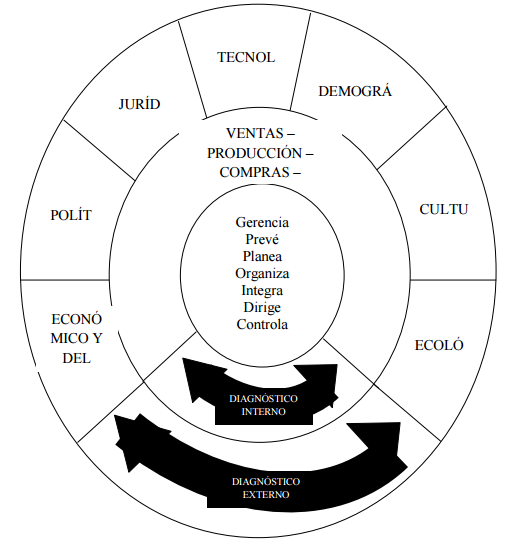
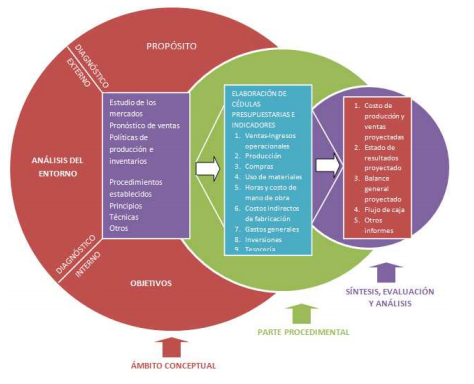
- Evaluacion del Entorno: Las que
dependen de la administración,
denominadas controlables, y las que no,
denominadas no controlables
- Controlables
- Objetivos, Estrategias competitivas, Políticas
gerenciales, Proyectos de inversión, Calidad
del producto, Canales de distribución,
Campañas promocionales, Sistemas de
producción.
- Objetivos, Estrategias competitivas, Políticas
gerenciales, Proyectos de inversión, Calidad
del producto, Canales de distribución,
Campañas promocionales, Sistemas de
producción.
- No
Controlables
- Gustos del consumidor, Disposiciones
gubernamentales, Inflación y devaluación, Tasas
de interés, Estabilidad política, Ingreso per cápita
del consumidor, Acciones de la competencia,
Tendencias demográficas
- Gustos del consumidor, Disposiciones
gubernamentales, Inflación y devaluación, Tasas
de interés, Estabilidad política, Ingreso per cápita
del consumidor, Acciones de la competencia,
Tendencias demográficas
- Controlables
- Organización del trabajo
presupuestal: La organización del
trabajo, como se señala a
continuación, interpreta el tamaño de
las operaciones empresariales.
- En las empresas
pequeñas y medianas
- Sostener reuniones con la dirección general,
Revisar el sistema de contabilidad de costos,
Difundir la técnica de la presupuestación en
los niveles operativo y administrativo
- Sostener reuniones con la dirección general,
Revisar el sistema de contabilidad de costos,
Difundir la técnica de la presupuestación en
los niveles operativo y administrativo
- En empresas grandes
- Recibir los presupuestos parciales de cada
departamento , Aprobar el presupuesto general
de la empresa. ,Considerar y aprobar los
cambios al presupuesto general
- Recibir los presupuestos parciales de cada
departamento , Aprobar el presupuesto general
de la empresa. ,Considerar y aprobar los
cambios al presupuesto general
- En las empresas
pequeñas y medianas
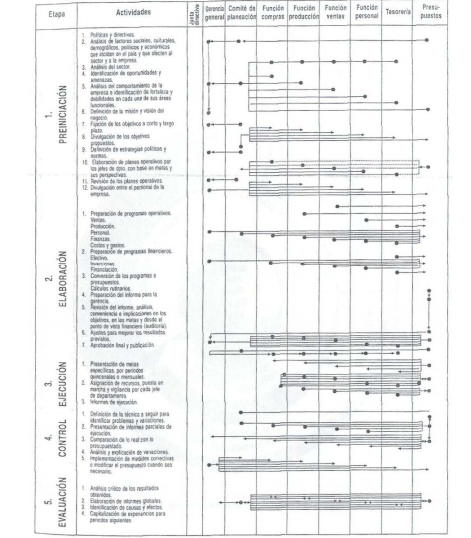
- Etapas de la preparación del
presupuesto: deben considerarse las
etapas siguientes en su preparación
- Primera etapa. Pre
iniciación:
- Segunda Etapa: Elaboración del
presupuesto
- Tercera Etapa: Ejecución.
- Cuarta Etapa: Control
- Quinta Etapa: Evaluación.
- Primera etapa. Pre
iniciación:
- Áreas del conocimiento empleadas al
presupuestar: Son diversas las herramientas
utilizadas en la confección de presupuestos
- La economía, La estadística, La
administración La contabilidad, Las
finanzas,
- La economía, La estadística, La
administración La contabilidad, Las
finanzas,
- Áreas críticas del presupuesto
Medienanhänge
Möchten Sie kostenlos Ihre eigenen Mindmaps mit GoConqr erstellen? Mehr erfahren.