
32417578


Sección 9 -
Estados
Financieros
Consolidados
y Separados
- Alcance
- Define
- Circunstancias en las
que una entidad
presenta estados
financieros
consolidados
- Procedimientos
para la preparación
de esos estados
- Circunstancias en las
que una entidad
presenta estados
financieros
consolidados
- Incluye
- Guía sobre estados
financieros separados
y estados financieros
combinados
- Guía sobre estados
financieros separados
y estados financieros
combinados
- Define
- Estados
Financieros
Consolidados
- Requerimientos
de
presentación
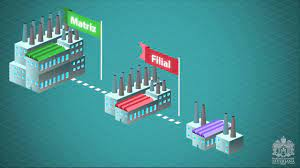
- Incluir todas las
subsidiarias de la
controladora
- Las transacciones
y saldos
intragrupo se
eliminaran
- Fecha de
presentación
uniforme
- Políticas
contables
uniformes
- Incluir todas las
subsidiarias de la
controladora
- Definiciones
- Entidades de
Cometido
Específico
- Son entidades creadas para
alcanzar un objetivo concreto.
Pueden tener forma jurídica de
sociedades
- Arrendamiento
- Actividades de
investigación
- Arrendamiento
- Son entidades creadas para
alcanzar un objetivo concreto.
Pueden tener forma jurídica de
sociedades
- Control
- Es el poder para dirigir
las políticas financieras
y de operación de una
entidad
- Es el poder para dirigir
las políticas financieras
y de operación de una
entidad
- EF
Consolidados
- Son estados financieros en los que
una entidad controladora consolida
sus inversiones en subsidiarias
- Son estados financieros en los que
una entidad controladora consolida
sus inversiones en subsidiarias
- Entidades de
Cometido
Específico
- Información
a Revelar
- El hecho de que
son estados
financieros
consolidados
- La base para
concluir que
existe control
- Cualquier
diferencia
en la fecha
- La naturaleza y
el alcance de
cualquier
restricción
- El hecho de que
son estados
financieros
consolidados
- Requerimientos
de
presentación
- Estados
Financieros
Separados
- Definición
- Son un segundo conjunto de estados
financieros que se presentan
dependiendo de la política contable
elegida por la entidad
- Son un segundo conjunto de estados
financieros que se presentan
dependiendo de la política contable
elegida por la entidad
- Elección de
Política Contable
- Contabilizar
inversiones
- Al costo menos
el deterioro del
valor
- Al valor
razonable
- Usando el
método de la
participación
- Al costo menos
el deterioro del
valor
- Contabilizar
inversiones
- Información
a Revelar
- Que los estados
financieros son
separados
- Descripción de los
métodos utilizados para
contabilizar las
inversiones
- Que los estados
financieros son
separados
- Definición
- Estados
Financieros
Combinados
- Información
a Revelar
- El hecho de que son estados
financieros combinados
- La razón por la que se
preparan estados
financieros combinados
- Base para determinar en qué
entidades se incluyen los estados
financieros combinados
- Base para la
preparación
- Información a revelar
sobre partes relacionas
- El hecho de que son estados
financieros combinados
- Definición
- Son un único conjunto de estados
financieros de dos o más entidades
bajo control común
- Son un único conjunto de estados
financieros de dos o más entidades
bajo control común
- Requerimientos
- Eliminaciones
- Uniformidad en la
fecha de presentación
- Uniformidad en las
políticas contables
- Eliminaciones
- Información
a Revelar
Medienanhänge
Möchten Sie kostenlos Ihre eigenen Mindmaps mit GoConqr erstellen? Mehr erfahren.