
33205136
Beschreibung

Mindmap von Mónica Joya Urrego, aktualisiert more than 1 year ago

|
Erstellt von Mónica Joya Urrego
vor etwa 5 Jahre
|
|
CONTABILIDAD Y COSTOS
- MÓDULO 1-
CONCEPTOS BÁSICOS
- OBJETIVOS
- 1. Obtener información financiera
2. Establecer pasivos, activos y
patrimonio. 3. Control de ingresos
y egresos. 4. Determinar
utilidades o pérdidas.
- 1. Obtener información financiera
2. Establecer pasivos, activos y
patrimonio. 3. Control de ingresos
y egresos. 4. Determinar
utilidades o pérdidas.
- IMPORTANCIA
- Elemento más
importante de todo
empresa o negocio.
- Permite conocer su realidad
económica y financiera de una
empresa, su evolución, que se
espera de ella y que mejorar.
- Permite conocer su realidad
económica y financiera de una
empresa, su evolución, que se
espera de ella y que mejorar.
- Elemento más
importante de todo
empresa o negocio.
- NOCIÓN DE
EMPRESA
- Las personas: Propietarios,
administradores y demás
personas que laboran en
una empresa.
- El capital: Aportes que hacen
parte de los propietarios de la
empresa. Pueden ser: Dinero
en efectivo, mercancías,
maquinaria, entre otra bienes.
- El trabajo: Actividad que
realizan las personas para lograr
el objetivo de la empresa.
- Las personas: Propietarios,
administradores y demás
personas que laboran en
una empresa.
- PERSONAS
NATULARES
- Persona que realiza una o
varias actividades
mercantiles de forma
permanente y habitual.
- Persona que realiza una o
varias actividades
mercantiles de forma
permanente y habitual.
- PERSONA
JURÍDICA
- Persona ficticia, capaz
de ejercer derechos y
contraer obligaciones.
Recibe el nombre de
sociedad económica.
- Persona ficticia, capaz
de ejercer derechos y
contraer obligaciones.
Recibe el nombre de
sociedad económica.
- ESTABLECIMIENTO
DE COMERCIO
- Domicilio principal de
la sociedad, sucursales
y agencias. Conjunto
de bienes organizados
por el empresario.
- Domicilio principal de
la sociedad, sucursales
y agencias. Conjunto
de bienes organizados
por el empresario.
- TIPOS DE SOCIEDADES
- 1- Sociedad de
Personas
- La administración,
responsabilidad y control, están
directamente ligadas a sus
propietarios. Generalmente
estas sociedades se forman
entre familiares.
- Se consideran sociedades:
- Sociedad
colectiva
- Sociedad
comandita simple
- Sociedad de
responsabilidad
limitada
- Sociedad
colectiva
- Se consideran sociedades:
- a. Constitución
- Las sociedades de personas se
deben constituir por escritura
pública, copia de la escritura de
constitución se debe registrar
en la Cámara de Comercio.
- Las sociedades de personas se
deben constituir por escritura
pública, copia de la escritura de
constitución se debe registrar
en la Cámara de Comercio.
- b. Razón
social
- Según artículos 303, 324 y
375 del Código de Comercio:
- Razón social de la S. Colectiva, se
forma con el nombre completo o
solo con el apellido de los socios.
- La razón social de la S.
Comandita Simple, similar a
la colectiva. Seguida de la
abreviación S en C no puede
incluir su nombre, porque
responderá como colectivo.
- La razón social de S.
Limitada va en nombre
de los social y seguido la
palabra Ltda
- Razón social de la S. Colectiva, se
forma con el nombre completo o
solo con el apellido de los socios.
- Según artículos 303, 324 y
375 del Código de Comercio:
- c. Número
de socios
- Colectiva: 2
o más socios
- Comandita Simple: 1 o
más socios colectivos y 1 o
más socios comanditarios.
- Limitada: mín 2
y máx 25 socios.
- Colectiva: 2
o más socios
- j. Contabilización
- La diferencia de
contabilidad se presenta
en las cuentas de la
sección del patrimonio.
- La diferencia de
contabilidad se presenta
en las cuentas de la
sección del patrimonio.
- k. Retiro
de socios
- Retiro de 2 o más socios
se sigue lo acordado en
los estatutos.
- Retiro de 2 o más socios
se sigue lo acordado en
los estatutos.
- La administración,
responsabilidad y control, están
directamente ligadas a sus
propietarios. Generalmente
estas sociedades se forman
entre familiares.
- 2. Sociedades
de capital
- a. Sociedades
anónimas
- Sociedad de capital.
Entidad jurídica,
diferente de sus
propietarios o
accionistas.
- Sociedad de capital.
Entidad jurídica,
diferente de sus
propietarios o
accionistas.
- b. Constitución
- No puede iniciar ni funcionar
con menos de 5 accionistas, no
tiene un máximo de socios,
debe suscribirse no menos del
50% del capital autorizado.
- No puede iniciar ni funcionar
con menos de 5 accionistas, no
tiene un máximo de socios,
debe suscribirse no menos del
50% del capital autorizado.
- c. Nombre
- Denominación social.
Alusión directa o indirecta
al objeto social al cual se
dedica. "S.A".
- Denominación social.
Alusión directa o indirecta
al objeto social al cual se
dedica. "S.A".
- d. Formación
de capital
- Esta formado
por acciones de
igual valor.
- Esta formado
por acciones de
igual valor.
- h. Contabilidad
- Se organiza de
acuerdo a las normas
del cód de comercio.
- Se organiza de
acuerdo a las normas
del cód de comercio.
- a. Sociedades
anónimas
- 3. Sociedad en
comandita por acciones
- Se constituye por 1 o más
socios con responsabilidad
limitada. Las acciones serán
nominativas tanto no se
cancelen íntegramente.
- Se constituye por 1 o más
socios con responsabilidad
limitada. Las acciones serán
nominativas tanto no se
cancelen íntegramente.
- 1- Sociedad de
Personas
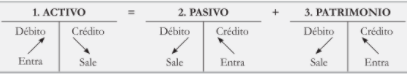
- ECUACIÓN CONTABLE
FINANCIERA
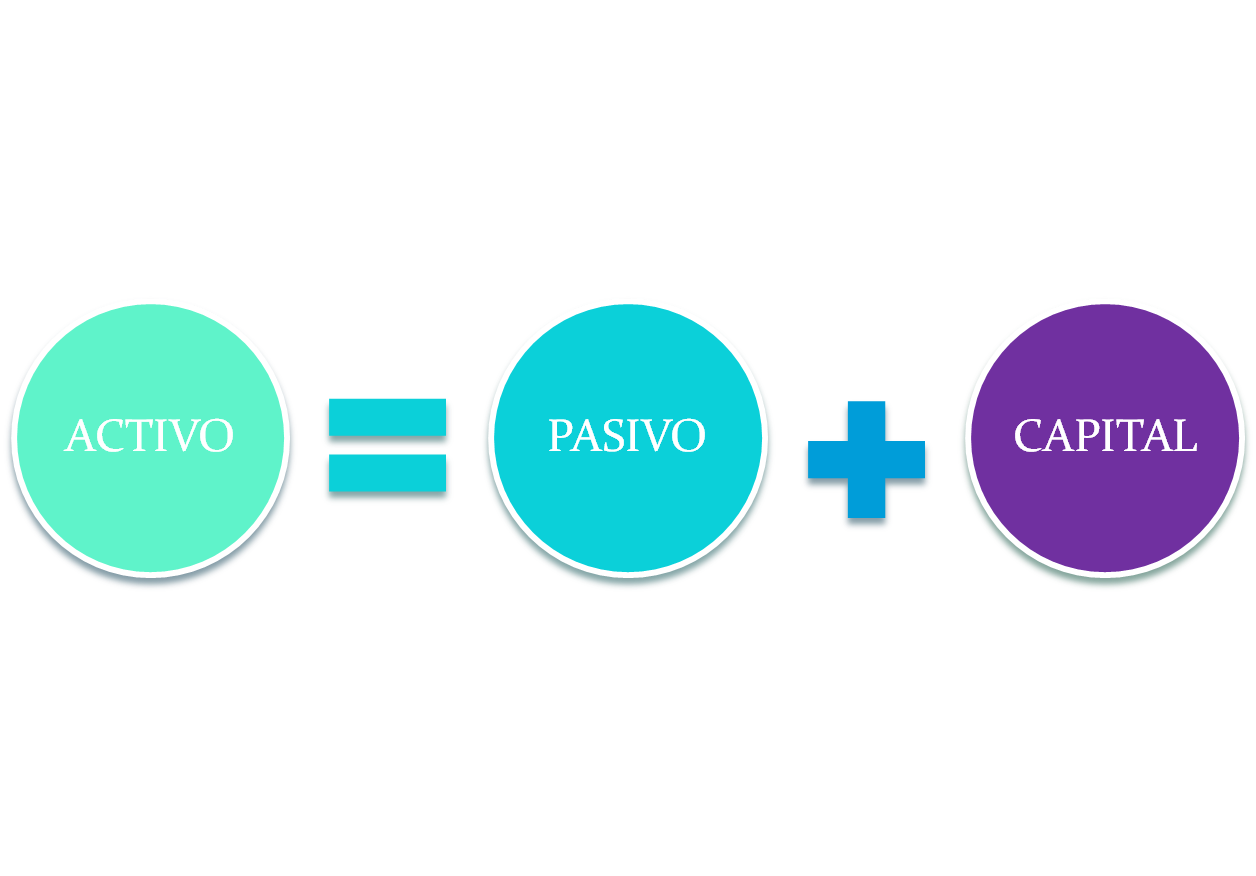
- Activo = Pasivo + Patrimonio
- Activo = Pasivo + Patrimonio
- CUENTAS
REALES
- O de balance muestran la situación
financiera de la empresa. Son
activo, pasivo y patrimonio.
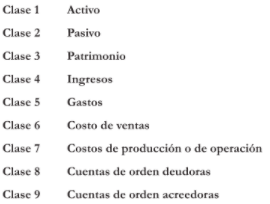
- ACTIVOS (clase 1)
- Conjunto de cuentas que
representan bienes y derechos
tangibles e intangibles.
- Disponible,
inversiones,
deudores,
inventarios,
etc.
- Disponible,
inversiones,
deudores,
inventarios,
etc.
- Conjunto de cuentas que
representan bienes y derechos
tangibles e intangibles.
- PASIVOS (clase 2)
- Conjunto de cuentas
que representan las
obligaciones por el ente
económico.
- Obligaciones
financieras,
proveedores,
cuentas por pagar,
etc.
- Obligaciones
financieras,
proveedores,
cuentas por pagar,
etc.
- Conjunto de cuentas
que representan las
obligaciones por el ente
económico.
- PATRIMONIO(clase 3)
- Obligaciones contraídas con
los socios de la empresa.
- Capital social,
reservas,
revalorización del
patrimonio, etc.
- Capital social,
reservas,
revalorización del
patrimonio, etc.
- Obligaciones contraídas con
los socios de la empresa.
- ACTIVOS (clase 1)
- O de balance muestran la situación
financiera de la empresa. Son
activo, pasivo y patrimonio.
- CUENTAS
NOMINALES
- Subestructuras de la cuenta
del patrimonio. Muestra los
resultados financieros de
ganancias o pérdidas
obtenidos por la empresa.
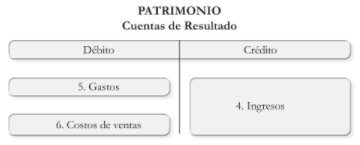
- INGRESOS(clase 4)
- Cuentas que representan
los beneficios operativos
- Cuentas que representan
los beneficios operativos
- GASTOS(clase 5)
- Cuentas que representan los
cargos operativos que incurre en
el ente económico.
- Cuentas que representan los
cargos operativos que incurre en
el ente económico.
- COSTOS(clase 6)
- Cuentas que representan la
acumulación de los costos
directos e indirectos.
- Cuentas que representan la
acumulación de los costos
directos e indirectos.
- INGRESOS(clase 4)
- Subestructuras de la cuenta
del patrimonio. Muestra los
resultados financieros de
ganancias o pérdidas
obtenidos por la empresa.
- PLAN ÚNICO DE
CUENTAS(PUC)
- Representa los hechos
económicos en las empresas.
- Unifica el sistema
contable de los
principales sectores de la
economía colombiana.
- Unifica el sistema
contable de los
principales sectores de la
economía colombiana.
- Representa los hechos
económicos en las empresas.
- NATURALEZA DE
LAS CUENTAS
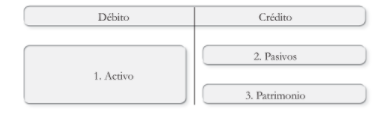
- Cuentas de naturaleza débito
son: Activos y costos, es decir
aumentan por el débito y
disminuyen por el crédito.
- Cuentas de naturaleza crédito son
pasivo, patrimonio e ingresos, es
decir aumentan por el crédito y
disminuyen por el débito.
- PARTIDA
DOBLE
- Cuentas de naturaleza débito
son: Activos y costos, es decir
aumentan por el débito y
disminuyen por el crédito.
- OBJETIVOS
- MÓDULO 3- TRANSACCIONES
CONTABLES
- (CUENTA 1)
ACTIVOS
- Representación financiera
de un recurso obtenido
por el ente económico.
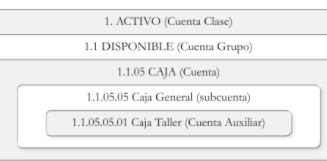
- Disponible
(cuenta 1)
- Comprende las
cuentas que registran
los recursos de
liquidez inmediata.
- 1105 Caja
1110 Bancos
1115 Remesas
de tránsito
1120 Cuentas
de ahorro
1124 Fondos
- 1105 Caja
1110 Bancos
1115 Remesas
de tránsito
1120 Cuentas
de ahorro
1124 Fondos
- Comprende las
cuentas que registran
los recursos de
liquidez inmediata.
- Representación financiera
de un recurso obtenido
por el ente económico.
- (CUENTA 2)
PASIVOS
- Agrupa el conjunto de las
cuentas que representan las
obligaciones contraídas por
el ente económico.
- Comprende siguientes
grupos: Obligaciones
financieras, proveedores,
cuentas por pagar, etc.
- (Cuentas 21)
Obligaciones financieras
- Corresponden a las
cantidades de efectivo
recibidas a título de
mutuo.
- 2105 Obligaciones con
bancos nacionales
- Corresponden a las
cantidades de efectivo
recibidas a título de
mutuo.
- Comprende siguientes
grupos: Obligaciones
financieras, proveedores,
cuentas por pagar, etc.
- Agrupa el conjunto de las
cuentas que representan las
obligaciones contraídas por
el ente económico.
- (CUENTA 3)
PATRIMONIO
- Agrupa conjunto de las
cuentas que representan el
valor residual de comparar el
activo total con el pasivo total.
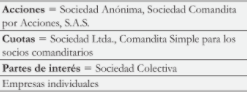
- 31 Capital Social
310505 Capital
Autorizado 3115
Aportes sociales
311505 Cuotas o
partes de
Interés Social
3130 Capital de
personas
naturales
- 31 Capital Social
310505 Capital
Autorizado 3115
Aportes sociales
311505 Cuotas o
partes de
Interés Social
3130 Capital de
personas
naturales
- Agrupa conjunto de las
cuentas que representan el
valor residual de comparar el
activo total con el pasivo total.
- CIERRE
CONTABLE
- Constituye un paso más
dentro del ciclo contable, por
lo regular se da al finalizar el
año o período contable.
Tiene como finalidad:
- 1. Cerrar las cuentas nominales,
lo que significa dejar con saldo
cero las cuentas de ingresos,
gastos y costos.
- 2. Determinar el resultado
del ejercicio, o sea, enfrentar
los ingresos con los gastos y
costos.
- Si: Ingresos > Gastos + Costos = Utilidad
- Si: Ingresos < Gastos + Costos = Pérdida
- Si: Ingresos < Gastos + Costos = Pérdida
- Si: Ingresos > Gastos + Costos = Utilidad
- 1. Cerrar las cuentas nominales,
lo que significa dejar con saldo
cero las cuentas de ingresos,
gastos y costos.
- Constituye un paso más
dentro del ciclo contable, por
lo regular se da al finalizar el
año o período contable.
Tiene como finalidad:
- FLUJO DE SISTEMA DE
INFORMACIÓN CONTABLE
- Soportadas en:
- Transacciones,
económicas,
Producción,
Contables,
Tributarias,
Documentos,
Fuentes,
Soporte,
Anexos.
- Transacciones,
económicas,
Producción,
Contables,
Tributarias,
Documentos,
Fuentes,
Soporte,
Anexos.
- En toda contabilización los
débitos deben ser iguales a
los créditos.
- INVERSIÓN=FINANCIACIÓN
- Débitos
Activos
Gastos
Costos
- Créditos
Pasivos
Patrimonio
Ingresos
- Débitos
Activos
Gastos
Costos
- INVERSIÓN=FINANCIACIÓN
- Soportadas en:
- (CUENTA 1)
ACTIVOS
- MÓDULO 4- PAGOS
LABORALES
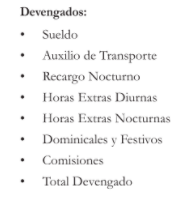
- NÓMINA
- Documento administrativo,
que detalla los valores que se
deben pagar y contabilizar en
contraprestación a la labor
cumplida
- Para realizar una nómina
se necesita conocer su
estructura y el marco legal
que la soporta.
- Marco legal que se debe
tener en cuenta para
desarrollar la nómina es:
- Marco legal que se debe
tener en cuenta para
desarrollar la nómina es:
- Para realizar una nómina
se necesita conocer su
estructura y el marco legal
que la soporta.
- Documento administrativo,
que detalla los valores que se
deben pagar y contabilizar en
contraprestación a la labor
cumplida
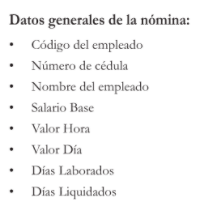
- DATOS
GENERALES
- Salario base
- No debe ser menor al
SMLMV - 40 horas.
- No debe ser menor al
SMLMV - 40 horas.
- Valor
día:
- Salario base
dividido en 30
días
- Salario base
dividido en 30
días
- Valor
hora:
- Valor día dividido en
el número de horas
diarias pactadas.
- Valor día dividido en
el número de horas
diarias pactadas.
- Salario base
- DATOS
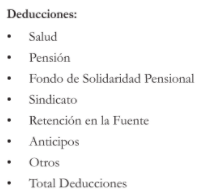
DEDUCCIONES
- Salud
- La salud es del 25% el cual
es cancelada por el praton y
el trabajador, Patron
cancela 8,5% y el trabajador
4%.
- La salud es del 25% el cual
es cancelada por el praton y
el trabajador, Patron
cancela 8,5% y el trabajador
4%.
- PENSIÓN
- Deducción
es del 15,5%.
- Deducción
es del 15,5%.
- Salud
- NÓMINA
- * Rincón, C. A., Lasso, M. G., & Parrado, B. Á. E. (2012). Contabilidad siglo XXI (2a.
ed.). Módulo 1 Conceptos Básicos (p.1-40). Bogotá, CO: Ecoe Ediciones. Recuperado
de https://elibro-net.bibliotecavirtual.unad.edu.co/es/ereader/unad/69227?page=21 *
Rincón, C. A., Lasso, M. G., & Parrado, B. Á. E. (2012). Contabilidad siglo XXI (2a.
ed.). Módulo 3 Transacciones contables (p.76, 127,134,136). Bogotá, CO: Ecoe
Ediciones. Recuperado de
https://elibro-net.bibliotecavirtual.unad.edu.co/es/ereader/unad/69227?page=95 *
Rincón, C. A., Lasso, M. G., & Parrado, B. Á. E. (2012). Contabilidad siglo XXI (2a.
ed.). Módulo 4 Pagos laborales (p.146-159). Bogotá, CO: Ecoe Ediciones. Recuperado
de https://elibro-net.bibliotecavirtual.unad.edu.co/es/ereader/unad/69227?page=165
Medienanhänge
Möchten Sie kostenlos Ihre eigenen Mindmaps mit GoConqr erstellen? Mehr erfahren.