
34779591
Beschreibung

Mindmap von Diana Castro, aktualisiert more than 1 year ago

|
Erstellt von Diana Castro
vor fast 5 Jahre
|
|
MUESTREO DE AUDITORÍA
- Pruebas Sustantivas
- Muestreo Estadístico
- Por Variables
- Se usa cuando el auditor
pretender alcanzar conclusiones
sobre una población en términos
de importe monetario.
- Este tipo de muestreo se utiliza cuando se
desean analizar los detalles de los saldos para
encontrar desviaciones monetarias..
- Este tipo de muestreo se utiliza cuando se
desean analizar los detalles de los saldos para
encontrar desviaciones monetarias..
- Planes de muestreo por
variables para el control
de valores de la variable
de interés.
- Planes de muestreo por
variables para el control de
un parámetro de la
distribución.
- Se usa cuando el auditor
pretender alcanzar conclusiones
sobre una población en términos
de importe monetario.
- Tipos
- Proporcional al tamaño
- Variables
- Proporcional al tamaño
- muestreo de estimación
de la media por unidad
- También se les puede llamar pruebas de detalle. Aquí el auditor
se interesará en la investigación de los valores que la dirección
asigna a las distintas partidas de las cuentas anuales.
- También se les puede llamar pruebas de detalle. Aquí el auditor
se interesará en la investigación de los valores que la dirección
asigna a las distintas partidas de las cuentas anuales.
- Por Variables
- Muestreo No Estadístico
- los elementos de muestreo no se eligen al
azar. Sino que se eligen con base en el
juicio del auditor
- El uso del muestreo no estadístico para establecer conclusiones
sobre la población, implica riesgos muy graves, debido a que la
selección de la muestra depende del criterio de las personas
que la obtienen y puede introducir desviaciones muy
importantes sin que el auditor se dé cuenta.
- El uso del muestreo no estadístico para establecer conclusiones
sobre la población, implica riesgos muy graves, debido a que la
selección de la muestra depende del criterio de las personas
que la obtienen y puede introducir desviaciones muy
importantes sin que el auditor se dé cuenta.
- los elementos de muestreo no se eligen al
azar. Sino que se eligen con base en el
juicio del auditor
- Muestreo Estadístico
- Pruebas de Cumplimiento
- Muestreo
Estadístico
- Muestreo por Atributos
- Este tipo de muestreo no
proporciona información de valor
monetario por lo que su uso suele
limitarse a detectar desviaciones
en los controles.
- El muestreo estadístico de puede dividir en muestreo para datos
cualitativos, también llamado de Pruebas de Control por
atributos.
- El muestreo estadístico de puede dividir en muestreo para datos
cualitativos, también llamado de Pruebas de Control por
atributos.
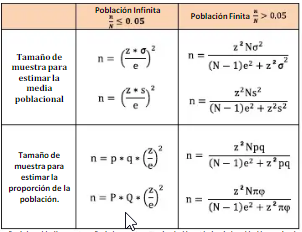
- Formula
- • tasa de ocurrencia = n.º de sucesos ocurridos / n.º total
de casos posibles • porcentaje tolerable =
incumplimientos máximos admisibles / tamaño de la
población
- • tasa de ocurrencia = n.º de sucesos ocurridos / n.º total
de casos posibles • porcentaje tolerable =
incumplimientos máximos admisibles / tamaño de la
población
- Este tipo de muestreo no
proporciona información de valor
monetario por lo que su uso suele
limitarse a detectar desviaciones
en los controles.
- Tipos de muestreo
- Por Atributos
- Descubrimiento
- Aceptación
- Aceptación
- Descubrimiento
- Por Atributos
- Muestreo por Atributos
- Muestreo No Estadístico
- puede no ser objetivo y, por lo tanto, los resultados de
una muestra de este tipo pueden carecer de
justificación matemática al extrapolarse las
conclusiones al total de la población.
- Tipos
- Por conveniencia
- Por conveniencia
- puede no ser objetivo y, por lo tanto, los resultados de
una muestra de este tipo pueden carecer de
justificación matemática al extrapolarse las
conclusiones al total de la población.
- Muestreo
Estadístico
- Autora: Diana Castro
- Formulas
- Linkografía
- http://www.oas.org/juridico/pdfs/mesicic4_ven_mue_aud_pp.pdf
- http://www.oas.org/juridico/pdfs/mesicic4_ven_mue_aud_pp.pdf
- NIA 530
- TIPOS DE SELECCIÓN
- Selección aleatoria
- Selección sistemática
- Muestreo por unidad monetaria.
- Selección fortuita o casual.
- Selección en bloque.
- Selección en bloque.
- Selección fortuita o casual.
- Muestreo por unidad monetaria.
- Selección sistemática
- Selección aleatoria
- Su objetivo es proporcionar una
base razonable a partir de la cual
alcanzar condiciones sobre la
población de la que se selecciona la
muestra.
- TIPOS DE SELECCIÓN
Medienanhänge
Möchten Sie kostenlos Ihre eigenen Mindmaps mit GoConqr erstellen? Mehr erfahren.