
6056227
Beschreibung

Erzeugt von edely debora

|
Erstellt von edely debora
vor etwa 10 Jahre
|
|
El Contador Público en
Venezuela
- CONTADOR PÚBLICO EN VENEZUELA
- CRONOLOGÍA
- 1542 nace
oficialmente la
obligación de llevar
cuentas en
Venezuela, mediante
una ley de Carlos V.
Anmerkungen:
- Donde obliga a los “Oficiales Reales el deber de transmitir al final de cada año un estado general de cuentas.
- 29-08-1862. Se publica
el Código de Comercio
- 09-09-1942 se fundó el
Colegio Nacional de
Técnicos en
Contabilidad.
- 1946 la Universidad
Central de Venezuela
propone la creación del
Departamento de
Administración
Comercial.
- 1956 se aprueba la
transformación de
este Departamento en
Escuela de
Administración
Comercial y Contaduría
- 12-07-1958 se creó el
Colegio de Contadores
Públicos y
Administradores
Comerciales de
Venezuela
- En septiembre de 1973 el Congreso de la
República aprueba la Ley de la Contaduría
Pública y el 4 de enero de 1975 se decretó el
Reglamento del Ejercicio de la Contaduría
Pública.
- En septiembre de 1973 el Congreso de la
República aprueba la Ley de la Contaduría
Pública y el 4 de enero de 1975 se decretó el
Reglamento del Ejercicio de la Contaduría
Pública.
- 12-07-1958 se creó el
Colegio de Contadores
Públicos y
Administradores
Comerciales de
Venezuela
- 1956 se aprueba la
transformación de
este Departamento en
Escuela de
Administración
Comercial y Contaduría
- 1946 la Universidad
Central de Venezuela
propone la creación del
Departamento de
Administración
Comercial.
- 09-09-1942 se fundó el
Colegio Nacional de
Técnicos en
Contabilidad.
- 1542 nace
oficialmente la
obligación de llevar
cuentas en
Venezuela, mediante
una ley de Carlos V.
- CRONOLOGÍA
- CARACTERÍSTICAS DEL CONTADOR
- Poseer Habilidad
Numérica
- Ser analítico, creativo y
estratégico
- Tener capacidad de
analizar problemas y
formular soluciones
- Tener capacidad de
analizar problemas y
formular soluciones
- Ser analítico, creativo y
estratégico
- Poseer Habilidad
Numérica
- IMPORTANCIA
- En las organizaciones, ya que posee
conocimientos multidisciplinarios.
Reune, analiza e interpreta la
situacion de la empresa.
- En las organizaciones, ya que posee
conocimientos multidisciplinarios.
Reune, analiza e interpreta la
situacion de la empresa.
- CAMPO LABORAL
- Independiente
Anmerkungen:
- Cuando el contador público presta sus servicios en un despacho, para el público en general que requiere de sus servicios, dentro de los que podemos señalar: 1. Contabilidad a) Establecer sistemas contables b)Registro y captura de transacciones financieras, y presentación de estados financieros. c)Elaboración de estados financieros para fines específicos. d)Determinación de impuestos. e) Asesorías. 2.Auditoria a) Financiera b) Fiscal c) Administrativa 3. Finanzas a) Análisis e interpretación de estados financieros b) Políticas financieras de la entidad c) Compra de inversiones en valores negociables d) Tramites ante instituciones de crédito, seguros y fianzas 4. Consultoría a) Impuestos b) Finanzas c) Contabilidad d) Auditoria e) Costos, etc. 5. Docencia 6. Investigación
- Dependiente
- Sector Privado
- Sector Público
- Sector Privado
- Independiente
- ESTADOS FINANCIEROS
- Registro formal de las
actividades financieras de una
empresa, persona o entidad.
Anmerkungen:
- Los estados financieros son el producto final de la contabilidad y son diseñados de acuerdo a los principios de contabilidad generalmente aceptados, normas contables o normas de información financiera.
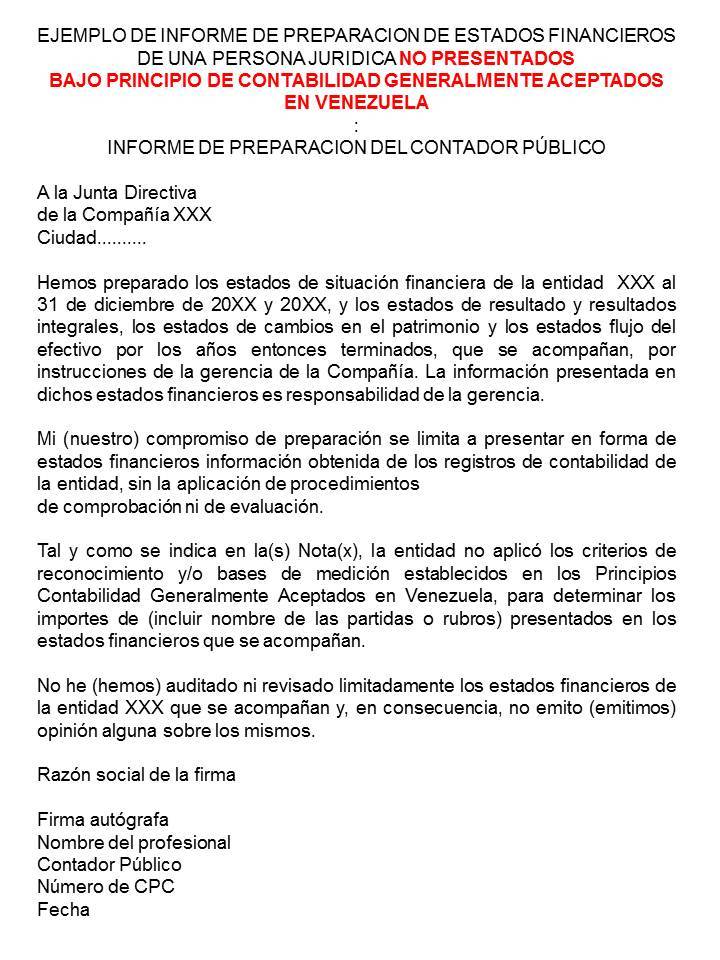
- Modelo SIN aplicar las Normativa VEN
NIIF
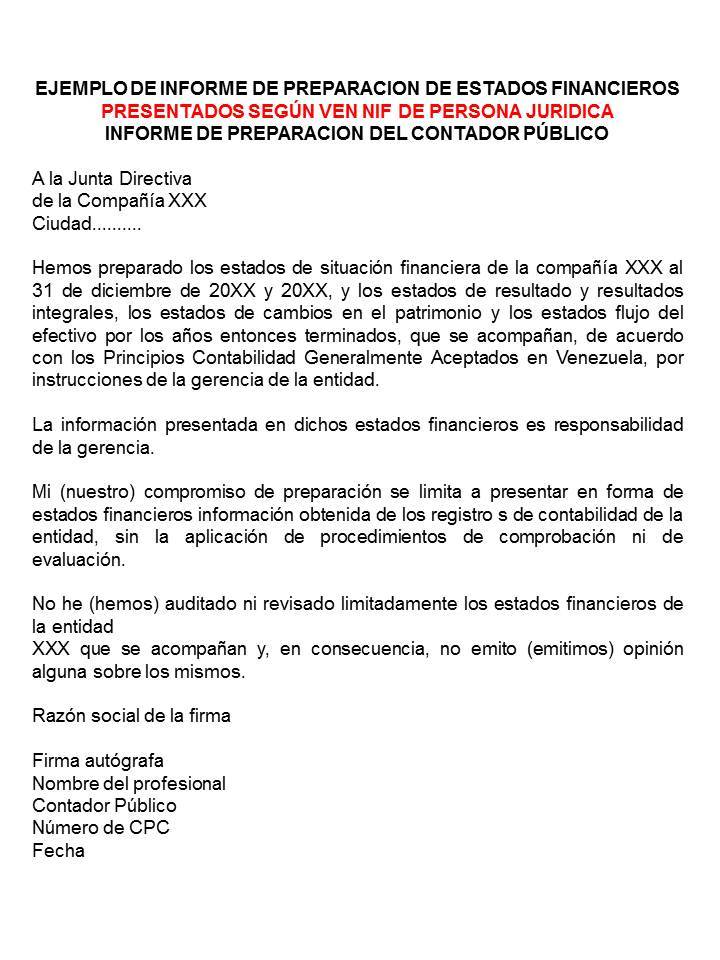
- Modelo aplicando la Normativa VEN NIIF
- NORMATIVAS Y
REGLAMENTOS
- Normativas
Anmerkungen:
- Regula la actividad profesional del contador público venezolano se puede agrupar en: a) Leyes y sus Reglamentos, b) Estatutos Sociales; c) Reglamentos y Normas Internas; d) Normas de Trabajo para el Ejercicio Profesional y e) Normas de Trabajo para la Actuación Profesional.
- a) La Constitución de la República de
Venezuela; b) La Ley del Ejercicio de
la Contaduría Pública y su
Reglamento; c) Leyes Ordinarias y
Especiales que regulan la actuación
del contador público y su
responsabilidad ante la comunidad.
- Reglamentos
Anmerkungen:
- Conjunto de reglas aprobadas por la Asamblea Nacional de Contadores Públicos o por el Directorio Nacional Ampliado y regulan las relaciones de los Contadores Públicos con los Colegios, la Federación y su entorno.
- Los que son creados por la
Federación y Colegios
- Normativas
- Registro formal de las
actividades financieras de una
empresa, persona o entidad.
- ACTUALIZACIONES
- Estar Actualizado con todos los cambios en relación a tributos y
leyes presentes en el país
- Estar Actualizado con todos los cambios en relación a tributos y
leyes presentes en el país
Medienanhänge
Möchten Sie kostenlos Ihre eigenen Mindmaps mit GoConqr erstellen? Mehr erfahren.