
7631198
Beschreibung

Mindmap von gaby carrasco, aktualisiert more than 1 year ago

|
Erstellt von gaby carrasco
vor mehr als 9 Jahre
|
|
Contabilidad Gubernamental
- La Contabilidad Gubernamental es la ciencia que, en
base al conocimiento y aplicación de un conjunto de
principios, normas y procedimientos técnicos, permite
efectuar el registro sistemático, cronológico y secuencial
de los hechos económicos que ocurren en una
organización, con la finalidad de producir información
financiera
- Características
- a) Integra las operaciones patrimoniales
con las presupuestarias, las operaciones
patrimoniales deben ser registradas por
partida doble, ;
- Es de aplicación obligatoria en
las entidades que conforman el
Sector Público no Financiero;
- Utiliza el Catálogo General de Cuentas y el
Clasificador Presupuestario de Ingresos y
Gastos, como elementos básicos, comunes,
únicos y uniformes;
- Se fundamenta en los conceptos de centralización
normativa a cargo del Ministerio de Economía y
Finanzas y de descentralización operativa en cada
ente financiero público
- Crea una base común de datos financieros, que
debidamente organizados se los convierte en
información útil
- Coadyuva a la determinación de los
costos incurridos en actividades de
producción de bienes y servicios
- Permite la agregación y consolidación sistemática
de la información financiera producida por cada
ente financiero
- Produce información financiera para la toma
de decisiones en los niveles internos de la
administración, para los niveles externos que
mantienen intereses con la gestión
institucional
- Los datos disponibles en sus cuentas de Activo, Pasivo, Patrimonio, Ingresos y Gastos de Gestión,
“saldos y flujos”, proporcionan insumos para la producción de las cuentas nacionales y otros
reportes financieros especializados
- a) Integra las operaciones patrimoniales
con las presupuestarias, las operaciones
patrimoniales deben ser registradas por
partida doble, ;
- Características
- Proceso contable
- El sistema contable gubernamental comprende 3 fases
bien diferenciadas: comienza a partir del análisis de la
documentación fuente, la extracción de datos de los
hechos económicos u operaciones patrimoniales y
presupuestarias acontecidas y su registro en los libros de
entrada original
- El sistema contable gubernamental comprende 3 fases
bien diferenciadas: comienza a partir del análisis de la
documentación fuente, la extracción de datos de los
hechos económicos u operaciones patrimoniales y
presupuestarias acontecidas y su registro en los libros de
entrada original
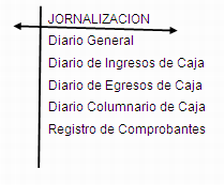
- Jornalización
- Los datos obtenidos de la documentación fuente referida
en el inciso anterior, que son extraídos convenientemente
en base a criterios de la profesión, se los registra o anota
mediante la elaboración de “asientos”, en el principal libro
de entrada original contable denominado “Diario General
Integrado” y se lo hace en cuentas específicas de
movimiento
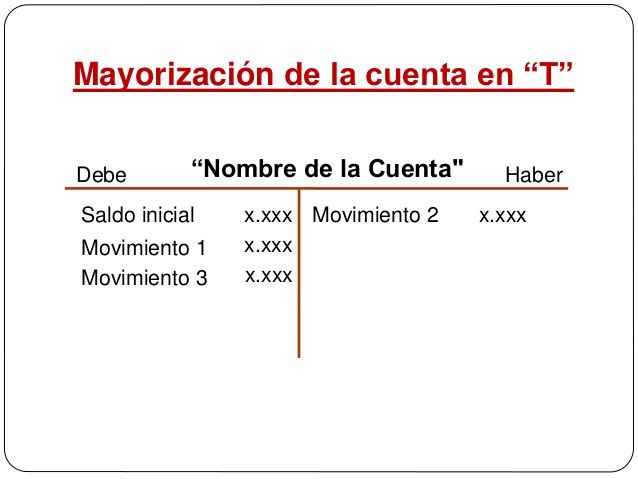
- Mayorización
- Es la actividad en la cual los registros realizados
en el Libro Diario General Integrado, son
trasladados al libro “Mayor”, agrupándolos en
cuentas y auxiliares patrimoniales y
presupuestarios
- Es la actividad en la cual los registros realizados
en el Libro Diario General Integrado, son
trasladados al libro “Mayor”, agrupándolos en
cuentas y auxiliares patrimoniales y
presupuestarios
- Producción de Información
- Finalizada la fase anterior de la mayorización, de
cada una de las cuentas de movimiento que han
intervenido en cada periodo, o hasta la fecha que se
desee, se extraen los datos necesarios de las
diversas cuentas contables
- Finalizada la fase anterior de la mayorización, de
cada una de las cuentas de movimiento que han
intervenido en cada periodo, o hasta la fecha que se
desee, se extraen los datos necesarios de las
diversas cuentas contables
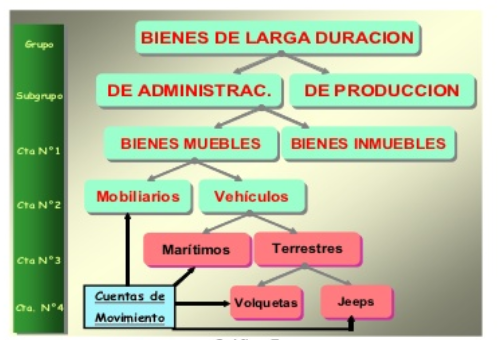
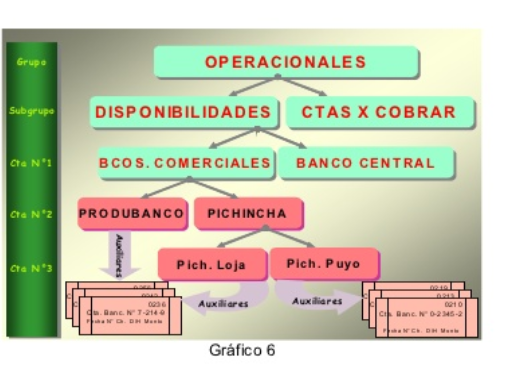
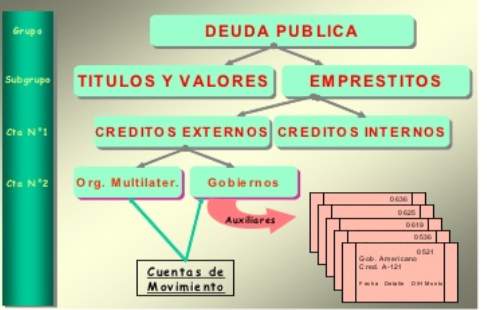
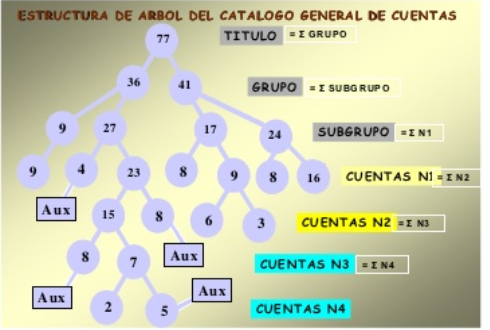
- La Cuenta y el Catálogo General de Cuentas
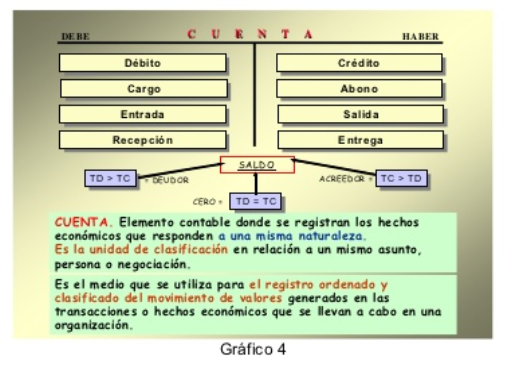
- En la Contabilidad el elemento primordial es la “cuenta”, que
conceptualmente constituye el elemento básico en el cual se
registran los hechos económicos que responden a una misma
naturaleza
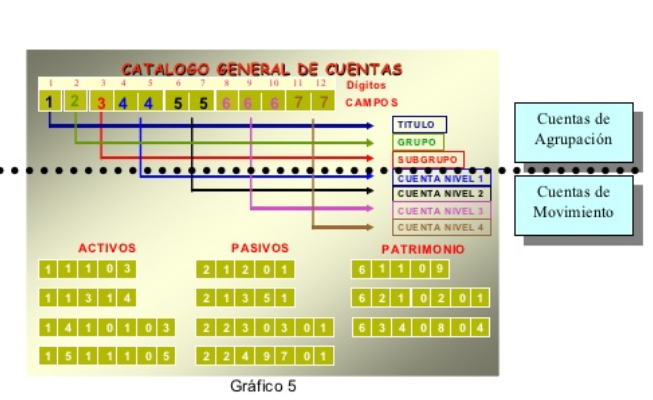
- El segundo campo de 1 dígito identifica la clase de cuenta y
junto al anterior identifican el “grupo” de cuentas del Activo,
Pasivo, Patrimonio y las cuentas de orden
- El segundo campo de 1 dígito identifica la clase de cuenta y
junto al anterior identifican el “grupo” de cuentas del Activo,
Pasivo, Patrimonio y las cuentas de orden
- En la Contabilidad el elemento primordial es la “cuenta”, que
conceptualmente constituye el elemento básico en el cual se
registran los hechos económicos que responden a una misma
naturaleza
- Consideraciones Respecto al Catálogo General de Cuentas
- A más de los fundamentos referidos anteriormente, es de suma
importancia utilizar la premisa: “Contabilidad es Información”
- A más de los fundamentos referidos anteriormente, es de suma
importancia utilizar la premisa: “Contabilidad es Información”
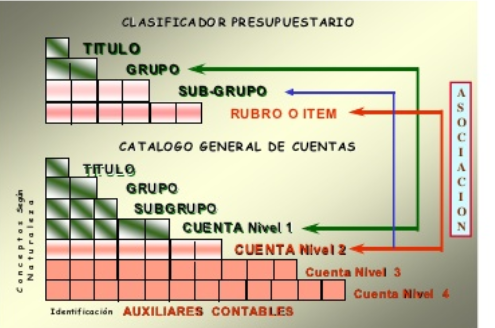
- Lógica de Integración Contable Presupuestaria
- Para lograr consistencia en la información financiera producida
en las entidades del Sector Público no Financiero,
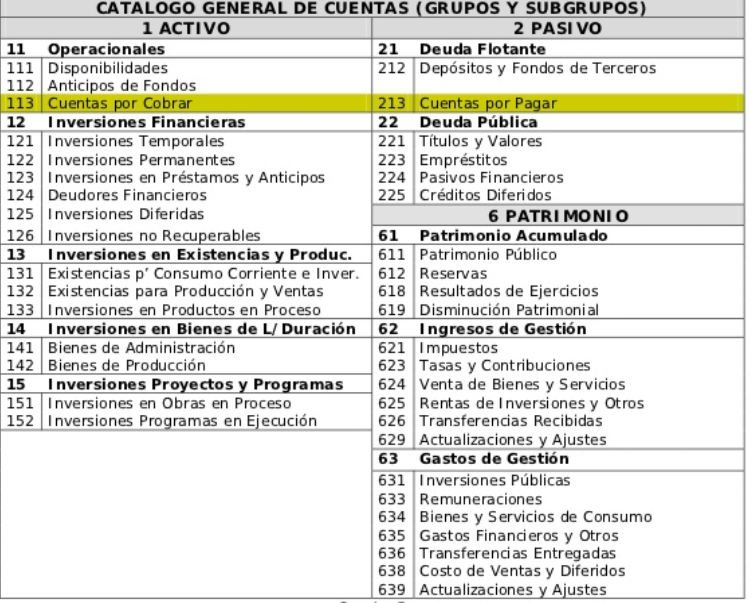
- a) Conceptos de grupos del Clasificador Presupuestario de
Ingresos y Gastos, a las cuentas de nivel 1 de Cuentas por
Cobrar y de Cuentas por Pagar, respectivamente
- b) Conceptos de subgrupos y rubros o ítem del
Clasificador, a cuentas de nivel 2; y
- c) Si el presupuesto hubiere sido aprobado a nivel de subgrupo y no se deseara desglosarlo a ítem, el
nivel de subgrupo se asociará a las cuentas de nivel 2.
- a) Conceptos de grupos del Clasificador Presupuestario de
Ingresos y Gastos, a las cuentas de nivel 1 de Cuentas por
Cobrar y de Cuentas por Pagar, respectivamente
- Para lograr consistencia en la información financiera producida
en las entidades del Sector Público no Financiero,
Medienanhänge
Möchten Sie kostenlos Ihre eigenen Mindmaps mit GoConqr erstellen? Mehr erfahren.