
35802387
Description

Created by KAREN JULIETH ARIAS CORTES

|
Created by KAREN JULIETH ARIAS CORTES
over 4 years ago
|
|
Flowchart nodes
- EL CONTROL, COMO FASE DEL PROCESO ADMINISTRATIVO.
- ¿QUE ES EL CONTROL?
- EL CONTROL EN EL PROCESO ADMINISTRATIVO, ES LA EVALUACION Y MEDICION DE LA EJECUCION DE LOS PLANES, CON EL FIN DE DETECTAR Y PREVEER DESVIACIONES PARA ESTABLECER LAS MEDIDAS CORRECTIVAS NECESARIAS.
- http://Concepto, importancia, etapas, técnicas y herramientas de control. https://concepto.de/control-en-administracion/ https://www.gestiopolis.com/control-como-funcion-administrativa-en-la-empresa/
- IMPORTANCIA DEL CONTROL
- EL CONTROL ES IMPORTANTE PORQUE PERMITE QUE LAS ACTIVIDADES Y PROCESOS EN LAS EMPRESAS SE EFECTUEN DE LA MEJOR MANERA Y SE PUEDAN SOLVENTAR LOS PROBLEMAS QUE SURJAN, ASI COMO OBTENER APRENDIZAJES A PARTIR DE LA REALIZACION DE ESTOS PROCESOS PARA PODER HACER MEJORAS A FUTURO.
- TECNICAS DE CONTROL
- HERRAMIENTAS DE CONTROL
- ETAPAS DE CONTROL
- 1. ESTABLECER ESTANDARES: EN ESTA FASE INICIAL SE AFINAN Y DEFINEN LOS PARAMETROS DE MEDICION O EVALUACION, SIN LOS CUALES SERIA IMPOSIBLE SABER QUE TAN BIEN O MAL SALE EL PRODUCTO. ESTO IMPLICA 4 TIPOS DE ESTANDARES: DE CANTIDAD (VOLUMEN DE PRODUCCION, CANTIDAD DE EXISTENCIAS, ETC.), DE CALIDAD (EXACTITUD, LOGRO DE PRODUCTO), DE TIEMPO (TIEMPOS DE PRODUCCION) Y DE COSTOS (COSTO DE VENTAS, COSTOS DE PRODUCCION, ETC.).
- 2. EVALUACION DE DESEMPEÑO: LA MEDICION PROPIAMENTE DICHA DE LOS PROCESOS ORGANIZACIONALES.
- 3. COMPARACION DE DESEMPEÑO: SE COTEJA LOS MARGENES ESPERADOS DEL DESEMPEÑO CON AQUELLOS OBTENIDOS, SE LOS COMPARA CON LAS ESTANDARES INICIALES PARA DETERMINAR EL MARGEN DE EXITO U ERROR.
- 4. OPCION CORRECTIVA: SE ELABORA UN INFORME QUE REGISTRE TODO LO ANTERIOR Y SE ARROJA TODAS LAS ACCIONES NECESARIAS PARA MEJORAR O PERFECCIONAR EL PROCESO, COMO DETERMINAR A QUE ALTURA DE LA ESTRUCTURA EMPRESARIAL ESTAN LOS PROBLEMAS Y CUALES SON SUS POSIBLES SOLUCIONES.
- ENTRE LAS DIFERENTES TECNICAS DE CONTROL SE PUEDEN MENCIONAR LAS SIGUIENTES:
- * CONTABILIDAD * AUDITORIA * PRESUPUESTOS * REPORTES, INFORMES * ARCHIVOS (MEMORIAS DE EXPEDIENTE) * COMPUTARIZADOS * MECANIZADOS * GRAFICAS Y DIGRAMAS * PROCESO, PROCEDIMIENTOS, GANTT * ESTUDIO DE METODO, TIEMPOS Y MOVIMIENTOS * METODOS CUANTITATIVOS * MODELOS MATEMATICOS * INVESTIGACION DE OPERACIONES * ESTADISTICA * CALCULOS PROBALISTICOS
- * FLUJOGRAMA: PERMITE IDENTIFICAR EL MEJOR CAMINO QUE EL PRODUCTO O SERVICIO RECORRERA EN EL PROCESO. * DIAGRAMA DE ISHIKAWA: SE UTILIZA PARA IDENTIFICAR LAS POSIBLES CAUSAS DE UN PROBLEMA Y SUS EFECTOS, POR MEDIO DE LA RELACION ENTRE EL EFECTO Y TODAS LAS POSIBLES CAUSAS QUE PUEDEN CONTRIBUIR A TAL FIN. *TABLA DE DATOS: PERMITE RECAUDAR INFORMACION DE FORMA METODICA Y SISTEMATICA CON EL FIN DE QUE RESULTE FACIL DE REVISAR Y OBSERVAR TENDENCIAS EN EL COMPORTAMIENTO. *HOJAS DE VERIFICACION: SE UTILIZAN PARA CERTIFICAR EL CUMPLIMIENTO DE CIERTAS ACTIVIDADES O PARA EVALUAR EN QUE NIVEL DE CUMPLIMIENTO SE ENCUENTRAN ALGUNOS PROCESOS. *DIAGRAMA DE PARETO: RECURSO GRAFICO UTILIZADO PARA ESTABLECER UN ORDEN EN LAS CAUSAS DE LAS PERDIDAS Y COMO DEBEN SER SUBSANADAS. * HISTOGRAMAS: SU OBJETIVO ES MOSTRAR UNA DISTRIBUCION DE FRECUENCIAS DE DATOS OBTENIDOS CON BASE EN MEDICIONES. *DIAGRAMA DE DISPERSION: MUESTRA LO QUE ACONTECE CON UNA VARIABLE CUANDO OTRO HA CAMBIADO. SON REPRESENTACIONES DE DOS O MAS VARIABLES QUE SE ORGANIZAN EN UN GRAFICO, UNA EN FUNCION DE LA OTRA.
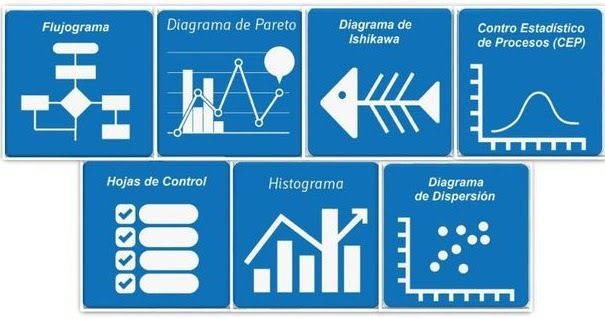
- LAS HERRAMIENTAS DE CONTROL DE CALIDAD SE UTILIZAN PARA DETERMINAR, MEDIR, ANALIZAR Y PROPONER SOLUCIONES A LOS PROBLEMAS IDENTIFICADOS QUE INTERFIEREN CON EL RENDIMIENTO DE LOS PROCESOS DE LA ORGANIZACION AYUDANDO A MEJORAR LOS MEDIDORES DE CALIDAD. A CONTINUACION ALGUNAS HERRAMIENTAS PRINCIPALES:
Want to create your own Flowcharts for free with GoConqr? Learn more.