
26919801
Descripción
Test por Peter Müller, actualizado hace más de 1 año
|
|
Creado por Peter Müller
hace alrededor de 6 años
|
|
Pregunta 1
Pregunta
1
Gemeinkosten?
die Miete für die Montagehalle
Respuesta
- True
- False
Pregunta 2
Pregunta
2 Gemeinkosten?
das Gehalt des Werkstattleiters
Respuesta
- True
- False
Pregunta 3
Pregunta
3 Gemeinkosten?
die Energiekosten des gesamten Unternehmens
Respuesta
- True
- False
Pregunta 4
Pregunta
4 Gemeinkosten?
die Aufwendungen für das Marketing, den Vertrieb und die Verwaltung
Respuesta
- True
- False
Pregunta 5
Pregunta
5 Gemeinkosten?
Kleinteile wie Schrauben, Muttern, Montagematerial
Respuesta
- True
- False
Pregunta 6
Pregunta
5 Gemeinkosten?
Kleinteile wie Schrauben, Muttern, Montagematerial
Respuesta
- True
- False
Pregunta 7
Pregunta
6 Gemeinkosten?
Betriebsmittel wie Öl und Schmierstoffe.
Respuesta
- True
- False
Pregunta 8
Pregunta
6 Gemeinkosten?
die Materialkosten für ein Stück
Respuesta
- True
- False
Pregunta 9
Pregunta
9 Gemeinkosten?
die Personalkosten für die Montage je Rad.
Respuesta
- True
- False
Pregunta 10
Pregunta
10 Sekundäre Gemeinkosten?
die kalkulatorische Miete für die Räume
Respuesta
- True
- False
Pregunta 11
Pregunta
11 Sekundäre Gemeinkosten?
das Gehalt des Lagermeisters
Respuesta
- True
- False
Pregunta 12
Pregunta
12 Sekundäre Gemeinkosten?
Die Abschreibungsraten für das Inventar sowie die genutzten Flurförderzeuge
Respuesta
- True
- False
Pregunta 13
Pregunta
13 Sekundäre Gemeinkosten?
Heiz- und Stromkosten je Quadratmeter Fläche.
Respuesta
- True
- False
Pregunta 14
Pregunta
14 Einzelkosten?
Respuesta
-
die Materialkosten für ein Stück
-
die Energiekosten des gesamten Unternehmens
-
die Miete für die Montagehalle
Pregunta 15
Pregunta
15 Gemeinkosten?
Respuesta
-
die Energiekosten des gesamten Unternehmens
-
Kleinteile wie Schrauben, Muttern, Montagematerial
-
die Materialkosten für ein Stück
Pregunta 16
Pregunta
Mit dem [blank_start]Betriebsabrechnungsbogen[blank_end] (BAB) [blank_start]Gemeinkosten[blank_end] berechnen.
Respuesta
-
Betriebsabrechnungsbogen
-
Gemeinkosten
Pregunta 17
Pregunta
Eine häufig angewendete Methode, um die Höhe der [blank_start]Gemeinkosten[blank_end] zu ermitteln, ist der
[blank_start]Betriebsabrechnungsbogen[blank_end]. Hier werden zuerst alle [blank_start]Kosten[blank_end] erfasst, auch die aus der innerbetrieblichen Leistungsverrechnung, und dann auf die beteiligten [blank_start]Kosten[blank_end]stellen und [blank_start]Kosten[blank_end]träger gerecht verteilt. Sind so alle [blank_start]Aufwendungen[blank_end] aufgelistet, können die [blank_start]Zuschlagssätze[blank_end] für Gemeinkosten ermittelt werden. Diese werden für die [blank_start]Kalkulation[blank_end] der Selbstkosten einer betrieblichen Leistung benötigt.
Respuesta
-
Gemeinkosten
-
BAB
-
Kosten
-
Kosten
-
Kosten
-
Aufwendungen
-
Zuschlagssätze
-
Kalkulation
Pregunta 18
Pregunta
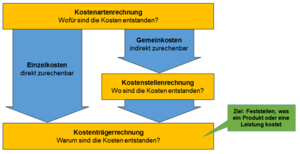
In einer zweiten Methode der Kostenrechnung, der [blank_start]Kostenstellenrechnung[blank_end], werden einzelne Kostenträgerbereiche zu Kostenstellen zusammengefasst. [blank_start]Gemeinkosten[blank_end] sind dann all jene Kosten, die nicht im direkten Zusammenhang mit der Leistungserbringung der Kostenstelle stehen. Der Radfabrikant könnte die Fertigung von Mountainbikes etwa unter einer Kostenstelle zusammenfassen.
Respuesta
-
Kostenstellenrechnung
-
Kostenstellen
-
Gemeinkosten
-
Kostenstelle
Pregunta 19
Pregunta
Das allgemeine Kalkulationsschema berücksichtigt verschiedene [blank_start]Gemeinkosten[blank_end]:
[blank_start]Einzelkosten[blank_end] des Materials
+ Materialgemeinkosten
+ [blank_start]Einzelkosten[blank_end] der Fertigung
+ Fertigungsgemeinkosten (als Prozentsatz von den Einzelkosten der Fertigung)
= [blank_start]Herstellkosten[blank_end]
+ [blank_start]Vertriebsgemeinkosten[blank_end] (als Prozentsatz von den Herstellkosten)
+ [blank_start]Verwaltungsgemeinkosten[blank_end] (als Prozentsatz von den Herstellkosten)
= [blank_start]Selbstkosten[blank_end]
Respuesta
-
Gemeinkosten
-
Einzelkosten
-
Einzelkosten
-
Herstellkosten
-
Selbstkosten
-
Herstellkosten
-
Einzelkosten
-
Herstellkosten
-
Herstellkosten
-
Einzelkosten
-
Vertriebsgemeinkosten
-
Fertigungsgemeinkosten
-
Verwaltungsgemeinkosten
-
Materialgemeinkosten
Pregunta 20
Pregunta
Die Definition des Begriffes Gemeinkosten
Unter [blank_start]Gemeinkosten[blank_end] versteht der Betriebswirtschaftler alle Kosten, die [blank_start]nicht[blank_end] direkt einem Produkt oder einer Dienstleistung zugeordnet werden können. Für die Beurteilung der Leistungserbringung ist es dann notwendig, diese [blank_start]Kosten[blank_end] unter Anwendung bestimmter [blank_start]Schlüssel[blank_end] auf [blank_start]alle[blank_end] beteiligten Artikel oder Leistungen aufzuteilen.
In einer [blank_start]Kostenträgerrechnung[blank_end] sind Gemeinkosten allgemeine Aufwendungen, die innerhalb des [blank_start]Herstellprozesses[blank_end] entstehen und den eigentlichen [blank_start]Kostenträgern[blank_end] nicht direkt zugeordnet werden können. Dabei wird unter einem [blank_start]Kostenträger[blank_end] das [blank_start]Produkt[blank_end] oder die [blank_start]Dienstleistung[blank_end] des Betriebes verstanden, mit dem [blank_start]Umsatz[blank_end] erzielt wird. Bei einem Hersteller für Fahrräder verschiedener Ausführungen und Größen ist jede einzelne Variante ein [blank_start]Kostenträger[blank_end].
Respuesta
-
Gemeinkosten
-
Wähle aus.
-
nicht
-
Wähle aus.
-
Kosten
-
Wähle aus.
-
Schlüssel
-
Wähle aus.
-
alle
-
Wähle aus.
-
Kostenträgerrechnung
-
Wähle aus.
-
Herstellprozesses
-
Wähle aus.
-
Kostenträgern
-
Wähle aus.
-
Kostenträger
-
Wähle aus.
-
Produkt
-
Wähle aus.
-
Dienstleistung
-
Wähle aus.
-
Umsatz
-
Wähle aus.
-
Kostenträger
-
Wähle aus.
Pregunta 21
Pregunta
Einzelkosten des Materials
+ [blank_start]Materialgemeinkosten[blank_end]
+ Einzelkosten der Fertigung
+ Fertigungsgemeinkosten (als Prozentsatz von den Einzelkosten der Fertigung)
= [blank_start]Herstellkosten[blank_end]
+ Vertriebsgemeinkosten (als Prozentsatz von den Herstellkosten)
+ Verwaltungsgemeinkosten (als Prozentsatz von den Herstellkosten)
= [blank_start]Selbstkosten[blank_end]
Respuesta
-
Materialgemeinkosten
-
Herstellkosten
-
Selbstkosten
Pregunta 22
Pregunta
Wofür braucht ein [blank_start]Unternehmen[blank_end] ein Gemeinkostencontrolling?
Als [blank_start]Unternehmer[blank_end] hast du deine [blank_start]Kosten[blank_end] ständig im Blick, verhandelst mit Zulieferern oder Dienstleistern. Dabei stehen oft die [blank_start]Einzelkosten[blank_end] im Mittelpunkt – da wird um jeden Prozentpunkt verbissen gefeilscht. Genauso wichtig sind jedoch die [blank_start]Gemeinkosten[blank_end]. Es nützt nichts, im [blank_start]Materialeinkauf[blank_end] zwei Euro zu sparen, wenn die Strombezugskosten gleichzeitig um 10 Prozent steigen. Erhöhungen bei den Gemeinkosten „schleichen“ sich meist ein – der Strompreis wächst, der Werbemittelanbieter wird teurer, der Heizpreis steigt, ein hoher Krankenstand in der Verwaltung wurde mit einer zusätzlichen Zeitarbeitskraft aufgefangen. Erst ein Gemeinkostencontrolling (heute spricht man sogar schon von einem Gemeinkostenmanagement) erlaubt dir zu erkennen, wann du gegensteuern musst. Das ist der Punkt, an dem absehbar ist, dass die Verkaufspreise deiner Produkte nicht mehr alle Kosten decken und einen angemessenen [blank_start]Gewinn[blank_end] erwirtschaften. Dann musst du reagieren, sonst bist du nicht mehr [blank_start]wettbewerbsfähig[blank_end].
Respuesta
-
Unternehmer
-
Kosten
-
Einzelkosten
-
Gemeinkosten
-
Gewinn
-
wettbewerbsfähig
-
Unternehmen
-
Materialeinkauf
¿Quieres crear tus propios Tests gratis con GoConqr? Más información.