
1840792
Descripción

Mapa Mental por nanda.anjos, actualizado hace más de 1 año

|
Creado por nanda.anjos
hace casi 12 años
|
|
Princípios de contabilidade
- Essência das doutrinas e
teorias relativas à ciência da
contabilidade
- Objeto da
contabilidade =
PATRIMÔNIO
- 1. ENTIDADE
- Autonomia patrimonial - O tratamento
destinado à pessoa juridica da empresa
deve ser distinto das pessoas fisícas
e/ou jurídicas de seus sócios. O
patrimônio da entidade não se mistura
com o patrimônio de seus sócios.
- O patrimônio
pertence a
ENTIDADE e
recíproca não é
verdadeira
- A soma ou agregação
contabil de patrimonios
não resulta em nova
entidade, mas numa
unidade de natureza
economico-contabil
- Autonomia patrimonial - O tratamento
destinado à pessoa juridica da empresa
deve ser distinto das pessoas fisícas
e/ou jurídicas de seus sócios. O
patrimônio da entidade não se mistura
com o patrimônio de seus sócios.
- 2. CONTINUIDADE
- Pressupõe que a entidade
continuará em operação
no futuro
- Base dos principios
juntamente com o da
Entidade
- Fortemente
vinculada com
o principio da
competência e
vice-versa
- Não há correlação com o
contrato social
- Pressupõe que a entidade
continuará em operação
no futuro
- 3. OPORTUNIDADE
- Refere-se ao processo de
mensuração e apresentação dos
componentes patrimoniais para
produzir informações INTRGRAS E
TEMPESTIVAS
- INTEGRIDADE -
necessidade das
variações serem
conhecidas na sua
totalidade sem qq falta
ou excesso. baseadas
em documentos,
contratos, etc.
- TEMPESTIVIDADE -
obriga que as
variações sejam
registradas no
momento em que
ocorrerem, mesmo na
hipotese de alguma
incerteza
- INTEGRIDADE -
necessidade das
variações serem
conhecidas na sua
totalidade sem qq falta
ou excesso. baseadas
em documentos,
contratos, etc.
- A falta de INTEGRIDADE e
TEMPESTIVIDADE na produção e na
divulgação da informação contábil pode
ocasionar a perda da sua relevência, por
isso é necessário ponderar a relçaõ entre
a oportunidade e a confiabilidade da
informação
- Refere-se ao processo de
mensuração e apresentação dos
componentes patrimoniais para
produzir informações INTRGRAS E
TEMPESTIVAS
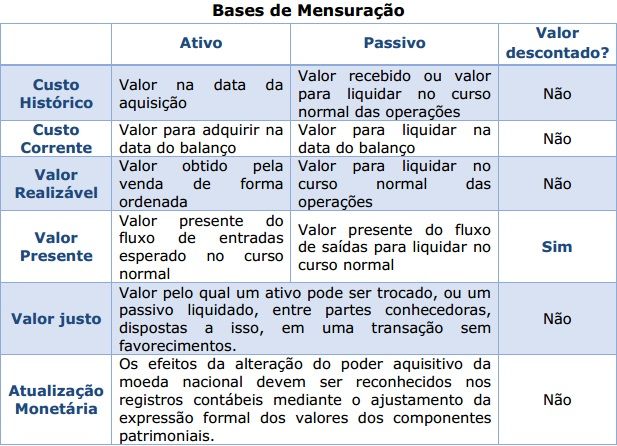
- 4. REGISTRO PELO
VALOR ORIGINAL
- determina que as componentes do
patrimônio devem ser inicialmente
registrados pelos valores originais
das transações, expressos em
moedas nacionais
- Resultantes da
atualização
monetária
- moeda não representa
unidade cte em termos do
poder aquisitivo
- para que a avaliação do patrimonio
possa manter os valores das transações
originais, é necessário atualizar sua
expressão formal em moeda nacional
- a atualização monetaria não
representa nova avaliação
mas tão somente
ajustamento dos valores
originais p/ determinada data
- moeda não representa
unidade cte em termos do
poder aquisitivo
- determina que as componentes do
patrimônio devem ser inicialmente
registrados pelos valores originais
das transações, expressos em
moedas nacionais
- 5. COMPETÊNCIA
- Os efeitos das transações e
outros eventos sejam
reconhecidos nos periodos a
que se referem, independente
do recebiento ou pagamento
- Pressupões a simultaneidade
da confrontação de receitas e
despesas correlatas
- Os efeitos das transações e
outros eventos sejam
reconhecidos nos periodos a
que se referem, independente
do recebiento ou pagamento
- 6.PRUDÊNCIA
- determina a doção do MENOR valor para os
componentes do ativo e do MAIOR para os do
passivo, sempre q se apresentem alternativas
igualmente válidas para a quantificação das
mutações patrimoniais que alterem o
patrimônio
- pressupõe o emprego de certo
grau de precaução no exercicio dos
julgamentos necessários às
estimativas em certas condições de
incerteza, no sentido de que ativos
e receitas não sejam
superestimados e que passivos e
despesas não sejam subestimados
- determina a doção do MENOR valor para os
componentes do ativo e do MAIOR para os do
passivo, sempre q se apresentem alternativas
igualmente válidas para a quantificação das
mutações patrimoniais que alterem o
patrimônio
Recursos multimedia adjuntos
¿Quieres crear tus propios Mapas Mentales gratis con GoConqr? Más información.