
29474887
Descripción

Creado por Yeidis Moreno

|
Creado por Yeidis Moreno
hace más de 5 años
|
|
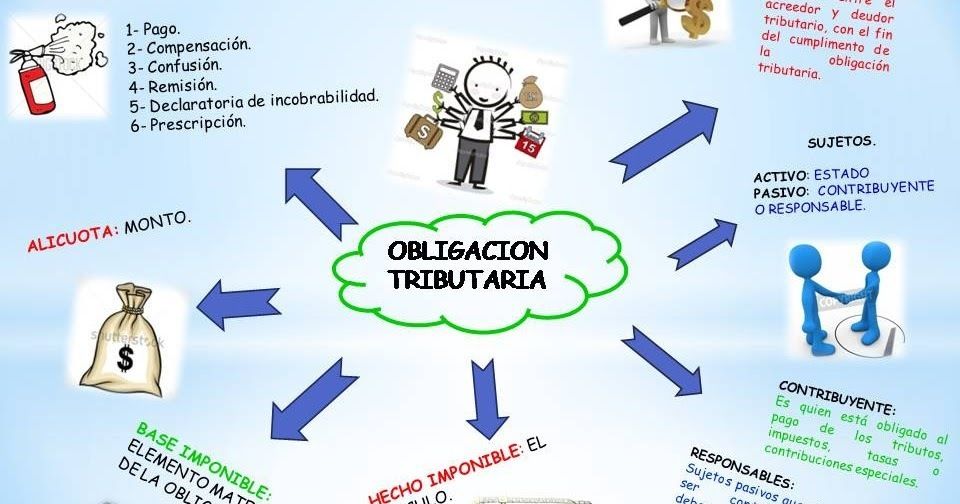
OBLIGACIONES TRIBUTARIAS
- FORMAL
- Se refieren al procedimiento que se debe seguir cumplir con la
obligación sustancial de pagar el tributo.
- Se refieren al procedimiento que se debe seguir cumplir con la
obligación sustancial de pagar el tributo.
- SUSTANCIAL
- Se refiere a la obligación material de satisfacer el pago
del tributo impuesto por el ente facultado para ello.
- Se refiere a la obligación material de satisfacer el pago
del tributo impuesto por el ente facultado para ello.
- ELEMENTOS
- Sujeto activo
- Es quien está facultado por la ley para administrar y percibir los tributos, en su beneficio o en
beneficio de otros entes. A nivel nacional el sujeto activo es el Estado representado por el
Ministro de Hacienda y más concretamente por la Dirección de Impuestos y Aduanas Nacionales.
- Es quien está facultado por la ley para administrar y percibir los tributos, en su beneficio o en
beneficio de otros entes. A nivel nacional el sujeto activo es el Estado representado por el
Ministro de Hacienda y más concretamente por la Dirección de Impuestos y Aduanas Nacionales.
- Sujeto pasivo
- Son las personas naturales o jurídicas obligadas al pago de los tributos siempre que se realice el
hecho generador de esta obligación tributaria sustancial (pagar el impuesto), y deben cumplir las
obligaciones formales o accesorias etc.
- Son las personas naturales o jurídicas obligadas al pago de los tributos siempre que se realice el
hecho generador de esta obligación tributaria sustancial (pagar el impuesto), y deben cumplir las
obligaciones formales o accesorias etc.
- Hecho generador
- Son las manifestaciones externas del hecho imponible, definido por el Modelo de Código tributario
para América Latina (Art. 37) en la siguiente forma: “El hecho generador es el presupuesto establecido
por la ley para tipificar el tributo y cuya realización origina el nacimiento de la obligación tributaria”.
- Hecho imponible
- Es el hecho económico considerado por la ley sustancial como elemento factico de la obligación
tributaria, (Materialización del hecho generador previsto en las normas).
- Es el hecho económico considerado por la ley sustancial como elemento factico de la obligación
tributaria, (Materialización del hecho generador previsto en las normas).
- Causación
- Se refiere el momento específico en que surge o se configura la obligación
respecto de cada una de las operaciones materia del impuesto.
- Se refiere el momento específico en que surge o se configura la obligación
respecto de cada una de las operaciones materia del impuesto.
- Base gravable
- Es el valor monetario o unidad de medida del hecho imponible sobre el cual se aplica la
tarifa del impuesto para establecer el valor de la obligación tributaria.
- Es el valor monetario o unidad de medida del hecho imponible sobre el cual se aplica la
tarifa del impuesto para establecer el valor de la obligación tributaria.
- Tarifa
- Una vez conocida la base imponible se le aplica la tarifa, la cual se define como “una magnitud
establecida en la Ley, que, aplicada a la base gravable, sirve para determinar la cuantía del tributo”.
- Una vez conocida la base imponible se le aplica la tarifa, la cual se define como “una magnitud
establecida en la Ley, que, aplicada a la base gravable, sirve para determinar la cuantía del tributo”.
- Periodo gravable
- El periodo gravable es el lapso temporal en el sujeto pasivo o responsable debe declarar y pagar el
impuesto creado, como puede ser anual en el caso de impuesto a la renta; bimestral o cuatrimestral
en el caso del impuesto a las ventas, etc.
- El periodo gravable es el lapso temporal en el sujeto pasivo o responsable debe declarar y pagar el
impuesto creado, como puede ser anual en el caso de impuesto a la renta; bimestral o cuatrimestral
en el caso del impuesto a las ventas, etc.
- Sujeto activo
- En Colombia la obligación tributaria tiene su origen en la constitución
nacional, en su artículo 95 que trata sobre los deberes del ciudadano.
- El numeral 9 de este artículo señala
claramente que es deber de todo
ciudadano.
- Contribuir al financiamiento de los gatos e inversiones del
Estado dentro de conceptos de justicia y equidad.
- Contribuir al financiamiento de los gatos e inversiones del
Estado dentro de conceptos de justicia y equidad.
- El numeral 9 de este artículo señala
claramente que es deber de todo
ciudadano.
- La misma constitución es quien reglamenta la potestad de
crear tributos, lo cual hace en el artículo 338.
Recursos multimedia adjuntos
¿Quieres crear tus propios Mapas Mentales gratis con GoConqr? Más información.