
39837124
Descripción

Mapa Mental por Evelyn Lara, actualizado hace más de 1 año

|
Creado por Evelyn Lara
hace alrededor de 2 años
|
|
Características del
costo promedio
ponderado (WACC)
- Es una medida que permite realizar valuaciones adecuadas, y
aún mejor contribuir a maximizar el valor de las
organizaciones.
- Para traer a valor presente los flujos de efectivo,
es necesario calcular la tasa de descuento la cual
debe ser igual al costo de financiamiento de la
empresa.
- Ese valor se obtiene con el calculo del Costo
Promedio Ponderado de Capital, por sus siglas
en ingles Weighted Average Cost of Capital
(WACC)
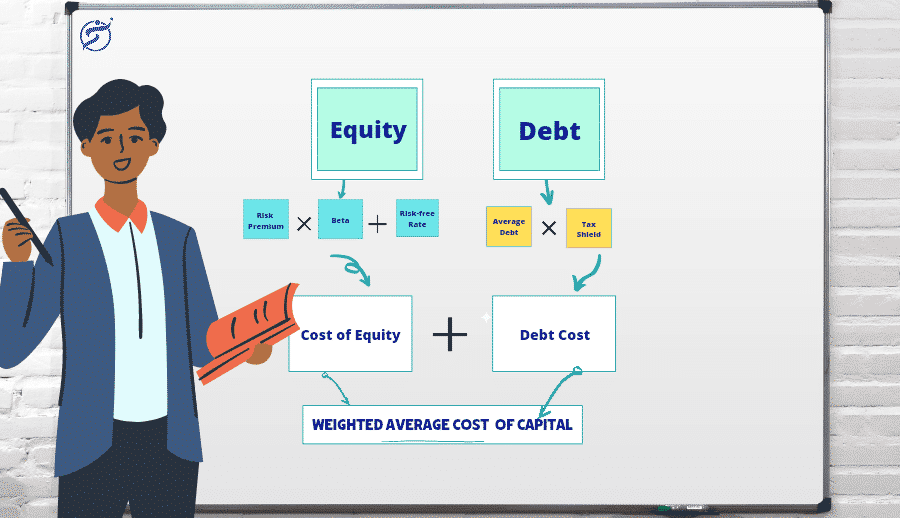
- Procedimiento
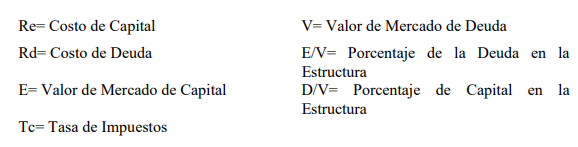
- 1. Determinar el coste del capital propio (Re): puede
estimarse utilizando diferentes modelos de valoración de
activos de capital (CAPM).
- 2. Calcular el coste de la deuda (Rd): es el tipo de interés que
los inversores exigen por asumir el riesgo de la deuda de la
empresa.
- 3. Determinar los valores de mercado de la
deuda (Deuda y Equity o capital): se basan en
los precios actuales de mercado.
- 4. Calcular el tipo impositivo que grava los
beneficios empresariales (Tc) y cuyo resultado
constituye la factura tributaria a pagar a la
Hacienda de cada país.
- 5. Aplicar la
Fórmula del WACC
- Los datos financieros de “Tecnologías
Emergentes S.A.” son los siguientes (en
euros): Capital propio (E): 2.500.000€
Deuda (D): 1.000.000€ Coste del capital
propio (Re): 8% Coste de la deuda (Rd):
5% Tasa impositiva corporativa (Tc): 25%
- Primero, calculamos el valor total de la empresa
(V), que es la suma del capital propio y la deuda:
V=E+D=2.500.000 + 1.000.000= 3.500.000€.
- Posteriormente, se aplica la fórmula del
WACC: WACC = (2.500.000 / 3.500.000) x 8%
+ (1.000.000 / 3.500.000) x 5% x (1-0,25) =
0,0571+0,0107=0,0678 o 6,78%
- Posteriormente, se aplica la fórmula del
WACC: WACC = (2.500.000 / 3.500.000) x 8%
+ (1.000.000 / 3.500.000) x 5% x (1-0,25) =
0,0571+0,0107=0,0678 o 6,78%
- Primero, calculamos el valor total de la empresa
(V), que es la suma del capital propio y la deuda:
V=E+D=2.500.000 + 1.000.000= 3.500.000€.
- Los datos financieros de “Tecnologías
Emergentes S.A.” son los siguientes (en
euros): Capital propio (E): 2.500.000€
Deuda (D): 1.000.000€ Coste del capital
propio (Re): 8% Coste de la deuda (Rd):
5% Tasa impositiva corporativa (Tc): 25%
- 1. Determinar el coste del capital propio (Re): puede
estimarse utilizando diferentes modelos de valoración de
activos de capital (CAPM).
- Ese valor se obtiene con el calculo del Costo
Promedio Ponderado de Capital, por sus siglas
en ingles Weighted Average Cost of Capital
(WACC)
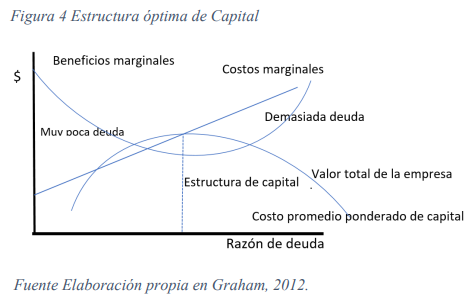
- El valor total de la empresa se sitúa en su
nivel máximo y el costo promedio ponderado
del capital se sitúa en su nivel mínimo.
- Un coste de capital más alto generalmente
indica un mayor riesgo percibido por los
inversores y acreedores. Esto puede deberse
a una variedad de factores, como
inestabilidad en los flujos de caja, un sector
volátil, o una estructura de capital con alto
endeudamiento.
- Por el contrario, un WACC bajo sugiere
que la empresa es capaz de
financiarse a un coste menor, lo que
a menudo se asocia con un perfil de
riesgo más bajo.
- Un coste de capital más alto generalmente
indica un mayor riesgo percibido por los
inversores y acreedores. Esto puede deberse
a una variedad de factores, como
inestabilidad en los flujos de caja, un sector
volátil, o una estructura de capital con alto
endeudamiento.
- Metodos de valoración:
- FREE CASH
FLOW
- Esto es el flujo de fondos generado
por las operaciones sin tener en
cuenta el endeudamiento, después
de impuestos. Para calcular el
valor de la empresa mediante este
método se realiza el descuento de
los cash flows utilizando el costo
promedio ponderado de deuda y
acciones o costo promedio
ponderado de los recursos (WACC).
- CASH
FLOW
ACCIONES
- El valor de las acciones de la empresa se
obtiene descontando el cash Flow
disponible para las acciones a la tasa de
rentabilidad exigida por los accionistas a
la empresa. Sumando este valor de las
acciones y el valor de mercado de la
deuda se determina el valor de la
empresa
- El valor de las acciones de la empresa se
obtiene descontando el cash Flow
disponible para las acciones a la tasa de
rentabilidad exigida por los accionistas a
la empresa. Sumando este valor de las
acciones y el valor de mercado de la
deuda se determina el valor de la
empresa
- DIVIDENDOS
- El DDM es una herramienta básica muy
utilizada en la valoración de empresas. Se
basa en la idea de que el valor de una
inversión es el valor presente de sus flujos
futuros, siendo los flujos futuros, los
dividendos.
- El DDM es una herramienta básica muy
utilizada en la valoración de empresas. Se
basa en la idea de que el valor de una
inversión es el valor presente de sus flujos
futuros, siendo los flujos futuros, los
dividendos.
- CAPITAL
CASH
FLOW
- El cash flow para los poseedores de
deuda se compone de la suma de los
intereses más la devolución del principal.
- El cash flow para los poseedores de
deuda se compone de la suma de los
intereses más la devolución del principal.
- APV
- El valor presente ajustado es el valor presente neto de
un proyecto o empresa si se financia únicamente con
fondos propios más el valor presente de cualquier
beneficio financiero.
- El valor presente ajustado es el valor presente neto de
un proyecto o empresa si se financia únicamente con
fondos propios más el valor presente de cualquier
beneficio financiero.
- FREE CASH
FLOW
- El WACC no es ni un coste ni una rentabilidad exigida,
sino unpromedio ponderado entre un coste y una
rentabilidad exigida. Denominar al WACC “cost of
capital” o“coste de los recursos” produce errores porque
no es un coste (Fernández Pablo 2013).
- Para Berk, De Marzo y Hardford
(2010) El Coste medio ponderado
de capital (CMPC) es elcoste de
capital que refleja el riesgo del
negocio global, que es el riesgo
combinado de los fondos propios y
los fondos ajenos de la empresa
- Para Court (2012), el WACC es el costo de los recursos utilizados
por la empresa al operar; esun costo desde el punto de vista de la
empresa, pero es un rendimiento desde la visión de los
proveedores de fondos, como los accionistas y e inversionistas.
- Factores que afecta al WACC
- Internos
- 1. Nivel de las tasas de
interés 2. Tasas tributarias
- 1. Nivel de las tasas de
interés 2. Tasas tributarias
- Externos
- 1. Política de la estructura de
capital 2. Política de dividendos
3. Política de inversión (activos
y riesgo)
- 1. Política de la estructura de
capital 2. Política de dividendos
3. Política de inversión (activos
y riesgo)
- Internos
- Considerar que el WACC es un coste
de oportunidad o la rentabilidad de
los activos es un error. El WACC no
es el coste de oportunidad ni la
rentabilidad de los activos: es una
media ponderada de rentabilidades
exigidas a deuda y acciones.
- Consideraciones a tener en
cuenta al calcular el WACC
- La deuda financiera (D) debe ser la suma
de la deuda a corto plazo y a largo plazo.
- Tanto la deuda financiera como los fondos propios deben tomarse a valor de
mercado, aunque también se pueden tomar a valor contable
- Se puede utilizar una WACC distinta para cada año
de las proyecciones financieras al analizar la
empresa en cuestión.
- La deuda financiera (D) debe ser la suma
de la deuda a corto plazo y a largo plazo.
Recursos multimedia adjuntos
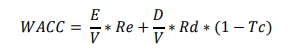
¿Quieres crear tus propios Mapas Mentales gratis con GoConqr? Más información.