
Mapa mental
LA EVOLUCION DE LA CONTABILIDAD DE COSTOS A TRAVES DEL TIEMPO
Contenido del mapa
LA EVOLUCION DE LA CONTABILIDAD DE COSTOS A TRAVES DEL TIEMPO
Inicia su evolución
- necesidades de información empresarial
- nuevos escenarios economicos
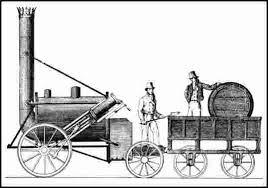
Se mostró en la Revolución Industrial, con la aparición de los talleres, antes artesanales para convertirse en fábricas.
- Invención de la máquina de vapor
- invención del telar industrial
para los años 40 y 50 la atención se centro en el conocimiento de los costos de producción
- Hacia 1880 los criterios contables utilizados no eran compatibles con las exigencias de información que requerían las empresas
- Henry Metcalfe, en 1890, se interesa por los problemas que presentan los costos indirectos de los productos, es aquí donde
- comienza el desarrollo de la contabilidad de costos.
- Henry Metcalfe, en 1890, se interesa por los problemas que presentan los costos indirectos de los productos, es aquí donde
- Hacia 1880 los criterios contables utilizados no eran compatibles con las exigencias de información que requerían las empresas
En 1910 se comienza a conectar la información sobre costos con la contabilidad general.
- Se comienza controlando y contabilizando el ciclo de las materias primas, desde las compras hasta la identificación del consumo de las mismas en la fabricación de los productos.
- Posteriormente se procedió a contabilizar la mano de obra aplicándola a los productos o procesos, llegándose por último a la contabilización de los costos indirectos de producción.
- Se comienza controlando y contabilizando el ciclo de las materias primas, desde las compras hasta la identificación del consumo de las mismas en la fabricación de los productos.
Se generaron dos tipos de actividades industriales bien diferentes entre sí
- • Las actividades que son consecuencia de pedidos de clientes
- Asignación de costos
- Los costos por órdenes específicas
- Los costos por procesos
- • Las actividades de producción continua
hacia 1930 comienza la medición de la eficiencia lograda comparando estándares físicos con los consumos resultantes que provienen de los registros contables.
- la contabilidad de costos estándares, que se perfecciona
- durante la segunda guerra mundial
- desarrollo masivo de la producción
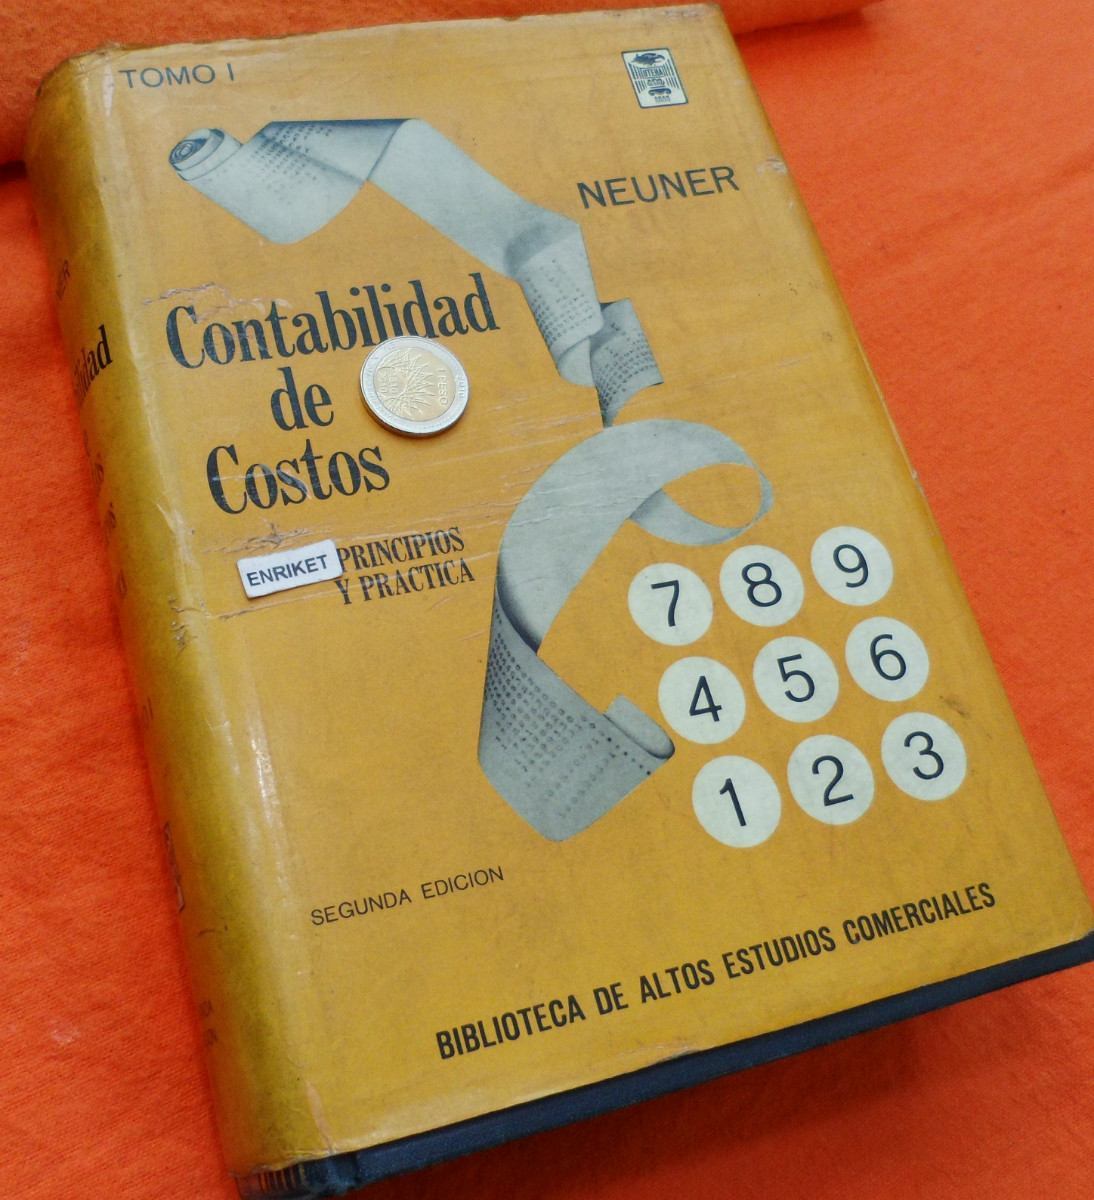
John J.W.Neuner destaca la necesidad de conocer el costo del producto o del servicio no al final de las operaciones, sino que se precisa conocer el costo a medida que las tareas se van llevando a cabo.
- la contabilidad financiera o general y la contabilidad de costos no son sistemas de información separados
- debe contribuir directa o indirectamente al mantenimiento o al aumento de las utilidades, suministrando cifras que permitan adoptar decisiones
- • Con el conocimiento de los costos unitarios, la gerencia está en condiciones para analizarlos con vistas a la reducción de los mismos. • Los costos de producción son una guía para comprobar la validez de los precios de venta. • Se facilita la preparación de informes que fundamenten las decisiones gerenciales.
El argentino Juan Carlos Vazquez define a la misma como una serie de registros contables auxiliares que interesan para el cálculo de los costos.
- • Sólo registra transacciones entre sectores internos de la empresa • El período contable al que se refiere esta contabilidad es de un mes para adaptarse a las necesidades gerenciales. • Los importes se identifican con unidades de medida
Imágenes y archivos del mapa
Información
- Descripción
- LA EVOLUCION DE LA CONTABILIDAD DE COSTOS A TRAVES DEL TIEMPO
- Creado por
- hricardo
- Visitas
- 141
- Etiquetas
- Valoración