
Mapa mental
NIF C-4 INVENTARIOS
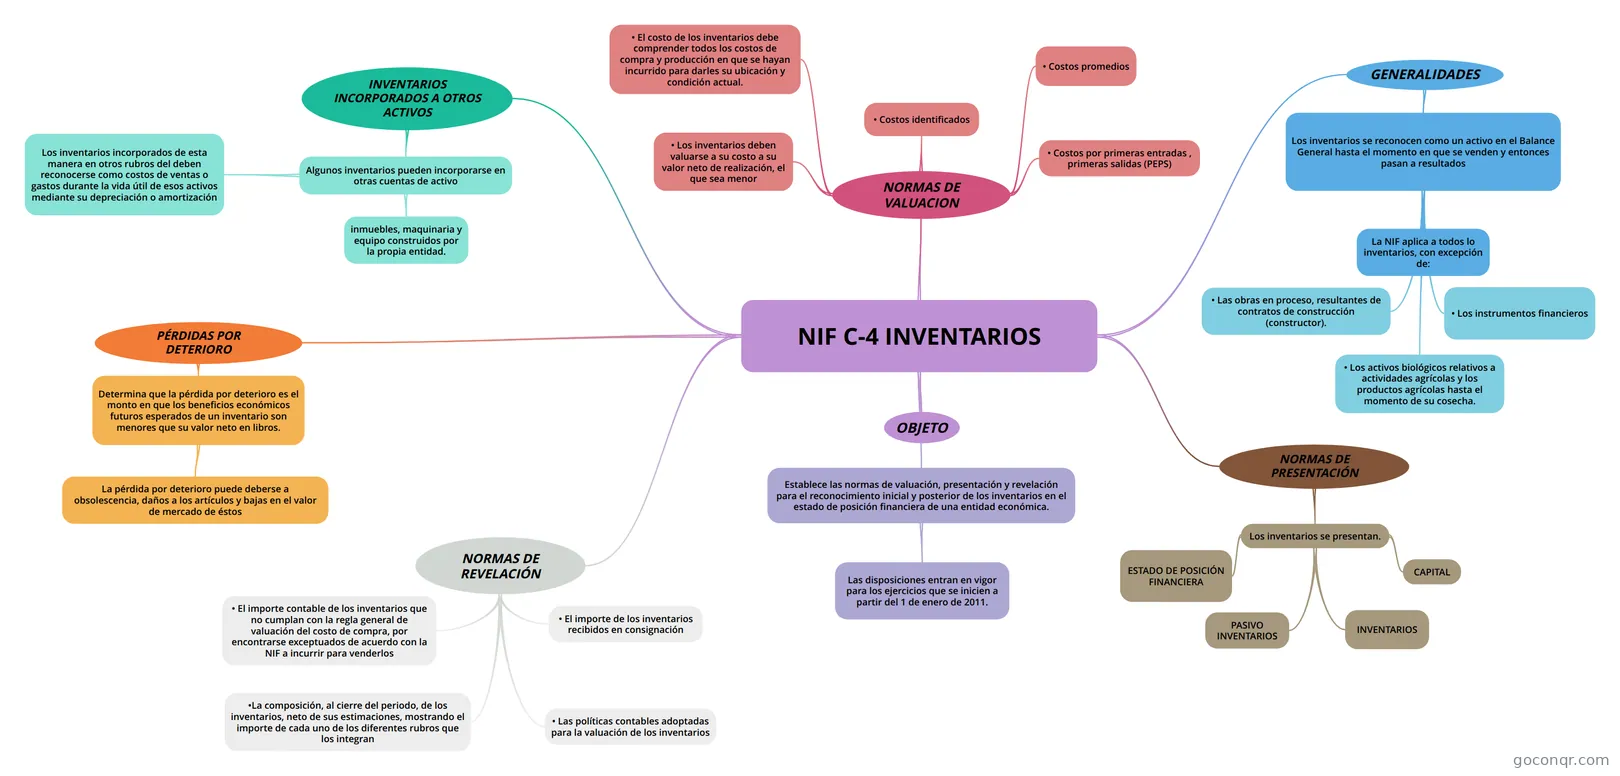
Mapa mental: NIF C-4 inventarios
Contenido del mapa
NIF C-4 INVENTARIOS
Establece las normas de valuación, presentación y revelación para el reconocimiento inicial y posterior de los inventarios en el estado de posición financiera de una entidad económica.
- Las disposiciones entran en vigor para los ejercicios que se inicien a partir del 1 de enero de 2011.
OBJETO
GENERALIDADES
- Los inventarios se reconocen como un activo en el Balance General hasta el momento en que se venden y entonces pasan a resultados
- La NIF aplica a todos lo inventarios, con excepción de:
- • Las obras en proceso, resultantes de contratos de construcción (constructor).
- • Los instrumentos financieros
- • Los activos biológicos relativos a actividades agrícolas y los productos agrícolas hasta el momento de su cosecha.
- Los inventarios se reconocen como un activo en el Balance General hasta el momento en que se venden y entonces pasan a resultados
NORMAS DE VALUACION
- • Los inventarios deben valuarse a su costo a su valor neto de realización, el que sea menor
- • El costo de los inventarios debe comprender todos los costos de compra y producción en que se hayan incurrido para darles su ubicación y condición actual.
- • Costos identificados
- • Costos promedios
- • Costos por primeras entradas , primeras salidas (PEPS)
INVENTARIOS INCORPORADOS A OTROS ACTIVOS
- Algunos inventarios pueden incorporarse en otras cuentas de activo
- inmuebles, maquinaria y equipo construidos por la propia entidad.
- Los inventarios incorporados de esta manera en otros rubros del deben reconocerse como costos de ventas o gastos durante la vida útil de esos activos mediante su depreciación o amortización
- Algunos inventarios pueden incorporarse en otras cuentas de activo
PÉRDIDAS POR DETERIORO
- Determina que la pérdida por deterioro es el monto en que los beneficios económicos futuros esperados de un inventario son menores que su valor neto en libros.
- La pérdida por deterioro puede deberse a obsolescencia, daños a los artículos y bajas en el valor de mercado de éstos
- Determina que la pérdida por deterioro es el monto en que los beneficios económicos futuros esperados de un inventario son menores que su valor neto en libros.
NORMAS DE PRESENTACIÓN
- Los inventarios se presentan.
- ESTADO DE POSICIÓN FINANCIERA
- INVENTARIOS
- PASIVO INVENTARIOS
- CAPITAL
- Los inventarios se presentan.
NORMAS DE REVELACIÓN
- • Las políticas contables adoptadas para la valuación de los inventarios
- •La composición, al cierre del periodo, de los inventarios, neto de sus estimaciones, mostrando el importe de cada uno de los diferentes rubros que los integran
- • El importe de los inventarios recibidos en consignación
- • El importe contable de los inventarios que no cumplan con la regla general de valuación del costo de compra, por encontrarse exceptuados de acuerdo con la NIF a incurrir para venderlos
Información
- Descripción
- Mapa Mental sobre NIF C-4 INVENTARIOS, creado por Arturo Arce Balbuena el 18/02/2018.
- Creado por
- Arturo Arce Balbuena
- Visitas
- 518
- Valoración