
Mapa mental
CONTABILIDADE E FINANÇAS Frey e Pfitscher
Conteúdo do mapa
CONTABILIDADE E FINANÇAS Frey e Pfitscher
Unidade 1 - Planejamento e Controle Econômico Financeiro (PCEF)
- Facilita a execução eficaz do processo de administração dos recursos investidos
- Seus instrumentos são utilizados pelas pessoas que atuam na estrutura organizacional.
- Seu conceito é amplo e se aproxima do conceito de:
- Sistema de Informações Gerenciais
- Frezatti (2006, p. 53) comenta que o SIG consiste na “espinha dorsal do controle gerencial” e que “a facilidade atual da disponibilidade das informações geradas pelos sistemas viabilizou uma abordagem mais enfática e agressiva em termos de controle gerencial”
- que integra todos os aspectos funcionais e operacionais da empresa
- No SIG a informação tem uma única entrada no sistema para favorecer o compartilhamento de dados e o potencial de rapidez no trato da informação, essenciais à qualidade do seu gerenciamento.
- Sistema de Informações Gerenciais
- Contador e administrador exercem papel dominante para a aplicação adequada de elementos básicos da contabilidade e da administração no processo de planejamento e controle
- deve haver um sistema de contabilidade por áreas de responsabilidade
- Visão Geral:
- Frezatti (2006) relata que o termo controle no universo empresarial visa garantir que as decisões tomadas realmente ocorram.
- A gestão das organizações considera três diferentes componentes, são eles:
- Planejamento
- Decidir antecipadamente
- envolve desenvolvimento de objetivos e a preparação dos diversos orçamentos para alcançá-los
- Execução
- optar por uma alternativa de ação em detrimento de outras disponíveis, em função de preferências, disponibilidades, grau de aceitação do risco etc
- Controle
- envolve atividades desenvolvidas pela administração para aumentar a possibilidade de alcançar os objetivos estabelecidos no estágio de planejamento e assegurar que todas as partes funcionem de modo coerente com as políticas da empresa
- fundamental para o entendimento do grau de desempenho atingido e quão próximo o resultado almejado se situou em relação ao planejado
- Planejamento
- A gestão das organizações considera três diferentes componentes, são eles:
- Frezatti (2006) relata que o termo controle no universo empresarial visa garantir que as decisões tomadas realmente ocorram.
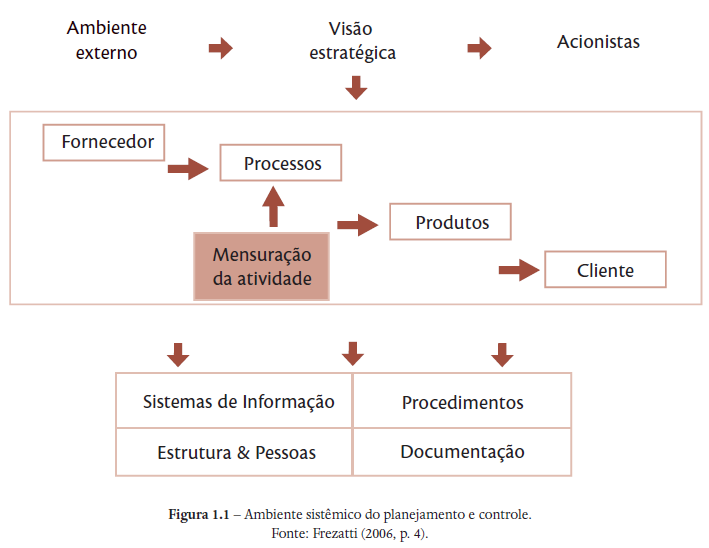
- Ambiente Sistêmico do Planejamento e Controle
- O Contador e o Administrador exercem papel dominante para a adequada aplicação dos elementos básicos no processo de PCEF
- Relação do PCEF com o sistema contábil da empresa:
- Contabilidade fornece dados históricos
- Componente financeiro de um plano de resultados é estruturado de acordo com um formato contábil
- Comparação entre os dados reais e planejados
- Relação do PCEF com o sistema contábil da empresa:
- Perfis:
- Quadrante 1:
- Predominância de foco nas atividades de planejamento
- Quadrante 2:
- Predominância de foco nas atividades de controle
- Quadrante 3:
- Significativo foco, tanto no planejamento como no controle
- é a abordagem mais desejada e recomendada
- Significativo foco, tanto no planejamento como no controle
- Quadrante 4:
- Reduzido foco tanto no planejamento como no controle
- Quadrante 1:
- Funções e Princípios:
- 1-Avaliação do efeito em potencial de todas as variáveis relevantes para a empresa
- 2-Especificação dos objetivos gerais da empresa pela administração
- 3-Estabelecimento de objetivos específicos para a empresa
- 4-Formulação e avaliação das estratégias da empresa
- 5-Preparação das premissas de planejamento
- 6-Preparação e avaiação dos planos de projetos
- 7-Preparação e aprovação de um plano de resultados a longo prazo
- 8-Preparação e aprovação de um plano de resultados a curto prazo
- 9-Realização de análises suplementares
- 10-Execução de planos
- 11-Elaboração, disseminação e utilização de relatórios de desempenho
- 12-Implantação de medidas de acompanhamento
- Três dimensões temporais diferentes do Planejamento
- Estratégico
- abrange tudo o que se refere às relações entre a empresa e seu ambiente
- Longo Prazo
- Tático
- consiste em estruturar os recursos da empresa para obter maximização do desempenho
- Médio Prazo
- Operacional
- está ligado ao alcance dos objetivos, metas e indicadores em nível operacional
- Curto Prazo
- Estratégico
- Princípios Gerais do Planejamento
- 1) Envolvimento administrativo
- subentende apoio, confiança, participação e orientação da administração
- 2) Adaptação organizacional
- objetivos e planos ajustem-se e harmonizem-se às responsabilidade organizacionais atribuídas aos diversos administradores da empresa, tanto do ponto de vista conceitual como mecânico
- 3) Contabilidade por áreas de responsabilidade
- A fim de que os dados históricos obtidos tornam-se particularmente apropriados para fins de planejamento e controle
- 4) Orientação para objetivos
- o estabelecimento de objetivos permite dispor de padrões para serem medidos e traz à tona a preocupação fundamental com a avaliação do nível de eficiência atingido pelo todo e pelas partes
- 5) Comunicação integral
- quanto mais clara e apoiada for a comunicação no processo de planejamento, mais facilmente os problemas serão tratados por todos
- 6) Expectativas realistas
- devem se referir:
- a sua dimensão temporal específica
- a um ambiente externo e interno imaginário (projetado) que existirá durante esse período
- devem se referir:
- 7) Oportunidade
- está ligada ao momento mais adequado de dispor das informações para a sua utilização
- 8) Aplicação flexível
- o processo de planejamento é um instrumento a serviço dos executivos e não uma camisa-de-força que impeça ações que, por algum motivo, não foram percebidas ou consideradas no plano
- 9) Reconhecimento do esforço individual e do grupo
- dar reconhecimento ao fato de que as realizações individuais, tanto positivas quanto negativas, devem ser identificadas e levadas em conta no processo de administração
- 10) Acompanhamento
- tanto o desempenho favorável quanto o desempenho desfavorável devem ser cuidadosamente analisados
- 1) Envolvimento administrativo
- Relacionamento entre o Orçamento e o PCEF
- fornecem roteiros para atingir os objetivos da empresa tanto a curto como a longo prazo
- cria mecanismos de controle que envolvem todas as suas atividades operacionais e não operacionais
- são necessários em todas as atividades da empresa, mas principalmente nas atividades das áreas financeira e econômica
- É o processo formal que conduz a administração da empresa a acompanhar as diretrizes de mudanças e a rever as metas já estabelecidas.
Unidade 2 - Orçamentos Empresariais e Demonstrações Financeiras Projetadas: Elaboração e Execução
- Orçamento
- exercício feito anualmente, expressando em termos financeiros o resultado da empresa para o próximo ano
- surge como sequência à montagem do plano estratégico, permitindo focar e identificar, num horizonte menor de um exercício fiscal, as suas ações mais importantes
- Padoveze (2008, p. 501), “orçar significa processar todos os dados constantes do sistema de informação contábil de hoje, introduzindo os dados previstos para o próximo exercício, considerando as alterações já definidas para o próximo exercício”
- valioso instrumento de planejamento e controle das operações da empresa, qualquer que seja seu ramo de atuação, natureza ou porte
- pode ser utilizado, com as devidas adaptações, como ferramenta para controle e avaliação de desempenho das atividades empresariais visando a alcançar seus objetivos
- ferramenta ideal para o processo de congruência de diversos objetivos corporativos e setoriais
- representa a expressão quantitativa, em unidades físicas, medidas de tempo, valores monetários, dos planos elaborados para o período subseqüente, em geral de doze meses
- pode ser desenvolvido de várias maneiras quanto à participação nas definições estruturais:
- top-down
- de cima para baixo
- formatação mais frequente
- bottom-up
- fluindo de baixo para cima da pirâmide organizacional
- top-down
- Maiores vantagens do orçamento empresarial
- Compele os administradores a pensar à frente pela formalização de suas responsabilidades para planejamento
- Fornece expectativas definidas que representam a melhor estrutura para julgamento de desempenho subsequente
- Ajuda os administradores na coordenação de seus esforços, de tal forma que os objetivos da organização como um todo sejam confrontados com os objetivos de suas partes
- fornece mecanismos de controle das atividades da empresa, expressando, em termos financeiros, os planejamentos tático e estratégico da empresa
- Mensura à performance econômico-financeira
- pode e deve ser usado como ferramenta de avaliação de desempenho para ajudar a empresa a desenvolver um modelo focado nas principais premissas, oferecendo informações no tempo oportuno para o processo de tomada de decisão e redução do tempo de avaliação
- Três formas de tratamento das informações fornecidas pelo orçamento quanto à avaliação de desempenho
- Avaliação restrita ao orçamento
- Avaliação consciente de lucro
- Avaliação não contábil
- Três formas de tratamento das informações fornecidas pelo orçamento quanto à avaliação de desempenho
- pode e deve ser usado como ferramenta de avaliação de desempenho para ajudar a empresa a desenvolver um modelo focado nas principais premissas, oferecendo informações no tempo oportuno para o processo de tomada de decisão e redução do tempo de avaliação
- Mensura à performance econômico-financeira
- Críticas e Validade do Orçamento
- ferramenta ineficiente para o processo de gestão e frustração com os resultados obtidos no processo
- o orçamento engessa em demasia a empresa impedindo a criatividade e o empreendimento dos gestores setoriais, provocando conformismo, medo e/ou insatisfação
- impossibilidade de utilização deste ferramental em situações de crônica variação de preços
- extrema dificuldade de obtenção dos dados quantitativos para as previsões e volatilidade do futuro
- altamente consumidor de tempo e recursos e criador em excesso de rotinas contábeis
- falta de cultura orçamentária
- utilização de tecnologias de informação inadequadas etc.
- Principais Tipos de Orçamento
- Orçamento de tendências
- sempre existirão eventos passados de conhecimento da empresa, que não se repetirão, e que, portanto, não serão reproduzidos no orçamento
- Orçamento base zero
- questionar cada gasto, cada estrutura, buscando verificar a real necessidade dele
- Orçamento estático
- a administração do sistema não permite nenhuma alteração nas peças orçamentárias
- Orçamento Flexivel
- é um conjunto de orçamentos que podem ser ajustados a qualquer nível de atividades
- Orçamento ajustado
- é um segundo orçamento, que passa a vigorar quando se modifica o volume ou nível de atividade inicialmente planejado, para outro nível de volume ou de atividade, decorrente de um ajuste de plano
- Orçamento corrigido
- é o ajuste do orçamento original, de forma automática, sempre que houver alteração de preços em função de inflação
- Orçamento de tendências
- Estrutura do Plano Orçamentário
- Passos da preparação do plano orçamentário
- Passo 1: estabelecer a missão e os objetivos corporativos.
- Passo 3: elaborar o orçamento a partir da função restritiva do fator limitante
- Passo 2: estruturar as assunções ambientais
- Passo 4: elaborar os outros orçamentos, coordenando-os com o fator limitante e os objetivos corporativos
- Passo 5: sintetizar todos os orçamentos para produzir o orçamento mestre
- Passo 6: rever o orçamento mestre à luz dos objetivos corporativos
- Passo 7: aceitar o orçamento mestre, ou, se não estiver de acordo com os objetivos corporativos, voltar à etapa 2 e repetir o processo até o orçamento tornar-se aceitável
- Passo 8: monitorar os resultados reais contra os resultados orçados e reportar variações
- Antecedente à montagem do orçamento
- Diretrizes
- instrução ou informação essencial)
- Cenários
- deve abranger, considerando- se os aspectos que possam afetar o negócio da organização, os cenários político, econômico, mercadológico (clientes, fornecedores, concorrência etc.), entre outros.
- Premissas
- também chamadas de pressupostos, uma vez que definidas por alguém na empresa antes de o processo de planejamento ser iniciado
- Pré-planejamento
- Consiste em exercício que permite antever as principais tendências esperadas pela alta administração, fundamentado na montagem da demonstração de resultados a partir da sensibilidade dos executivos.
- Diretrizes
- Elementos constituintes do plano orçamentário
- componentes do plano orçamentário:
- Orçamento de vendas
- ponto-chave do orçamento operacional e o ponto de partida de todo o processo de elaboração das peças orçamentárias
- Orçamento de produção
- totalmente decorrente do orçamento de vendas
- Orçamento de compras e estoques de materiais
- orçamentação dos gastos determinados pelos volumes pretendidos e os gastos necessários para operacionalizar os programas de produção e vendas
- Orçamento de estoque de produtos acabados e custo dos produtos vendidos
- único método que é aceito pelo fisco
- Orçamento de impostos a recolher
- uma série de impostos nas operações de compras e vendas é aplicada sobre o valor agregado
- Orçamento de despesas gerais
- é a parte mais trabalhosa do orçamento, já que se deve elaborar uma peça orçamentária para cada setor da empresa, sob a incumbência de um responsável
- Orçamento de investimentos e financiamentos
- tem por finalidade fazer a orçamentação dos demais componentes do balanço patrimonial e da demonstração de resultados, que não foram contemplados no orçamento operacional
- A projeção dos demonstrativos contábeis pode ser considerada como a conclusão do processo orçamentário
- Demonstrações Contábeis projetadas
- Balanço Patrimonial
- Demonstração do Resultado do Exercício
- prever e analisar o nível de rentabilidade e o desempenho financeiro geral da empresa, para que possam ser feitos ajustes às operações planejadas, de modo a atingir as metas financeiras de curto prazo.
- Demonstrações Contábeis projetadas
- Orçamento de vendas
- componentes do plano orçamentário:
- Passos da preparação do plano orçamentário
- Financeiro
- Demonstrativo projetado do fluxo de caixa:
- determina o nível de caixa previsto da empresa no período orçamentário.
- Balanço patrimonial projetado
- especifica em que os recursos são empregados e de onde provêm.
- Demonstrativo de resultados projetado:
- mostra as vendas, os custos, as despesas e, por fim, o resultado estimado da empresa.
- Demonstrativo projetado do fluxo de caixa:
- Orçamento
Unidade 3 - Controle orçamentário e análise das variações
- controle orçamentário
- utilização de orçamentos e relatórios correspondentes, tendo em vista coordenar, controlar e avaliar as operações da empresa, de acordo com os objetivos estabelecidos antecipadamente pela sua administração
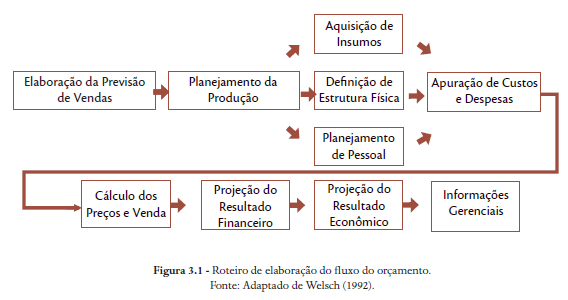
- roteiro da elaboração de um orçamento
- Fases da elaboração do orçamento
- Previsão Orçamentária
- é uma das etapas mais importantes que os administradores devem seguir
- é a primeira fase da realização de um orçamento
- são definidos os gastos, as receitas e os novos investimentos.
- Orçamento
- são definidos os valores que irão compor as diversas etapas do orçamento.
- é um instrumento de participação no planejamento das atividades da empresa, especialmente daquelas atividades pelas quais cada funcionário é responsável
- envolve todos os setores da empresa quanto aos objetivos e metas definidas
- Controle
- compreende o controle de todo o processo.
- garantir que as metas sejam alcançadas e os desvios corrigidos
- avaliar os desempenhos, coordenar o processo de elaboração do orçamento, coordenar o processo de acompanhamento do orçamento, e dar suporte ao processo de controle orçamentário e sugerir ações corretivas, quando necessário
- quanto aos seus objetivos em relação a sua variação pode ser
- relevante
- são aquelas que justificam um estudo aprofundado daquele fato que pode ter causado um impacto merecedor de estudo
- não relevante
- deve-se observar, antes desse estudo aprofundado, se os percentuais de variação em relação aos valores absolutos justificam esse estudo
- relevante
- Controller
- profissional responsável, que tem o papel da execução da elaboração do orçamento e coordenação do processo de acompanhamento do orçamento, além de dar suporte necessário ao processo de controle orçamentário e sugerir ações corretivas
- Fixação de padrões
- representa a aplicação, por parte dos diversos setores envolvidos, na elaboração da peça orçamentária, das diretrizes emanadas do planejamento estratégico definido pela alta administração da empresa
- primeira fase
- projeção de cenários econômicos
- permite à administração e aos membros do comitê orçamentário indicar aos demais níveis hierárquicos os rumos que a empresa deverá seguir
- Previsão Orçamentária
- Contriole Orçamentário com base na Análise de variações
- estudo da importância da análise, notadamente com relação às variações que ocorrem nos diversos fatores, de causas que podem influenciar nos indicadores das variações num determinado período.
- devem ser consideradas:
- Não significativa
- Erros de informação
- Decisão administrativa
- Fatores não controláveis e identificáveis
- Análise de variações
- de receitas
- realizada a partir dos resultados preestabelecidos, comparados com os efetivamente realizados
- de matéria-prima
- A partir dessa análise, definem-se a margem de flexibilidade no cálculo dos preços de vendas, a projeção do resultado financeiro do exercício (fluxo de caixa), e a projeção do resultado econômico, que na verdade é o lucro do exercício.
- de mão de obra
- etapa que compõe os custos
- aumento da quantidade de unidades produzidas em relação ao aumento da quantidade de horas adicionais demandadas para essa produção pode trazer resultados desfavoráveis ao ponto de equilíbrio
- de custos indiretos de produção
- são aqueles que não estão ligados diretamente ao processo produtivo da empresa, ou seja, as despesas operacionais
- de receitas
- controle orçamentário
Unidade 4 - Fluxo de Caixa Descontado (FCD)
- o meio de se obter o valor econômico, sendo uma das metodologias mais adotadas e utilizadas empiricamente
- revela a efetiva capacidade de geração de riqueza de determinado empreendimento
- Avaliação de Empresas
- O valor de uma empresa está intimamente ligado à sua capacidade de gerar riqueza para os seus proprietários
- Para se chegar ao valor da empresa, torna-se necessário conhecer os benefícios líquidos que se espera produzir no presente e no futuro
- Se não houver futuro
- pressuposto da descontinuidade
- o valor da empresa assume os preços de venda de seus ativos, deduzidos os gastos com a venda e os passivos
- pressuposto da descontinuidade
- Havendo futuro
- pressuposto da continuidade
- o valor da empresa é estabelecido em função dos benefícios futuros
- pressuposto da continuidade
- o valor da empresa deve ser monitorado continuamente
- Se não houver futuro
- Para se chegar ao valor da empresa, torna-se necessário conhecer os benefícios líquidos que se espera produzir no presente e no futuro
- almeja-se alcançar o “valor justo de mercado"
- normalmente se inicia pelas demonstrações contábeis
- Métodos podem ser classificados em:
- Técnicas comparativas de mercado
- procuram auferir o valor da empresa, adotando a comparação de similares no mercado, tendo como exemplo a metodologia de múltiplos para avaliação de empresas.
- Técnicas baseadas em ativos e passivos contábeis ajustados
- fazem referência a modelos baseados em ativos e passivos ajustados com base na conversão para o valor de mercado dos itens abrangidos nas Demonstrações Contábeis
- Técnicas baseadas no desconto de fluxos futuros de benefícios
- parte da premissa de que o valor da entidade deve ser auferido com base em sua potencialidade de geração de riqueza
- correspondem ao fluxo de caixa descontado
- Técnicas comparativas de mercado
- Abordagens voltadas à avaliação de empresa
- Fluxo de Caixa Descontado (FCD)
- considera que o valor depende dos benefícios futuros que o empreendimento irá produzir, trazidos a valor presente pela taxa de custo de oportunidade
- é a metodologia mais amplamente adotada como base de cálculo do valor econômico de uma empresa
- retrata o potencial de benefícios futuros que se espera obter no presente e no futuro de um empreendimento
- AVALIAÇÃO DE EMPRESA PELO FLUXO DE CAIXA DESCONTADO:
- O fluxo de caixa das operações
- O custo de capital
- O prazo de projeção
- O valor da empresa
- resultado econômico residual
- objetiva encontrar o resultado operacional líquido do Imposto de Renda, mas não afetado pelo custo de financiamento das operações
- Outras metodologias
- abordagem dos múltiplos, a qual se baseia no relacionamento entre variáveis; por exemplo, o índice preço/lucro, uma espécie de payback, que permite identificar pontos de entrada e saída do mercado.
- Fluxo de Caixa Descontado (FCD)
- O valor de uma empresa está intimamente ligado à sua capacidade de gerar riqueza para os seus proprietários
Imagens e arquivos do mapa
Informações
- Descrição
- Mapa Mental sobre CONTABILIDADE E FINANÇAS Frey e Pfitscher, criado por DANIELE SANTOS em 26-11-2021.
- Criado por
- DANIELE SANTOS
- Visualizações
- 0
- Avaliação