Mapa mental
Método ABC
Contenido del mapa
Método ABC
Características
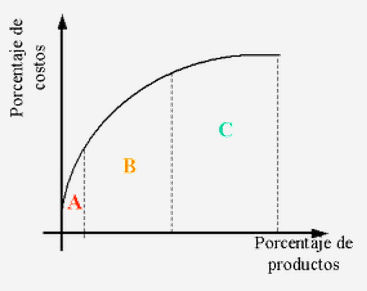
Es un método de categorización de inventario que consiste en la división de los artículos en tres categorías. Este método tiene como objetivo llamar la atención de los gerentes hacia los pocos artículos de importancia crucial (artículos A) en lugar de hacia los muchos artículos triviales (artículos C).
- ARTICULOS A: Los más importantes a los efectos del control. ARTICULOS B: Aquellos artículos de importancia secundaria. ARTICULOS C: Los de importancia reducida.
Ventajas
- 1. Jerarquización diferente del costo de sus productos, reflejando una corrección de los beneficios previamente atribuidos a los productos de bajo volumen. .
- 2. El análisis de los beneficios, prevé una nueva perspectiva para el examen del comportamiento de los costos.
- 3.Se aumenta la credibilidad y la utilidad de la información de costeo, en la toma de decisiones.
- 4. Facilita la implantación de la calidad total Elimina desperdicios y actividades que no agregan valor al producto
- 5. Facilita la utilización de la Cadena de valor como herramienta de la competitividad.
- 4. Facilita la implantación de la calidad total Elimina desperdicios y actividades que no agregan valor al producto
- 3.Se aumenta la credibilidad y la utilidad de la información de costeo, en la toma de decisiones.
- 2. El análisis de los beneficios, prevé una nueva perspectiva para el examen del comportamiento de los costos.
- 1. Jerarquización diferente del costo de sus productos, reflejando una corrección de los beneficios previamente atribuidos a los productos de bajo volumen. .
Desventajas
- 1. Es esencialmente un método de costeo histórico con las desventajas de estos.
- 2. Se pueden incrementar las asignaciones arbitrarias de costos, porque los costos son incurridos al nivel de proceso no a nivel de producto.
- 3. En áreas de mercado, distribución clara entre la raíz causal de una actividad y el "cost driver" de la misma, que es usado para asignar los costos de los productos.
- 4. A menudo no hay una distinción clara entre la raíz causal de una actividad y el "cost driver" de la misma, que es usado para asignar los costos a los productos.
- 5. No es fácil seleccionar el "cost dirver" de actividad que refleje el comportamiento de los costos.
- 6. Su implantación es costosa.
- 5. No es fácil seleccionar el "cost dirver" de actividad que refleje el comportamiento de los costos.
- 4. A menudo no hay una distinción clara entre la raíz causal de una actividad y el "cost driver" de la misma, que es usado para asignar los costos a los productos.
- 3. En áreas de mercado, distribución clara entre la raíz causal de una actividad y el "cost driver" de la misma, que es usado para asignar los costos de los productos.
- 2. Se pueden incrementar las asignaciones arbitrarias de costos, porque los costos son incurridos al nivel de proceso no a nivel de producto.
- 1. Es esencialmente un método de costeo histórico con las desventajas de estos.
Procedimiento