
23820649


| Questão | Responda |
| Definiere Finanzwirtschaft und nenne drei Teilprobleme | Befasst sich mit der Theorie und der Technik der Kapitalaufbringung (Finanzierung) und der Kapitalanlage bzw. -verwendung (Investition) - Kapitalstruktur - Kapitalkosten - Anlagedauer |
| Cash Flow | - Cash Flow bezeichnet Mittelzu- bzw. -abfluss in einer Periode - Mittelzu- und -abflüsse werden in Form von liquiden Mitteln, sprich Geldzu- und -abflüssen gemessen - Cash Flow ist der Überschuss der betrieblichen Einzahlungen über die betrieblichen Auszahlungen (Einzahlungsüberschuss) |
| Statische Modelle | - Für Einzelentscheidungen (Vorteilhaftigkeits- & Wahlproblem) - Einperiodige Verfahren ==> Verwendung von Durchschnittswerten - Verwendung von periodenbezogen Erfolgsgrößen (Kosten, Gewinn, Rentabilität, Amortisationszeit) - Zeitliche Unterschiede im Entstehen der Größen irrelevant ==> Vergleich von Alternativen nur bei gleichen Nutzungsdauern - Einfache Rechenlogik - Geringe Genauigkeit |
| Beurteilung der statischen Modelle | - liefert nur kurzfristige Betrachtungsweise - berücksichtigen Rückflusszeiten nicht - Sicherheit wird angenommen - es werden keine zeitlichen Unterschiede im Anfall der Zahlungen berücksichtigt ==> keine Annahme zum Kapitalmarkt |
| Dynamische Modelle | - Für Einzelentscheidungen (Vorteilhaftigkeits- und Wahlproblem) - Berücksichtigung der Rückflusszeitpunkte, mehrperiodische Betrachtung - Verwendung von Ein- & Auszahlungen als Rechengrößen - Vergleich von Investitionsalternativen bei unterschiedlichen Nutzungsdauern - Höherer Rechenaufwand - Akzeptanzprobleme bei zunehmender Komplexität |
| Interne Zinssatz Methode | - Zielgröße: der Interne Zinssatz - Es handelt sich um den Kalkulationszinssatz, der zu einem Kapitalwert von Null führt - Interpretation: interner Zinssatz stellt Verzinsung des in dem betrachteten Investitionsobjekt zu den verschiedenen Zeitpunkten jeweils gebundenen Kapitals dar |
| Vermögensendwertmethode | - Zielgröße: Vermögensendwert - Vermögensendwert ist der Geldvermögenszuwachs, der bezogen auf den letzten Zeitpunkt des Planungszeitraumes durch die Realisation des Investitionsobjektes verursacht wird - Charakteristisch: Zwei Zinssätze: ein Sollzinssatz (Aufnahmezinssatz) und ein Habenzinssatz (Anlagezinssatz) ==> im Vergleich zu Kapitalwertmethode ggf. abweichende Ergebnisse |
| Beurteilung der dynamischen Modelle | - Sicherheit wird angenommen - Durch Berücksichtigung unterschiedlicher Zahlungszeitpunkte realitätsnäher als statische Modelle - Akzeptanzprobleme bei zunehmender Komplexität |
| Finanzierungsarten | - Rechtsstellung der Kapitalgeber und Kapitalhaftung (Eigen-, Fremdfinanzierung) - Fristigkeit der Finanzierungsform (kurz-, mittel-, langfristig) - Verhältnis finanzieller Ausstattung und Finanzbedarf (Über-, Unter-, Bedarfsadäquate Finanzierung) - Finanzierungsanlass (Gründungs-, Erweiterungs-, Sanierungs-, Umfinanzierung) - Mittelherkunft (Außen-, Innenfinanzierung) |
| Aufgaben des Bezugsrechts | 1. Wahrung der bestehenden Stimmrechtsverhältnisse, die infolge vom bisherigen Beteiligungsverhältnis abweichender Beteiligung an der Kapitalerhöhung auftreten können. 2. Ausgleich von Vermögensnachteilen, die den Aktionären entstehen, wenn sie sich bei einem unter dem Börsenkurs liegenden Ausgabekurs der jungen Aktien nicht an Kapitalerhöhung beteiligen. |
| Unterscheidungsmerkmale mittel- und langfristiger Bankkredite (1) | 1. Auszahlungs- & Rückzahlungsbetrag: - Kreditbetrag (Rückzahlungsbetrag) = Auszahlungsbetrag - Kreditbetrag > Auszahlungsbetrag: Disagio wurde vereinbart: Kreditsumme wird mit einem Abschlag (i.d.R. max. 10%) an den Kreditnehmer ausgezahlt. Zurückzuzahlen ist der Kreditbetrag; Zinsen werden auch auf Kreditbetrag berechnet |
| Unterscheidungsmerkmale mittel- und langfristiger Bankkredite (2) | 2. Zinssatz: - Fest für gesamte Laufzeit - Variabel: Anpassungsmöglichkeit zu best. Terminen 3. Laufzeit: - Zwischen 1 bis 30 Jahren 4. Tilgungsmodalitäten: - Endfällige Tilgung - Ratentilgung - Annuitätentilgung |
| Endfällige Tilgung | - Rückzahlung Darlehenssumme erfolgt in einem Betrag am Ende der vereinbarten Kreditlaufzeit - Während Laufzeit erfolgt i. d.R . nur die Zinszahlung (feste oder variable Zinsen). Seltener werden auch die über die Laufzeit kapitalisierten Zinsen endfällig gezahlt - Formel: Zinsen = Kreditsumme * Zinssatz i - Die zu zahlenden Zinsen sind konstant, da Kreditsumme über Laufzeit konstant ist |
| Ratendarlehen | - konstante Tilgungssumme T jährlich gezahlt - Restschuldsumme sinkt dementsprechend von Jahr zu Jahr - Formel: Tilgung t = Kreditsumme/Tilgungsperioden - Aufgrund sinkender Schuldsumme ist auch Zinsbelastung fallend. Kreditnehmer hat damit einen jährlich fallenden Kapitaldienst zu leisten |
| Annuitätendarlehen | - eine über alle Perioden konstante Annuität A (=Kapitaldienst bestehend aus Zins & Tilgung) gezahlt - Restschuldsumme sinkt dementsprechend von Jahr zu Jahr - Formel: Annuität = Kreditsumme * ((1+i)^n*i)/((1+i)^n-1) - jährlich zu zahlender Kapitaldienst (Annuität) bleibt gleich, wobei Tilgungsrate steigt & Zinszahlung sinkt |
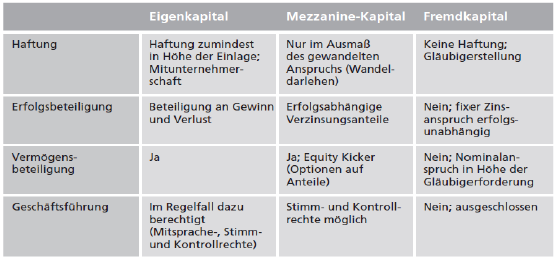
| Unterscheidungsmerkmale von Eigen-, Mezzanine und Fremdkapital (1) |
Image:
Part2 (binary/octet-stream)
|
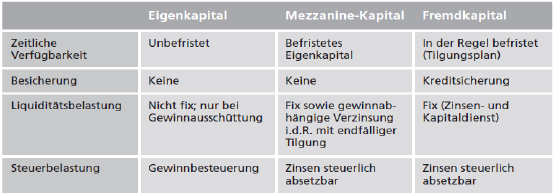
| Unterscheidungsmerkmale von Eigen-, Mezzanine und Fremdkapital (2) |
Image:
Part1 (binary/octet-stream)
|
| Arten/Möglichkeiten von Innentfinanzierung | 1. Offene & Stille Selbstfinanzierung 2. Finanzierung aus Abschreibungen 3. Finanzierung aus (Pensions-)Rückstellungen 4. Finanzierung durch Verkürzung der Kapitalbindungsdauer & Vermögensumschichtung |
| Selbstfinanzierung (1) | - basiert auf der Einbehaltung von Gewinnen (Gewinnthesaurierung) - Fließen Gewinne nicht durch Ausschüttungen an Gesellschaften oder in Form von Steuern an die Finanzbehörden ab, stehen sie dem Unternehmen als Finanzierungsmittel eingesetzt zur Verfügung |
| Selbstfinanzierung (2) | - ist gleichzeitig Innen- und Eigenfinanzierung - Dadurch wird Eigenkapitalbasis gestärkt, was wiederum Bonität des Unternehmens verbessert - Unterscheidung zwischen offener und stiller Selbstfinanzierung |
| Offene Selbstfinanzierung | - die in der Bilanz und GuV ausgewiesen versteuerten Gewinne werden im Unternehmen einbehalten - Höhe wird durch positive Differenz zwischen Gewinn nach Steuern & der Ausschüttung bestimmt - kann freiwillig oder aufgrund gesetzlicher Bestimmungen erfolgen. Z.B. Aktiengesellschaften verpflichtet, gesetzl. (offene) Rücklage zu bilden, bis gesetzl. Rücklage & die Kapitalrücklagen zusammen 10 % des Grundkapitals erreichen |
| Stille Selbstfinanzierung (1) | - Erfolgt im Gegensatz zur offenen Selbstfinanzierung durch Thesaurierung des nicht ausgewiesenen Gewinns - Realisierte Gewinne wurden zwar durch das Unternehmen erwirtschaftet, sind allerdings nicht offen und sichtbar im Jahresabschluss ausgewiesen - Gewinnausweis wird durch bilanzpolitische Maßnahmen verringert, wodurch stille Reserven entstehen |
| Stille Selbstfinanzierung (2) | - Unternehmen erzielt Steuerstundung, da die gebildeten stillen Reserven erst bei ihrer Auflösung zu versteuern sind ==> positiver Liquiditätseffekt, da Steuerzahlungen mit Liquiditätsbelastung erst später erfolgt ==> positiver Zinseffekt, aufgrund des zinslosen „Steuerkredits“ |
Quer criar seus próprios Flashcards gratuitos com GoConqr? Saiba mais.