
26786165
Descrição
Mapa Mental por Adriana Castro, atualizado more than 1 year ago
|
|
Criado por Adriana Castro
aproximadamente 6 anos atrás
|
|
EXAMEN DEL PASIVO
CIRCULANTE
- ES
- LA PARTE DEL PASIVO
QUE CONTIENE LAS
OBLIGACIONES A CORTO
PLAZO DE LA EMPRESA.
- COMPONENTES HABITUALES:
- 1-CREDITOS COMERCIALES
OTORGADOS POR
PROVEEDORES O ACREEDORES.
- 2-CREDITOS BANCARIOS.
- 3-PAGARES DE EMPRESA.
- 1-CREDITOS COMERCIALES
OTORGADOS POR
PROVEEDORES O ACREEDORES.
- COMPONENTES HABITUALES:
- LA PARTE DEL PASIVO
QUE CONTIENE LAS
OBLIGACIONES A CORTO
PLAZO DE LA EMPRESA.
- CONTROL INTERNO DE LOS
PASIVOS CIRCULANTES:
- 1-QUE SE EVITE LA
CONTABILIZACION Y EL
PAGO DE LOS PASIVOS NO
AUTORIZADOS
- 2-QUE AL FINAL DEL AÑO SE
PRECISE CON CLARIDAD QUE
PASIVOS CORRESPONDEN AL
PERIODO ACTUAL Y CUALES
PERTENECEN AL EJERCICIO
SIGUIENTE
- 3- QUE SEA ADECUADO EL
SISTEMA DE AUTORIZACIÓN
PARA LA CREACIÓN DE LOS
PASIVOS.
- 4-QUE TODOS LOS PASIVOS
SOBRE LOS QUE SE
DETERMINE SU CORRECCIÓN
SEAN REGISTRADOS CUANTO
ANTES.
- 1-QUE SE EVITE LA
CONTABILIZACION Y EL
PAGO DE LOS PASIVOS NO
AUTORIZADOS
- INVERSIONES
- SON
- SON COLOCACIONES DE CAPITAL EN
CIERTAS ACTIVIDADES COMERCIALES
O CIVILES, CON EL FIN DE ALCANZAR
UN RENDIMIENTO ECONOMICO.
- SON COLOCACIONES DE CAPITAL EN
CIERTAS ACTIVIDADES COMERCIALES
O CIVILES, CON EL FIN DE ALCANZAR
UN RENDIMIENTO ECONOMICO.
- SON
- CONTROL INTERNO DE LA
INVERSIONES FINANCIERAS
- 1-POLÍTICAS FORMALES QUE
LIMITEN LA NATURALEZA DE LAS
INVERSIONES QUE SE DESTINAN A
VALORES Y OTROS INSTRUMENTOS
FINANCIEROS.
- 2-DETERMINAR LA CONTABILIDAD
APROPIADA DE LOS
INSTRUMENTOS FINANCIEROS
COMPLEJOS POR PARTE DEL
PERSONAL ESPECIALIZADO.
- 3-REGISTROS COMPLETOS Y
DETALLADOS DE LOS VALORES
QUE POSEEN, ASI COMO TAMBIÉN
DE LAS PROVISIONES Y
CONDICIONES CONEXAS.
- 4-DIVISIÓN DE LAS
RESPONSABILIDADES
ENTRE EJECUTIVO QUE
AUTORIZA LA COMPRO
Y VENTA DE VALORES,
ASÍ COMO TAMBIEN EL
REGISTRO DE LAS
INVERSIONES .
- 1-POLÍTICAS FORMALES QUE
LIMITEN LA NATURALEZA DE LAS
INVERSIONES QUE SE DESTINAN A
VALORES Y OTROS INSTRUMENTOS
FINANCIEROS.
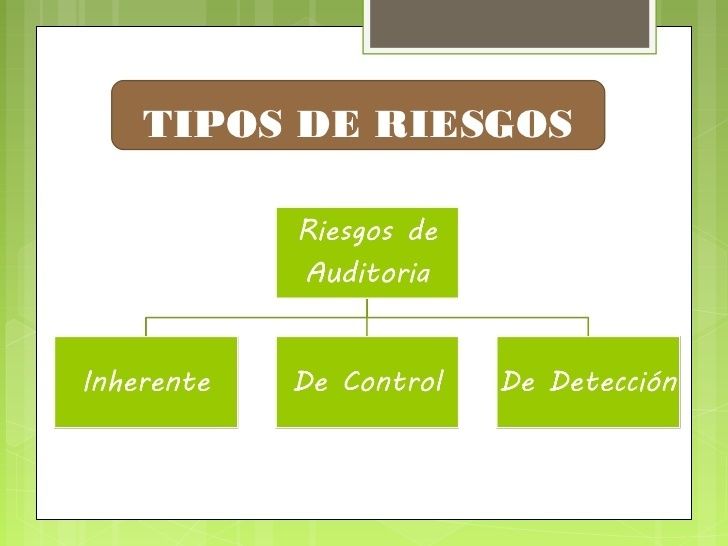
- RIESGOS DE LA AUDITORIA.
- ES AQUEL QUE EXISTE EN TODO MOMENTO
POR LO CUAL SE GENERA LA POSIBILIDAD DE
QUE UN AUDITOR EMITA UNA INFORMACION
HERRADA POR EL HECHO DE NO HABER
DETECTADO ERRORES O FALLAS
SIGNIFICATIVAS.
- TIPOS
- 1-RIESGO INHERENTE.
- 2-RIESGO DE CONTROL.
- 3-RIESGO DE DETECCIÓN.
- 1-RIESGO INHERENTE.
- TIPOS
- ES AQUEL QUE EXISTE EN TODO MOMENTO
POR LO CUAL SE GENERA LA POSIBILIDAD DE
QUE UN AUDITOR EMITA UNA INFORMACION
HERRADA POR EL HECHO DE NO HABER
DETECTADO ERRORES O FALLAS
SIGNIFICATIVAS.
- PROCEDIMIENTO DE AUDITORIA.
- SON EL CONJUNTO DE TECNICAS DE INVESTIGACIÓN
APLICABLES A UNA PARTIDA O A UN GRUPO DE
HECHOS Y CIRCUNSTANCIAS RELATIVAS A LOS
ESTADOS FINANCIEROS SUJETOS A EXAMEN,
MEDIANTE LOS CUALES EL CONTADOR PÚBLICO
OBTIENE LAS BASES PARA FUNDAMENTAR SU OPINIÓN.
- SON EL CONJUNTO DE TECNICAS DE INVESTIGACIÓN
APLICABLES A UNA PARTIDA O A UN GRUPO DE
HECHOS Y CIRCUNSTANCIAS RELATIVAS A LOS
ESTADOS FINANCIEROS SUJETOS A EXAMEN,
MEDIANTE LOS CUALES EL CONTADOR PÚBLICO
OBTIENE LAS BASES PARA FUNDAMENTAR SU OPINIÓN.
Anexos de mídia
Quer criar seus próprios Mapas Mentais gratuitos com a GoConqr? Saiba mais.