
Notizen
Balance de Situación
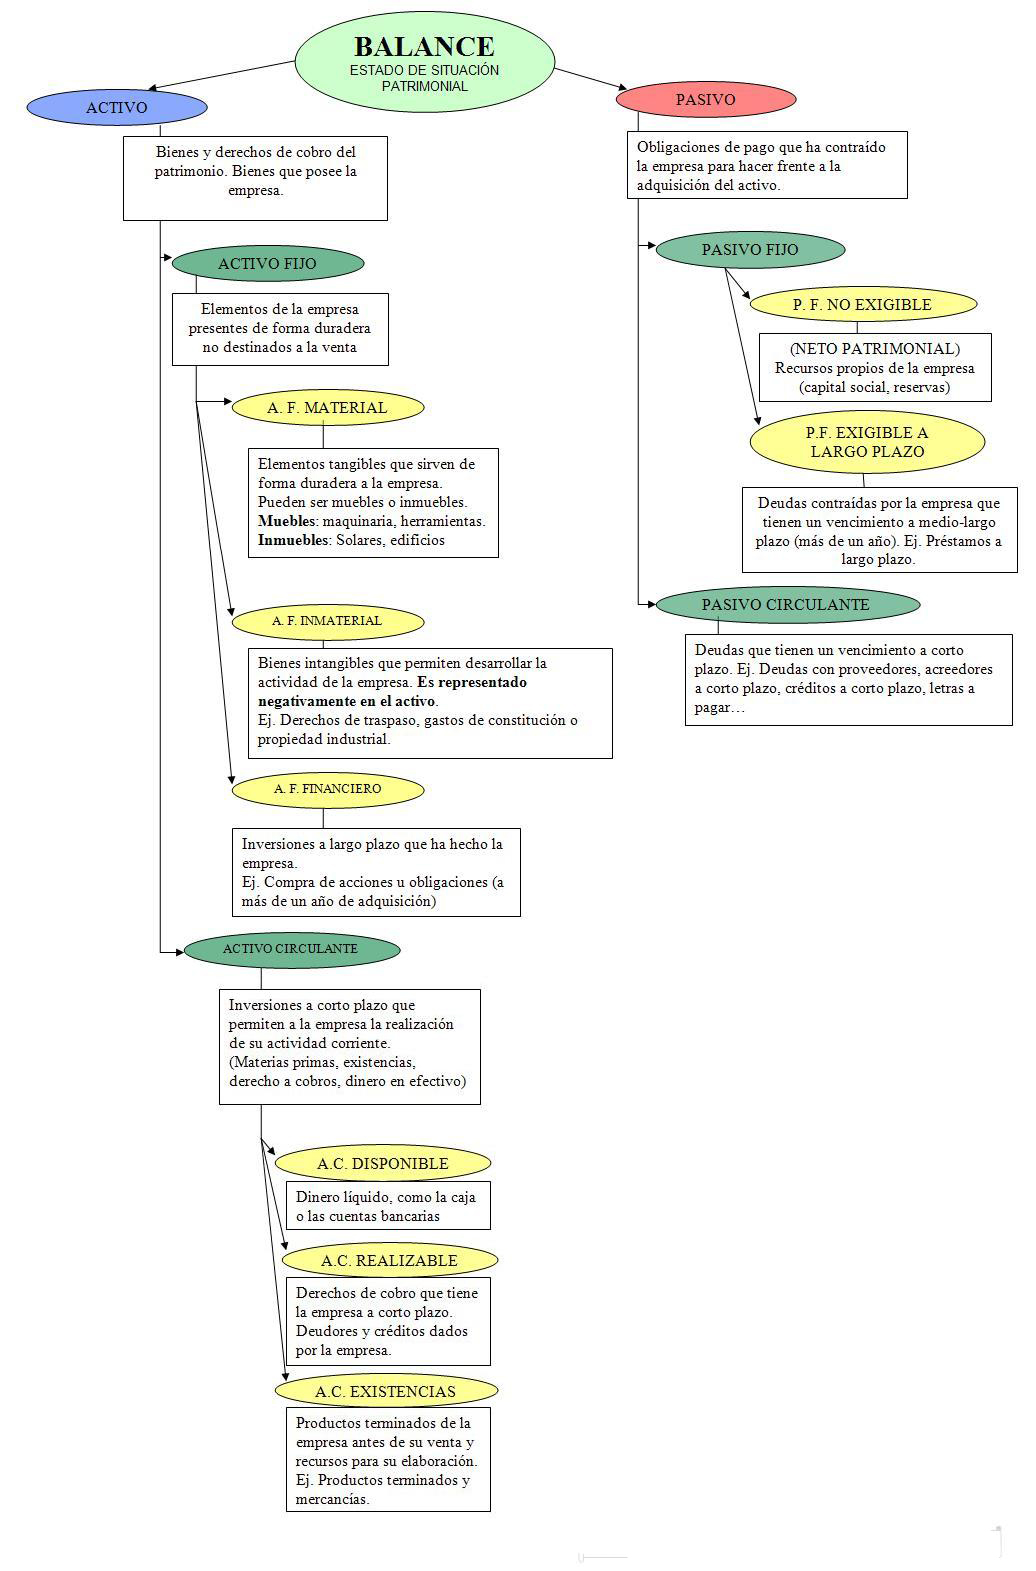
Inhalt der Notizen (1)
Seite 1
Principales cuentas del activo:
Estas Cuentas aumentan por el debe y disminuyen por el haber.
Caja: Representa el dinero en efectivo, o sea, billetes de banco, monedas,
cheques y pagares de targetas de credito recibidos, giros bancarios, postales
y telegraficos, etc.
Bancos: Valor de los depositos a favor del negocio, hechos e instituciones
bancarias.
Mercancias: Todo aquello que es objeto de compra o venta
Clientes: Son las personas que deben al negocio por haberles vendido
mercancias a credito, a quienes no se les exige especial garantia
documental.
Tipos de Pasivo
Pasivo circulante: Todas
las deudas y obligaciones que tiene la empresa, provenientes de compras o prestamos,
con un vencimiento mayor a un año.
Pasivo fijo: Todas las
deudas y obligaciones a cargo de la empresa contraidas para hacer inversiones
con el fin de fortalecerla, con un vencimiento superior a un año.
Pasivo diferido: Se
forma de aquellos cobros echos anticipadamente, por los que se tiene la obligacion
de proporcionar un servicio en el mismo ejercicio o diferido a otro.
Constituye la parte residual de los activos de la empresa, una vez deducidos todos sus pasivos exigibles.
Incluye los aportes realizados, ya sea en el momento de su constitución
o en otros posteriores, por sus socios o propietarios, que no tengan la
consideración de pasivos exigibles, así como los resultados acumulados u
otras variaciones que le afecten.
Ejemplos de Cuentas del Patrimonio Neto:
Cuentas integrantes de los aportes de los propietarios:
* Capital Social
* Ajuste de Capital (en épocas de inflación)
* Prima de Emisión (cuando se emiten acciones sobre la par)
* Aportes Irrevocables
Cuentas integrantes de los resultados acumulados:
* Reserva Legal (20% del capital)
* Reserva estatutaria (surge por disposición del Estatuto de la sociedad)
* Otras reservas
* Resultados no asignados
* Resultados diferidos (surge por aplicación del revaluó de los bienes de uso)
Ejemplos de asientos usando estas cuentas:
1) La empresa decide constituir una reserva con los resultados no asignados, para una futura compra de maquinarias por $10.000
RNA 10.000
a Reserva Facultativa (otras reservas) 10.000
2) Se incrementa el capital de la empresa mediante la emisión de 1000
acciones de $10 de Valor Nominal cada una, cobrando $20.000 en efectivo.
Caja 20.000
a Primas de Emisión 10.000
a Capital Social 10.000
PRINCIPALES CUENTAS
DEL PASIVO:
Proveedores: Representan el importe de los adeudos que tiene la empresa por compras de mercancía a crédito sin garantía documental.
Documentos por pagar: Son los documentos tales como cheques, pagarés, letras de cambio, etc.
Acreedores diversos:
representa el importe de los adeudos que tiene la empresa por un
concepto distinto a la compra de mercancías sin garantía documental.
IVA trasladado: Es el importe al Valor Agregado que la empresa le cobra a sus clientes y deudores.
Hipotecas por pagar:
Conocidas también como acreedores hipotecarios, representa el valor de
las escrituras de bienes inmuebles depositadas a terceras personas por
adeudos que la empresa tiene obligación de pagar.
Documentos por pagar a largo plazo: Representa el valor de los títulos de crédito de la empresa con vencimiento superior a un año.
Rentas por cobrar anticipado: es el importe de las rentas que la empresa ha cobrado antes de prestar el servicio.
Documentos por cobrar: Titulos de credito a favor del negocio, tales como
letras de cambio, pagares, etc.
Deudores diversos: Son las personas que deben al negocio por completo
distinto al de venta de mercancias.
Terrenos: Son los predios que pertenecen al comerciante.
Edificios: Son las casas propiedad del comerciante.
Mobiliario y equipo: Escritorios, sillas, mesas, libreros, mostradores,
basculas, vitrinas, etc.
Equipo de computo electronico: Son las unidades centrales de proceso,
monitores, teclados, impresoras, unidades de disco, entre otros.
Equipo de entrega o reparto: Entendemos a todos lo vehiculos de transporte
que se usan en el reparto de las mercancias.
Depositos en garantia: Esta constituida por los contratos mediante los cuales
se amparan las cantidades que se dejan en guarda para garantizar valores o
servicios que la empresa va a realizar.
Banco: Cuenta real de activo circulante, representa el dinero que se encuentra en
una institución bancaria en calidad de depósitos. Aumenta por el debe y
disminuye por el haber.
Inversiones Temporales:
Representan un activo circulante disponible aumenta por el debe y
disminuye por el haber.
Renta: Es la cuenta que refleja el valor de los alquileres estipulados en tiempos
ya sea mensuales o anuales correspondientes a los locales, equipos o
materiales y otros aumenta por el debe y disminuye por el haber
Equipo de Transporte: Esta cuenta corresponde al valor del costo de los vehículos destinados al
transporte ya sea de mercancías y otros, aumenta por el debe y
disminuye por el haber.
Caja: Activo circulante disponible, representa el dinero efectivo que mantiene la
empresa para efectuar sus pagos a menudo; aumenta por el debe cuando
se decide aumentar el fondo fijo de caja chica y disminuye por él haber
cuando se decide eliminar el fondo.
Balance: Visión General
Activo
Pasivo
Patrimonio Neto
Informationen
- Beschreibung
- NOTA: Plan Antiguo. Contabilidad Básica. Balance de Situación y sus principales componentes.
- Erstellt von
- Diego Santos
- Aufrufe
- 58.159
- Tags
- Bewertung