
Flussdiagramm
Ohne Titel
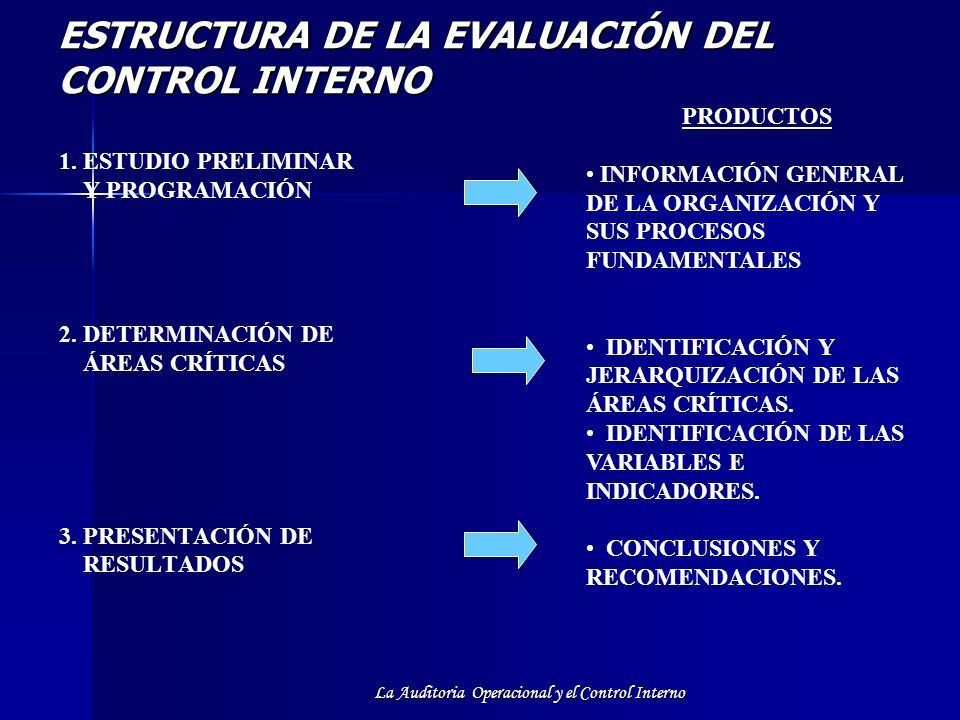
Inhalt des Flussdiagramms
Como conocer el control interno para planear la auditoria
El sistema de control interno está entretejido con las actividades operativas de una entidad, y existe por fundamentales razones de negocios. Los controles internos tienen el mayor grado de efectividad cuando ellos, son construidos dentro de la infraestructura de la entidad y son parte de la esencia de la empresa. Ellos deben ser construidos dentro más bien que construidos sobre.
La construcción dentro de controles puede afectar directamente la capacidad de una entidad para conseguir sus metas, calidad de sus negocios e iniciativas y apoyos. La calidad de la iniciativa viene a ser parte de la operación de manufactura de una empresa. El control interno no solamente esta integrado con programas de calidad, usualmente es crítico de sus resultados.
La construcción dentro de controles puede afectar directamente la capacidad de una entidad para conseguir sus metas, calidad de sus negocios e iniciativas y apoyos. La calidad de la iniciativa viene a ser parte de la operación de manufactura de una empresa. El control interno no solamente esta integrado con programas de calidad, usualmente es crítico de sus resultados.
PERSONAS
El control interno es efectuado en una entidad, por la junta de directores y gerentes, y es cumplido por las personas de una organización.
El control interno reconoce que cada individuo trae al lugar de trabajo un singular antecedente y capacidad o aptitud técnica, y tiene diferentes necesidades y prioridades.
Las personas tienen que saber sus responsabilidades y límites de autoridad. Por consiguiente es necesario que exista una clara y cerrada articulación entre los deberes de las personas y la manera en que los están cumpliendo.
7.6 ESTRUCTURA DEL CONTROL INTERNO
Las características de un sistema de control interno satisfactorio debería incluir:
Un plan de organización que provea segregación adecuada de las responsabilidades y deberes.
Un sistema de autorizaciones y procedimientos de registro que provea adecuadamente un control razonable sobre activos, pasivos, ingresos y gastos.
Prácticas sanas en el desarrollo de funciones y deberes de cada uno de los departamentos de la organización.
Recurso Humano de una calidad adecuada de acuerdo con las responsabilidades.
Estos elementos son importantes individualmente por derecho propio pero son tan básicos para un sistema de control interno adecuado que cualquier deficiencia importante en uno de ellos evitaría el funcionamiento satisfactorio de todo el sistema. Por ejemplo, el sistema de autorización y de procedimientos de registros no puede considerarse adecuado sin que el personal encargado de desarrollar lo procedimientos sea capacitado, lo cual es necesario para que el sistema funcione.
Es la evaluación del control interno integrado, con el propósito de determinar la calidad de los mismos, e nivel de confianza que se les puede otorgar y si son eficaces y eficientes en el cumplimiento de sus objetivos. Esta evaluación tendrá el alcance necesario para dictaminar sobre el control interno y por lo tanto, no se limita a determinar el grado de confianza que pueda conferírsele para otros propósitos.
AUDITORIA DE CONTROL INTERNO
En una auditoria de control interno practicada con el objeto de emitir una opinión sobre el mismo, se debe utilizar una metodología que cubra lo siguiente:
• Planeación.
• Pruebas de Controles
• Comunicación de los resultados.
Control interno
El auditor debe desarrollar procedimientos de valoración de riesgos para obtener un entendimiento de los componentes del control interno. Para identificar los tipos de declaraciones equivocadas potenciales, considerar los factores que afectan los riesgos de declaración equivocada importante, y diseñar la naturaleza, oportunidad, y extensión de los procedimientos de auditoria adicionales.
La obtención de evidencia de auditoria sobre el diseño e implementación de los controles relevantes puede implicar indagar al personal de la entidad, observar la aplicación de controles específicos, inspeccionar documentos e informes, y rastrear transacciones a través del sistema de información relevante para la presentación de informes financieros.
ESTRUCTURA DEL CONTROL INTERNO
En las pruebas de los controles que soportan la auditoria de control interno se debe tener claro que el auditor debe identificar los procedimientos aplicables en las circunstancias para formarse una opinión sobre el control interno y diseñar su programa de trabajo para llevar a cabo las pruebas necesarias.
Informationen
- Beschreibung
- Flussdiagramm am Ohne Titel, erstellt von KARINA SALAS am 29/07/2019.
- Erstellt von
- KARINA SALAS · Jul 2019
- Aktualisiert
- 29 Jul 2019
- Aufrufe
- 0
- Bewertung