
Karteikarten
Bauwirtschaft | VL 08 - Das betriebliche Rechnungswesen
Karten in diesem Stapel (53)
- 1Welche vier Hauptaufgaben beinhaltet das betriebliche Rechnungswesen?1. Dokumentationsaufgabe = Buchführung
2. Informations – und Rechnungslegungsaufgabe = FIBU
3. Kontrollaufgabe = Sicherung der Liquidität
4. Dispositionsaufgaben = unternehmerische Aufgaben - 2Was ist der Unterschied zwischen dem externen und internen Rechnungskreis?Extern: Finanzbuchhaltung (Unternehmensrechnung)
> wird offen gelegt (beim FA)
Intern: Kosten – und Leistungsrechnung
(Betriebsrechnung)
> wird nicht offen gelegt - 3Welche Bereiche gehören zum Rechnungswesen?a. Buchführung
b. Kosten- und Leistungsrechnung
c. Statistik, Vergleichsrechnung
d. Planungsrechnung - 41. Was wird in der FIBU ermittelt / was gehört zur Fibu? 2. Für wen ist diese? 3. Was ist die Grundlage der FIBU?1.
- Erstellung des Jahresabschlusses
- Ermittlung des Unternehmensergebnisses
- Feststellung des Vermögens + der Schulden
- Erfassung der Geschäftsfälle
2. Für:
Finanzbehörden, Anteilseigner, Gläubiger, Lieferanten,
Finanzbehörden, Management
3. Das Handeslgesetzbuch HGB - 5Nenne Begriffe (Strömungsgrößen) im REWE?Aufwand <- GESAMTVERMÖGEN -> Ertrag
Kosten <- BETRIEBSNOTW. VERMÖGEN -> Leistung/Erlös
Ausgabe <- GELDVERMÖGEN -> Einnahme
Auszahlung <- KASSE -> Einzahlung - 6In welchem Verhältnis stehen die vier Strömungsgrößen im REWE?1. Gesamtvermögen = Ertrag minus Aufwand
2. Betriebsnotwendiges Vermögen = Leistung/Erlös minus
Kosten
3. Geldvermögen = Einnahme minus Ausgabe
4. Kasse = Einzahlung minus Auszahlung - 7Was versteht man unter Strömungsgrößen im Detail?a. Auszahlung – Ausgaben – Aufwand – Kosten
b. Einzahlungen – Einnahmen – Ertrag – Leistung - 8Wie lautet die Formel für die Kostenrechnung?a. Kosten – Leistung = Betriebsergebnis
- 9Wie lautet die Formel der Erfolgsrechnung?a. Ertrag – Aufwand = Gewinn
- 10Welche Punkte gehören zum externen Rechnungskreis? (Finanzbuchhaltung, bzw. Unternehmensrechnung)zur Finanzbuchhaltung gehören:
- Bilanz
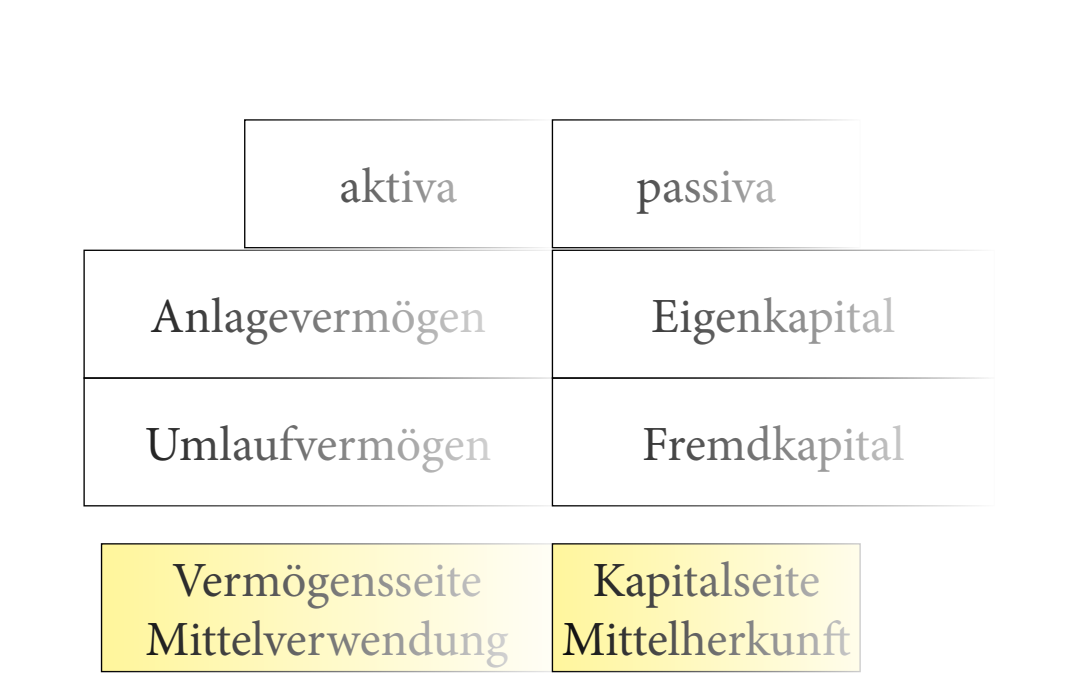
- G+V-Rechnung - 11Geben Sie Beispiele/Erläuterungen zu den Bilanzbegriffen: Aktiva: Anlagevermögen: Umlaufvermögen: Passiva: Eigenkapital: Fremdkapital:Aktiva: Vermögensseite (Mittelverwendung)
Anlagevermögen: alles was dem Geschäftsbetrieb dauernd
dient: Grundstücke, Gebäude, Maschinen, Finanzanlagen.
> Dinge, die man abschreibt
Umlaufvermögen: alles, was kurzfristig da ist,
wie z.B. Waren, Vorräte, Forderungen, Wertpapiere, Bargeld
Passiva: Kapitalseite (Mittelherkunft)
Eigenkapital: Gezeichnetes Kapital, Rücklagen, Bilanzgewinn
Fremdkapital: Langfristige und kurzfristige Schulden (z.B.
Löhne) - 12Nenne die 4 wesentlichen Bilanzierungsgrundsätzea. Klarheit und Übersichtlichkeit heißt AV + UV = EK +
FK
b. Einzelbewertungsprinzip = Saldierungsverbot
c. Fortführungsgrundsatz = Kontinuitätsprinzip /
Bilanzidentität
d. Vorsichtigkeit = Imparitätsprinzip / Realisationsprinzip - 13Wie lautet die Formel der Finanzrechnung?a. Einzahlungen – Auszahlungen = Einzahlungsüberschuss-> Cash-flow
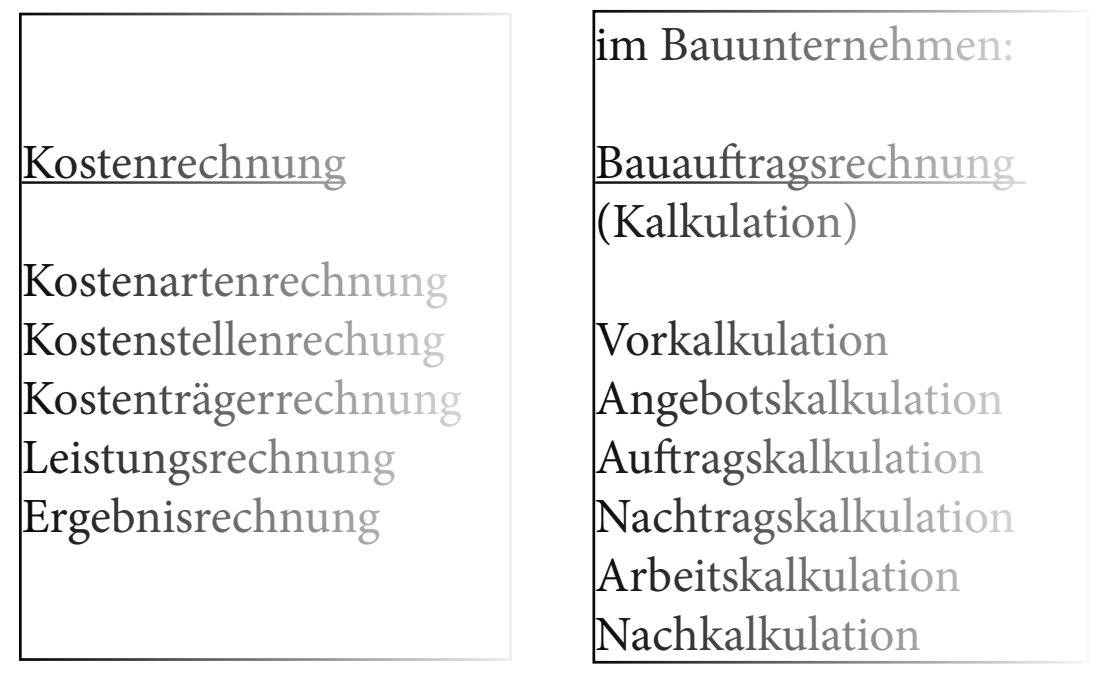
- 14Welche Punkte gehören zum internen Rechnungskreis? (Kosten- und Leistungsrechnung KLR, bzw. Betriebsrechnung)
- 15—
- 16Was sagt Bilanzidentität /Kontinuitätsprinzip aus? Was sagt das Saldierungsverbot aus? Was sagt das Imparitätsprinzip / Realisitionsprinzip aus?Kontinuitätsprinzip= in Eröffnungsbilanz dürfen
die Wertansätze für AF und UF nicht von denen der
Schlussbilanz des Vorjahres abweichen
Saldierungsverbot = Aktivseite nicht mit Passivseite,
Aufwendungen nicht mit Erträgen, Grundstücksrechte
nicht mit Grundstückslasten verrechnen
Imparitätsprinzip = Gewinne dürfen nicht antizipiert
werden
Realisitionsprinzip = Verluste müssen antizipiert werden - 17Erläutern Sie die Begriffe der Kosten-Leistungsrechnung KLR. 1. Kostenartenrechnung 2. Kostenstellenrechnung 3. Kostenträgerrechnung 4. Was ist das Ziel der KLR?1. Kostenartenrechnung = Welche Kosten+Höhe?
2. Kostenstellenrechnung = Wo entstanden?
3. Kostenträgerrechnung = Wofür?
4. Informationen zu erarbeiten, die geeignet sind, eine
betriebswirtschaftliche orientierte Planung, Steuerung,
Kontrolle der Leistungen zu machen. - 181. Was ist eine Auszahlung, die keine Ausgabe ist? Nenne ein Beispiel. 2. Was ist eine Ausgabe, die keine Auszahlung ist? Nenne ein Beispiel. 3. Was ist eine Ausgabe, die eine Auszahlung ist?zu 1.
- Bezahlung einer best. Verbindlichkeit (Rechnung) aus
der Vorperiode
Beispiele: Gewinnsteuer, Kreditrückzahlung
zu 2.
- Bezug von Leistungen gegen Rechnung mit späterer
Zahlung.
Beispiele: Kauf von Rohstoffen auf Rechnung
zu 3.
Kauf von Rohstoffen, Barzahlung - 191. Was ist ein neutraler Aufwand? 2. Was sind Zusatzkosten? 3. Was ist ein Aufwand, der Kosten ist? (Zweckaufwand/ Grundkosten)1. Neutraler Aufwand zum Beispiel: Spenden, Verluste vonWertpapieren
2. Zusatzkosten zum Beispiel: kalkulatorische Kosten,
kalk. Unternehmerlo
3. Grundkosten zum Beispiel: Rohstoffeinsatz - 201. Was ist eine Einnahme, die kein Ertrag ist? Nenne ein Beispiel. 2. Was ist ein Ertrag, die keine Einnahme ? Nenne ein Beispiel. 3. Was ist eine Einnahme, die ein Ertrag ist?1. Kunde bezahlt Leistung, die Leistung wird erst in der
folgenden Periode erbracht
2. Auf eine zuvor abgeschriebene Beteiligung wird eine
Zuschreibung vorgenommen.
3. Verkauf von Waren auf Ziel. - 21Was sind die Grundprinzipien der Kostenrechnung? / Welche drei Möglichkeiten der Kostenrechnung gibt es?1. Verursacherprinzip > Dem Kostenträger (KT) werden
nur die Kosten zugerechnet, die zu seiner Herstellung
verursacht werden (bspw. Baustelle)
2. Durchschnittsprinzip > Dem KTwerden nur die Kosten
zugerechnet, die sich aus der Gleichverteilung der Kosten
ergibt (Bauleiter fährt mehrer e Baustellen ab)
3. Tragfähigkeitsprinzip > Dem KT werden nur die
Kosten zugerechnet, die sich am Markt über den Preis
durchsetzen lassen - 221. Was ist eine Ausgabe, die kein Aufwand ist? 2. Was ist ein Aufwand, der keine Ausgabe ist? 3. Was ist eine Ausgabe, die ein Aufwand ist?1. Kauf von Rohstoffen, aber kein Verbrauch dieser in der
Periode.
Beispiel: Kauf von Kaffeebohnen auf Lager
2. Verbrauch von Rohstoffen, die auf Lager lagen (aus
Vorperiode)
Kaffeebohnen zum Verkauf aus dem Lager
3. Rohstoffe, die unmittelbar verkauft werden.
Kaffebohnen kaufen und unmittelbar verkaufen - 231. Was ist eine Einzahlung, die keine Einnahme ist? Nenne ein Beispiel. 2. Was ist eine Einnahme, die keine Einzahlung ? Nenne ein Beispiel. 3. Was ist eine Einnahme, die eine Einzahlung ist?1. Kunde bezahlt Rechnung aus Vorperiode
2. Kunde kauft Erzeugnis auf Rechnung
3. Ein Kunde kauft Bar ein Erzeugnis, z.B. Kaffee - 241. Was ist ein neutraler Ertrag? 2. Was ist eine Zusatzleistung? 3. Was ist ein Ertrag, der eine Leistung ist? (Zweckertrag Grundleistung)1. Etrag ohne Aufwand, z.B: Gewinn aus
Wertpapierverkauf
2. unentgeltlich abgegebene Leistungen oder
Selbsterstelltes Know-How
3. Verkauf von Erzeugnissen - 25Definiere außerbetriebliche AusgabenAufwand für außerbetriebliche Zwecke, der mit der
Erstellung der Betriebsleistungen nicht unmittelbar im
Zusammenhang steht. - 26Aufwand für außerbetriebliche Zwecke, der mit der Erstellung der Betriebsleistungen nicht unmittelbar im Zusammenhang steht.a. Herstellkosten = Begriff der Kalkulation (d.h. der KLR)
b. Herstellungskosten = Begriff des externen
Rechnungskreises (= FIBU)
Die Herstellkosten sind die Untergrenze der
Herstellungskosten - 27Wo liegt der Break-Even Point?Wo liegt der Break-Even Point? a. Schnittpunkt von den Gesamtkosten & dem Ertrag
- 28Wie berechnet man die Erfassungsbezogene Kostenbegriffe „Aufwand“ und „Gesamtkosten“?a. Aufwand = neutraler Aufwand + Zweckaufwand
b. Gesamtkosten = Grundkosten + kalkulatorische Kosten - 29Welche Kostenarten gibt es beim Kostenfluss? Welche Kostenarten gibt es beim „Deckungsbeitrag“?- Einzelkosten (Fertigungslohn)
- Gemeinkosten (Transportlohn Miete) - 30Wie berechnet man den Kostemfluss (KF)?a. Einzelkosten +Gemeinkosten = KF
- 31Wie nennt man den Schnittpunkt vom Ertrag & den Fixkosten?a. Deckungsbeitrag = Fixkostendeckung
- 32Wie kann man „Vollkostenrechnung“ und „Teilkostenrechnung“ noch nennen?a. Vollkostenberechnung = Kostenübervsrechnung
b. Teilkostenrechnung = Entscheidungsrechnung - 331. Erklären Sie kurz in Stichworten die Bedeutung von Basel 1-4. Und seit wann gibt es Basel 4? (Monat+Jahr) 2. Welche Problematik ergibt sich für Bauunternehmen?1. -Ranking zur Ermittlung der Kreditwürdigkeit
- 7. Dezember 2017 (Quelle Wikipedia 2020)
2. schlechtes Ranking aufgrund von niedrigem
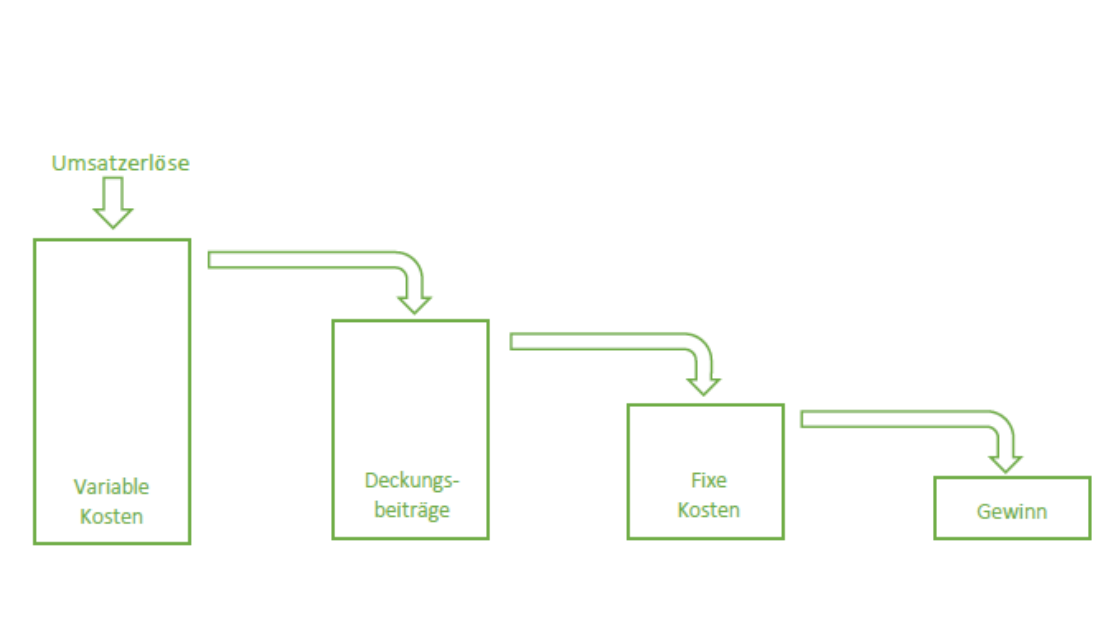
Anlagevermögen, und weniger Eigenkapital. - 34Zeichnen Sie Schematisch den Verlauf des Deckungsbeitrags. Wie werden aus Umsatzerlöse, Gewinne erzielt?
- 35Was ist das Maximumprinzip (alt. Maximalprinzip)? Nennen Sie ein Beispiel. Was ist das Minimumprinzip (alt. Maximalprinzip)? Nennen Sie ein Beispiel.Das Maximumprinzip versucht mit einem gegebenem
Aufwand den größtmöglichen Erfolg zu erzielen.
Durch Kostenvorgaben festgelegte Kosten
einhalten. Dabei möglichst hohe quant. und qualit Planungsinhalte
erreichen.
Das Minimumprinzip bedeutet mit so wenig wie möglich
Aufwand ein vorgegebenes Ziel zu erreichen.
- Durch Planungsvorgaben festgelegte
Quantitäten und Qualitäten einhalten. Dabei
möglichst geringe Kosten ereichen. - 36Geben Sie zwei Beispiele für Fixkosten in einen ArchitekturbüroMiete, Lizenzen, Versicherungsbeitrag
- 37Wie werden aus den Herstellkosten, Herstellungskosten?Herstellkosten (Begriff KLR) = Materialkosten +
Fertigungs kosten (Produkt zugeordnet)
Herstellungskosten (Begriff FiBu) = Herstellkosten +
handels- und steuerrechtliche Korrekturen (Lassen sie
nicht zuordnen) - 38Nennen Sie die Formel für den Break Even Point Nennen Sie die Formel für den DeckungsbeitragBreak Even XBE= Kf / (p-kv
)
Deckungsbeitrag = p-kv
mit Kf = Fixkosten
p= Verkaufspreis
k
v
= variable Stückkosten - 39Was bedeutet das Akronym FIBU? Aus welchen beiden Teilen besteht dies bei Kapitalgesellschaften? Was ist die Grundlage der FIBU und was ist das Ziel? Was ist KLR?FIBU: Finanzbuchaltung
Aktiva und Pasiva
Grundlage: Handelgesetzbuch
Ziel: Informationen über Vermögens- und
Ertragsleistungen an die
Öffentlichkeit tragen
KLR: Kostenleistungsrechnung - 40Was geschiet in der Kostenstellungsrechnung?Ermittlung der Kostenherkunft
- 41Was sind Istkosten?Istkosten sind bei der zeitbezogenen KR die Ist-Mengen
an Gütern und Diensten, bewertet mit den effektiven
Preisen. Sie werden aus der Betriebsbuchhaltung ermittelt - 42Wie werden Plankosten ermittelt?Plankosten werden bei der zeitbezogenen KR aufgrund
geplanter Verbrauchsmengen an Gütern und Diensten
ermittelt. Diese geplanten Verbrauchsmengen
werden entweder mit erwarteten Marktpreisen oder
Durchschnitts- bzw. Festwerten (z. B. innerbetrieblichen
Verrechnungssätzen) bewertet. - 43Was sind Normalkosten?Normalkosten sind in der zeitbezogenen KR sind
vergleichbar mit den Gemeinkosten und werden
gleichmäßig verteilt auf bspw. versch. Baustellen. - 44Wie werden Prognosekosten ermittelt?Prognosekosten werden zu bestimmten Zeitpunkten unter
Berücksichtigung der für die Erbringung einer Leistung
bereits angefallenen Istkosten und im Hinblick auf die
weitere Entwicklung der Leistungserstellung (z. B. im
Hinblick auf das Ende der Leistungserstellung) aus der
Prognosekalkulation ermittelt. - 45Was sind Sollkosten?Sollkosten werden den Aufgabenträgern vorgegeben, d.
h., die Aufgabenträger sollen dafür eintreten, dass bei
der Erfüllung bestimmter Aufgaben die vorgegebenen
Kosten entstehen. Sie werden durch die Arbeitskalkulation bereitgestellt - 46Was sind Selbstkosten?- Herstellkosten
- Verwaltungskosten
- Vertriebskosten - 47Welche Kostenbegriffe gibt es?erfassungsbezogen: Grundkosten und Zusatzkosten
herkunftsbezogen: primäre Kosten und sekundäre Kosten
zeitbezogene Kosten: ist Kosten (tatsächlich angefallen)
Normalkosten, Plankosten
umfangsbezogen: Vollkosten (fixe und Variable
Kostenbestandteile) und Teilkosten - 48Was ist Deckungsbeitrag?Umsatzerlöse decken variable Kosten
Wenn variable Kosten gedeckt sind werden
Deckungsbeiträge erwirtschaftet
Deckungsbeiträge dienen dazu fixe Kosten zudecken
Wenn fixe Kosten gedeckt sind erfolgt Gewinn
Rentabilität= Beziehung 2 Größen zueinander
Eigenkapitalrentabilität
Gesamtkapitalrentabilität
Umsatzrentabilität - 49Beschreiben Sie Realisationsprinzip und ImparitätsprinzipRealisationsprinzip = Gewinne erst anzusetzen wenn
realisiert (bei Gefahrenübergang), nicht antizipiert
Imparitätsprinzip = Verluste bereits anzusetzen wenn
erkennbar (Ungleichheitsprinzip), antizipiert - 50Was verbirgt sich hinter dem Ausdruck Basel 1-5 und welche Schwierigkeiten hat die Bauindustrie hiermit?Kreditwürdigkeit
Kreditausgaben werden limitiert, dadurch teuer und
strengere Regeln für das Eigenkapital der Banken - 51Nennen Sie die drei Grundprinzipien der KostenrechnungVerursacherprinzip
Bezugsobjekt (Kostenträger) werden nur Kosten zugerechnet,
durch seine Herstellung .
Durchschnittsprinzip
dem Bezugsobjekt (Kostenträger) werden nur Kosten
zugerechnet, die sich
Gleichverteilung der Kosten ergeben
Tragfähigkeitsprinzip
Bezugsobjekt (Kostenträger) werden nur Kosten zugerechnet, die
sich am Markt über den
Preis durchsetzen lassen - 52Was ist Zeitlohn und Akkordlohn?Zeitlohn: Lohn nach Stunden
Akkordlohn: Lohn nach Arbeitsfortschritt
- Zeit einsparen
- Motivation
- Personal sparen - 53Was sind die Bilanzierungsgrundsätze?• Klarheit und Übersichtlichkeit = AV+UV=EK+FK
• Einzelbewertungsprinzip = Saldierungsverbot
• Fortführungsgrundsatz = Kontinuitätsprinzip / Bilanzidentität
• Vorsichtigkeit= Imparitätsprinzip / Realisationsprinzip