
Karteikarten
FICHERO AUDITORIA
Karten in diesem Stapel (9)
- 1PROCESOS DE AUDITORIA 1.- INICIAL: ACTIVIDADES PRELIMINARES (EVALUACIÓN) 2.- ETAPA INTERMEDIA: OBJETIVO (DESARROLLO DE LA EVALUACIÓN) 3.- ETAPA FINAL: FINALIZACIÓN DE LA AUDITORIA. (PRESENTACIÓN DEL INFORME)
- 2CALIDAD DE LA AUDITORIA SE REFIERE AL PROCESO SISTEMATICO, DOCUMENTADO E INDEPENDIENTE QUE NOA YUDA AOBTENER EVIDENCIAS DE LA AUDITORIA Y ASI EVALUARLAS DE MANERA OBJETIVA CON EL FIN DE DETERMINAR LA EXTENSIÓN EN LA QUE SE CUMPLEN LOS CRITERIOS QUE SOLICITA LA AUDITORIA.
- 3REVISIONES DE CUMPLIMIENTO EN POCAS PALABRAS ES LA REVISIÓN FORMAL DE LOS PROCESOS Y OPERACIONES DE UNA ORGANIZACIÓN, ENFOCADA PR¿INCIPALMENTE EN EL CUMPLIMIENTO DE NORMAS, POLITICAS, REGLAMENTOS, LEYES Y ACUERDOS QUE SON APLICABLES AL PROCESO Y NOS AYUDAN A SABER LAS AREAS DE OPORTUNIDAD DE ALGUNA ORGANIZACIÓN.
- 4PRACTICA PROFESIONAL SU OBJETIVO ES RATIFICAR QUE LOS REGISTROS SEAN ACORDES A LA ACTIVIDAD EFECTIVAMENTE REALIZADA, ES DECIR, QUE SE ENCARGA DE REFLEJAR LA REALIDAD DE LOS INGRESOS Y EGRESOS DE UNA EMPRESA QUE SON LOS TEMAS MÁS IMPORTANTES, PERO TAMBIEN HAY QUE VERIFICAR QUE LOS PROCESOS QUE REALIZAN SE LLEVEN A CABO DE LA MANERA CORRECTA
- 5PRUEBAS SUSTANTIVAS SIRVEN PARA OBTENER EVIDENCIA DE AUDITORÍA RELACIONADA CON LA INTEGRIDAD, EXACTITUD Y VALIDEZ DE LA INFORMACIÓN FINANCIERA AUDITADA O, EN CASO CONTRARIO, DESCUBRIR LOS POSIBLES ERRORES O IRREGULARIDADES SIGNIFICATIVAS
- 6CONFIDENCIALIDAD DE LA INFORMACIÓN LA CONFIDENCIALIDAD ES LA GARANTÍA DE QUE LA INFORMACIÓN PERSONAL SERÁ PROTEGIDA PARA QUE NO SEA DIVULGADA SIN CONSENTIMIENTO DE LA PERSONA. DICHA GARANTÍA SE LLEVA A CABO POR MEDIO DE UN GRUPO DE REGLAS QUE LIMITAN EL ACCESO A ÉSTA INFORMACIÓN. EN AUDITORIA PUEDE DEFINIRSE COMO EL SILENCIO PROFESIONAL DESARROLLADO POR EL AUDITOR, SE CARACTERIZA POR LA RESERVA DE LA INFORMACIÓN SUMINISTRADA POR EL CLIENTE DEL ENCARGO DE ASEGURAMIENTO, LA CUAL FUE OBTENIDA SOBRE LA BASE DE LA CONFIANZA DEPOSITADA EN EL PROFESIONAL.
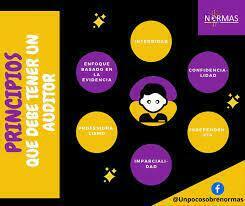
- 7INTEGRIDAD DEL AUDITOR ESTO IMPLICA EVITAR CUALQUIER CONFLICTO DE INTERESES O APARIENCIA DE CONFLICTO, ABSTENERSE DE ACEPTAR REGALOS O FAVORES DE LOS AUDITADOS, Y MANTENER LA CONFIDENCIALIDAD DE LA INFORMACIÓN QUE SE MANEJA DURANTE EL PROCESO DE AUDITORÍA.
- 8CUSTODIA DE LA INFORMACIÓN EL AUDITOR DEBE CUSTODIAR CON CUIDADO Y VIGILANCIA LA INTEGRIDAD DE LOS PAPELES DE TRABAJO, DEBIENDO ASEGURAR EN TODO MOMENTO Y BAJO CUALQUIER CIRCUNSTANCIA, EL CARÁCTER SECRETO DE LA INFORMACIÓN CONTENIDA EN LOS MISMOS.
- 9INFORME UN INFORME DE AUDITORÍA ES UN DOCUMENTO QUE DEBE SER REALIZADO POR UN AUDITOR EXTERNO (EXTERNO A LA COMPAÑÍA QUE SE VA A AUDITAR) Y QUE APORTA INFORMACIÓN ÚTIL Y VERAZ SOBRE LAS CUENTAS ANUALES O LOS ESTADOS FINANCIEROS DE LA COMPAÑÍA
Informationen
- Beschreibung
- DESCRIPCION DE CONCEPTOS
- Erstellt von
- Lorenita Lucas · Okt 2023
- Aktualisiert
- 3 Okt 2023
- Aufrufe
- 14
- Bewertung