
Karteikarten
AUDITORÍA II
Karten in diesem Stapel (13)
- 1AUDITORÍA IIASESORA. GUADALUPE ORTEGA GARCIA
IEDEP, SAN MARTIN TEX.
RAQUEL GARCIA GONZALEZ
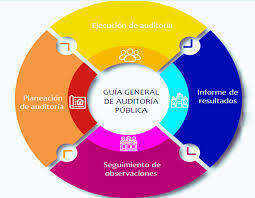
M. 23CL00773, - 2AUDITORÍA PUBLICA.Es la función donde la finalidad es analizar, apreciar y evaluar correctamente el control interno para garantizar la integridad del patrimonio, enfocandose en el sistema y operaciones financieras y administrativas
- 3AUDITORIA FINANCIERA.Este proceso consiste en evaluar las cuentas de la empresa o persona jurídica en un tiempo determinado, esta permite verificar las cifras de estados financieros (los registros y fuentes de contabilidad), autenticando la fiabilidad de la información contable y financiera.
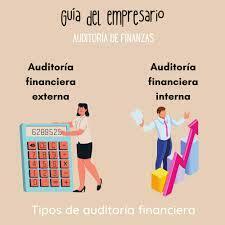
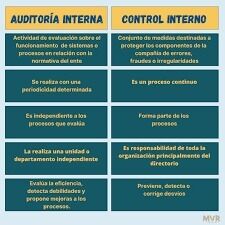
- 4AUDITORIA INTERNA.Forma parte de una organización y rinde cuentas a la alta dirección y al comite de auditoría, permite adentrarse en las operaciones del ¨negocio¨, la auditoría interna evalua y mejora la eficacia del proceso interno y de sistemas de control con un enfoque integral en aspectos operativos y financieros de gestión y cumplimiento.
- 5AUDITORÍA EXTERNA.Esta es una revisión independiente de estados financieros con exactitud de la información y razonabilidad. Los auditores externos son idependientes de una empresa, esto les permite garantizar la objetividad y credibilidad del resultado.
cumple las regulaciones pertinentes y su enfoque es meticuloso y preciso.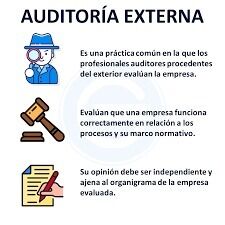
- 6SISTEMA DE CONTROL INTERNO.Es un proceso diseñado e implementado con la finalidad de proporcionar seguridad en cuanto a logro de objetivos, el sistema de control interno ayuda a proteger recursos, asegurar información confiable y garantizar el cumplimiento de las normas. Su objetivo principal es hacer que la empresa funcione de manera segura, ordenada y eficiente,al igual que previene errores y evita fraudes y permite la confianza dentro de la organización.
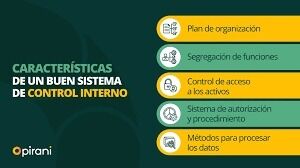
- 7ADMINISTRACIÓN PÚBLICA.Es la administración del sector público del Estado que mediante está permite la ejecución de la prestación de servicios públicos, la ejecución de obras públicas y la realización de otras actividades socio-economicas públicas, mediante la administración publica se tratan de logar los objetivos del Estado
- 8PRECEPTO CONSTITUCIONAL.Es una norma que fija un orden obligatoria, esta es dictada por la autoridad acordada competente.
- 9DISPOCISIONES LEGALES.Estas son normas preceptos especificos y juridicamente establecen requisitos, deberes y obligaciones emitidas por la autoridad competente y se encuentran en tratados, reglamentos y normativas que constituye la ley.
(en contabilidad se encuentra en el codigo de comercio en el Art. 33 al 38 y establece que ¨todo comerciante esta obligado a llevar una contabilidad adecuada¨).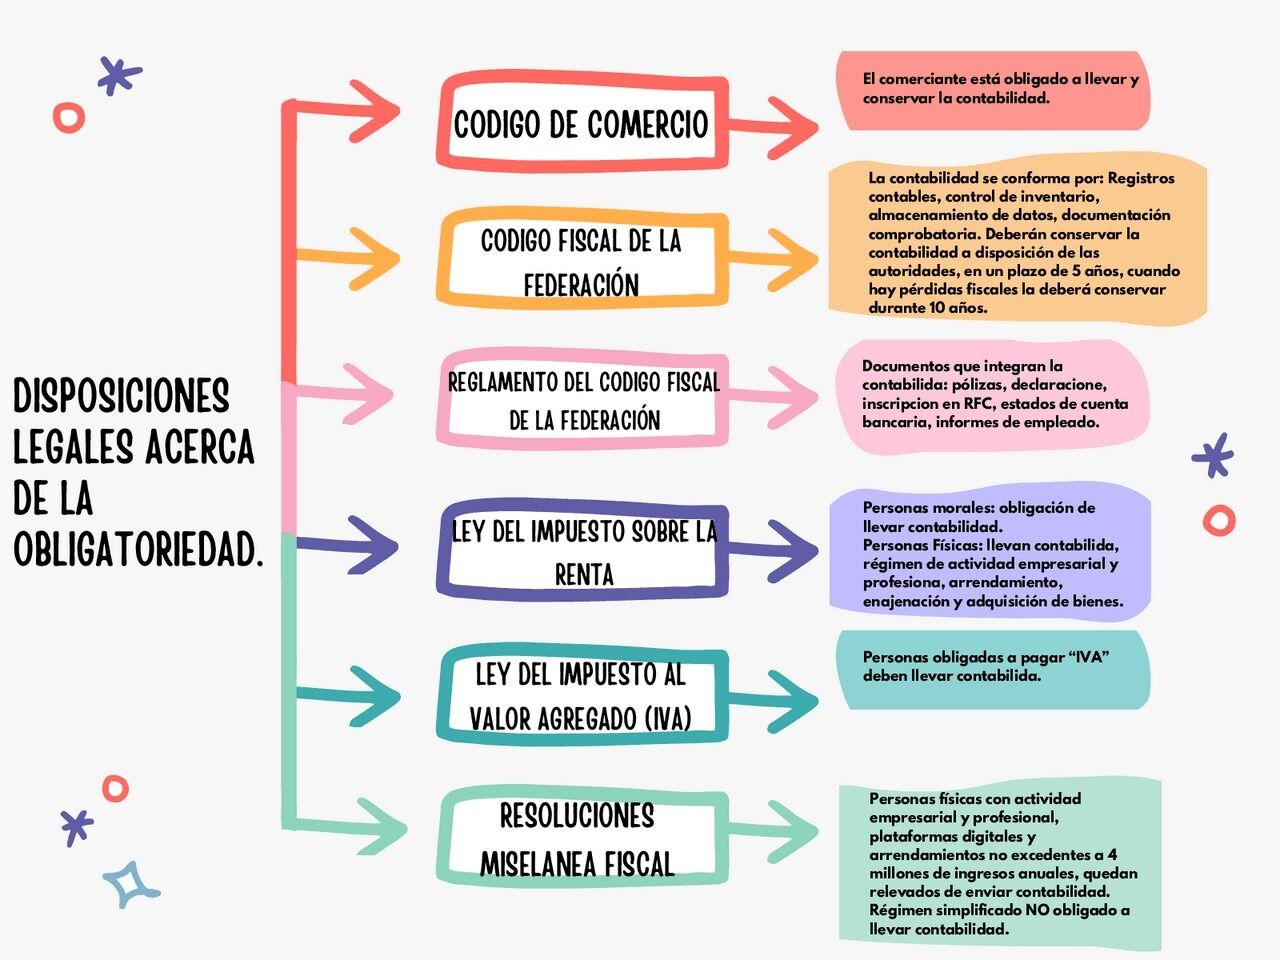
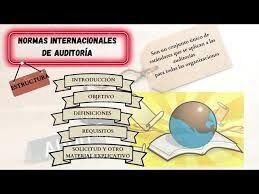
- 10NORMAS INTERNACIONALES DE AUDITORÍA.Son Reglas y tratados que establece un organismo Internacional y son pricipalmente requisitos y cualificaciones para los auditores definiendo los objetivos y procedimientos, su aplicación depende de cada nación.
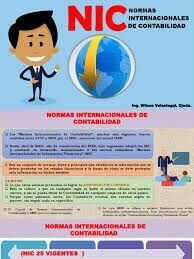
- 11NORMAS INTERNACIONALES DE CONTABILIDAD.Son normas que indican como deben presentarse y registrarse los estados financieros de una empresa, para que su información sea clara y comprendible. Su objetivo es que la información sea transparente y que esta sirva como base en la toma de decisiones.
- 12La auditoria y la contabilidad no solo es analizar, verificar y dar confianza. ¨ES UN OFICIO EN EL QUE NO SE PUEDE SER COBARDE NI DEMASIADO AUDAZ¨1.- Siempre hay que tener claridad en el entendimiento
2.-Tener y desarrollar una estrategia global ya sea contable o para auditoria
3.- siempre desarrollar procedimientos para obtener evidencia adecuada - 13—EXISTENCIA, INTEGRIDAD, DERECHOS Y OBLIGACIONES, VALORACIÓN, PRESENTACIÓN Y REVELACIÓN.
Informationen
- Beschreibung
- CONCEPTOS DE GENERALIDADES PARCIAL 1
- Erstellt von
- Raquel García
- Aufrufe
- 31
- Bewertung