
Flussdiagramm
NIIF PARA PYMES, SECCION 34: ACTIVIDADES ESPECIALES
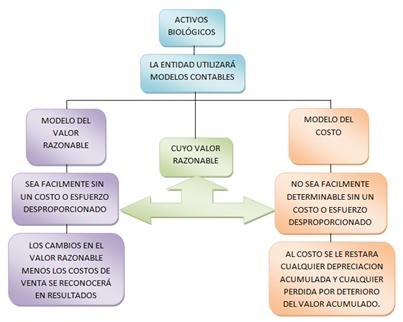
Inhalt des Flussdiagramms
NIIF PARA PYMES, SECCION 34: ACTIVIDADES ESPECIALES
Que es la agricultura según esta NIIF
Es el cultivo de la tierra; comprende la labranza, así como la jardinería, la horticultura, la floricultura, la arboricultura y la ganadería.
La Información Financiera está involucradas en tres tipos de Actividades Especiales:
1. Actividades Agrícolas
2. Actividades Extracción
3. Concesión de servicios
Actividades Agrícolas
Definición: Es la actividad consistente en aprovechar la tierra para obtener de ella productos de origen vegetal. Dentro de dicha actividad se cuentan varias fases como son la preparación de la tierra, la siembra, el riego, el cuidado (fumigar, podar, deshierbar, etc.), y la cosecha.
Su Objetivo
Determinar su política contable para cada clase de sus activos biológicos.
¿Qué son los activos biológicos?
Según NIC 41
Animales vivos o plantas que son propiedad de la entidad
¿Qué es valor razonable?
Es el importe que se puede obtener por la venta de un activo, en una transacción dada realizada en condiciones de independencia mutua entre partes interesadas y debidamente informada.(sección 16 Propiedades de inversión).
¿Cuándo una entidad reconocerá un activo biológico o un producto agrícola?
la entidad controla el activo como resultado de sucesos pasados;
sea probable que fluyan a la entidad beneficios económicos futuros asociados con el activo; y
el valor razonable o el costo del activo puedan ser medidos de forma fiable, sin un costo o esfuerzo desproporcionado.
¿En qué momento una entidad medirá un activo biológico?
En el momento inicial, y en cada fecha sobre la que se informe.
¿Cómo determinar el valor razonable en una entidad?
Si existiera un mercado activo para un determinado activo biológico o para un producto agrícola en su ubicación y condición actuales, el precio de cotización en ese mercado será la base adecuada para la determinación del valor razonable de ese activo. Si una entidad tuviera acceso a mercados activos diferentes, usará el precio existente en el mercado en el que espera operar.
¿Cómo revelará una entidad con respecto a sus activos biológicos medidos al valor razonable?
Una descripción de cada clase de activos biológicos.
Los métodos y las hipótesis significativas aplicadas en la determinación del valor razonable de cada categoría de productos agrícolas en el punto de cosecha o recolección y de cada categoría de activos biológicos.
Una conciliación de los cambios en el importe en libros de los activos biológicos entre el comienzo y el final del periodo corriente.
Actividades de Extracción
Definición: Es la actividad consiste en dedicarse a la exploración, evaluación o extracción de recursos minerales.
¿Qué se contabilizará?
Se contabilizará los desembolsos por la adquisición o el desarrollo de activos tangibles ó intangibles aplicando la Sección 17 Propiedad, planta y Equipo y la Sección 18 Activos Intangibles distinto a la plusvalía.
Informationen
- Beschreibung
- Descripción de lo que trata la Niif para pymes en su sección 34
- Erstellt von
- Norma Pérez
- Aufrufe
- 140
- Bewertung