
Flussdiagramm
La auditoría Interna
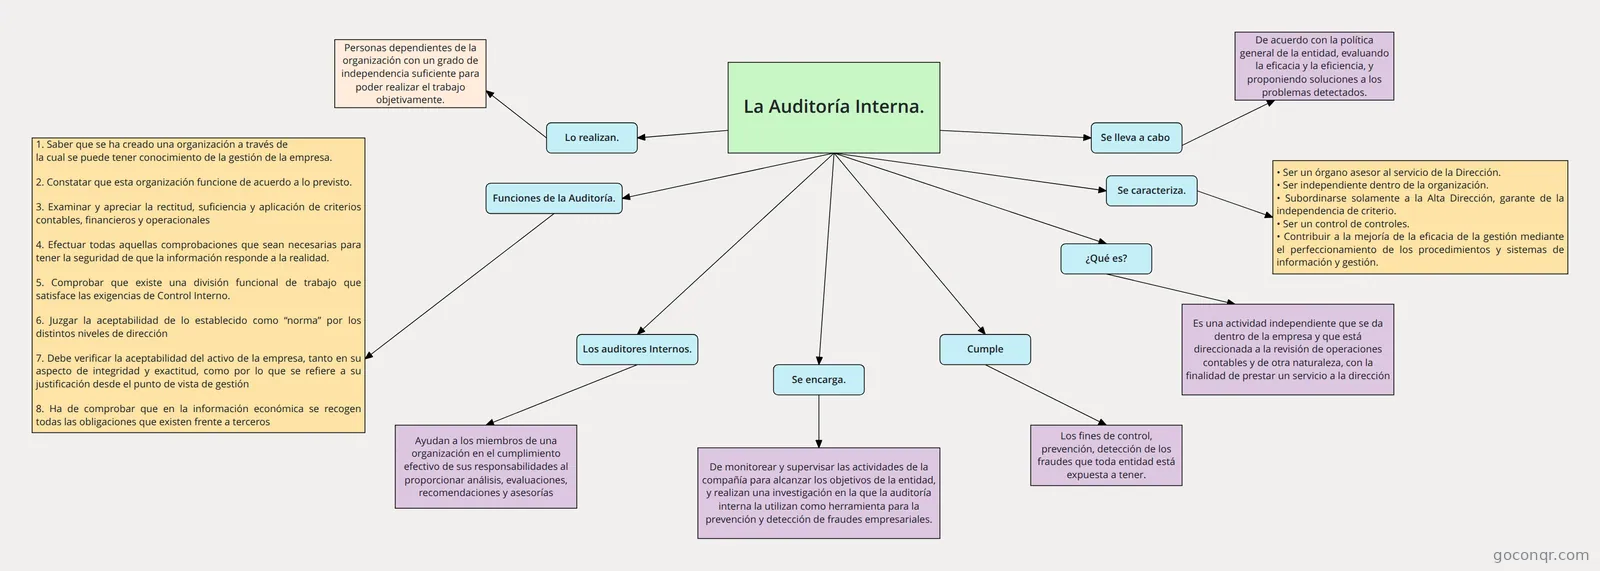
Diagrama de flujo: Auditoría interna
Inhalt des Flussdiagramms
La Auditoría Interna.
¿Qué es?
Cumple
Los fines de control, prevención, detección de los
fraudes que toda entidad está expuesta a tener.
Es una actividad independiente que se da
dentro de la empresa y que está direccionada a la revisión de operaciones contables y de otra naturaleza, con la finalidad de prestar un servicio a la dirección
Se encarga.
De monitorear y supervisar las actividades de la compañía para alcanzar los objetivos de la entidad, y realizan una investigación en la que la auditoría interna la utilizan como herramienta para la prevención y detección de fraudes empresariales.
Los auditores Internos.
Ayudan a los miembros de una organización en el cumplimiento efectivo de sus responsabilidades al proporcionar análisis, evaluaciones, recomendaciones y asesorías
Funciones de la Auditoría.
1. Saber que se ha creado una organización a través de
la cual se puede tener conocimiento de la gestión de la empresa.
2. Constatar que esta organización funcione de acuerdo a lo previsto.
3. Examinar y apreciar la rectitud, suficiencia y aplicación de criterios contables, financieros y operacionales
4. Efectuar todas aquellas comprobaciones que sean necesarias para tener la seguridad de que la información responde a la realidad.
5. Comprobar que existe una división funcional de trabajo que satisface las exigencias de Control Interno.
6. Juzgar la aceptabilidad de lo establecido como “norma” por los distintos niveles de dirección
7. Debe verificar la aceptabilidad del activo de la empresa, tanto en su aspecto de integridad y exactitud, como por lo que se refiere a su justificación desde el punto de vista de gestión
8. Ha de comprobar que en la información económica se recogen todas las obligaciones que existen frente a terceros
9. Recomendar mejoras operacionales, como consecuencia del control realizado
Se caracteriza.
• Ser un órgano asesor al servicio de la Dirección.
• Ser independiente dentro de la organización.
• Subordinarse solamente a la Alta Dirección, garante de la independencia de criterio.
• Ser un control de controles. • Contribuir a la mejoría de la eficacia de la gestión mediante el perfeccionamiento de los procedimientos y sistemas de información y gestión.
Lo realizan.
Personas dependientes de la organización con un grado de independencia suficiente para poder realizar el trabajo objetivamente.
Se lleva a cabo
De acuerdo con la política general de la entidad, evaluando la eficacia y la eficiencia, y proponiendo soluciones a los problemas detectados.
Informationen
- Beschreibung
- Flussdiagramm am La auditoría Interna , erstellt von Dany Lázaro am 04/03/2021.
- Erstellt von
- Dany Lázaro
- Aufrufe
- 14
- Bewertung
Mehr zu Auditoría interna y externa