
Flussdiagramm
Ohne Titel
Inhalt des Flussdiagramms
NIF C-9
Objetivo
Alcance
Aspectos generales
Definicion de terminos
Normas de presentacion
Normas de revelacion
Vigencia
Caso pracctico
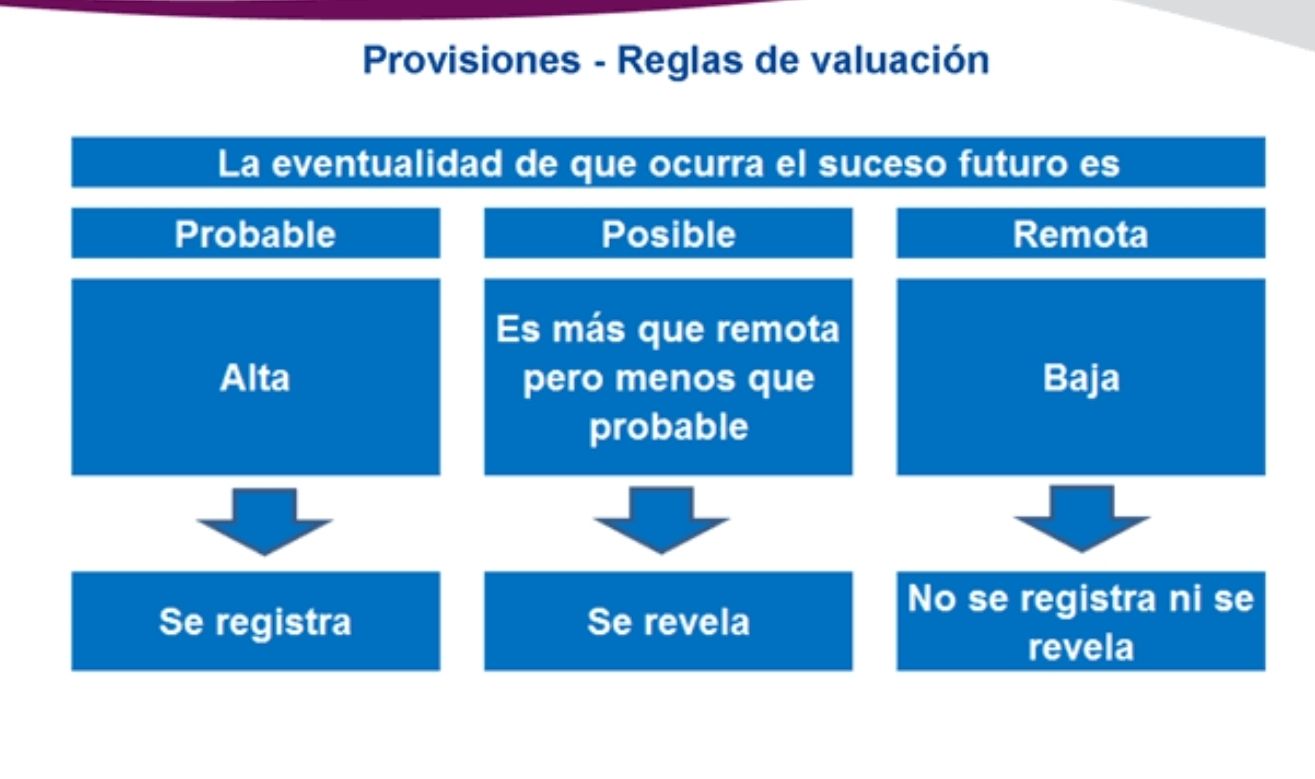
El objetivo de esta Norma de Información Financiera (NIF) es establecer las normas para el
reconocimiento contable de las provisiones en los estados financieros de las entidades, así como las
normas para revelar los activos contingentes, los pasivos contingentes y los compromisos
Las disposiciones de esta NIF son aplicables a todas las entidades que emiten estados financieros en
los términos establecidos por la NIF A-3, Necesidades de los usuarios y objetivos de los estados
financieros.
Diferencia entre provisiones y otros pasivos
Diferencia entre provisiones y pasivos contingentes
Diferencia entre compromisos y pasivos contingentes
Las provisiones se distinguen del resto de los pasivos por la existencia de incertidumbre acerca del
momento o de la cuantía de los desembolsos futuros necesarios para proceder a su liquidación. En
contraste, los siguientes pasivos, entre otros,
En general, todas las provisiones tienen cierto carácter contingente, debido a que existe incertidumbre
sobre el importe a pagar y/o sobre el momento de su liquidación.
La principal diferencia entre los compromisos y los pasivos contingentes radica en que los primeros, a
diferencia de las contingencias, no han originado una obligación posible que suponga una salida de
recursos económicos de la entidad
La definición de pasivo originalmente incluida en el Marco Conceptual (MC) ha establecido lo siguiente:
un pasivo es una obligación presente de la entidad, virtualmente ineludible, identificada, cuantificada en
términos monetarios y que representa una disminución futura de beneficios económicos, derivada de
operaciones ocurridas en el pasado, que han afectado económicamente a dicha entidad.
compromiso: Es un acuerdo realizado para llevar a cabo determinadas acciones en el futuro, el cual no cumple con los requisitos para considerars como pasivo, provisión o contingencia, a menos que se derive de un contrato de carácter oneroso
Es un acuerdo (oral o escrito)
entre dos o más partes que crea,
modifica o extingue derechos y
obligaciones exigiblesEs un acuerdo (oral o escrito)
entre dos o más partes que crea,
modifica o extingue derechos y
obligaciones exigiblesEs un acuerdo (oral o escrito)
entre dos o más partes que crea,
modifica o extingue derechos y
obligaciones exigiblesEs un acuerdo (oral o escrito)
entre dos o más partes que crea,
modifica o extingue derechos y
obligaciones exigiblesEs un acuerdo (oral o escrito)
entre dos o más partes que crea,
modifica o extingue derechos y
obligaciones exigiblescontrato: Es un acuerdo (oral o escrito) entre dos o más partes que crea, modifica o extingue derechos y obligaciones exigibles
En el estado de situación financiera, las provisiones deben presentarse por separado del resto de los
pasivos, clasificadas en corto o largo plazo o con base en su exigibilidad, de acuerdo con lo establecido
en la NIF B-6, Estado de situación financiera. En caso de que se espere recibir algún reembolso, de
acuerdo con lo establecido en el párrafo 42.5.1, éste debe presentarse como un activo, con base en la
NIF C-3, Cuentas por cobrar, como otra cuenta por cobrar en forma separada de la provisión, a menos
que se cumplan los requisitos de compensación establecidos en la NIF B-12, Compensación de activos
financieros y pasivos financieros, en cuyo caso la provisión debe presentarse en forma neta del activo
por reembolso.
Para cada tipo de provisión relevante, la entidad debe revelar en notas a los estados financieros los
cambios entre el saldo inicial y final del periodo, que incluya lo siguiente:
a. provisiones constituidas en el periodo, así como los incrementos en las provisiones existentes
b. disminuciones a las provisiones por pagos efectuados durante el periodo
c. disminuciones a las provisiones por reversión de las mismas al liberarse la entidad de la obligación
de pago
d. en el caso de provisiones descontadas a valor presente, el importe del periodo por el ajuste del
valor presente al cierre del periodo, así como cualquier importe derivado del cambio en la tasa de
descuento.
e. el efecto de cambios en el monto de las provisiones originado por cambios en los supuestos
utilizados para su determinación, acorde con lo establecido en la NIF B-1.
Las disposiciones contenidas en esta NIF entran en vigor para los ejercicios que se inicien a partir del 1°
de enero de 2018, permitiendo su aplicación anticipada a partir del 1° de enero de 2016, siempre y cuando se haga junto con la aplicación de la NIF C-19, Instrumentos financieros por pagar.
70.2 Esta Norma de Información Financiera, en conjunto con la NIF C-19, deja sin efecto el Boletín C-9,
Pasivos, provisiones, activos y pasivos contingentes y compromisos.
NIF C-10
Objetivo
Alcance
Aspectos generales
Definicion de terminos
Normas de presentacion
Normas de revelacion
Vigencia
Caso pracctico
Esta Norma de Información Financiera C-1O (NIF C-1O) tiene como objetivo establecer las normas de
valuación, presentación y revelación para el reconocimiento inicial y posterior de los instrumentos
financieros derivados (IFD) y de las relaciones de cobertura, en los estados financieros de una entidad económica.
Las disposiciones de esta norma son aplicables a todos los IFD contratados, así como a las relaciones
de cobertura que lleven a cabo entidades económicas que emiten estados financieros en los términos
establecidos en la NIF A-3, Necesidades de los usuarios y objetivos de los estados financieros.
Características de los Instrumentos Financieros Derivados (IFD)
Características de las relaciones de cobertura
Criterios para reconocer una relación de cobertura
Tal como se indica en su definición, un IFD es un instrumento financiero independiente u otro contrato
cuyo valor cambia en atención a cambios en el precio de su subyacente, no requiere generalmente una
inversión neta inicial y será liquidado en una fecha futura
La finalidad de la contabilidad de las relaciones de cobertura es reflejar, en los estados financieros de la
entidad, el efecto de las actividades de administración para cubrir los riesgos de la entidad mediante el
uso de instrumentos financieros que administran las exposiciones de ciertos riesgos que pueden afectar
el resultado integral (la utilidad o pérdida neta o el ORI).
Una entidad debe aplicar la contabilidad de coberturas a las relaciones de cobertura que cumplan con
los criterios indicados en el párrafo siguiente, con base en la decisión de la entidad de designar una
relación de cobertura.
componente,
compromiso en firme,
instrumento financiero
Todos los IFD deben presentarse en el estado de situación financiera ya sea como activos financieros o
como pasivos financieros, en atención a los derechos y obligaciones establecidos en los contratos..
Las revelaciones a efectuar deben basarse en la información que se presente a la Máxima Autoridad en
la toma de Decisiones de Operación de la entidad (MATDO) 1 la cual se considera que es suficiente
para terceros interesados en la información financiera de la entidad. Se considera que no es necesario
revelar información adicional a ésta.
Esta NIF entra en vigor para los ejercicios que se inicien a partir del 1º de enero de 2018 y deja sin
efecto el Boletín C-10, Instrumentos financieros derivados y operaciones de cobertura. Además, deja sin
efecto las Interpretaciones a las Normas de Información Financiera (INIF) 5, 6, 7, 10, 11, 12, 13 y 16 y la
Orientación a las Normas de Información Financiera (ONIF) 2. Se permite la aplicación anticipada de
esta NIF, siempre que sea en conjunto con la aplicación anticipada de las NIF C-2, C-3, C-16, C-19 y C-
20, así como la NIF B-17, Determinación del valor razonable
NIF C-11
Objetivo
Alcance
Aspectos generales
Definicion de terminos
Normas de presentacion
Normas de revelacion
Vigencia
Caso pracctico
El objetivo de esta Norma de Información Financiera (NIF) es establecer las normas de valuación,
presentación y revelación de las partidas que integran el capital contable en el estado de situación
financiera de las entidades lucrativas
Las disposiciones de esta NIF son aplicables a las entidades lucrativas que emiten estados financieros
en los términos establecidos por la NIF A-3, Necesidades de los usuarios y objetivos de los estados
financieros.
Diferencia entre provisiones y pasivos contingentes
La NIF A-5, Elementos básicos de los estados financieros, menciona que el capital contable: "es el valor
residual de los activos de la entidad, una vez deducidos todos sus pasivos". Surge por aportaciones de
los propietarios, por transacciones y otros eventos o circunstancias que afectan a una entidad. Desde el
punto de vista legal, el capital contable representa para los propietarios de una entidad lucrativa su
derecho sobre los activos netos y se ejerce mediante su reembolso o el decreto de dividendos. El
concepto de capital contable se utiliza para las entidades lucrativas, y el de patrimonio contable para las
entidades con propósitos no lucrativos
capital contable,
capital ganado,
contrato,
La presentación de los diferentes conceptos que integran el capital contable debe hacerse en el estado
de situación financiera, en el estado de cambios en el capital contable o en las notas a los estados
financieros, para mostrar cada uno de ellos con base en su importancia relativa, incluyendo en primer
lugar los que forman el capital contribuido, seguido de los que integran el capital ganado.
Una entidad debe revelar la siguiente información:
a. Por cada clase de acciones:
i. una descripción de los títulos representativos del capital social, tales como acciones
ordinarias, acciones preferentes, partes sociales, etcétera;
ii. número de acciones o de partes sociales de cada serie en que se divide el capital social, con
sus características, derechos, preferencias y restricciones sobre la distribución de dividendos
y redención del capital, indicando el número de acciones autorizadas, emitidas y pagadas, y
el número de acciones emitidas pero no pagadas, en su caso identificándolo por capital fijo y
variable;
iii. su valor nominal o la mención de que no expresan valor nominal;
iv. el importe acumulado de dividendos por pagar sobre acciones preferentes, el importe a que
debe redimirse cada acción preferente y el importe total correspondiente a su redención
Las disposiciones contenidas en esta NIF entran en vigor para ejercicios que se inicien a partir del 1° de
enero de 2014.
70.2 Esta NIF deja sin efecto al Boletín C-11, Capital contable, y a las Circulares 38, Adquisición temporal de
acciones propias, y 40, Tratamiento contable de los gastos de registro y colocación de acciones.
NIF C-12
Objetivo
Alcance
Aspectos generales
Definicion de terminos
Normas de presentacion
Normas de revelacion
Vigencia
Caso pracctico
El objetivo de esta Norma de Información Financiera (NIF) es establecer las normas de reconocimiento
inicial en los estados financieros, de los instrumentos financieros con características de pasivo y de
capital
Las disposiciones de esta NIF son aplicables a las entidades lucrativas que emiten estados financieros
en los términos establecidos por la NIF A-3, Necesidades de los usuarios y objetivos de los estados
financieros, y que son emisoras de instrumentos financieros con características de pasivo y de capital
La NIF A-5, Elementos básicos de los estados financieros, menciona que un pasivo es: "una obligación
presente de la entidad, virtualmente ineludible, identificada, cuantificada en términos monetarios y que
representa una disminución futura de beneficios económicos, derivada de operaciones ocurridas en el
pasado, que han afectado económicamente a dicha entidad"; asimismo, define que el capital contable
"Es el valor residual de los activos de la entidad, una vez deducidos todos sus pasivos"
acción preferente
activo financiero
contraprestación,
Desde su reconocimiento inicial un instrumento financiero que califique:
a. como capital, debe presentarse en el capital contribuido, en el rubro que sea aplicable, ya sea que
se trate de acciones comunes, instrumentos financieros convertibles a capital u otro instrumento
financiero de capital; y
b. como pasivo, debe presentarse en la sección de pasivos financieros del estado de situación
financiera.
Una entidad que haya emitido instrumentos financieros con componentes de pasivo y de capital debe
revelar:
a. la naturaleza del instrumento financiero;
b. una descripción de los componentes que fueron separados y las razones que justifican la
separación
c. los montos que fueron asignados al pasivo y al capital;
d. los supuestos utilizados en la separación de los componentes.
Las disposiciones contenidas en esta NIF entran en vigor para ejercicios que se inicien a partir del 1° de
enero de 2014.
70.2 Esta NIF deja sin efecto al Boletín C-12, Instrumentos financieros con características de pasivo, de
capital o de ambos.
El objetivo de esta Norma de Información Financiera (NIF) es establecer las normas para el
reconocimiento contable de las provisiones en los estados financieros de las entidades, así como las
normas para revelar los activos contingentes, los pasivos contingentes y los compromisos
Las disposiciones de esta NIF son aplicables a todas las entidades que emiten estados financieros en
los términos establecidos por la NIF A-3, Necesidades de los usuarios y objetivos de los estados
financieros.
Las provisiones se distinguen del resto de los pasivos por la existencia de incertidumbre acerca del
momento o de la cuantía de los desembolsos futuros necesarios para proceder a su liquidación. En
contraste, los siguientes pasivos, entre otros,
En propiedades, planta y equipo es una porción representativa (acorde a la característica cualitativa de importancia relativa) que usualmente tiene una vida útil claramente distinta del resto de dicha partida. En instrumentos financieros es una porción de un instrumento financiero compuesto que, desde el punto de vista del emisor, tiene características claramente diferentes a las de la otra porción del instrumento
Es cualquier derecho u obligación sustentado en un contrato, que origina un activo financiero en una entidad y un pasivo financiero o un instrumento financiero de capital en la contraparte.
Es el valor residual de los activos de la entidad, una vez deducidos todos sus pasivos. Por lo anterior, también se denomina como activos netos.
Es la porción del capital contable que se conforma por las utilidades y pérdidas generadas por la operación de la entidad
Es un acuerdo (oral o escrito) entre dos o más partes que crea, modifica o extingue derechos y obligaciones exigibles.
Es un instrumento financiero que representa una parte alícuota del capital social preferente, que participa en la utilidad neta del periodo contable.
Es un activo monetario que surge
de un contrato.
Es el monto pagado.
Informationen
- Beschreibung
- Flussdiagramm am Ohne Titel, erstellt von Faride Ibarra am 08/05/2022.
- Erstellt von
- Faride Ibarra
- Aufrufe
- 1
- Bewertung