
Flussdiagramm
Activo, Pasivo, Patrimonio
Inhalt des Flussdiagramms
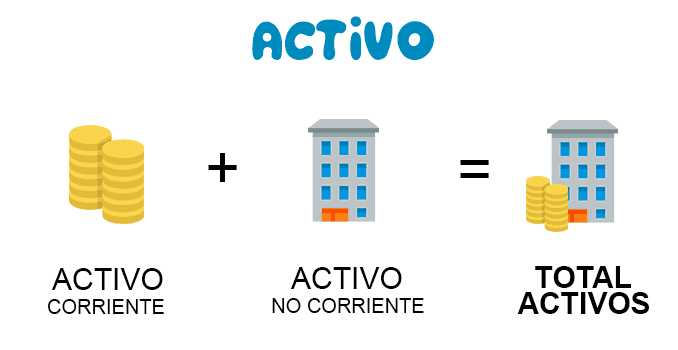
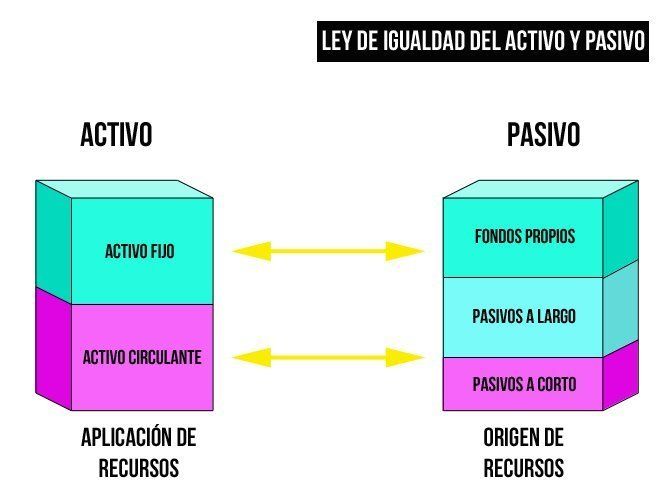
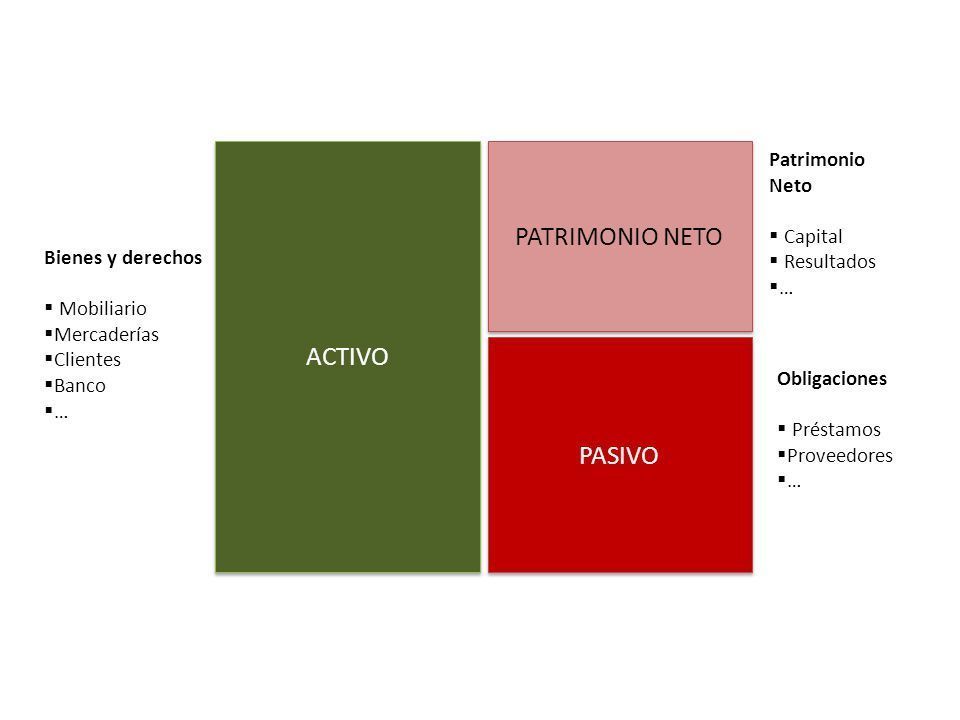
ACTIVO
poseer/ tener
Bien o derecho de la empresa
Propiedad de la empresa, cuenta principal del Balance General
Ejemplos: Inventarios, suministros, terrenos, caja etc.
ACTIVO CIRCULANTE
liquidar/convertir en efectivo
Disponible
Caja , Caja general, Caja chica, Depósitos, Bancos, inversiones financieras - saldo deudor
Vendidos consumidos a corto plazo
Usados libremente, o ser destinados inmediatamente.
Realizable
Mercadería, inventarios, suministros, materia prima, existencias de mercancía - saldo deudor
Exigible
Cuentas por cobrar y Documentos por cobrar saldo deudor
ACTIVO NO CIRCULANTE
Diferido
Sueldos pagados anticipados, alquileres pagados anticipados, inversiones financieras a corto plazo etc. - saldo deudor
usar normalmente /operacionar
Activos tangibles
Activos intangibles
Activos que permanecen en la empresa más de un año
No son para la venta
Edificios, maquinaria, mobiliario, vehículos. - saldo deudor
Patentes, plusvalías, derechos de autor, activos diferidos.
Se destacan en el ámbito empresarial con efectos de mayor a menor facilidad que tengan para convertirse o transformarse en efectivo
PASIVO
ser/ responsabilidad/ tener
deudas y obligaciones
Principal cuenta del balance financiero
Obligaciones que la empresa paga a terceros
PASIVO CIRCULANTE
menos de un año
Proveedores, documentos por pagar, acreedores diversos. - saldo acreedor
Conocido como flotante
vencer pronto
mayor a un año
consolidar/vencer
proporcionar/anticipar
PASIVO FIJO
PASIVO DIFERIDO
cantidades por dar un servicio
Hipotecas por pagar y documentos a largo plazo por pagar - saldo acreedor
intereses y rentas cobradas por anticipado - saldo acreedor
Se encuentran en constante movimiento y rotación.
Conocido como consolidado
Son pagos a largo plazo
Conocido como créditos diferidos
se cobra anticipadamente
Se encuentran en un ámbito empresarial donde tienen la responsabilidad de pagar deudas en el tiempo correspondiente.
PATRIMONIO
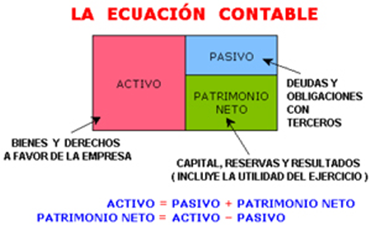
Es la diferencia de activo y pasivo
surgir
aportaciones de socios
Se ejerce mediante un reembolso o distribución
Son parte de un entorno empresarial y que ayudan con el desempeño de las actividades comerciales. Entre estos elementos están los bienes, los derechos y las obligaciones.
CAPITAL CONTIBUIDO
aportar
por dueños y donaciones recibidas.
Capital social con saldo acreedor.
Total suscrito o totalmente exhibido
CAPITAL GANADO
Resultar/afectar
perdidas y ganancias
ajustes por repercusión en cambios de precios
actividades operativas de la entidad y de otros eventos
Utilidad Neta del ejercicio con saldo acreedor
Pérdida neta del ejercicio con saldo deudor
Resultado de ejercicios anteriores con saldo acreedor/deudor
Formado por reservas y capital que serán útil para la empresa y socios según sea el caso.
BIBLIOGRAFÍA:
https://elibro.net/es/ereader/utnorte/41179
https://guiacontabilidadbasica.blogspot.com/p/blog-page_7.html
https://www.ejemplode.com/46-contabilidad/960-clasificacion_del_pasivo.html
https://cursos.clavijero.edu.mx/cursos/034_cf/modulo4/contenidos/tema4.2.html
Obligaciones por cobrar: empleados, clientes y accionistas
Pasivos a corto plazo
Obligaciones y provisiones laborales ( sueldos pagados, beneficios sociales pagados, fondos de reservas , decimos pagados,)
Obligaciones con instituciones estatales: como SRI
Obligaciones con instituciones financieras como préstamos a corto plazo
Obligaciones con proveedores.
Pasivo largo plazo
La planificación operativa y estratégica juega un papel muy importante. donde la estratégica pertenece a prestamos hipotecarios
MERCADERIA: Formado por dos sistemas de control de inventario:
Sistema Múltiple ( usa 7 cuentas) y Sistema Perpetuo. (usa 3 cuentas)
UNIVERSIDAD TÉCNICA DEL NORTE
FACULTAD DE CIENCIAS ADMINISTRATIVAS Y ECONÓMICAS
CUENTAS GENERALES ACTIVOS(1) - PASIVO (2) Y PATRIMONIO (3)
Reserva Legal
Reserva Estatutaria
Reserva Facultativa
Sirve para resguardar el capital de los accionistas, las acciones que tiene la empresa. Toma en cuenta el 25% de Impuesto a la renta y 15% participacion trabajadores.
Permite definir despues del 25% IR y 15% T restada la reserva legal se observa el monto que queda , mirando las acciones y su uso de utilidades deberá ser plasmada para estatutos.
Permite determinar con la Junta de accionistas y a votación usar las utilidades luego de lo que haya quedado restando la reserva facultativa y legal; obtener una utilidad especial para uso de la empresa, siendo cifras a votación por la junta.
NIC 2 INVENTARIOS
NIC 16 PROPIEDAD PLANTA Y EQUIPO
NIC 19 BENEFICIOS A LOS EMPLEADOS
NIC 28 INVERSIONES
NIIF 36 DETERIORO DE ACTIVOS
NIC 37 PROVISION PASIVOS CONTINGENTES Y ACTIVOS CONTINGENTES
NIC 38 ACTIVOS INTANGIBLES
NIC 40 PROPIEDADES DE INVERSIÓN
NIIF 3 COMBINANCIONES DE NEGOCIOS
NIIF 5 ACTIVOS CORRIENTES MANTENIDOS PARA LA VENTA
NIIF 7 EFECTIVO Y EQUIVALENTE DE EFECTIVO
NIIF 8 EVALUAR NATURALEZA Y EFECTOS DE ACTIVIDADES DE NEGOCIO Y LOS EEFF
NIIF 9 PRÉSTAMOS Y CUNETAS POR COBRAR
NIIF 10 EEFF CONSOLIDADOS
NIIF 13 VALOR RAZONABLE DE ACTIVO, PASIVO , PATRIMONIO
NIIF 15 MEJORA RECONOCIMIENTO DE INGRESOS
NIIF 17 CONTRATOS Y SEGUROS
NIIF 16 ARRENDAMIENTOS
NIC 23 Y NIIF 25 COSTOS POR PRÉSTAMOS
NIC 33 GANANCIAS POR ACCIÓN
NIIF 19 REEMPLAZA A LA NIC 19
NIIF 21 CONVERTIR EEFF A LA MONEDA ELEGIDA
NIIF 27, 28 INVERSIONES SUBSIDIARIAS
NIC 13 PASIVOS CORRIENTES
NIIF 5 ACTIVO NO CORRIENTE
Informationen
- Beschreibung
- Mapa proposicional con las cuentas de Activo - Pasivo y Patrimonio
- Erstellt von
- Vane Caicedo
- Aufrufe
- 783
- Tags
- Bewertung