
Mindmap
DUPLICATA
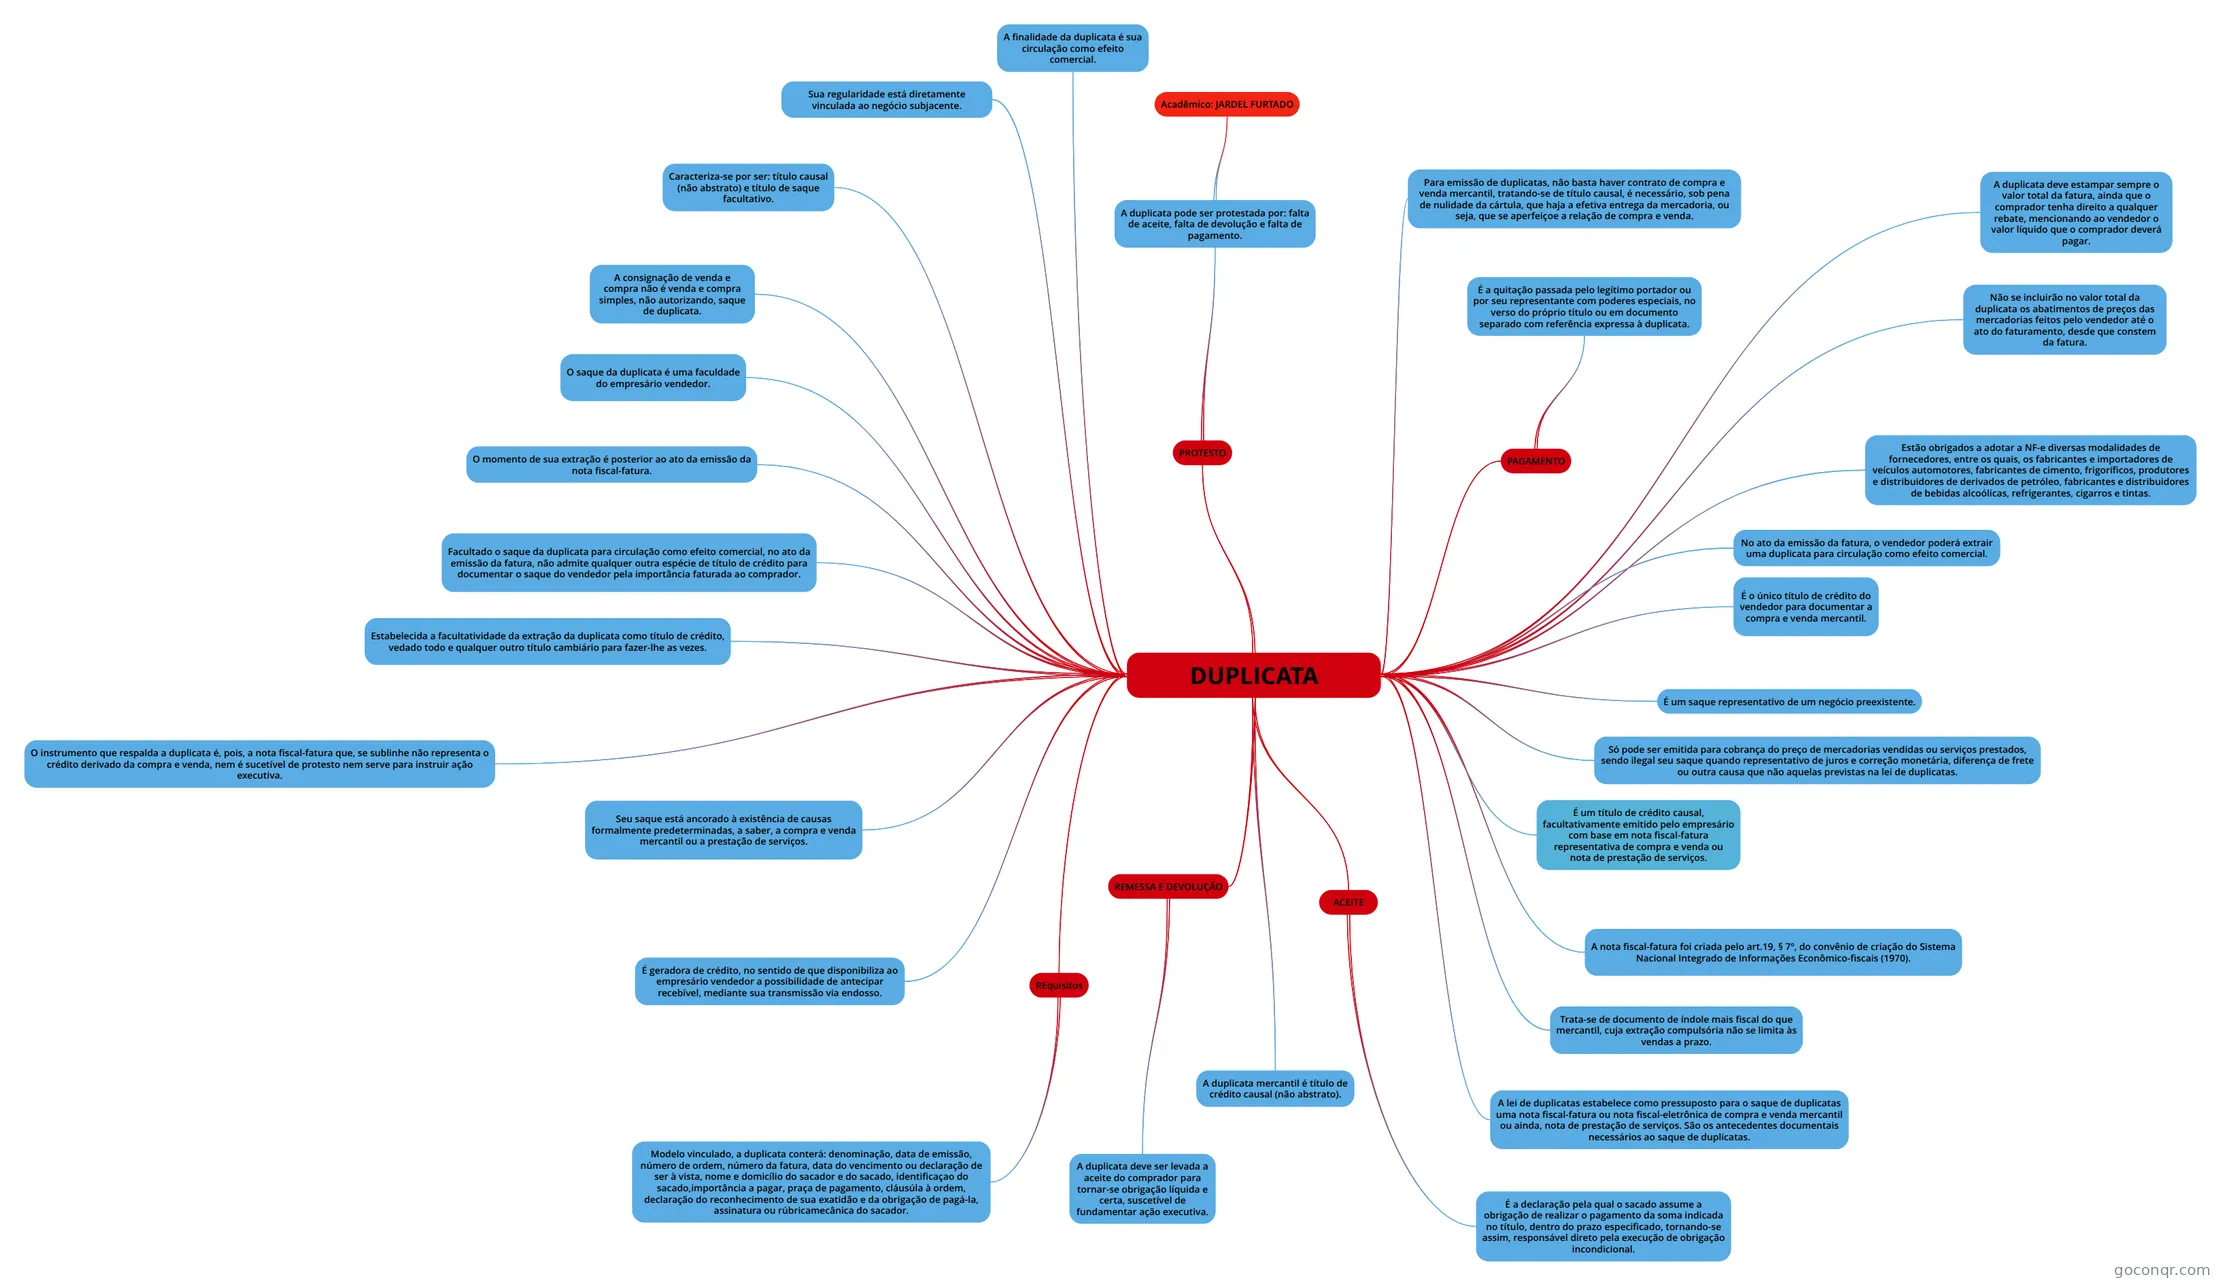
Mapa mental: duplicata
Inhalt der Mindmap
DUPLICATA
É um título de crédito causal, facultativamente emitido pelo empresário com base em nota fiscal-fatura representativa de compra e venda ou nota de prestação de serviços.
É um saque representativo de um negócio preexistente.
Estabelecida a facultatividade da extração da duplicata como título de crédito, vedado todo e qualquer outro título cambiário para fazer-lhe as vezes.
Facultado o saque da duplicata para circulação como efeito comercial, no ato da emissão da fatura, não admite qualquer outra espécie de título de crédito para documentar o saque do vendedor pela importância faturada ao comprador.
O saque da duplicata é uma faculdade do empresário vendedor.
A finalidade da duplicata é sua circulação como efeito comercial.
O momento de sua extração é posterior ao ato da emissão da nota fiscal-fatura.
É o único título de crédito do vendedor para documentar a compra e venda mercantil.
A duplicata mercantil é título de crédito causal (não abstrato).
Seu saque está ancorado à existência de causas formalmente predeterminadas, a saber, a compra e venda mercantil ou a prestação de serviços.
É geradora de crédito, no sentido de que disponibiliza ao empresário vendedor a possibilidade de antecipar recebível, mediante sua transmissão via endosso.
A nota fiscal-fatura foi criada pelo art.19, § 7º, do convênio de criação do Sistema Nacional Integrado de Informações Econômico-fiscais (1970).
Trata-se de documento de índole mais fiscal do que mercantil, cuja extração compulsória não se limita às vendas a prazo.
O instrumento que respalda a duplicata é, pois, a nota fiscal-fatura que, se sublinhe não representa o crédito derivado da compra e venda, nem é sucetível de protesto nem serve para instruir ação executiva.
A lei de duplicatas estabelece como pressuposto para o saque de duplicatas uma nota fiscal-fatura ou nota fiscal-eletrônica de compra e venda mercantil ou ainda, nota de prestação de serviços. São os antecedentes documentais necessários ao saque de duplicatas.
No ato da emissão da fatura, o vendedor poderá extrair uma duplicata para circulação como efeito comercial.
A duplicata deve estampar sempre o valor total da fatura, ainda que o comprador tenha direito a qualquer rebate, mencionando ao vendedor o valor líquido que o comprador deverá pagar.
Não se incluirão no valor total da duplicata os abatimentos de preços das mercadorias feitos pelo vendedor até o ato do faturamento, desde que constem da fatura.
Só pode ser emitida para cobrança do preço de mercadorias vendidas ou serviços prestados, sendo ilegal seu saque quando representativo de juros e correção monetária, diferença de frete ou outra causa que não aquelas previstas na lei de duplicatas.
Sua regularidade está diretamente vinculada ao negócio subjacente.
A consignação de venda e compra não é venda e compra simples, não autorizando, saque de duplicata.
Para emissão de duplicatas, não basta haver contrato de compra e venda mercantil, tratando-se de título causal, é necessário, sob pena de nulidade da cártula, que haja a efetiva entrega da mercadoria, ou seja, que se aperfeiçoe a relação de compra e venda.
Caracteriza-se por ser: título causal (não abstrato) e título de saque facultativo.
Estão obrigados a adotar a NF-e diversas modalidades de fornecedores, entre os quais, os fabricantes e importadores de veículos automotores, fabricantes de cimento, frigoríficos, produtores e distribuidores de derivados de petróleo, fabricantes e distribuidores de bebidas alcoólicas, refrigerantes, cigarros e tintas.
REquisitos
- Modelo vinculado, a duplicata conterá: denominação, data de emissão, número de ordem, número da fatura, data do vencimento ou declaração de ser à vista, nome e domicílio do sacador e do sacado, identificaçao do sacado,importância a pagar, praça de pagamento, cláusúla à ordem, declaração do reconhecimento de sua exatidão e da obrigação de pagá-la, assinatura ou rúbricamecânica do sacador.
REMESSA E DEVOLUÇÃO
- A duplicata deve ser levada a aceite do comprador para tornar-se obrigação líquida e certa, suscetível de fundamentar ação executiva.
ACEITE
- É a declaração pela qual o sacado assume a obrigação de realizar o pagamento da soma indicada no título, dentro do prazo especificado, tornando-se assim, responsável direto pela execução de obrigação incondicional.
PAGAMENTO
- É a quitação passada pelo legítimo portador ou por seu representante com poderes especiais, no verso do próprio título ou em documento separado com referência expressa à duplicata.
PROTESTO
- A duplicata pode ser protestada por: falta de aceite, falta de devolução e falta de pagamento.
- Acadêmico: JARDEL FURTADO
- A duplicata pode ser protestada por: falta de aceite, falta de devolução e falta de pagamento.