
Mindmap
16 intangibles
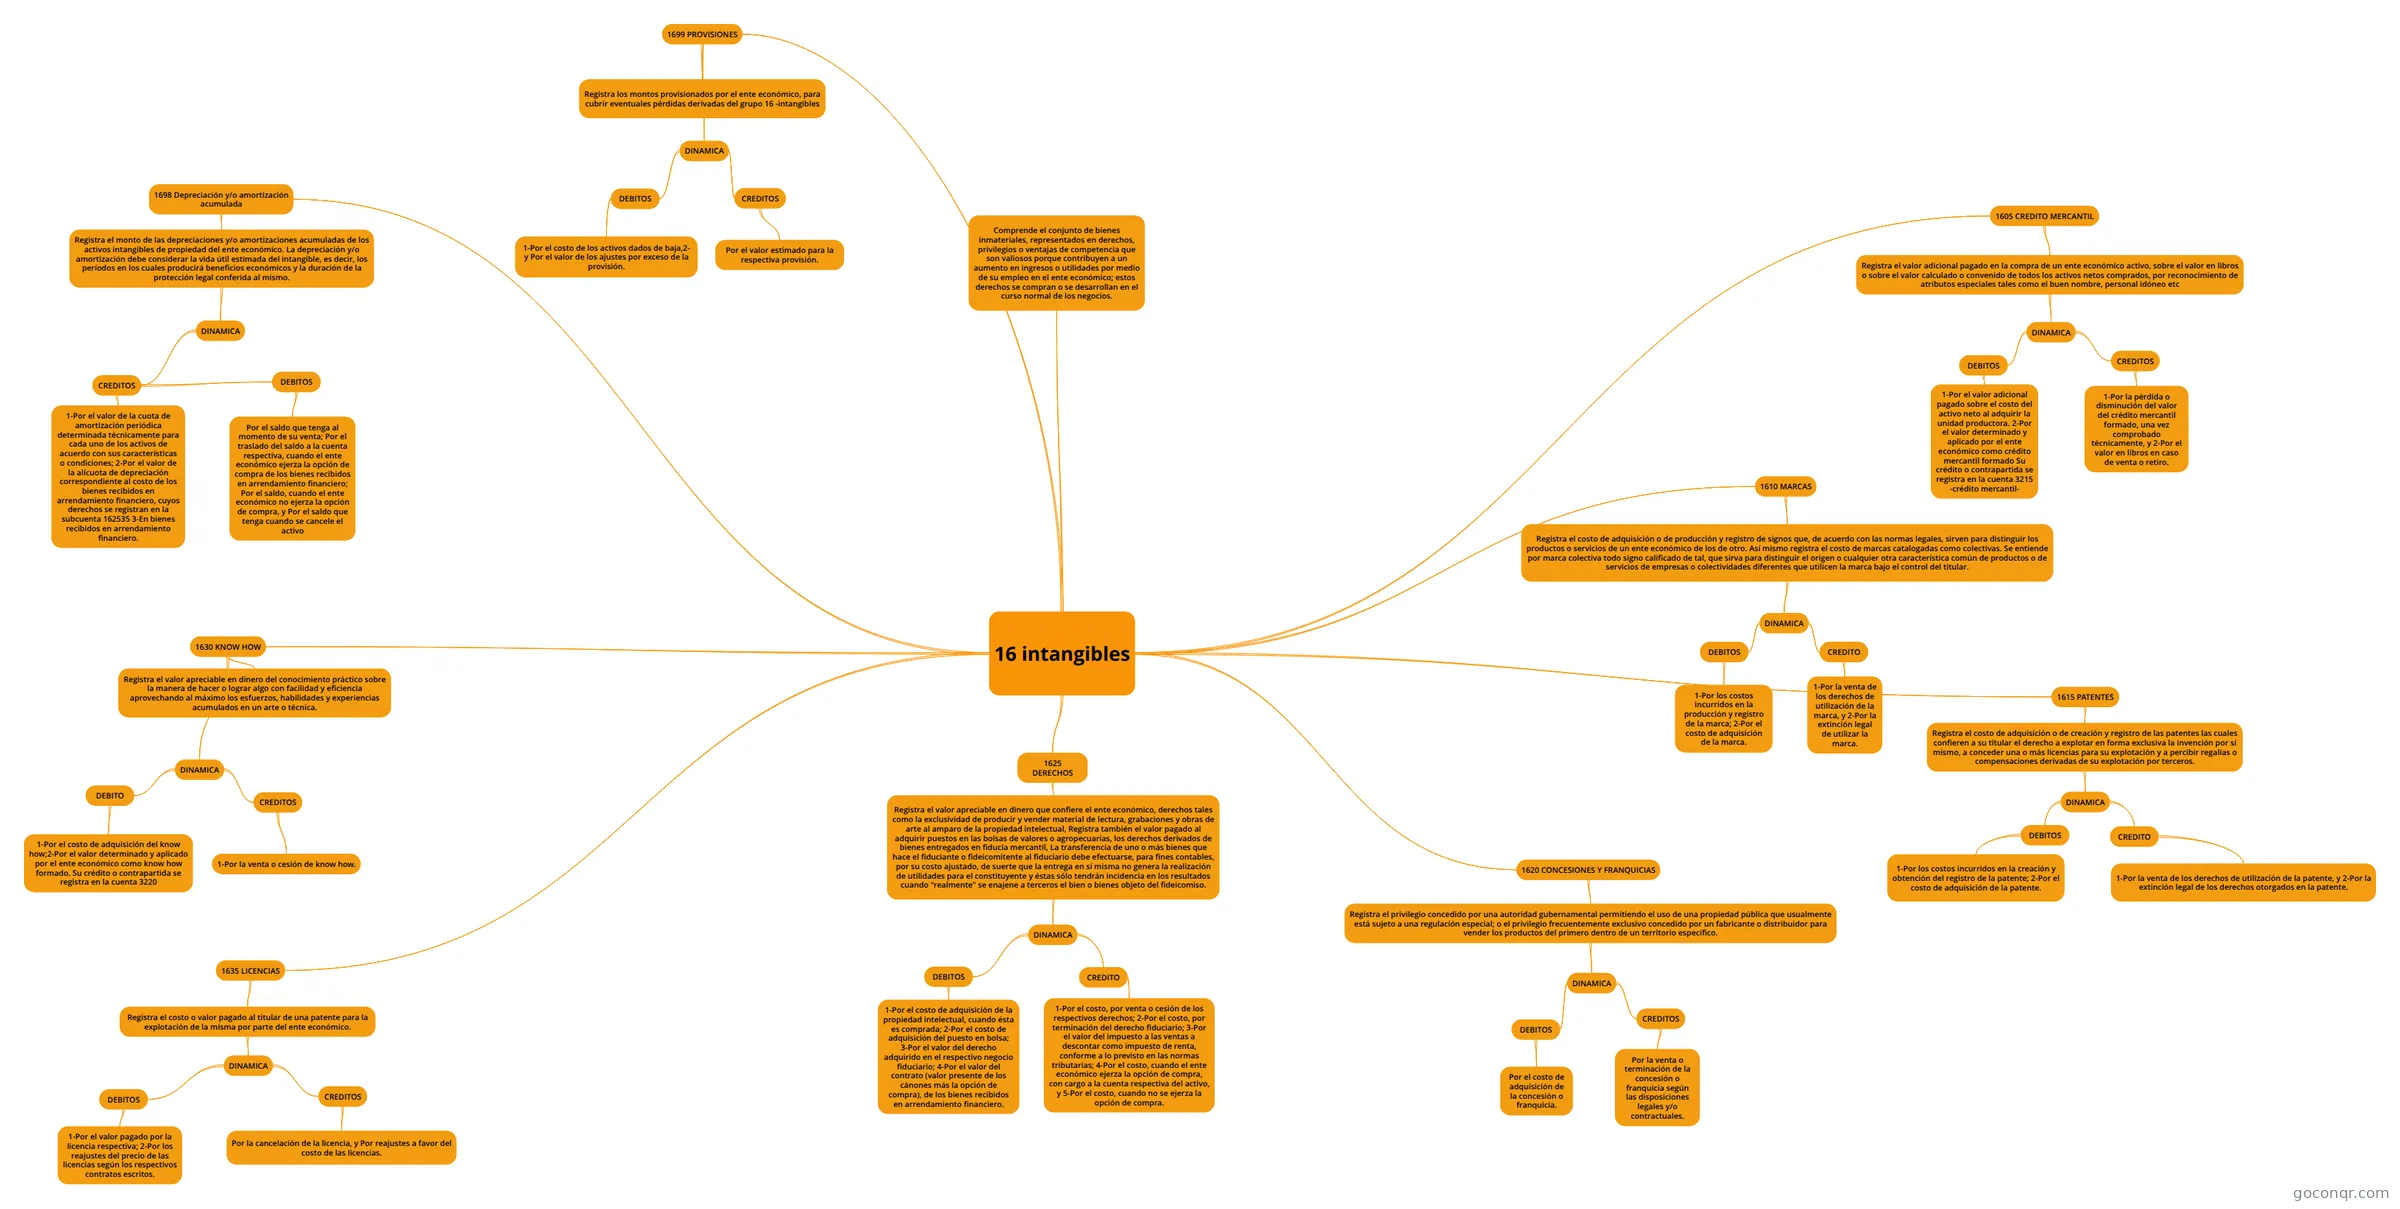
Mapa mental: 16 intangibles contables
Inhalt der Mindmap
16 intangibles
Comprende el conjunto de bienes inmateriales, representados en derechos, privilegios o ventajas de competencia que son valiosos porque contribuyen a un aumento en ingresos o utilidades por medio de su empleo en el ente económico; estos derechos se compran o se desarrollan en el curso normal de los negocios.
1605 CREDITO MERCANTIL
- Registra el valor adicional pagado en la compra de un ente económico activo, sobre el valor en libros o sobre el valor calculado o convenido de todos los activos netos comprados, por reconocimiento de atributos especiales tales como el buen nombre, personal idóneo etc
- DINAMICA
- DEBITOS
- 1-Por el valor adicional pagado sobre el costo del activo neto al adquirir la unidad productora. 2-Por el valor determinado y aplicado por el ente económico como crédito mercantil formado Su crédito o contrapartida se registra en la cuenta 3215 -crédito mercantil-
- CREDITOS
- 1-Por la pérdida o disminución del valor del crédito mercantil formado, una vez comprobado técnicamente, y 2-Por el valor en libros en caso de venta o retiro.
- DEBITOS
- DINAMICA
- Registra el valor adicional pagado en la compra de un ente económico activo, sobre el valor en libros o sobre el valor calculado o convenido de todos los activos netos comprados, por reconocimiento de atributos especiales tales como el buen nombre, personal idóneo etc
1610 MARCAS
- Registra el costo de adquisición o de producción y registro de signos que, de acuerdo con las normas legales, sirven para distinguir los productos o servicios de un ente económico de los de otro. Así mismo registra el costo de marcas catalogadas como colectivas. Se entiende por marca colectiva todo signo calificado de tal, que sirva para distinguir el origen o cualquier otra característica común de productos o de servicios de empresas o colectividades diferentes que utilicen la marca bajo el control del titular.
- DINAMICA
- DEBITOS
- 1-Por los costos incurridos en la producción y registro de la marca; 2-Por el costo de adquisición de la marca.
- CREDITO
- 1-Por la venta de los derechos de utilización de la marca, y 2-Por la extinción legal de utilizar la marca.
- DEBITOS
- DINAMICA
- Registra el costo de adquisición o de producción y registro de signos que, de acuerdo con las normas legales, sirven para distinguir los productos o servicios de un ente económico de los de otro. Así mismo registra el costo de marcas catalogadas como colectivas. Se entiende por marca colectiva todo signo calificado de tal, que sirva para distinguir el origen o cualquier otra característica común de productos o de servicios de empresas o colectividades diferentes que utilicen la marca bajo el control del titular.
1615 PATENTES
- Registra el costo de adquisición o de creación y registro de las patentes las cuales confieren a su titular el derecho a explotar en forma exclusiva la invención por sí mismo, a conceder una o más licencias para su explotación y a percibir regalías o compensaciones derivadas de su explotación por terceros.
- DINAMICA
- DEBITOS
- 1-Por los costos incurridos en la creación y obtención del registro de la patente; 2-Por el costo de adquisición de la patente.
- CREDITO
- 1-Por la venta de los derechos de utilización de la patente, y 2-Por la extinción legal de los derechos otorgados en la patente.
- DEBITOS
- DINAMICA
- Registra el costo de adquisición o de creación y registro de las patentes las cuales confieren a su titular el derecho a explotar en forma exclusiva la invención por sí mismo, a conceder una o más licencias para su explotación y a percibir regalías o compensaciones derivadas de su explotación por terceros.
1620 CONCESIONES Y FRANQUICIAS
- Registra el privilegio concedido por una autoridad gubernamental permitiendo el uso de una propiedad pública que usualmente está sujeto a una regulación especial; o el privilegio frecuentemente exclusivo concedido por un fabricante o distribuidor para vender los productos del primero dentro de un territorio específico.
- DINAMICA
- DEBITOS
- Por el costo de adquisición de la concesión o franquicia.
- CREDITOS
- Por la venta o terminación de la concesión o franquicia según las disposiciones legales y/o contractuales.
- DEBITOS
- DINAMICA
- Registra el privilegio concedido por una autoridad gubernamental permitiendo el uso de una propiedad pública que usualmente está sujeto a una regulación especial; o el privilegio frecuentemente exclusivo concedido por un fabricante o distribuidor para vender los productos del primero dentro de un territorio específico.
1625 DERECHOS
- Registra el valor apreciable en dinero que confiere el ente económico, derechos tales como la exclusividad de producir y vender material de lectura, grabaciones y obras de arte al amparo de la propiedad intelectual, Registra también el valor pagado al adquirir puestos en las bolsas de valores o agropecuarias, los derechos derivados de bienes entregados en fiducia mercantil, La transferencia de uno o más bienes que hace el fiduciante o fideicomitente al fiduciario debe efectuarse, para fines contables, por su costo ajustado, de suerte que la entrega en sí misma no genera la realización de utilidades para el constituyente y éstas sólo tendrán incidencia en los resultados cuando "realmente" se enajene a terceros el bien o bienes objeto del fideicomiso.
- DINAMICA
- DEBITOS
- 1-Por el costo de adquisición de la propiedad intelectual, cuando ésta es comprada; 2-Por el costo de adquisición del puesto en bolsa; 3-Por el valor del derecho adquirido en el respectivo negocio fiduciario; 4-Por el valor del contrato (valor presente de los cánones más la opción de compra), de los bienes recibidos en arrendamiento financiero.
- CREDITO
- 1-Por el costo, por venta o cesión de los respectivos derechos; 2-Por el costo, por terminación del derecho fiduciario; 3-Por el valor del impuesto a las ventas a descontar como impuesto de renta, conforme a lo previsto en las normas tributarias; 4-Por el costo, cuando el ente económico ejerza la opción de compra, con cargo a la cuenta respectiva del activo, y 5-Por el costo, cuando no se ejerza la opción de compra.
- DEBITOS
- DINAMICA
- Registra el valor apreciable en dinero que confiere el ente económico, derechos tales como la exclusividad de producir y vender material de lectura, grabaciones y obras de arte al amparo de la propiedad intelectual, Registra también el valor pagado al adquirir puestos en las bolsas de valores o agropecuarias, los derechos derivados de bienes entregados en fiducia mercantil, La transferencia de uno o más bienes que hace el fiduciante o fideicomitente al fiduciario debe efectuarse, para fines contables, por su costo ajustado, de suerte que la entrega en sí misma no genera la realización de utilidades para el constituyente y éstas sólo tendrán incidencia en los resultados cuando "realmente" se enajene a terceros el bien o bienes objeto del fideicomiso.
1630 KNOW HOW
- Registra el valor apreciable en dinero del conocimiento práctico sobre la manera de hacer o lograr algo con facilidad y eficiencia aprovechando al máximo los esfuerzos, habilidades y experiencias acumulados en un arte o técnica.
- DINAMICA
- DEBITO
- 1-Por el costo de adquisición del know how;2-Por el valor determinado y aplicado por el ente económico como know how formado. Su crédito o contrapartida se registra en la cuenta 3220
- CREDITOS
- 1-Por la venta o cesión de know how.
- DEBITO
1635 LICENCIAS
- Registra el costo o valor pagado al titular de una patente para la explotación de la misma por parte del ente económico.
- DINAMICA
- DEBITOS
- 1-Por el valor pagado por la licencia respectiva; 2-Por los reajustes del precio de las licencias según los respectivos contratos escritos.
- CREDITOS
- Por la cancelación de la licencia, y Por reajustes a favor del costo de las licencias.
- DEBITOS
- DINAMICA
- Registra el costo o valor pagado al titular de una patente para la explotación de la misma por parte del ente económico.
1698 Depreciación y/o amortización acumulada
- Registra el monto de las depreciaciones y/o amortizaciones acumuladas de los activos intangibles de propiedad del ente económico. La depreciación y/o amortización debe considerar la vida útil estimada del intangible, es decir, los períodos en los cuales producirá beneficios económicos y la duración de la protección legal conferida al mismo.
- DINAMICA
- CREDITOS
- 1-Por el valor de la cuota de amortización periódica determinada técnicamente para cada uno de los activos de acuerdo con sus características o condiciones; 2-Por el valor de la alícuota de depreciación correspondiente al costo de los bienes recibidos en arrendamiento financiero, cuyos derechos se registran en la subcuenta 162535 3-En bienes recibidos en arrendamiento financiero.
- DEBITOS
- Por el saldo que tenga al momento de su venta; Por el traslado del saldo a la cuenta respectiva, cuando el ente económico ejerza la opción de compra de los bienes recibidos en arrendamiento financiero; Por el saldo, cuando el ente económico no ejerza la opción de compra, y Por el saldo que tenga cuando se cancele el activo
- CREDITOS
- DINAMICA
- Registra el monto de las depreciaciones y/o amortizaciones acumuladas de los activos intangibles de propiedad del ente económico. La depreciación y/o amortización debe considerar la vida útil estimada del intangible, es decir, los períodos en los cuales producirá beneficios económicos y la duración de la protección legal conferida al mismo.
1699 PROVISIONES
- Registra los montos provisionados por el ente económico, para cubrir eventuales pérdidas derivadas del grupo 16 -intangibles
- DINAMICA
- CREDITOS
- Por el valor estimado para la respectiva provisión.
- DEBITOS
- 1-Por el costo de los activos dados de baja,2- y Por el valor de los ajustes por exceso de la provisión.
- CREDITOS
Informationen
- Beschreibung
- Mindmap am 16 intangibles, erstellt von angie tatiana quimbayo gil am 16/05/2019.
- Erstellt von
- angie tatiana quimbayo gil
- Aufrufe
- 0
- Bewertung
Mehr zu Activos intangibles y amortización