
Mindmap
MAPA CONCEITUAL DO CFC
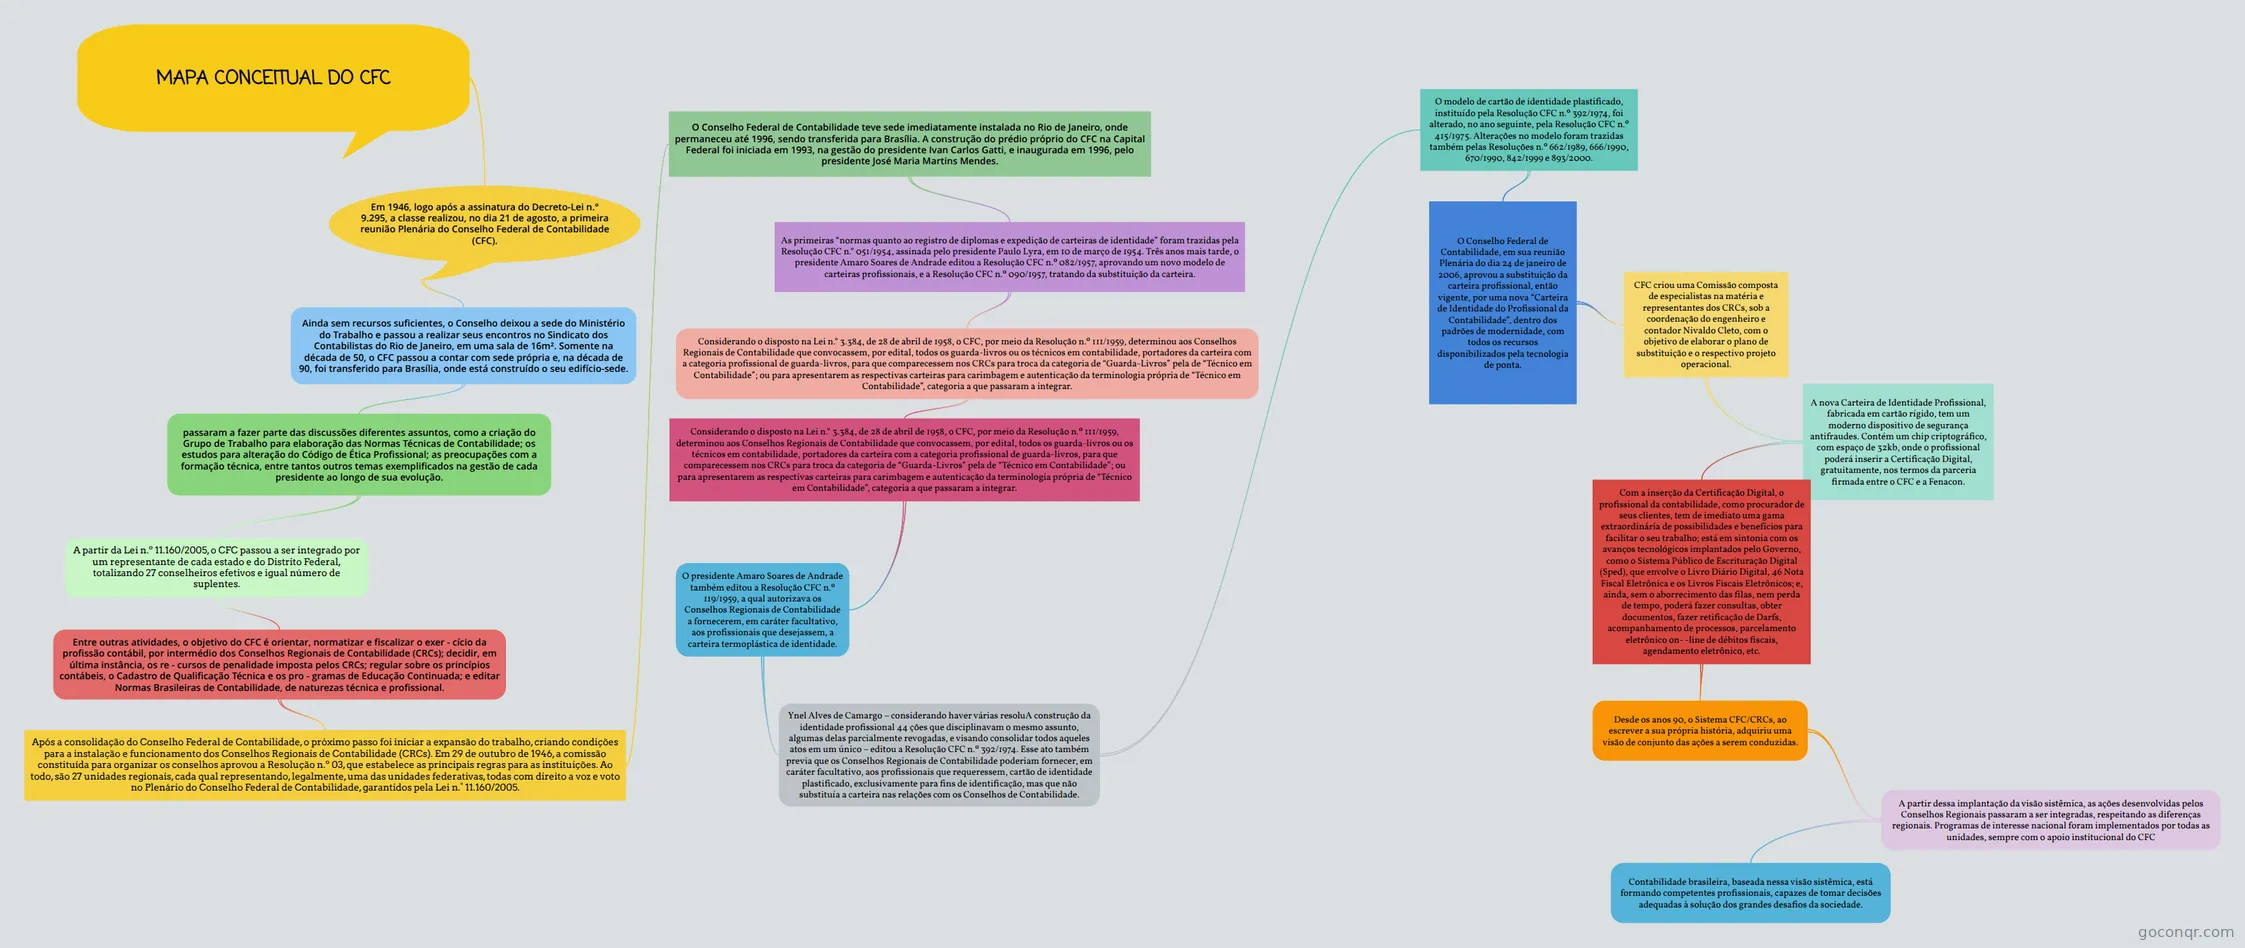
Mapa mental: Mapa conceitual do CFC
Inhalt der Mindmap
MAPA CONCEITUAL DO CFC
Em 1946, logo após a assinatura do Decreto-Lei n.° 9.295, a classe realizou, no dia 21 de agosto, a primeira reunião Plenária do Conselho Federal de Contabilidade (CFC).
- Ainda sem recursos suficientes, o Conselho deixou a sede do Ministério do Trabalho e passou a realizar seus encontros no Sindicato dos Contabilistas do Rio de Janeiro, em uma sala de 16m². Somente na década de 50, o CFC passou a contar com sede própria e, na década de 90, foi transferido para Brasília, onde está construído o seu edifício-sede.
- passaram a fazer parte das discussões diferentes assuntos, como a criação do Grupo de Trabalho para elaboração das Normas Técnicas de Contabilidade; os estudos para alteração do Código de Ética Profissional; as preocupações com a formação técnica, entre tantos outros temas exemplificados na gestão de cada presidente ao longo de sua evolução.
- A partir da Lei n.º 11.160/2005, o CFC passou a ser integrado por um representante de cada estado e do Distrito Federal, totalizando 27 conselheiros efetivos e igual número de suplentes.
- Entre outras atividades, o objetivo do CFC é orientar, normatizar e fiscalizar o exer - cício da profissão contábil, por intermédio dos Conselhos Regionais de Contabilidade (CRCs); decidir, em última instância, os re - cursos de penalidade imposta pelos CRCs; regular sobre os princípios contábeis, o Cadastro de Qualificação Técnica e os pro - gramas de Educação Continuada; e editar Normas Brasileiras de Contabilidade, de naturezas técnica e profissional.
- Após a consolidação do Conselho Federal de Contabilidade, o próximo passo foi iniciar a expansão do trabalho, criando condições para a instalação e funcionamento dos Conselhos Regionais de Contabilidade (CRCs). Em 29 de outubro de 1946, a comissão constituída para organizar os conselhos aprovou a Resolução n.º 03, que estabelece as principais regras para as instituições. Ao todo, são 27 unidades regionais, cada qual representando, legalmente, uma das unidades federativas, todas com direito a voz e voto no Plenário do Conselho Federal de Contabilidade, garantidos pela Lei n.° 11.160/2005.
- O Conselho Federal de Contabilidade teve sede imediatamente instalada no Rio de Janeiro, onde permaneceu até 1996, sendo transferida para Brasília. A construção do prédio próprio do CFC na Capital Federal foi iniciada em 1993, na gestão do presidente Ivan Carlos Gatti, e inaugurada em 1996, pelo presidente José Maria Martins Mendes.
- As primeiras “normas quanto ao registro de diplomas e expedição de carteiras de identidade” foram trazidas pela Resolução CFC n.° 051/1954, assinada pelo presidente Paulo Lyra, em 10 de março de 1954. Três anos mais tarde, o presidente Amaro Soares de Andrade editou a Resolução CFC n.º 082/1957, aprovando um novo modelo de carteiras profissionais, e a Resolução CFC n.º 090/1957, tratando da substituição da carteira.
- Considerando o disposto na Lei n.° 3.384, de 28 de abril de 1958, o CFC, por meio da Resolução n.º 111/1959, determinou aos Conselhos Regionais de Contabilidade que convocassem, por edital, todos os guarda-livros ou os técnicos em contabilidade, portadores da carteira com a categoria profissional de guarda-livros, para que comparecessem nos CRCs para troca da categoria de “Guarda-Livros” pela de “Técnico em Contabilidade”; ou para apresentarem as respectivas carteiras para carimbagem e autenticação da terminologia própria de “Técnico em Contabilidade”, categoria a que passaram a integrar.
- Considerando o disposto na Lei n.° 3.384, de 28 de abril de 1958, o CFC, por meio da Resolução n.º 111/1959, determinou aos Conselhos Regionais de Contabilidade que convocassem, por edital, todos os guarda-livros ou os técnicos em contabilidade, portadores da carteira com a categoria profissional de guarda-livros, para que comparecessem nos CRCs para troca da categoria de “Guarda-Livros” pela de “Técnico em Contabilidade”; ou para apresentarem as respectivas carteiras para carimbagem e autenticação da terminologia própria de “Técnico em Contabilidade”, categoria a que passaram a integrar.
- O presidente Amaro Soares de Andrade também editou a Resolução CFC n.º 119/1959, a qual autorizava os Conselhos Regionais de Contabilidade a fornecerem, em caráter facultativo, aos profissionais que desejassem, a carteira termoplástica de identidade.
- Ynel Alves de Camargo – considerando haver várias resoluA construção da identidade profissional 44 ções que disciplinavam o mesmo assunto, algumas delas parcialmente revogadas, e visando consolidar todos aqueles atos em um único – editou a Resolução CFC n.º 392/1974. Esse ato também previa que os Conselhos Regionais de Contabilidade poderiam fornecer, em caráter facultativo, aos profissionais que requeressem, cartão de identidade plastificado, exclusivamente para fins de identificação, mas que não substituía a carteira nas relações com os Conselhos de Contabilidade.
- O modelo de cartão de identidade plastificado, instituído pela Resolução CFC n.º 392/1974, foi alterado, no ano seguinte, pela Resolução CFC n.º 415/1975. Alterações no modelo foram trazidas também pelas Resoluções n.º 662/1989, 666/1990, 670/1990, 842/1999 e 893/2000.
- O Conselho Federal de Contabilidade, em sua reunião Plenária do dia 24 de janeiro de 2006, aprovou a substituição da carteira profissional, então vigente, por uma nova “Carteira de Identidade do Profissional da Contabilidade”, dentro dos padrões de modernidade, com todos os recursos disponibilizados pela tecnologia de ponta.
- CFC criou uma Comissão composta de especialistas na matéria e representantes dos CRCs, sob a coordenação do engenheiro e contador Nivaldo Cleto, com o objetivo de elaborar o plano de substituição e o respectivo projeto operacional.
- A nova Carteira de Identidade Profissional, fabricada em cartão rígido, tem um moderno dispositivo de segurança antifraudes. Contém um chip criptográfico, com espaço de 32kb, onde o profissional poderá inserir a Certificação Digital, gratuitamente, nos termos da parceria firmada entre o CFC e a Fenacon.
- Com a inserção da Certificação Digital, o profissional da contabilidade, como procurador de seus clientes, tem de imediato uma gama extraordinária de possibilidades e benefícios para facilitar o seu trabalho; está em sintonia com os avanços tecnológicos implantados pelo Governo, como o Sistema Público de Escrituração Digital (Sped), que envolve o Livro Diário Digital, 46 Nota Fiscal Eletrônica e os Livros Fiscais Eletrônicos; e, ainda, sem o aborrecimento das filas, nem perda de tempo, poderá fazer consultas, obter documentos, fazer retificação de Darfs, acompanhamento de processos, parcelamento eletrônico on- -line de débitos fiscais, agendamento eletrônico, etc.
- Desde os anos 90, o Sistema CFC/CRCs, ao escrever a sua própria história, adquiriu uma visão de conjunto das ações a serem conduzidas.
- A partir dessa implantação da visão sistêmica, as ações desenvolvidas pelos Conselhos Regionais passaram a ser integradas, respeitando as diferenças regionais. Programas de interesse nacional foram implementados por todas as unidades, sempre com o apoio institucional do CFC
- Contabilidade brasileira, baseada nessa visão sistêmica, está formando competentes profissionais, capazes de tomar decisões adequadas à solução dos grandes desafios da sociedade.
- A partir dessa implantação da visão sistêmica, as ações desenvolvidas pelos Conselhos Regionais passaram a ser integradas, respeitando as diferenças regionais. Programas de interesse nacional foram implementados por todas as unidades, sempre com o apoio institucional do CFC
- Desde os anos 90, o Sistema CFC/CRCs, ao escrever a sua própria história, adquiriu uma visão de conjunto das ações a serem conduzidas.
- Com a inserção da Certificação Digital, o profissional da contabilidade, como procurador de seus clientes, tem de imediato uma gama extraordinária de possibilidades e benefícios para facilitar o seu trabalho; está em sintonia com os avanços tecnológicos implantados pelo Governo, como o Sistema Público de Escrituração Digital (Sped), que envolve o Livro Diário Digital, 46 Nota Fiscal Eletrônica e os Livros Fiscais Eletrônicos; e, ainda, sem o aborrecimento das filas, nem perda de tempo, poderá fazer consultas, obter documentos, fazer retificação de Darfs, acompanhamento de processos, parcelamento eletrônico on- -line de débitos fiscais, agendamento eletrônico, etc.
- A nova Carteira de Identidade Profissional, fabricada em cartão rígido, tem um moderno dispositivo de segurança antifraudes. Contém um chip criptográfico, com espaço de 32kb, onde o profissional poderá inserir a Certificação Digital, gratuitamente, nos termos da parceria firmada entre o CFC e a Fenacon.
- CFC criou uma Comissão composta de especialistas na matéria e representantes dos CRCs, sob a coordenação do engenheiro e contador Nivaldo Cleto, com o objetivo de elaborar o plano de substituição e o respectivo projeto operacional.
- O Conselho Federal de Contabilidade, em sua reunião Plenária do dia 24 de janeiro de 2006, aprovou a substituição da carteira profissional, então vigente, por uma nova “Carteira de Identidade do Profissional da Contabilidade”, dentro dos padrões de modernidade, com todos os recursos disponibilizados pela tecnologia de ponta.
- O modelo de cartão de identidade plastificado, instituído pela Resolução CFC n.º 392/1974, foi alterado, no ano seguinte, pela Resolução CFC n.º 415/1975. Alterações no modelo foram trazidas também pelas Resoluções n.º 662/1989, 666/1990, 670/1990, 842/1999 e 893/2000.
- Ynel Alves de Camargo – considerando haver várias resoluA construção da identidade profissional 44 ções que disciplinavam o mesmo assunto, algumas delas parcialmente revogadas, e visando consolidar todos aqueles atos em um único – editou a Resolução CFC n.º 392/1974. Esse ato também previa que os Conselhos Regionais de Contabilidade poderiam fornecer, em caráter facultativo, aos profissionais que requeressem, cartão de identidade plastificado, exclusivamente para fins de identificação, mas que não substituía a carteira nas relações com os Conselhos de Contabilidade.
- O presidente Amaro Soares de Andrade também editou a Resolução CFC n.º 119/1959, a qual autorizava os Conselhos Regionais de Contabilidade a fornecerem, em caráter facultativo, aos profissionais que desejassem, a carteira termoplástica de identidade.
- Considerando o disposto na Lei n.° 3.384, de 28 de abril de 1958, o CFC, por meio da Resolução n.º 111/1959, determinou aos Conselhos Regionais de Contabilidade que convocassem, por edital, todos os guarda-livros ou os técnicos em contabilidade, portadores da carteira com a categoria profissional de guarda-livros, para que comparecessem nos CRCs para troca da categoria de “Guarda-Livros” pela de “Técnico em Contabilidade”; ou para apresentarem as respectivas carteiras para carimbagem e autenticação da terminologia própria de “Técnico em Contabilidade”, categoria a que passaram a integrar.
- Considerando o disposto na Lei n.° 3.384, de 28 de abril de 1958, o CFC, por meio da Resolução n.º 111/1959, determinou aos Conselhos Regionais de Contabilidade que convocassem, por edital, todos os guarda-livros ou os técnicos em contabilidade, portadores da carteira com a categoria profissional de guarda-livros, para que comparecessem nos CRCs para troca da categoria de “Guarda-Livros” pela de “Técnico em Contabilidade”; ou para apresentarem as respectivas carteiras para carimbagem e autenticação da terminologia própria de “Técnico em Contabilidade”, categoria a que passaram a integrar.
- As primeiras “normas quanto ao registro de diplomas e expedição de carteiras de identidade” foram trazidas pela Resolução CFC n.° 051/1954, assinada pelo presidente Paulo Lyra, em 10 de março de 1954. Três anos mais tarde, o presidente Amaro Soares de Andrade editou a Resolução CFC n.º 082/1957, aprovando um novo modelo de carteiras profissionais, e a Resolução CFC n.º 090/1957, tratando da substituição da carteira.
- O Conselho Federal de Contabilidade teve sede imediatamente instalada no Rio de Janeiro, onde permaneceu até 1996, sendo transferida para Brasília. A construção do prédio próprio do CFC na Capital Federal foi iniciada em 1993, na gestão do presidente Ivan Carlos Gatti, e inaugurada em 1996, pelo presidente José Maria Martins Mendes.
- Após a consolidação do Conselho Federal de Contabilidade, o próximo passo foi iniciar a expansão do trabalho, criando condições para a instalação e funcionamento dos Conselhos Regionais de Contabilidade (CRCs). Em 29 de outubro de 1946, a comissão constituída para organizar os conselhos aprovou a Resolução n.º 03, que estabelece as principais regras para as instituições. Ao todo, são 27 unidades regionais, cada qual representando, legalmente, uma das unidades federativas, todas com direito a voz e voto no Plenário do Conselho Federal de Contabilidade, garantidos pela Lei n.° 11.160/2005.
- Entre outras atividades, o objetivo do CFC é orientar, normatizar e fiscalizar o exer - cício da profissão contábil, por intermédio dos Conselhos Regionais de Contabilidade (CRCs); decidir, em última instância, os re - cursos de penalidade imposta pelos CRCs; regular sobre os princípios contábeis, o Cadastro de Qualificação Técnica e os pro - gramas de Educação Continuada; e editar Normas Brasileiras de Contabilidade, de naturezas técnica e profissional.
- A partir da Lei n.º 11.160/2005, o CFC passou a ser integrado por um representante de cada estado e do Distrito Federal, totalizando 27 conselheiros efetivos e igual número de suplentes.
- passaram a fazer parte das discussões diferentes assuntos, como a criação do Grupo de Trabalho para elaboração das Normas Técnicas de Contabilidade; os estudos para alteração do Código de Ética Profissional; as preocupações com a formação técnica, entre tantos outros temas exemplificados na gestão de cada presidente ao longo de sua evolução.
- Ainda sem recursos suficientes, o Conselho deixou a sede do Ministério do Trabalho e passou a realizar seus encontros no Sindicato dos Contabilistas do Rio de Janeiro, em uma sala de 16m². Somente na década de 50, o CFC passou a contar com sede própria e, na década de 90, foi transferido para Brasília, onde está construído o seu edifício-sede.
Informationen
- Beschreibung
- Mindmap am MAPA CONCEITUAL DO CFC, erstellt von DAVID TUFFI am 04/06/2019.
- Erstellt von
- DAVID TUFFI
- Aufrufe
- 2
- Bewertung
Mehr zu Conselhos de contabilidade e Decreto-Lei 9.295/1946