
Mindmap
Esquema 2 LGT
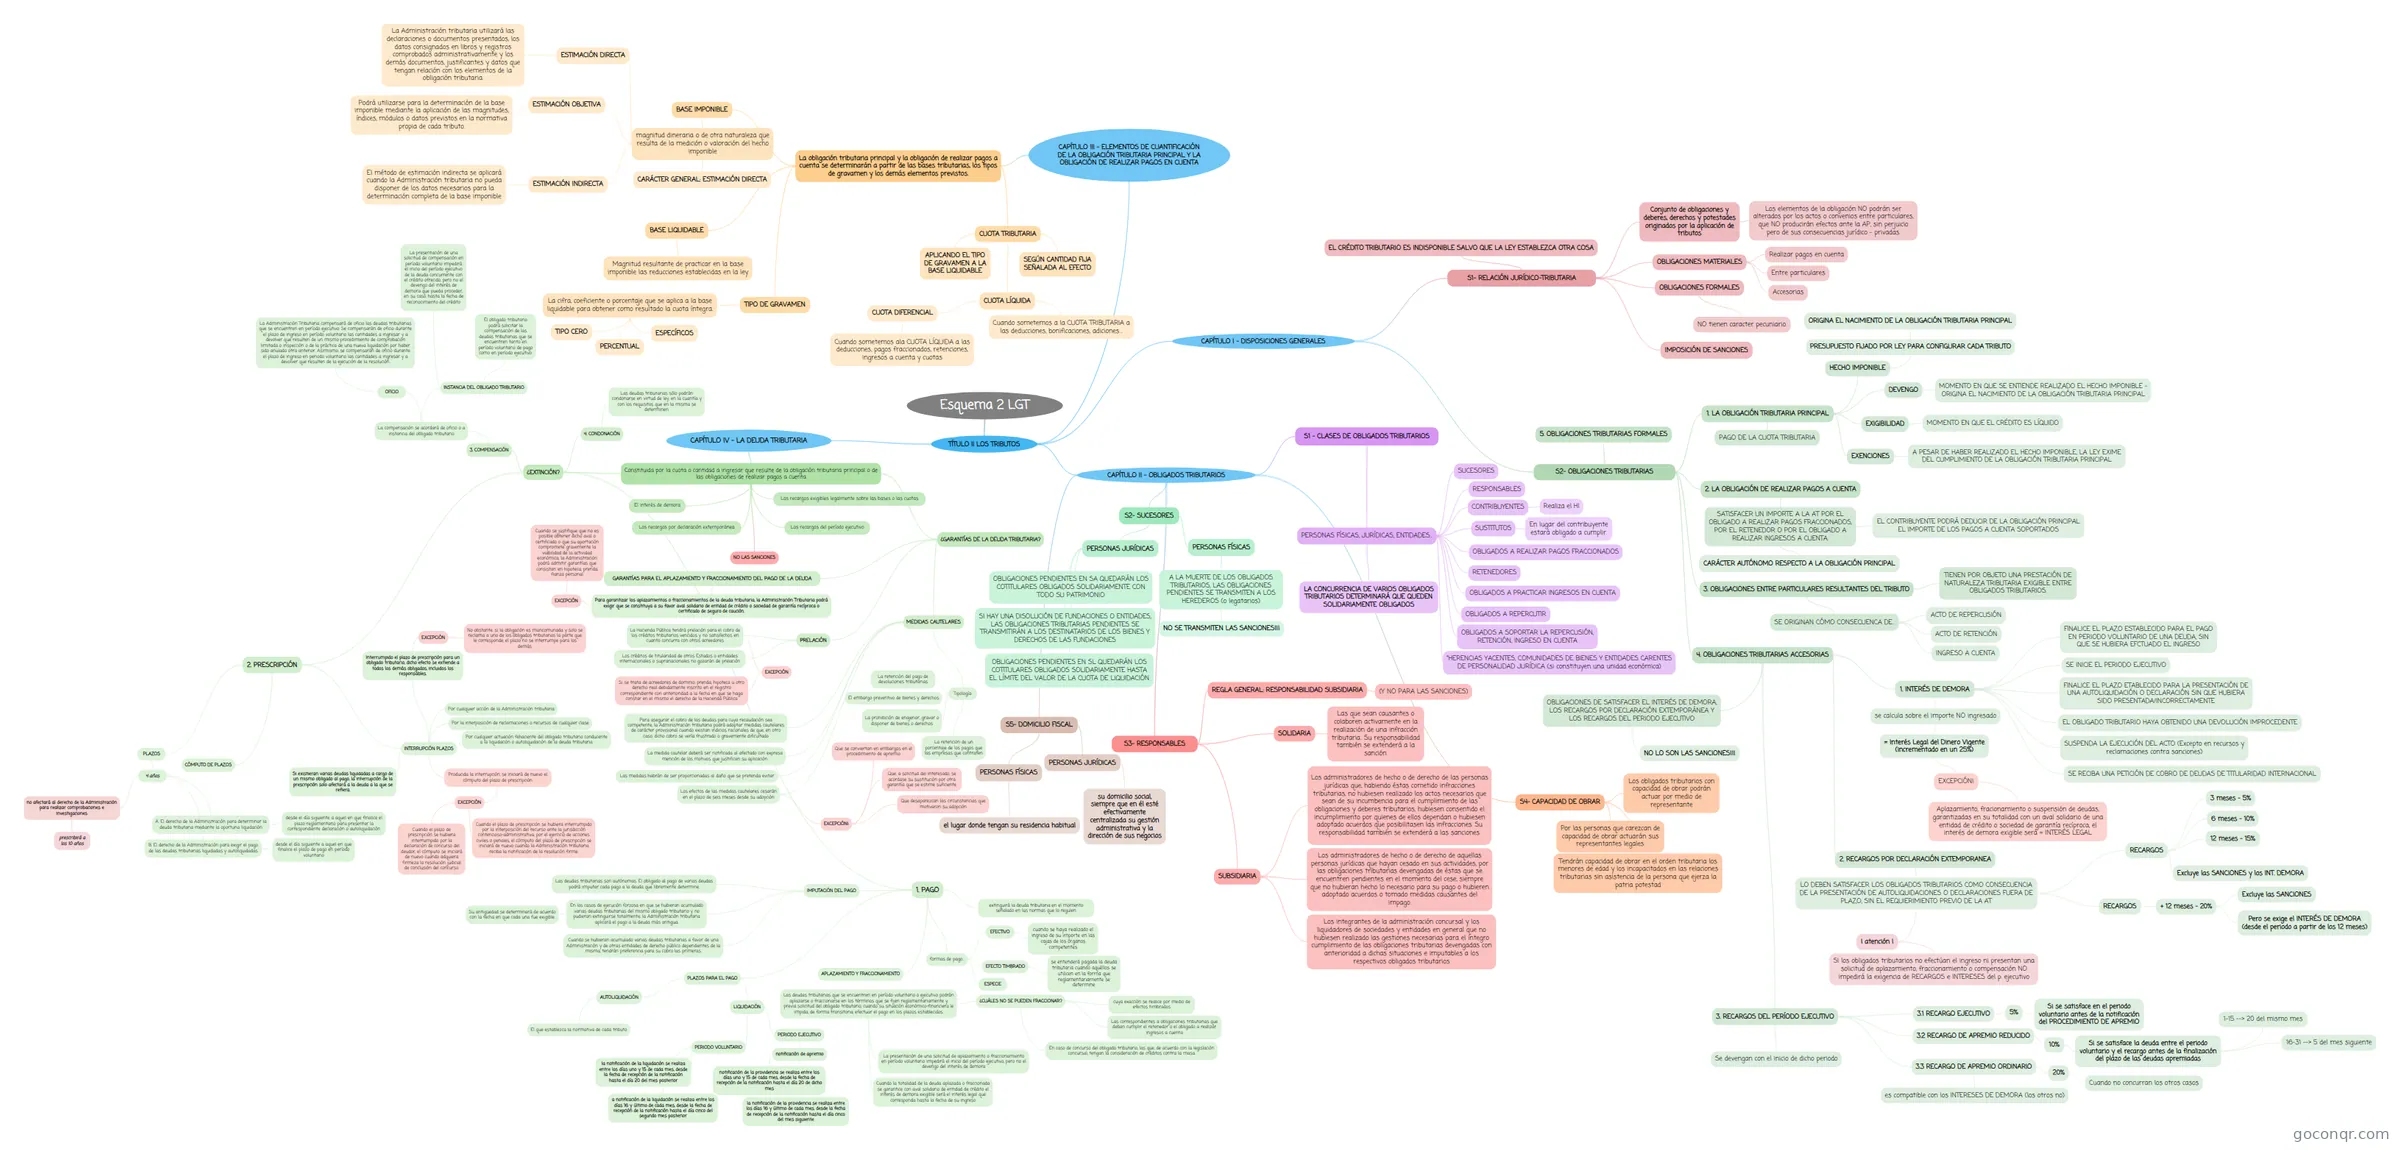
Esquema de los tributos: Título II
Inhalt der Mindmap
Esquema 2 LGT
TÍTULO II LOS TRIBUTOS
- CAPÍTULO I - DISPOSICIONES GENERALES
- S1- RELACIÓN JURÍDICO-TRIBUTARIA
- Conjunto de obligaciones y deberes, derechos y potestades originados por la aplicación de tributos
- Los elementos de la obligación NO podrán ser alterados por los actos o convenios entre particulares, que NO producirán efectos ante la AP, sin perjuicio pero de sus consecuencias jurídico - privadas.
- OBLIGACIONES MATERIALES
- Realizar pagos en cuenta
- Entre particulares
- Accesorias
- OBLIGACIONES FORMALES
- NO tienen caracter pecuniario.
- IMPOSICIÓN DE SANCIONES
- EL CRÉDITO TRIBUTARIO ES INDISPONIBLE SALVO QUE LA LEY ESTABLEZCA OTRA COSA
- Conjunto de obligaciones y deberes, derechos y potestades originados por la aplicación de tributos
- S2- OBLIGACIONES TRIBUTARIAS
- 1. LA OBLIGACIÓN TRIBUTARIA PRINCIPAL
- PAGO DE LA CUOTA TRIBUTARIA
- HECHO IMPONIBLE
- PRESUPUESTO FIJADO POR LEY PARA CONFIGURAR CADA TRIBUTO
- ORIGINA EL NACIMIENTO DE LA OBLIGACIÓN TRIBUTARIA PRINCIPAL
- PRESUPUESTO FIJADO POR LEY PARA CONFIGURAR CADA TRIBUTO
- DEVENGO
- MOMENTO EN QUE SE ENTIENDE REALIZADO EL HECHO IMPONIBLE - ORIGINA EL NACIMIENTO DE LA OBLIGACIÓN TRIBUTARIA PRINCIPAL
- EXIGIBILIDAD
- MOMENTO EN QUE EL CRÉDITO ES LÍQUIDO
- EXENCIONES
- A PESAR DE HABER REALIZADO EL HECHO IMPONIBLE, LA LEY EXIME DEL CUMPLIMIENTO DE LA OBLIGACIÓN TRIBUTARIA PRINCIPAL
- 2. LA OBLIGACIÓN DE REALIZAR PAGOS A CUENTA
- SATISFACER UN IMPORTE A LA AT POR EL OBLIGADO A REALIZAR PAGOS FRACCIONADOS, POR EL RETENEDOR O POR EL OBLIGADO A REALIZAR INGRESOS A CUENTA.
- CARÁCTER AUTÓNOMO RESPECTO A LA OBLIGACIÓN PRINCIPAL
- EL CONTRIBUYENTE PODRÁ DEDUCIR DE LA OBLIGACIÓN PRINCIPAL EL IMPORTE DE LOS PAGOS A CUENTA SOPORTADOS
- SATISFACER UN IMPORTE A LA AT POR EL OBLIGADO A REALIZAR PAGOS FRACCIONADOS, POR EL RETENEDOR O POR EL OBLIGADO A REALIZAR INGRESOS A CUENTA.
- 3. OBLIGACIONES ENTRE PARTICULARES RESULTANTES DEL TRIBUTO
- TIENEN POR OBJETO UNA PRESTACIÓN DE NATURALEZA TRIBUTARIA EXIGIBLE ENTRE OBLIGADOS TRIBUTARIOS.
- SE ORIGINAN CÓMO CONSECUENCA DE...
- ACTO DE REPERCUSIÓN
- ACTO DE RETENCIÓN
- INGRESO A CUENTA
- 4. OBLIGACIONES TRIBUTARIAS ACCESORIAS
- OBLIGACIONES DE SATISFACER EL INTERÉS DE DEMORA, LOS RECARGOS POR DECLARACIÓN EXTEMPORÁNEA Y LOS RECARGOS DEL PERIODO EJECUTIVO
- NO LO SON LAS SANCIONES!!!
- 1. INTERÉS DE DEMORA
- FINALICE EL PLAZO ESTABLECIDO PARA EL PAGO EN PERIODO VOLUNTARIO DE UNA DEUDA, SIN QUE SE HUBIERA EFCTUADO EL INGRESO
- FINALICE EL PLAZO ETABLECIDO PARA LA PRESENTACIÓN DE UNA AUTOLIQUIDACIÓN O DECLARACIÓN SIN QUE HUBIERA SIDO PRESENTADA/INCORRECTAMENTE
- SUSPENDA LA EJECUCIÓN DEL ACTO (Excepto en recursos y reclamaciones contra sanciones)
- SE INICIE EL PERIODO EJECUTIVO
- SE RECIBA UNA PETICIÓN DE COBRO DE DEUDAS DE TITULARIDAD INTERNACIONAL
- EL OBLIGADO TRIBUTARIO HAYA OBTENIDO UNA DEVOLUCIÓN IMPROCEDENTE
- se calcula sobre el importe NO ingresado
- = Interés Legal del Dinero Vigente (incrementado en un 25%)
- EXCEPCIÓN!
- Aplazamiento, fracionamiento o suspensión de deudas, garantizadas en su totalidad con un aval solidario de una entidad de crédito o sociedad de garantía recíproca, el interés de demora exigible será = INTERÉS LEGAL
- EXCEPCIÓN!
- = Interés Legal del Dinero Vigente (incrementado en un 25%)
- 2. RECARGOS POR DECLARACIÓN EXTEMPORANEA
- LO DEBEN SATISFACER LOS OBLIGADOS TRIBUTARIOS COMO CONSECUENCIA DE LA PRESENTACIÓN DE AUTOLIQUIDACIONES O DECLARACIONES FUERA DE PLAZO, SIN EL REQUIERIMIENTO PREVIO DE LA AT
- RECARGOS
- 3 meses - 5%
- 6 meses - 10%
- 12 meses - 15%
- Excluye las SANCIONES y los INT. DEMORA
- RECARGOS
- + 12 meses - 20%
- Excluye las SANCIONES
- Pero se exige el INTERÉS DE DEMORA (desde el periodo a partir de los 12 meses)
- + 12 meses - 20%
- ! atención !
- SI los obligados tributarios no efectúan el ingreso ni presentan una solicitud de aplazamiento, fraccionamiento o compensación NO impedirá la exigencia de RECARGOS e INTERESES del p. ejecutivo
- RECARGOS
- LO DEBEN SATISFACER LOS OBLIGADOS TRIBUTARIOS COMO CONSECUENCIA DE LA PRESENTACIÓN DE AUTOLIQUIDACIONES O DECLARACIONES FUERA DE PLAZO, SIN EL REQUIERIMIENTO PREVIO DE LA AT
- 3. RECARGOS DEL PERÍODO EJECUTIVO
- Se devengan con el inicio de dicho periodo
- 3.1 RECARGO EJECUTIVO
- 5%
- Si se satisface en el periodo voluntario antes de la notificación del PROCEDIMIENTO DE APREMIO
- 5%
- 3.2 RECARGO DE APREMIO REDUCIDO
- 10%
- Si se satisface la deuda entre el periodo voluntario y el recargo antes de la finalización del plazo de las deudas apremiadas
- 1-15 --> 20 del mismo mes
- 16-31 --> 5 del mes siguiente
- Si se satisface la deuda entre el periodo voluntario y el recargo antes de la finalización del plazo de las deudas apremiadas
- 10%
- 3.3 RECARGO DE APREMIO ORDINARIO
- 20%
- Cuando no concurran los otros casos
- es compatible con los INTERESES DE DEMORA (los otros no)
- 20%
- OBLIGACIONES DE SATISFACER EL INTERÉS DE DEMORA, LOS RECARGOS POR DECLARACIÓN EXTEMPORÁNEA Y LOS RECARGOS DEL PERIODO EJECUTIVO
- 5. OBLIGACIONES TRIBUTARIAS FORMALES
- 1. LA OBLIGACIÓN TRIBUTARIA PRINCIPAL
- S1- RELACIÓN JURÍDICO-TRIBUTARIA
- CAPÍTULO II - OBLIGADOS TRIBUTARIOS
- S1 - CLASES DE OBLIGADOS TRIBUTARIOS
- PERSONAS FÍSICAS, JURÍDICAS, ENTIDADES...
- CONTRIBUYENTES
- Realiza el HI
- SUSTITUTOS
- En lugar del contribuyente estará obligado a cumplir.
- OBLIGADOS A REALIZAR PAGOS FRACCIONADOS
- RETENEDORES
- OBLIGADOS A PRACTICAR INGRESOS EN CUENTA
- OBLIGADOS A REPERCUTIR
- OBLIGADOS A SOPORTAR LA REPERCUSIÓN, RETENCIÓN, INGRESO EN CUENTA
- SUCESORES
- "HERENCIAS YACENTES, COMUNIDADES DE BIENES Y ENTIDADES CARENTES DE PERSONALIDAD JURÍDICA (si constituyen una unidad económica)
- RESPONSABLES
- LA CONCURRENCIA DE VARIOS OBLIGADOS TRIBUTARIOS DETERMINARÁ QUE QUEDEN SOLIDARIAMENTE OBLIGADOS
- CONTRIBUYENTES
- PERSONAS FÍSICAS, JURÍDICAS, ENTIDADES...
- S2- SUCESORES
- PERSONAS FÍSICAS
- A LA MUERTE DE LOS OBLIGADOS TRIBUTARIOS, LAS OBLIGACIONES PENDIENTES SE TRANSMITEN A LOS HEREDEROS (o legatarios)
- NO SE TRANSMITEN LAS SANCIONES!!!
- A LA MUERTE DE LOS OBLIGADOS TRIBUTARIOS, LAS OBLIGACIONES PENDIENTES SE TRANSMITEN A LOS HEREDEROS (o legatarios)
- PERSONAS JURÍDICAS
- OBLIGACIONES PENDIENTES EN SL QUEDARÁN LOS COTITULARES OBLIGADOS SOLIDARIAMENTE HASTA EL LÍMITE DEL VALOR DE LA CUOTA DE LIQUIDACIÓN
- OBLIGACIONES PENDIENTES EN SA QUEDARÁN LOS COTITULARES OBLIGADOS SOLIDARIAMENTE CON TODO SU PATRIMONIO
- SI HAY UNA DISOLUCIÓN DE FUNDACIONES O ENTIDADES, LAS OBLIGACIONES TRIBUTARIAS PENDIENTES SE TRANSMITIRÁN A LOS DESTINATARIOS DE LOS BIENES Y DERECHOS DE LAS FUNDACIONES
- PERSONAS FÍSICAS
- S3- RESPONSABLES
- REGLA GENERAL: RESPONSABILIDAD SUBSIDIARIA
- (Y NO PARA LAS SANCIONES)
- SOLIDARIA
- Las que sean causantes o colaboren activamente en la realización de una infracción tributaria.. Su responsabilidad también se extenderá a la sanción.
- SUBSIDIARIA
- Los administradores de hecho o de derecho de las personas jurídicas que, habiendo éstas cometido infracciones tributarias, no hubiesen realizado los actos necesarios que sean de su incumbencia para el cumplimiento de las obligaciones y deberes tributarios, hubiesen consentido el incumplimiento por quienes de ellos dependan o hubiesen adoptado acuerdos que posibilitasen las infracciones. Su responsabilidad también se extenderá a las sanciones.
- Los administradores de hecho o de derecho de aquellas personas jurídicas que hayan cesado en sus actividades, por las obligaciones tributarias devengadas de éstas que se encuentren pendientes en el momento del cese, siempre que no hubieran hecho lo necesario para su pago o hubieren adoptado acuerdos o tomado medidas causantes del impago.
- Los integrantes de la administración concursal y los liquidadores de sociedades y entidades en general que no hubiesen realizado las gestiones necesarias para el íntegro cumplimiento de las obligaciones tributarias devengadas con anterioridad a dichas situaciones e imputables a los respectivos obligados tributarios
- REGLA GENERAL: RESPONSABILIDAD SUBSIDIARIA
- S4- CAPACIDAD DE OBRAR
- Tendrán capacidad de obrar en el orden tributaria los menores de edad y los incapacitados en las relaciones tributarias sin asistencia de la persona que ejerza la patria potestad
- Por las personas que carezcan de capacidad de obrar actuarán sus representantes legales.
- Los obligados tributarios con capacidad de obrar podrán actuar por medio de representante
- S5- DOMICILIO FISCAL
- PERSONAS FÍSICAS
- el lugar donde tengan su residencia habitual
- PERSONAS JURÍDICAS
- su domicilio social, siempre que en él esté efectivamente centralizada su gestión administrativa y la dirección de sus negocios
- PERSONAS FÍSICAS
- S1 - CLASES DE OBLIGADOS TRIBUTARIOS
- CAPÍTULO III - ELEMENTOS DE CUANTIFICACIÓN DE LA OBLIGACIÓN TRIBUTARIA PRINCIPAL Y LA OBLIGACIÓN DE REALIZAR PAGOS EN CUENTA
- La obligación tributaria principal y la obligación de realizar pagos a cuenta se determinarán a partir de las bases tributarias, los tipos de gravamen y los demás elementos previstos.
- BASE IMPONIBLE
- magnitud dineraria o de otra naturaleza que resulta de la medición o valoración del hecho imponible
- ESTIMACIÓN DIRECTA
- La Administración tributaria utilizará las declaraciones o documentos presentados, los datos consignados en libros y registros comprobados administrativamente y los demás documentos, justificantes y datos que tengan relación con los elementos de la obligación tributaria.
- ESTIMACIÓN OBJETIVA
- Podrá utilizarse para la determinación de la base imponible mediante la aplicación de las magnitudes, índices, módulos o datos previstos en la normativa propia de cada tributo.
- ESTIMACIÓN INDIRECTA
- El método de estimación indirecta se aplicará cuando la Administración tributaria no pueda disponer de los datos necesarios para la determinación completa de la base imponible
- CARÁCTER GENERAL: ESTIMACIÓN DIRECTA
- ESTIMACIÓN DIRECTA
- magnitud dineraria o de otra naturaleza que resulta de la medición o valoración del hecho imponible
- BASE LIQUIDABLE
- Magnitud resultante de practicar en la base imponible las reducciones establecidas en la ley
- TIPO DE GRAVAMEN
- La cifra, coeficiente o porcentaje que se aplica a la base liquidable para obtener como resultado la cuota íntegra.
- ESPECÍFICOS
- PERCENTUAL
- TIPO CERO
- La cifra, coeficiente o porcentaje que se aplica a la base liquidable para obtener como resultado la cuota íntegra.
- CUOTA TRIBUTARIA
- APLICANDO EL TIPO DE GRAVAMEN A LA BASE LIQUIDABLE
- SEGÚN CANTIDAD FIJA SEÑALADA AL EFECTO
- CUOTA LÍQUIDA
- Cuando sometemos a la CUOTA TRIBUTARIA a las deducciones, bonificaciones, adiciones....
- CUOTA DIFERENCIAL
- Cuando sometemos ala CUOTA LÍQUIDA a las deducciones, pagos fraccionados, retenciones, ingresos a cuenta y cuotas
- BASE IMPONIBLE
- La obligación tributaria principal y la obligación de realizar pagos a cuenta se determinarán a partir de las bases tributarias, los tipos de gravamen y los demás elementos previstos.
- CAPÍTULO IV - LA DEUDA TRIBUTARIA
- Constituida por la cuota o cantidad a ingresar que resulte de la obligación tributaria principal o de las obligaciones de realizar pagos a cuenta
- El interés de demora
- Los recargos por declaración extemporánea
- Los recargos del período ejecutivo
- Los recargos exigibles legalmente sobre las bases o las cuotas
- NO LAS SANCIONES
- ¿EXTINCIÓN?
- 1. PAGO
- formas de pago...
- EFECTIVO
- cuando se haya realizado el ingreso de su importe en las cajas de los órganos competentes
- EFECTO TIMBRADO
- se entenderá pagada la deuda tributaria cuando aquéllos se utilicen en la forma que reglamentariamente se determine.
- ESPECIE
- EFECTIVO
- extinguirá la deuda tributaria en el momento señalado en las normas que lo regulen.
- PLAZOS PARA EL PAGO
- AUTOLIQUIDACIÓN
- El que establezca la normativa de cada tributo
- LIQUIDACIÓN
- PERIODO VOLUNTARIO
- la notificación de la liquidación se realiza entre los días uno y 15 de cada mes, desde la fecha de recepción de la notificación hasta el día 20 del mes posterior
- a notificación de la liquidación se realiza entre los días 16 y último de cada mes, desde la fecha de recepción de la notificación hasta el día cinco del segundo mes posterior
- PERIODO EJECUTIVO
- notificación de apremio
- notificación de la providencia se realiza entre los días uno y 15 de cada mes, desde la fecha de recepción de la notificación hasta el día 20 de dicho mes
- la notificación de la providencia se realiza entre los días 16 y último de cada mes, desde la fecha de recepción de la notificación hasta el día cinco del mes siguiente
- notificación de apremio
- PERIODO VOLUNTARIO
- AUTOLIQUIDACIÓN
- IMPUTACIÓN DEL PAGO
- Las deudas tributarias son autónomas. El obligado al pago de varias deudas podrá imputar cada pago a la deuda que libremente determine.
- En los casos de ejecución forzosa en que se hubieran acumulado varias deudas tributarias del mismo obligado tributario y no pudieran extinguirse totalmente, la Administración tributaria aplicará el pago a la deuda más antigua.
- Su antigüedad se determinará de acuerdo con la fecha en que cada una fue exigible.
- Cuando se hubieran acumulado varias deudas tributarias a favor de una Administración y de otras entidades de derecho público dependientes de la misma, tendrán preferencia para su cobro las primeras.
- APLAZAMIENTO Y FRACCIONAMIENTO
- Las deudas tributarias que se encuentren en período voluntario o ejecutivo podrán aplazarse o fraccionarse en los términos que se fijen reglamentariamente y previa solicitud del obligado tributario, cuando su situación económico-financiera le impida, de forma transitoria, efectuar el pago en los plazos establecidos.
- ¿CUÁLES NO SE PUEDEN FRACCIONAR?
- cuya exacción se realice por medio de efectos timbrados
- Las correspondientes a obligaciones tributarias que deban cumplir el retenedor o el obligado a realizar ingresos a cuenta
- En caso de concurso del obligado tributario, las que, de acuerdo con la legislación concursal, tengan la consideración de créditos contra la masa.
- Cuando la totalidad de la deuda aplazada o fraccionada se garantice con aval solidario de entidad de crédito el interés de demora exigible será el interés legal que corresponda hasta la fecha de su ingreso
- La presentación de una solicitud de aplazamiento o fraccionamiento en período voluntario impedirá el inicio del período ejecutivo, pero no el devengo del interés de demora
- ¿CUÁLES NO SE PUEDEN FRACCIONAR?
- Las deudas tributarias que se encuentren en período voluntario o ejecutivo podrán aplazarse o fraccionarse en los términos que se fijen reglamentariamente y previa solicitud del obligado tributario, cuando su situación económico-financiera le impida, de forma transitoria, efectuar el pago en los plazos establecidos.
- formas de pago...
- 2. PRESCRIPCIÓN
- PLAZOS
- 4 años
- A. El derecho de la Administración para determinar la deuda tributaria mediante la oportuna liquidación
- desde el día siguiente a aquel en que finalice el plazo reglamentario para presentar la correspondiente declaración o autoliquidación
- B. El derecho de la Administración para exigir el pago de las deudas tributarias liquidadas y autoliquidadas
- desde el día siguiente a aquel en que finalice el plazo de pago en período voluntario
- no afectará al derecho de la Administración para realizar comprobaciones e investigaciones
- prescribirá a los 10 años
- A. El derecho de la Administración para determinar la deuda tributaria mediante la oportuna liquidación
- 4 años
- CÓMPUTO DE PLAZOS
- INTERRUPCIÓN PLAZOS
- Por cualquier acción de la Administración tributaria
- Por la interposición de reclamaciones o recursos de cualquier clase
- Por cualquier actuación fehaciente del obligado tributario conducente a la liquidación o autoliquidación de la deuda tributaria.
- Producida la interrupción, se iniciará de nuevo el cómputo del plazo de prescripción.
- EXCEPCIÓN
- Cuando el plazo de prescripción se hubiera interrumpido por la interposición del recurso ante la jurisdicción contencioso-administrativa, por el ejercicio de acciones civiles o penales, el cómputo del plazo de prescripción se iniciará de nuevo cuando la Administración tributaria reciba la notificación de la resolución firme.
- Cuando el plazo de prescripción se hubiera interrumpido por la declaración de concurso del deudor, el cómputo se iniciará de nuevo cuando adquiera firmeza la resolución judicial de conclusión del concurso.
- EXCEPCIÓN
- Interrumpido el plazo de prescripción para un obligado tributario, dicho efecto se extiende a todos los demás obligados, incluidos los responsables.
- EXCEPCIÓN
- No obstante, si la obligación es mancomunada y solo se reclama a uno de los obligados tributarios la parte que le corresponde, el plazo no se interrumpe para los demás.
- EXCEPCIÓN
- Si existieran varias deudas liquidadas a cargo de un mismo obligado al pago, la interrupción de la prescripción solo afectará a la deuda a la que se refiera.
- PLAZOS
- 4. CONDONACIÓN
- Las deudas tributarias sólo podrán condonarse en virtud de ley, en la cuantía y con los requisitos que en la misma se determinen.
- 3. COMPENSACIÓN
- La compensación se acordará de oficio o a instancia del obligado tributario
- OFICIO
- La Administración Tributaria compensará de oficio las deudas tributarias que se encuentren en período ejecutivo. Se compensarán de oficio durante el plazo de ingreso en período voluntario las cantidades a ingresar y a devolver que resulten de un mismo procedimiento de comprobación limitada o inspección o de la práctica de una nueva liquidación por haber sido anulada otra anterior. Asimismo, se compensarán de oficio durante el plazo de ingreso en periodo voluntario las cantidades a ingresar y a devolver que resulten de la ejecución de la resolución.
- INSTANCIA DEL OBLIGADO TRIBUTARIO
- El obligado tributario podrá solicitar la compensación de las deudas tributarias que se encuentren tanto en período voluntario de pago como en período ejecutivo.
- La presentación de una solicitud de compensación en período voluntario impedirá el inicio del período ejecutivo de la deuda concurrente con el crédito ofrecido, pero no el devengo del interés de demora que pueda proceder, en su caso, hasta la fecha de reconocimiento del crédito
- OFICIO
- La compensación se acordará de oficio o a instancia del obligado tributario
- 1. PAGO
- ¿GARANTÍAS DE LA DEUDA TRIBUTARIA?
- PRELACIÓN
- La Hacienda Pública tendrá prelación para el cobro de los créditos tributarios vencidos y no satisfechos en cuanto concurra con otros acreedores
- EXCEPCIÓN
- Si se trata de acreedores de dominio, prenda, hipoteca u otro derecho real debidamente inscrito en el registro correspondiente con anterioridad a la fecha en que se haga constar en el mismo el derecho de la Hacienda Pública
- EXCEPCIÓN
- Los créditos de titularidad de otros Estados o entidades internacionales o supranacionales no gozarán de prelación
- La Hacienda Pública tendrá prelación para el cobro de los créditos tributarios vencidos y no satisfechos en cuanto concurra con otros acreedores
- MEDIDAS CAUTELARES
- Para asegurar el cobro de las deudas para cuya recaudación sea competente, la Administración tributaria podrá adoptar medidas cautelares de carácter provisional cuando existan indicios racionales de que, en otro caso, dicho cobro se vería frustrado o gravemente dificultado
- Las medidas habrán de ser proporcionadas al daño que se pretenda evitar
- La medida cautelar deberá ser notificada al afectado con expresa mención de los motivos que justifican su aplicación.
- Tipología:
- La retención del pago de devoluciones tributarias
- El embargo preventivo de bienes y derechos
- La prohibición de enajenar, gravar o disponer de bienes o derechos
- La retención de un porcentaje de los pagos que las empresas que contraten
- Los efectos de las medidas cautelares cesarán en el plazo de seis meses desde su adopción
- EXCEPCIÓN!
- Que desaparezcan las circunstancias que motivaron su adopción
- Que, a solicitud del interesado, se acordase su sustitución por otra garantía que se estime suficiente.
- Que se conviertan en embargos en el procedimiento de apremio
- EXCEPCIÓN!
- GARANTÍAS PARA EL APLAZAMIENTO Y FRACCIONAMIENTO DEL PAGO DE LA DEUDA
- Para garantizar los aplazamientos o fraccionamientos de la deuda tributaria, la Administración Tributaria podrá exigir que se constituya a su favor aval solidario de entidad de crédito o sociedad de garantía recíproca o certificado de seguro de caución.
- EXCEPCIÓN
- Cuando se justifique que no es posible obtener dicho aval o certificado o que su aportación compromete gravemente la viabilidad de la actividad económica, la Administración podrá admitir garantías que consistan en hipoteca, prenda, fianza personal
- EXCEPCIÓN
- Para garantizar los aplazamientos o fraccionamientos de la deuda tributaria, la Administración Tributaria podrá exigir que se constituya a su favor aval solidario de entidad de crédito o sociedad de garantía recíproca o certificado de seguro de caución.
- PRELACIÓN
- Constituida por la cuota o cantidad a ingresar que resulte de la obligación tributaria principal o de las obligaciones de realizar pagos a cuenta
- CAPÍTULO I - DISPOSICIONES GENERALES
Informationen
- Beschreibung
- Mindmap am Esquema 2 LGT, erstellt von MARTA ROMO am 18/06/2019.
- Erstellt von
- MARTA ROMO
- Aufrufe
- 0
- Bewertung