
Mindmap
PROCESOS ESTOCÁSTICOS - CADENA DE MARKOV
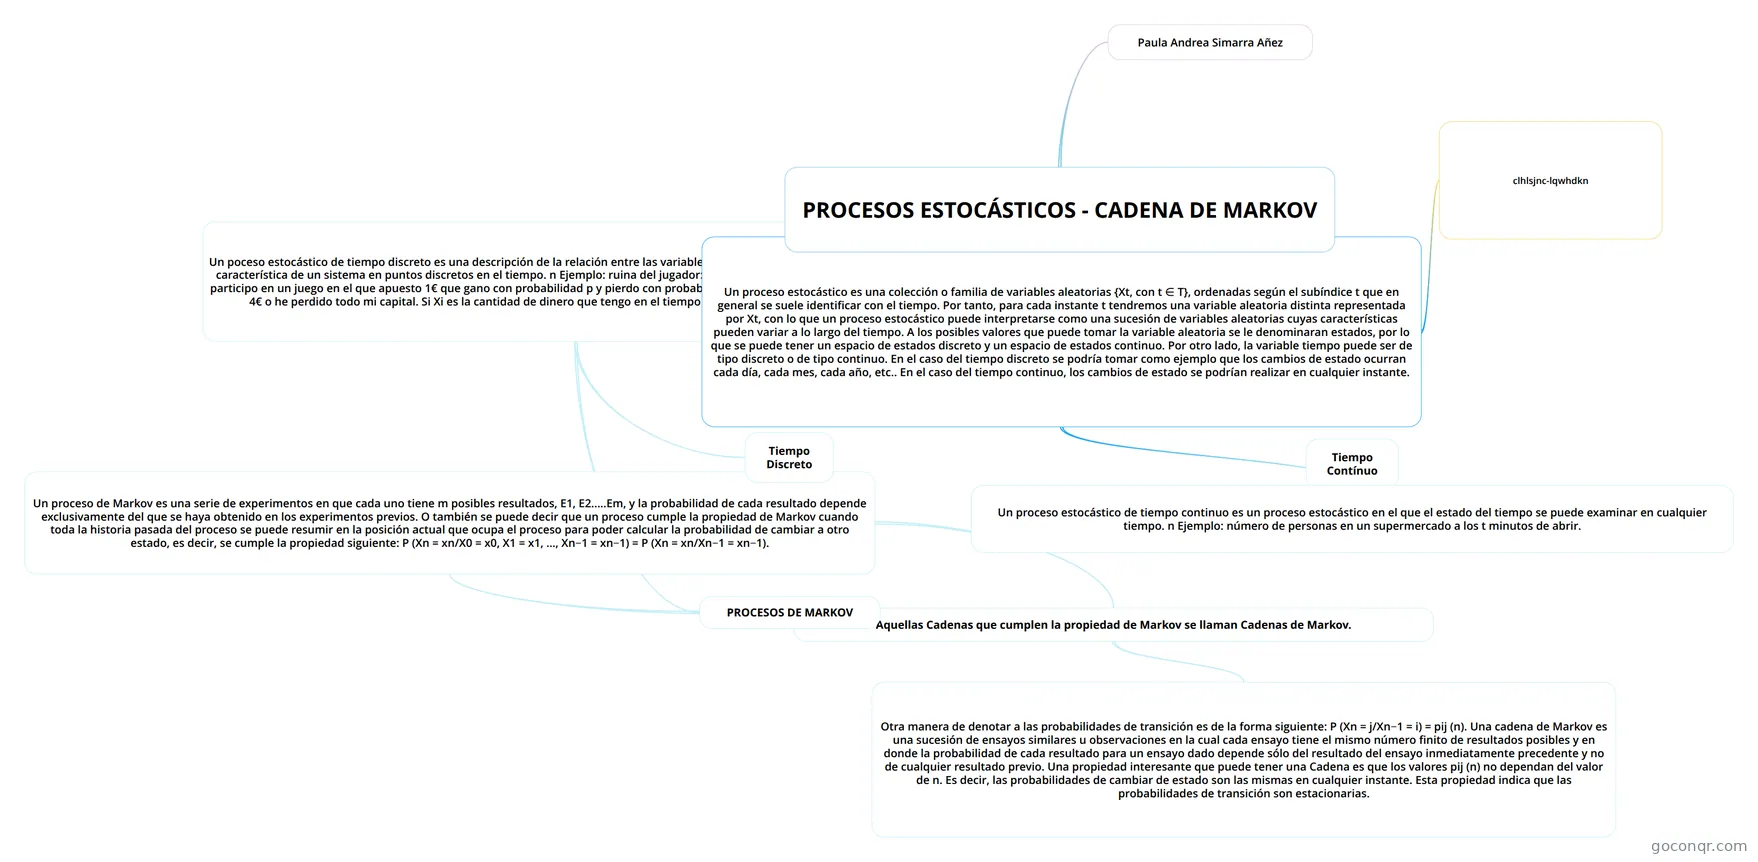
Mapa mental: procesos estocásticos y cadena de Markov
Inhalt der Mindmap
PROCESOS ESTOCÁSTICOS - CADENA DE MARKOV
Un proceso estocástico es una colección o familia de variables aleatorias {Xt, con t ∈ T}, ordenadas según el subíndice t que en general se suele identificar con el tiempo. Por tanto, para cada instante t tendremos una variable aleatoria distinta representada por Xt, con lo que un proceso estocástico puede interpretarse como una sucesión de variables aleatorias cuyas características pueden variar a lo largo del tiempo. A los posibles valores que puede tomar la variable aleatoria se le denominaran estados, por lo que se puede tener un espacio de estados discreto y un espacio de estados continuo. Por otro lado, la variable tiempo puede ser de tipo discreto o de tipo continuo. En el caso del tiempo discreto se podría tomar como ejemplo que los cambios de estado ocurran cada día, cada mes, cada año, etc.. En el caso del tiempo continuo, los cambios de estado se podrían realizar en cualquier instante.
- Un poceso estocástico de tiempo discreto es una descripción de la relación entre las variables aleatorias X0 ,X1 ,...que representan alguna característica de un sistema en puntos discretos en el tiempo. n Ejemplo: ruina del jugador: inicialmente tengo 2€, en los tiempos 1,2,... participo en un juego en el que apuesto 1€ que gano con probabilidad p y pierdo con probabilidad 1-p. Dejo de jugar cuando mi capital es 4€ o he perdido todo mi capital. Si Xi es la cantidad de dinero que tengo en el tiempo i, X0 ,X1 ,... es un proceso estocástico.
- PROCESOS DE MARKOV
- Un proceso de Markov es una serie de experimentos en que cada uno tiene m posibles resultados, E1, E2.....Em, y la probabilidad de cada resultado depende exclusivamente del que se haya obtenido en los experimentos previos. O también se puede decir que un proceso cumple la propiedad de Markov cuando toda la historia pasada del proceso se puede resumir en la posición actual que ocupa el proceso para poder calcular la probabilidad de cambiar a otro estado, es decir, se cumple la propiedad siguiente: P (Xn = xn/X0 = x0, X1 = x1, ..., Xn−1 = xn−1) = P (Xn = xn/Xn−1 = xn−1).
- Aquellas Cadenas que cumplen la propiedad de Markov se llaman Cadenas de Markov.
- Otra manera de denotar a las probabilidades de transición es de la forma siguiente: P (Xn = j/Xn−1 = i) = pij (n). Una cadena de Markov es una sucesión de ensayos similares u observaciones en la cual cada ensayo tiene el mismo número finito de resultados posibles y en donde la probabilidad de cada resultado para un ensayo dado depende sólo del resultado del ensayo inmediatamente precedente y no de cualquier resultado previo. Una propiedad interesante que puede tener una Cadena es que los valores pij (n) no dependan del valor de n. Es decir, las probabilidades de cambiar de estado son las mismas en cualquier instante. Esta propiedad indica que las probabilidades de transición son estacionarias.
- Aquellas Cadenas que cumplen la propiedad de Markov se llaman Cadenas de Markov.
- Un proceso de Markov es una serie de experimentos en que cada uno tiene m posibles resultados, E1, E2.....Em, y la probabilidad de cada resultado depende exclusivamente del que se haya obtenido en los experimentos previos. O también se puede decir que un proceso cumple la propiedad de Markov cuando toda la historia pasada del proceso se puede resumir en la posición actual que ocupa el proceso para poder calcular la probabilidad de cambiar a otro estado, es decir, se cumple la propiedad siguiente: P (Xn = xn/X0 = x0, X1 = x1, ..., Xn−1 = xn−1) = P (Xn = xn/Xn−1 = xn−1).
- Tiempo Discreto
- PROCESOS DE MARKOV
- Un proceso estocástico de tiempo continuo es un proceso estocástico en el que el estado del tiempo se puede examinar en cualquier tiempo. n Ejemplo: número de personas en un supermercado a los t minutos de abrir.
- Tiempo Contínuo
- clhlsjnc-lqwhdkn
- Un poceso estocástico de tiempo discreto es una descripción de la relación entre las variables aleatorias X0 ,X1 ,...que representan alguna característica de un sistema en puntos discretos en el tiempo. n Ejemplo: ruina del jugador: inicialmente tengo 2€, en los tiempos 1,2,... participo en un juego en el que apuesto 1€ que gano con probabilidad p y pierdo con probabilidad 1-p. Dejo de jugar cuando mi capital es 4€ o he perdido todo mi capital. Si Xi es la cantidad de dinero que tengo en el tiempo i, X0 ,X1 ,... es un proceso estocástico.
Paula Andrea Simarra Añez
Informationen
- Beschreibung
- MAPA SÓLO ENFOCADO A LAS CADENAS DE MARKOV.
- Erstellt von
- Fann Montes
- Aufrufe
- 1
- Verlauf
-
- Erstellt von Paula Simarra · 4 Okt 2017
- Kopiert von Fann Montes · 31 Aug 2019
- Bewertung
Mehr zu Cadenas y procesos de Markov