
Mindmap
Instrumentos financieros según NIIF y NIC
Inhalt der Mindmap
Instrumentos financieros según NIIF y NIC
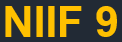
NIIF - NIC
- Conjunto de principios y estándares técnicos de carácter internacional que determinan el procedimiento que deben seguir las empresas, al preparar y publicar sus estados financieros
- Existen tres métodos para la aplicación de NIIF
- Integración Global
- Integración Proporcional
- Participación
- Instrumentos financieros
- Se establecen los principios
- Para la presentación
- Información financiera
- Para la presentación
- Se establecen los principios
- Existen tres métodos para la aplicación de NIIF
- Conjunto de principios y estándares técnicos de carácter internacional que determinan el procedimiento que deben seguir las empresas, al preparar y publicar sus estados financieros
Integración Global
- Se aplicará a las sociedades dependientes sujetas que no se encuentran exentas de la consolidación
- Ofrece una imagen completa financiera y de resultados del grupo de las sociedades
- Un grupo de empresas se establece como una sola sociedad dominante
- Establece en sus estados financieros
- Practica en estos ajustes y eliminaciones para la obtención de los estados consolidados
- Se aplicará a las sociedades dependientes sujetas que no se encuentran exentas de la consolidación
Integración Proporcional
- Es aplicado para las sociedades multigrupo
- Incorpora en su balance
- La incorporación de las cuentas es según el porcentaje que de su patrimonio neto
- Los créditos y débitos, los ingresos y gastos y los resultados por operaciones internas se deben eliminar también en proporción a la participación que se pose
- En las cuentas consolidadas no aparece ninguna partida correspondiente a los socios externos
- Participación en negocios conjuntos
- Para informar en los estados financieros
- Sobre los activos, pasivos, ingresos y gastos
- De los partícipes e inversores
- Sobre los activos, pasivos, ingresos y gastos
- Para informar en los estados financieros
- Es aplicado para las sociedades multigrupo
Participación (Puesta en equivalencia)
- Está planteado para ser aplicado en las empresas que no son multigrupo ni de gran sociedad
- El objetivo de este método es la actualización del valor contable de las participaciones de la empresa
- En la cuenta de PyG se eliminan los resultados de operaciones intragrupo por el % de participación
- En este método se sustituye el valor contable por el que una inversión figura en las cuentas que utiliza la empresa en su contabilidad
- No se eliminan las posiciones reciprocas de balance
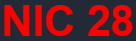
- Instrumentos financieros, reconocimiento y valoración
- Principios contables
- Reconocimiento y valoración
- Activos financieros
- Reconocimiento y valoración
- Principios contables
- Está planteado para ser aplicado en las empresas que no son multigrupo ni de gran sociedad
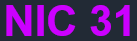
Instrumentos financieros información a revelar
- La relevancia, la naturaleza y alcance
- Los riesgos
- Que las organizaciones están expuestas
- Los riesgos
- La relevancia, la naturaleza y alcance
Inversiones en asociadas y negocios conjuntos
- Establecer los requerimientos para la aplicación
- Del método de participación
- De la contabilización de las inversiones
- Del método de participación
- Establecer los requerimientos para la aplicación
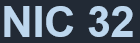
Instrumentos financieros presentación
- Clasificación de los instrumentos financieros
- Para su presentación
- Clasificación de los instrumentos financieros
Bilder und Dateien der Mindmap
Informationen
- Beschreibung
- Instrumentos financieros según NIIF y NIC
- Erstellt von
- WILLIAM CAMILO MARTINEZ SANABRIA
- Aufrufe
- 109
- Tags
- Bewertung