
Mindmap
Princípios orçamentários
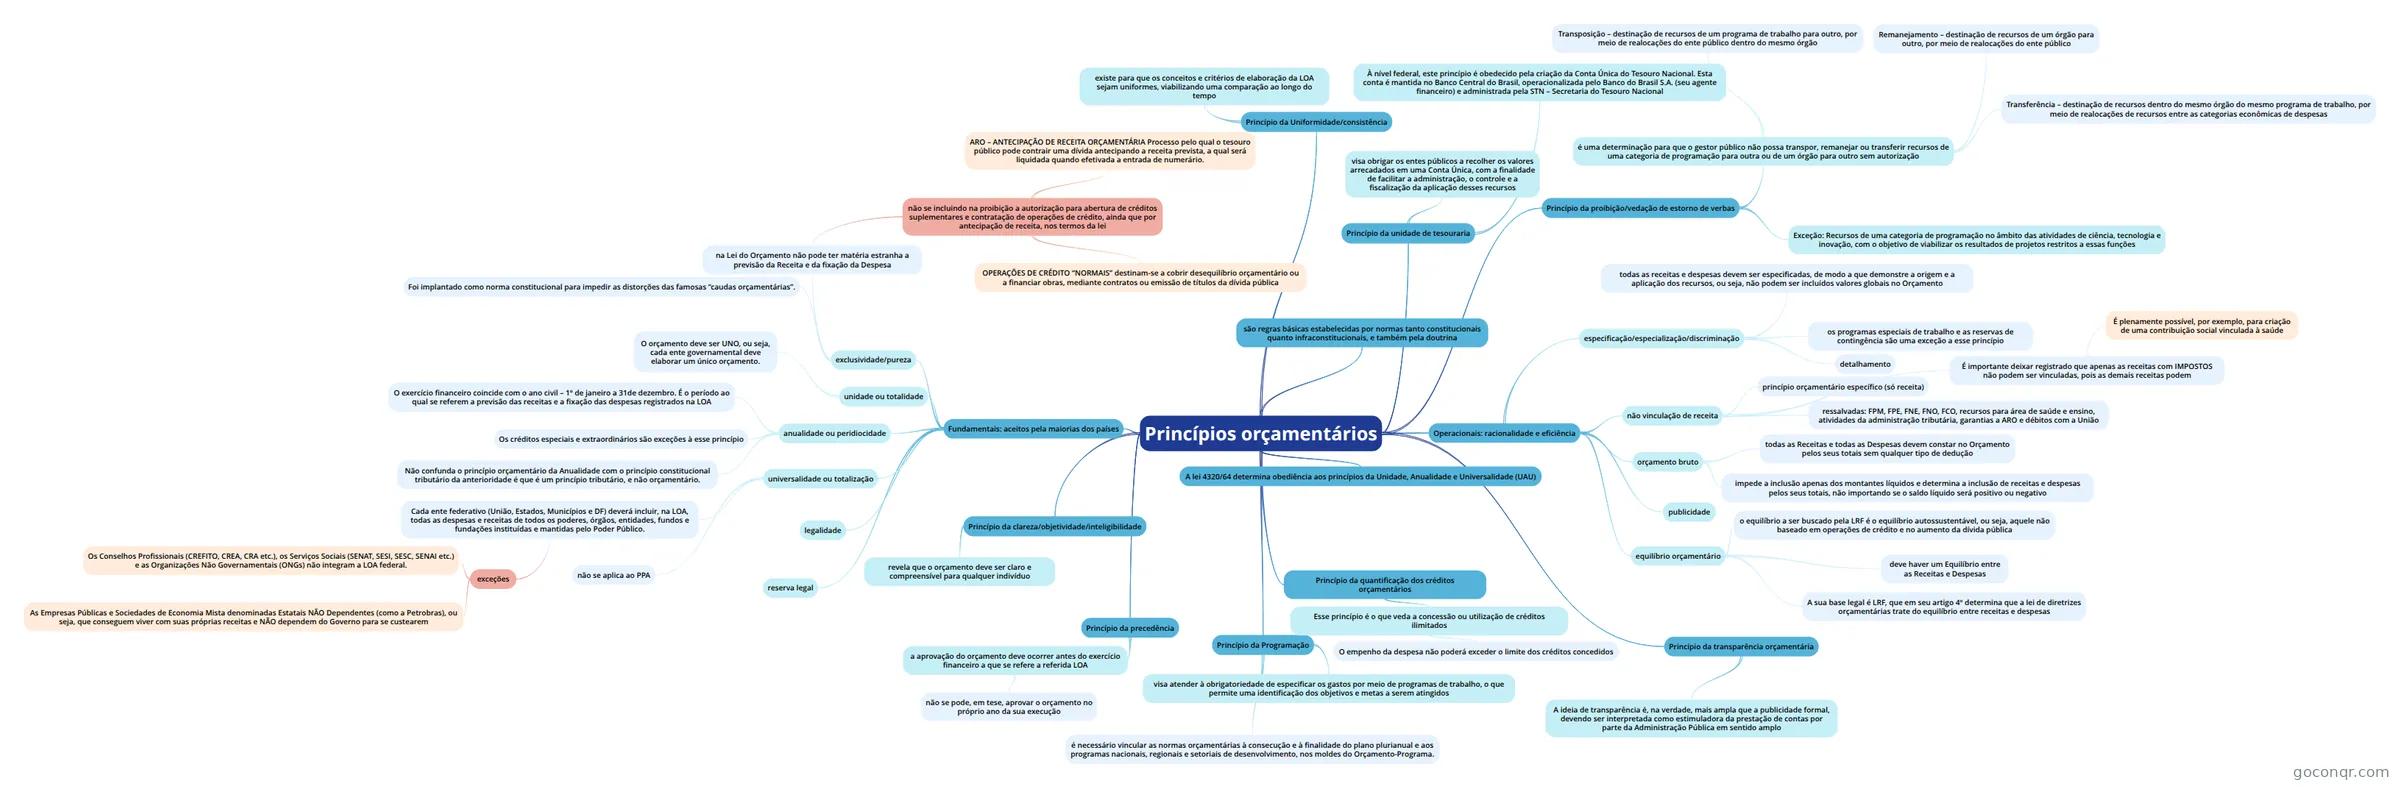
Mapa mental: Princípios orçamentários
Inhalt der Mindmap
Princípios orçamentários
são regras básicas estabelecidas por normas tanto constitucionais quanto infraconstitucionais, e também pela doutrina
Fundamentais: aceitos pela maiorias dos países
- exclusividade/pureza
- na Lei do Orçamento não pode ter matéria estranha a previsão da Receita e da fixação da Despesa
- não se incluindo na proibição a autorização para abertura de créditos suplementares e contratação de operações de crédito, ainda que por antecipação de receita, nos termos da lei
- ARO – ANTECIPAÇÃO DE RECEITA ORÇAMENTÁRIA Processo pelo qual o tesouro público pode contrair uma dívida antecipando a receita prevista, a qual será liquidada quando efetivada a entrada de numerário.
- OPERAÇÕES DE CRÉDITO “NORMAIS” destinam-se a cobrir desequilíbrio orçamentário ou a financiar obras, mediante contratos ou emissão de títulos da dívida pública
- não se incluindo na proibição a autorização para abertura de créditos suplementares e contratação de operações de crédito, ainda que por antecipação de receita, nos termos da lei
- Foi implantado como norma constitucional para impedir as distorções das famosas “caudas orçamentárias”.
- na Lei do Orçamento não pode ter matéria estranha a previsão da Receita e da fixação da Despesa
- unidade ou totalidade
- O orçamento deve ser UNO, ou seja, cada ente governamental deve elaborar um único orçamento.
- anualidade ou peridiocidade
- O exercício financeiro coincide com o ano civil – 1º de janeiro a 31de dezembro. É o período ao qual se referem a previsão das receitas e a fixação das despesas registrados na LOA
- Os créditos especiais e extraordinários são exceções à esse princípio
- Não confunda o princípio orçamentário da Anualidade com o princípio constitucional tributário da anterioridade é que é um princípio tributário, e não orçamentário.
- universalidade ou totalização
- Cada ente federativo (União, Estados, Municípios e DF) deverá incluir, na LOA, todas as despesas e receitas de todos os poderes, órgãos, entidades, fundos e fundações instituídas e mantidas pelo Poder Público.
- exceções
- Os Conselhos Profissionais (CREFITO, CREA, CRA etc.), os Serviços Sociais (SENAT, SESI, SESC, SENAI etc.) e as Organizações Não Governamentais (ONGs) não integram a LOA federal.
- As Empresas Públicas e Sociedades de Economia Mista denominadas Estatais NÃO Dependentes (como a Petrobras), ou seja, que conseguem viver com suas próprias receitas e NÃO dependem do Governo para se custearem
- exceções
- não se aplica ao PPA
- Cada ente federativo (União, Estados, Municípios e DF) deverá incluir, na LOA, todas as despesas e receitas de todos os poderes, órgãos, entidades, fundos e fundações instituídas e mantidas pelo Poder Público.
- legalidade
- reserva legal
- exclusividade/pureza
Operacionais: racionalidade e eficiência
- especificação/especialização/discriminação
- todas as receitas e despesas devem ser especificadas, de modo a que demonstre a origem e a aplicação dos recursos, ou seja, não podem ser incluídos valores globais no Orçamento
- os programas especiais de trabalho e as reservas de contingência são uma exceção a esse princípio
- detalhamento
- não vinculação de receita
- princípio orçamentário específico (só receita)
- É importante deixar registrado que apenas as receitas com IMPOSTOS não podem ser vinculadas, pois as demais receitas podem
- É plenamente possível, por exemplo, para criação de uma contribuição social vinculada à saúde
- ressalvadas: FPM, FPE, FNE, FNO, FCO, recursos para área de saúde e ensino, atividades da administração tributária, garantias a ARO e débitos com a União
- orçamento bruto
- impede a inclusão apenas dos montantes líquidos e determina a inclusão de receitas e despesas pelos seus totais, não importando se o saldo líquido será positivo ou negativo
- todas as Receitas e todas as Despesas devem constar no Orçamento pelos seus totais sem qualquer tipo de dedução
- publicidade
- equilíbrio orçamentário
- deve haver um Equilíbrio entre as Receitas e Despesas
- A sua base legal é LRF, que em seu artigo 4º determina que a lei de diretrizes orçamentárias trate do equilíbrio entre receitas e despesas
- o equilíbrio a ser buscado pela LRF é o equilíbrio autossustentável, ou seja, aquele não baseado em operações de crédito e no aumento da dívida pública
- especificação/especialização/discriminação
A lei 4320/64 determina obediência aos princípios da Unidade, Anualidade e Universalidade (UAU)
Princípio da clareza/objetividade/inteligibilidade
- revela que o orçamento deve ser claro e compreensível para qualquer indivíduo
Princípio da precedência
- a aprovação do orçamento deve ocorrer antes do exercício financeiro a que se refere a referida LOA
- não se pode, em tese, aprovar o orçamento no próprio ano da sua execução
- a aprovação do orçamento deve ocorrer antes do exercício financeiro a que se refere a referida LOA
Princípio da Programação
- visa atender à obrigatoriedade de especificar os gastos por meio de programas de trabalho, o que permite uma identificação dos objetivos e metas a serem atingidos
- é necessário vincular as normas orçamentárias à consecução e à finalidade do plano plurianual e aos programas nacionais, regionais e setoriais de desenvolvimento, nos moldes do Orçamento-Programa.
Princípio da Uniformidade/consistência
- existe para que os conceitos e critérios de elaboração da LOA sejam uniformes, viabilizando uma comparação ao longo do tempo
Princípio da proibição/vedação de estorno de verbas
- é uma determinação para que o gestor público não possa transpor, remanejar ou transferir recursos de uma categoria de programação para outra ou de um órgão para outro sem autorização
- Transposição – destinação de recursos de um programa de trabalho para outro, por meio de realocações do ente público dentro do mesmo órgão
- Remanejamento – destinação de recursos de um órgão para outro, por meio de realocações do ente público
- Transferência – destinação de recursos dentro do mesmo órgão do mesmo programa de trabalho, por meio de realocações de recursos entre as categorias econômicas de despesas
- Exceção: Recursos de uma categoria de programação no âmbito das atividades de ciência, tecnologia e inovação, com o objetivo de viabilizar os resultados de projetos restritos a essas funções
- é uma determinação para que o gestor público não possa transpor, remanejar ou transferir recursos de uma categoria de programação para outra ou de um órgão para outro sem autorização
Princípio da unidade de tesouraria
- visa obrigar os entes públicos a recolher os valores arrecadados em uma Conta Única, com a finalidade de facilitar a administração, o controle e a fiscalização da aplicação desses recursos
- À nível federal, este princípio é obedecido pela criação da Conta Única do Tesouro Nacional. Esta conta é mantida no Banco Central do Brasil, operacionalizada pelo Banco do Brasil S.A. (seu agente financeiro) e administrada pela STN – Secretaria do Tesouro Nacional
Princípio da quantificação dos créditos orçamentários
- Esse princípio é o que veda a concessão ou utilização de créditos ilimitados
- O empenho da despesa não poderá exceder o limite dos créditos concedidos
- Esse princípio é o que veda a concessão ou utilização de créditos ilimitados
Princípio da transparência orçamentária
- A ideia de transparência é, na verdade, mais ampla que a publicidade formal, devendo ser interpretada como estimuladora da prestação de contas por parte da Administração Pública em sentido amplo
Informationen
- Beschreibung
- Mindmap am Princípios orçamentários, erstellt von Mateus Sousa am 26/04/2020.
- Erstellt von
- Mateus Sousa
- Aufrufe
- 0
- Bewertung
Mehr zu Princípios orçamentários