
Mindmap
COBERTURAS FINANCIERAS
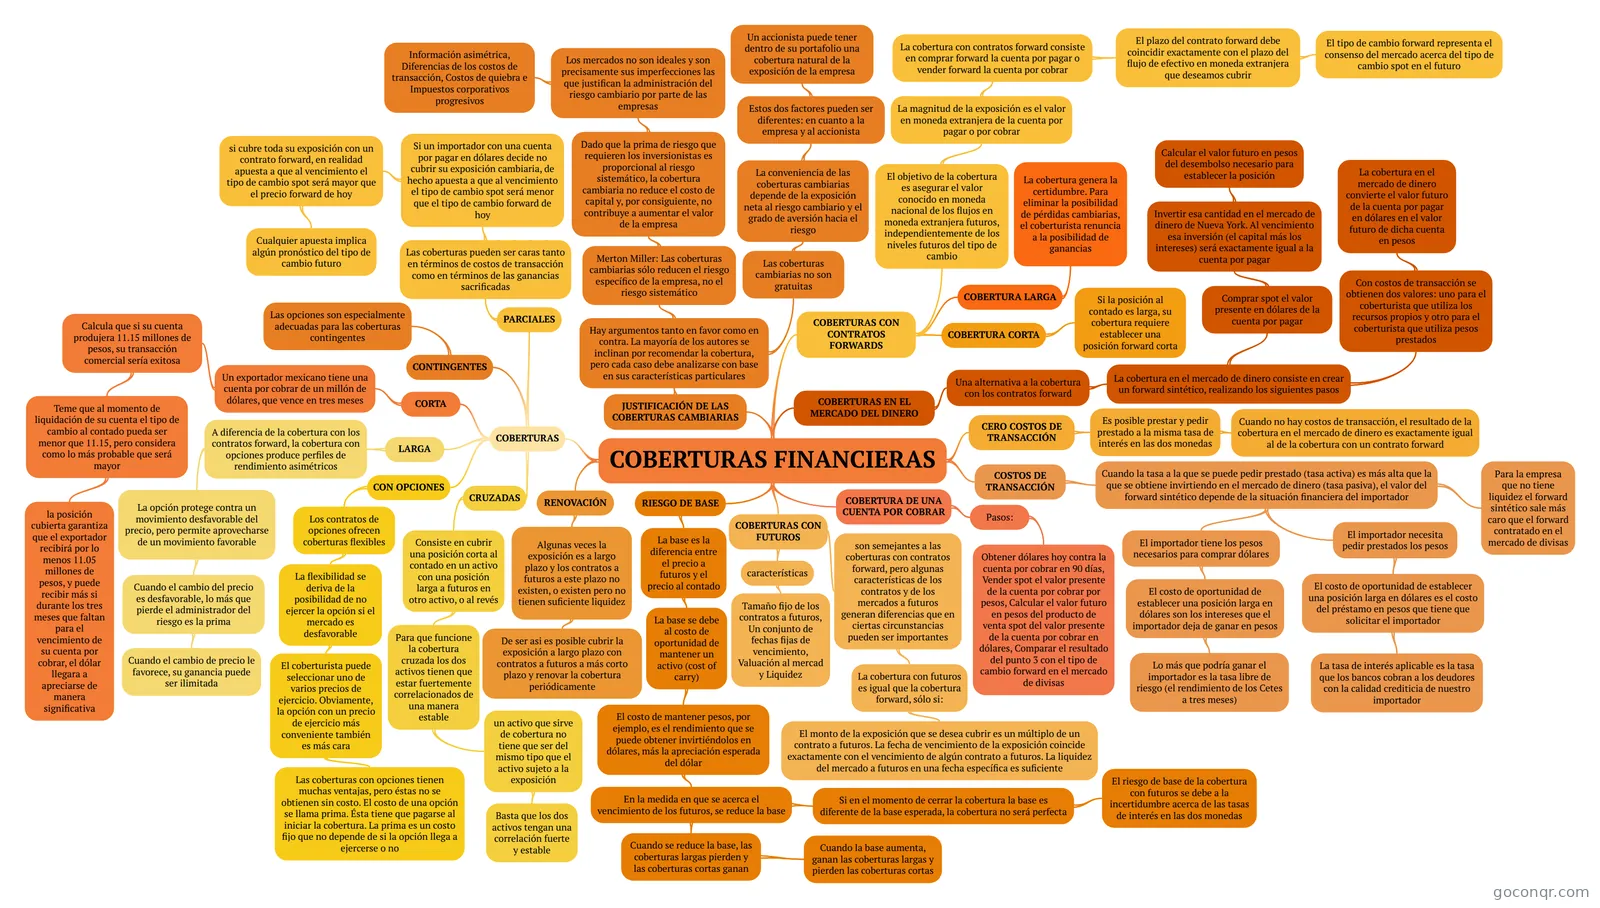
Mapa mental: Coberturas financieras
Inhalt der Mindmap
COBERTURAS FINANCIERAS
JUSTIFICACIÓN DE LAS COBERTURAS CAMBIARIAS
- Hay argumentos tanto en favor como en contra. La mayoría de los autores se inclinan por recomendar la cobertura, pero cada caso debe analizarse con base en sus características particulares
- Las coberturas cambiarias no son gratuitas
- La conveniencia de las coberturas cambiarias depende de la exposición neta al riesgo cambiario y el grado de aversión hacia el riesgo
- Estos dos factores pueden ser diferentes: en cuanto a la empresa y al accionista
- Un accionista puede tener dentro de su portafolio una cobertura natural de la exposición de la empresa
- Estos dos factores pueden ser diferentes: en cuanto a la empresa y al accionista
- La conveniencia de las coberturas cambiarias depende de la exposición neta al riesgo cambiario y el grado de aversión hacia el riesgo
- Merton Miller: Las coberturas cambiarias sólo reducen el riesgo específico de la empresa, no el riesgo sistemático
- Dado que la prima de riesgo que requieren los inversionistas es proporcional al riesgo sistemático, la cobertura cambiaria no reduce el costo de capital y, por consiguiente, no contribuye a aumentar el valor de la empresa
- Los mercados no son ideales y son precisamente sus imperfecciones las que justifican la administración del riesgo cambiario por parte de las empresas
- Información asimétrica, Diferencias de los costos de transacción, Costos de quiebra e Impuestos corporativos progresivos
- Los mercados no son ideales y son precisamente sus imperfecciones las que justifican la administración del riesgo cambiario por parte de las empresas
- Dado que la prima de riesgo que requieren los inversionistas es proporcional al riesgo sistemático, la cobertura cambiaria no reduce el costo de capital y, por consiguiente, no contribuye a aumentar el valor de la empresa
- Las coberturas cambiarias no son gratuitas
- Hay argumentos tanto en favor como en contra. La mayoría de los autores se inclinan por recomendar la cobertura, pero cada caso debe analizarse con base en sus características particulares
COBERTURAS CON CONTRATOS FORWARDS
- El objetivo de la cobertura es asegurar el valor conocido en moneda nacional de los flujos en moneda extranjera futuros, independientemente de los niveles futuros del tipo de cambio
- La magnitud de la exposición es el valor en moneda extranjera de la cuenta por pagar o por cobrar
- La cobertura con contratos forward consiste en comprar forward la cuenta por pagar o vender forward la cuenta por cobrar
- El plazo del contrato forward debe coincidir exactamente con el plazo del flujo de efectivo en moneda extranjera que deseamos cubrir
- El tipo de cambio forward representa el consenso del mercado acerca del tipo de cambio spot en el futuro
- El plazo del contrato forward debe coincidir exactamente con el plazo del flujo de efectivo en moneda extranjera que deseamos cubrir
- La cobertura con contratos forward consiste en comprar forward la cuenta por pagar o vender forward la cuenta por cobrar
- La magnitud de la exposición es el valor en moneda extranjera de la cuenta por pagar o por cobrar
- COBERTURA LARGA
- La cobertura genera la certidumbre. Para eliminar la posibilidad de pérdidas cambiarias, el coberturista renuncia a la posibilidad de ganancias
- COBERTURA CORTA
- Si la posición al contado es larga, su cobertura requiere establecer una posición forward corta
- El objetivo de la cobertura es asegurar el valor conocido en moneda nacional de los flujos en moneda extranjera futuros, independientemente de los niveles futuros del tipo de cambio
COBERTURAS EN EL MERCADO DEL DINERO
- Una alternativa a la cobertura con los contratos forward
- La cobertura en el mercado de dinero consiste en crear un forward sintético, realizando los siguientes pasos
- Comprar spot el valor presente en dólares de la cuenta por pagar
- Invertir esa cantidad en el mercado de dinero de Nueva York. Al vencimiento esa inversión (el capital más los intereses) será exactamente igual a la cuenta por pagar
- Calcular el valor futuro en pesos del desembolso necesario para establecer la posición
- Invertir esa cantidad en el mercado de dinero de Nueva York. Al vencimiento esa inversión (el capital más los intereses) será exactamente igual a la cuenta por pagar
- Con costos de transacción se obtienen dos valores: uno para el coberturista que utiliza los recursos propios y otro para el coberturista que utiliza pesos prestados
- La cobertura en el mercado de dinero convierte el valor futuro de la cuenta por pagar en dólares en el valor futuro de dicha cuenta en pesos
- Comprar spot el valor presente en dólares de la cuenta por pagar
- La cobertura en el mercado de dinero consiste en crear un forward sintético, realizando los siguientes pasos
- Una alternativa a la cobertura con los contratos forward
CERO COSTOS DE TRANSACCIÓN
- Es posible prestar y pedir prestado a la misma tasa de interés en las dos monedas
- Cuando no hay costos de transacción, el resultado de la cobertura en el mercado de dinero es exactamente igual al de la cobertura con un contrato forward
- Es posible prestar y pedir prestado a la misma tasa de interés en las dos monedas
COSTOS DE TRANSACCIÓN
- Cuando la tasa a la que se puede pedir prestado (tasa activa) es más alta que la que se obtiene invirtiendo en el mercado de dinero (tasa pasiva), el valor del forward sintético depende de la situación financiera del importador
- El importador tiene los pesos necesarios para comprar dólares
- El costo de oportunidad de establecer una posición larga en dólares son los intereses que el importador deja de ganar en pesos
- Lo más que podría ganar el importador es la tasa libre de riesgo (el rendimiento de los Cetes a tres meses)
- El costo de oportunidad de establecer una posición larga en dólares son los intereses que el importador deja de ganar en pesos
- El importador necesita pedir prestados los pesos
- El costo de oportunidad de establecer una posición larga en dólares es el costo del préstamo en pesos que tiene que solicitar el importador
- La tasa de interés aplicable es la tasa que los bancos cobran a los deudores con la calidad crediticia de nuestro importador
- El costo de oportunidad de establecer una posición larga en dólares es el costo del préstamo en pesos que tiene que solicitar el importador
- Para la empresa que no tiene liquidez el forward sintético sale más caro que el forward contratado en el mercado de divisas
- El importador tiene los pesos necesarios para comprar dólares
- Cuando la tasa a la que se puede pedir prestado (tasa activa) es más alta que la que se obtiene invirtiendo en el mercado de dinero (tasa pasiva), el valor del forward sintético depende de la situación financiera del importador
COBERTURA DE UNA CUENTA POR COBRAR
- Pasos:
- Obtener dólares hoy contra la cuenta por cobrar en 90 días, Vender spot el valor presente de la cuenta por cobrar por pesos, Calcular el valor futuro en pesos del producto de venta spot del valor presente de la cuenta por cobrar en dólares, Comparar el resultado del punto 3 con el tipo de cambio forward en el mercado de divisas
- Pasos:
COBERTURAS CON FUTUROS
- son semejantes a las coberturas con contratos forward, pero algunas características de los contratos y de los mercados a futuros generan diferencias que en ciertas circunstancias pueden ser importantes
- La cobertura con futuros es igual que la cobertura forward, sólo si:
- El monto de la exposición que se desea cubrir es un múltiplo de un contrato a futuros. La fecha de vencimiento de la exposición coincide exactamente con el vencimiento de algún contrato a futuros. La liquidez del mercado a futuros en una fecha específica es suficiente
- La cobertura con futuros es igual que la cobertura forward, sólo si:
- características
- Tamaño fijo de los contratos a futuros, Un conjunto de fechas fijas de vencimiento, Valuación al mercad y Liquidez
- son semejantes a las coberturas con contratos forward, pero algunas características de los contratos y de los mercados a futuros generan diferencias que en ciertas circunstancias pueden ser importantes
RIESGO DE BASE
- La base es la diferencia entre el precio a futuros y el precio al contado
- La base se debe al costo de oportunidad de mantener un activo (cost of carry)
- El costo de mantener pesos, por ejemplo, es el rendimiento que se puede obtener invirtiéndolos en dólares, más la apreciación esperada del dólar
- En la medida en que se acerca el vencimiento de los futuros, se reduce la base
- Si en el momento de cerrar la cobertura la base es diferente de la base esperada, la cobertura no será perfecta
- El riesgo de base de la cobertura con futuros se debe a la incertidumbre acerca de las tasas de interés en las dos monedas
- Cuando se reduce la base, las coberturas largas pierden y las coberturas cortas ganan
- Cuando la base aumenta, ganan las coberturas largas y pierden las coberturas cortas
- Si en el momento de cerrar la cobertura la base es diferente de la base esperada, la cobertura no será perfecta
- En la medida en que se acerca el vencimiento de los futuros, se reduce la base
- El costo de mantener pesos, por ejemplo, es el rendimiento que se puede obtener invirtiéndolos en dólares, más la apreciación esperada del dólar
- La base se debe al costo de oportunidad de mantener un activo (cost of carry)
- La base es la diferencia entre el precio a futuros y el precio al contado
RENOVACIÓN
- Algunas veces la exposición es a largo plazo y los contratos a futuros a este plazo no existen, o existen pero no tienen suficiente liquidez
- De ser asi es posible cubrir la exposición a largo plazo con contratos a futuros a más corto plazo y renovar la cobertura periódicamente
- Algunas veces la exposición es a largo plazo y los contratos a futuros a este plazo no existen, o existen pero no tienen suficiente liquidez
COBERTURAS
- CRUZADAS
- Consiste en cubrir una posición corta al contado en un activo con una posición larga a futuros en otro activo, o al revés
- Para que funcione la cobertura cruzada los dos activos tienen que estar fuertemente correlacionados de una manera estable
- un activo que sirve de cobertura no tiene que ser del mismo tipo que el activo sujeto a la exposición
- Basta que los dos activos tengan una correlación fuerte y estable
- un activo que sirve de cobertura no tiene que ser del mismo tipo que el activo sujeto a la exposición
- Para que funcione la cobertura cruzada los dos activos tienen que estar fuertemente correlacionados de una manera estable
- Consiste en cubrir una posición corta al contado en un activo con una posición larga a futuros en otro activo, o al revés
- CON OPCIONES
- Los contratos de opciones ofrecen coberturas flexibles
- La flexibilidad se deriva de la posibilidad de no ejercer la opción si el mercado es desfavorable
- El coberturista puede seleccionar uno de varios precios de ejercicio. Obviamente, la opción con un precio de ejercicio más conveniente también es más cara
- Las coberturas con opciones tienen muchas ventajas, pero éstas no se obtienen sin costo. El costo de una opción se llama prima. Ésta tiene que pagarse al iniciar la cobertura. La prima es un costo fijo que no depende de si la opción llega a ejercerse o no
- El coberturista puede seleccionar uno de varios precios de ejercicio. Obviamente, la opción con un precio de ejercicio más conveniente también es más cara
- La flexibilidad se deriva de la posibilidad de no ejercer la opción si el mercado es desfavorable
- Los contratos de opciones ofrecen coberturas flexibles
- LARGA
- A diferencia de la cobertura con los contratos forward, la cobertura con opciones produce perfiles de rendimiento asimétricos
- La opción protege contra un movimiento desfavorable del precio, pero permite aprovecharse de un movimiento favorable
- Cuando el cambio del precio es desfavorable, lo más que pierde el administrador del riesgo es la prima
- Cuando el cambio de precio le favorece, su ganancia puede ser ilimitada
- Cuando el cambio del precio es desfavorable, lo más que pierde el administrador del riesgo es la prima
- La opción protege contra un movimiento desfavorable del precio, pero permite aprovecharse de un movimiento favorable
- A diferencia de la cobertura con los contratos forward, la cobertura con opciones produce perfiles de rendimiento asimétricos
- CORTA
- Un exportador mexicano tiene una cuenta por cobrar de un millón de dólares, que vence en tres meses
- Calcula que si su cuenta produjera 11.15 millones de pesos, su transacción comercial sería exitosa
- Teme que al momento de liquidación de su cuenta el tipo de cambio al contado pueda ser menor que 11.15, pero considera como lo más probable que será mayor
- la posición cubierta garantiza que el exportador recibirá por lo menos 11.05 millones de pesos, y puede recibir más si durante los tres meses que faltan para el vencimiento de su cuenta por cobrar, el dólar llegara a apreciarse de manera significativa
- Teme que al momento de liquidación de su cuenta el tipo de cambio al contado pueda ser menor que 11.15, pero considera como lo más probable que será mayor
- Calcula que si su cuenta produjera 11.15 millones de pesos, su transacción comercial sería exitosa
- Un exportador mexicano tiene una cuenta por cobrar de un millón de dólares, que vence en tres meses
- CONTINGENTES
- Las opciones son especialmente adecuadas para las coberturas contingentes
- PARCIALES
- Las coberturas pueden ser caras tanto en términos de costos de transacción como en términos de las ganancias sacrificadas
- Si un importador con una cuenta por pagar en dólares decide no cubrir su exposición cambiaria, de hecho apuesta a que al vencimiento el tipo de cambio spot será menor que el tipo de cambio forward de hoy
- si cubre toda su exposición con un contrato forward, en realidad apuesta a que al vencimiento el tipo de cambio spot será mayor que el precio forward de hoy
- Cualquier apuesta implica algún pronóstico del tipo de cambio futuro
- si cubre toda su exposición con un contrato forward, en realidad apuesta a que al vencimiento el tipo de cambio spot será mayor que el precio forward de hoy
- Si un importador con una cuenta por pagar en dólares decide no cubrir su exposición cambiaria, de hecho apuesta a que al vencimiento el tipo de cambio spot será menor que el tipo de cambio forward de hoy
- Las coberturas pueden ser caras tanto en términos de costos de transacción como en términos de las ganancias sacrificadas
- CRUZADAS
Informationen
- Beschreibung
- Mindmap am COBERTURAS FINANCIERAS, erstellt von Luz Viridiana Williams am 13/05/2020.
- Erstellt von
- Luz Viridiana Williams
- Aufrufe
- 1
- Bewertung
Mehr zu Cobertura del riesgo cambiario