
Mindmap
NIF SERIE C
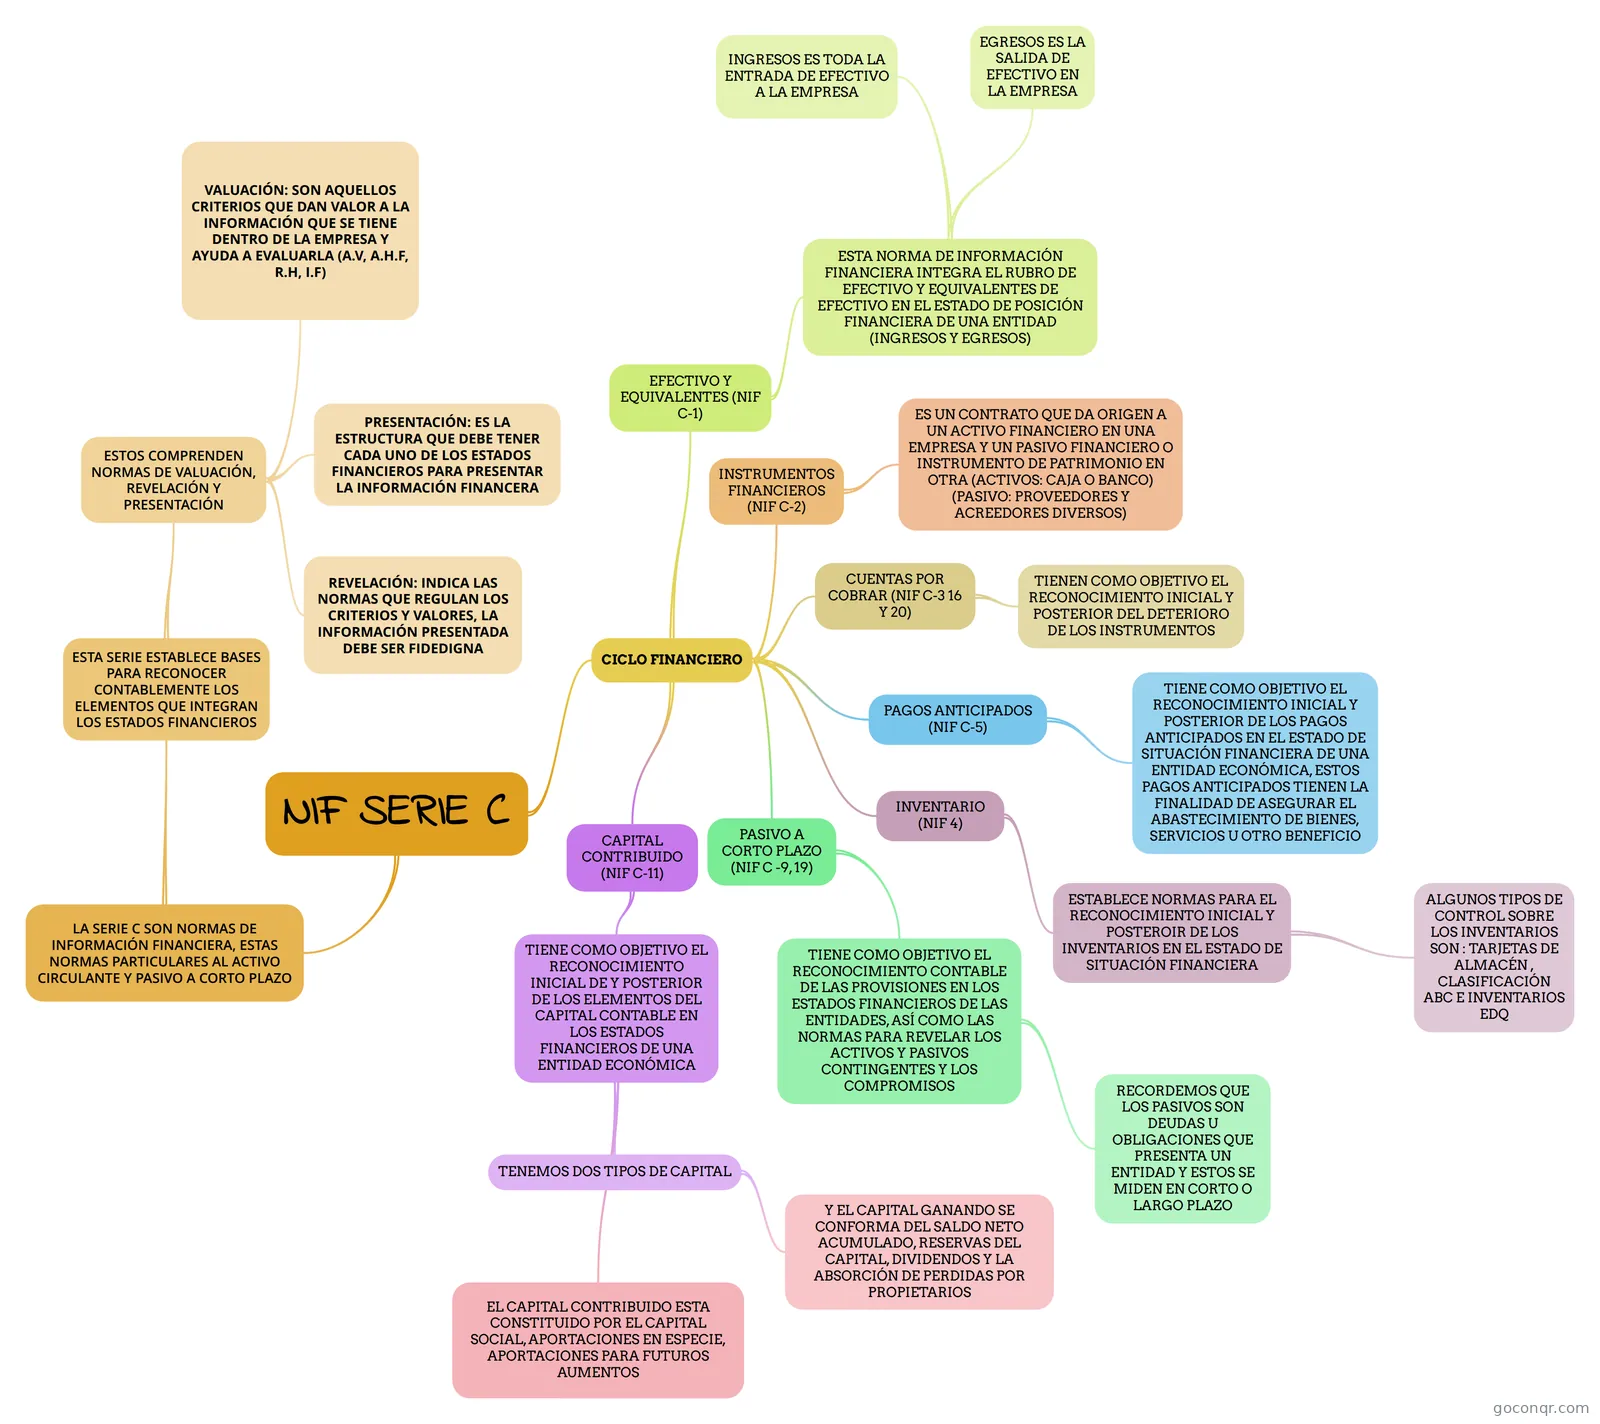
Mapa mental: NIF serie C
Inhalt der Mindmap
NIF SERIE C
LA SERIE C SON NORMAS DE INFORMACIÓN FINANCIERA, ESTAS NORMAS PARTICULARES AL ACTIVO CIRCULANTE Y PASIVO A CORTO PLAZO
- ESTA SERIE ESTABLECE BASES PARA RECONOCER CONTABLEMENTE LOS ELEMENTOS QUE INTEGRAN LOS ESTADOS FINANCIEROS
- ESTOS COMPRENDEN NORMAS DE VALUACIÓN, REVELACIÓN Y PRESENTACIÓN
- VALUACIÓN: SON AQUELLOS CRITERIOS QUE DAN VALOR A LA INFORMACIÓN QUE SE TIENE DENTRO DE LA EMPRESA Y AYUDA A EVALUARLA (A.V, A.H.F, R.H, I.F)
- PRESENTACIÓN: ES LA ESTRUCTURA QUE DEBE TENER CADA UNO DE LOS ESTADOS FINANCIEROS PARA PRESENTAR LA INFORMACIÓN FINANCERA
- REVELACIÓN: INDICA LAS NORMAS QUE REGULAN LOS CRITERIOS Y VALORES, LA INFORMACIÓN PRESENTADA DEBE SER FIDEDIGNA
- ESTOS COMPRENDEN NORMAS DE VALUACIÓN, REVELACIÓN Y PRESENTACIÓN
- ESTA SERIE ESTABLECE BASES PARA RECONOCER CONTABLEMENTE LOS ELEMENTOS QUE INTEGRAN LOS ESTADOS FINANCIEROS
CICLO FINANCIERO
- EFECTIVO Y EQUIVALENTES (NIF C-1)
- ESTA NORMA DE INFORMACIÓN FINANCIERA INTEGRA EL RUBRO DE EFECTIVO Y EQUIVALENTES DE EFECTIVO EN EL ESTADO DE POSICIÓN FINANCIERA DE UNA ENTIDAD (INGRESOS Y EGRESOS)
- INGRESOS ES TODA LA ENTRADA DE EFECTIVO A LA EMPRESA
- EGRESOS ES LA SALIDA DE EFECTIVO EN LA EMPRESA
- ESTA NORMA DE INFORMACIÓN FINANCIERA INTEGRA EL RUBRO DE EFECTIVO Y EQUIVALENTES DE EFECTIVO EN EL ESTADO DE POSICIÓN FINANCIERA DE UNA ENTIDAD (INGRESOS Y EGRESOS)
- INSTRUMENTOS FINANCIEROS (NIF C-2)
- ES UN CONTRATO QUE DA ORIGEN A UN ACTIVO FINANCIERO EN UNA EMPRESA Y UN PASIVO FINANCIERO O INSTRUMENTO DE PATRIMONIO EN OTRA (ACTIVOS: CAJA O BANCO) (PASIVO: PROVEEDORES Y ACREEDORES DIVERSOS)
- CUENTAS POR COBRAR (NIF C-3 16 Y 20)
- TIENEN COMO OBJETIVO EL RECONOCIMIENTO INICIAL Y POSTERIOR DEL DETERIORO DE LOS INSTRUMENTOS
- INVENTARIO (NIF 4)
- ESTABLECE NORMAS PARA EL RECONOCIMIENTO INICIAL Y POSTEROIR DE LOS INVENTARIOS EN EL ESTADO DE SITUACIÓN FINANCIERA
- ALGUNOS TIPOS DE CONTROL SOBRE LOS INVENTARIOS SON : TARJETAS DE ALMACÉN , CLASIFICACIÓN ABC E INVENTARIOS EDQ
- ESTABLECE NORMAS PARA EL RECONOCIMIENTO INICIAL Y POSTEROIR DE LOS INVENTARIOS EN EL ESTADO DE SITUACIÓN FINANCIERA
- PAGOS ANTICIPADOS (NIF C-5)
- TIENE COMO OBJETIVO EL RECONOCIMIENTO INICIAL Y POSTERIOR DE LOS PAGOS ANTICIPADOS EN EL ESTADO DE SITUACIÓN FINANCIERA DE UNA ENTIDAD ECONÓMICA, ESTOS PAGOS ANTICIPADOS TIENEN LA FINALIDAD DE ASEGURAR EL ABASTECIMIENTO DE BIENES, SERVICIOS U OTRO BENEFICIO
- PASIVO A CORTO PLAZO (NIF C -9, 19)
- TIENE COMO OBJETIVO EL RECONOCIMIENTO CONTABLE DE LAS PROVISIONES EN LOS ESTADOS FINANCIEROS DE LAS ENTIDADES, ASÍ COMO LAS NORMAS PARA REVELAR LOS ACTIVOS Y PASIVOS CONTINGENTES Y LOS COMPROMISOS
- RECORDEMOS QUE LOS PASIVOS SON DEUDAS U OBLIGACIONES QUE PRESENTA UN ENTIDAD Y ESTOS SE MIDEN EN CORTO O LARGO PLAZO
- TIENE COMO OBJETIVO EL RECONOCIMIENTO CONTABLE DE LAS PROVISIONES EN LOS ESTADOS FINANCIEROS DE LAS ENTIDADES, ASÍ COMO LAS NORMAS PARA REVELAR LOS ACTIVOS Y PASIVOS CONTINGENTES Y LOS COMPROMISOS
- CAPITAL CONTRIBUIDO (NIF C-11)
- TIENE COMO OBJETIVO EL RECONOCIMIENTO INICIAL DE Y POSTERIOR DE LOS ELEMENTOS DEL CAPITAL CONTABLE EN LOS ESTADOS FINANCIEROS DE UNA ENTIDAD ECONÓMICA
- EL CAPITAL CONTRIBUIDO ESTA CONSTITUIDO POR EL CAPITAL SOCIAL, APORTACIONES EN ESPECIE, APORTACIONES PARA FUTUROS AUMENTOS
- TENEMOS DOS TIPOS DE CAPITAL
- Y EL CAPITAL GANANDO SE CONFORMA DEL SALDO NETO ACUMULADO, RESERVAS DEL CAPITAL, DIVIDENDOS Y LA ABSORCIÓN DE PERDIDAS POR PROPIETARIOS
- TIENE COMO OBJETIVO EL RECONOCIMIENTO INICIAL DE Y POSTERIOR DE LOS ELEMENTOS DEL CAPITAL CONTABLE EN LOS ESTADOS FINANCIEROS DE UNA ENTIDAD ECONÓMICA
- EFECTIVO Y EQUIVALENTES (NIF C-1)