Mindmap
LIBROS CONTABLES
Inhalt der Mindmap
LIBROS CONTABLES
¿Que son los libros contables?
- Los libros contables son aquellos documentos donde se refleja y se plasma toda la información económica, financiera y contable de una compañía. Es decir, en los libros contables aparecen todos los datos necesarios para poder entender el funcionamiento económico-financiero de una compañía.
Art 49 del codigo de comercio
- Para los efectos legales, cuando se haga referencia a los libros de comercio, se entenderán por tales los que determine la ley como obligatorios y los auxiliares necesarios para el completo entendimiento de aquéllos.
¿Cuáles son las prohibiciones de los libros de contabilidad?
- Toda transacción registrada en los libros contables que gestiona un contador público debe evitar la realización de ciertos actos indebidos que prohíbe el proceso legal en los libros de contabilidad.
- Tener una mala aplicación en los libros de contabilidad no solo afectaría a la ética profesional del contador, sino también afectaría a las finanzas de la empresa o comercio, ya que se pone en juego la situación financiera por la mala administración o mal uso de documentos contables, por lo tanto se indica que está prohibido en los libros de contabilidad:
- Articulo 57 El código de comercio prohíbe:
- Evitar borrones y manchas en las hojas de los libros contables.
- No romper ni dejar en blanco las hojas del libro diario.
- No mutilar a nuestras hojas auxiliares de los libros de contabilidad.
- No tratar de alterar el orden de los folios.
- Tampoco alterar el orden correlativo que siguen los asientos contables y auxiliares.
- No violar las normas y las reglas a seguir de los principios generales de contabilidad.
- No cambiar el orden secuencial de las fechas que registramos las operaciones contables.
- No hacer interlineaciones o superposiciones de cuentas.
- No hacer ningún tipo de raspaduras, tachaduras o enmiendas en las hojas que hacemos nuestros asientos contables.
- Articulo 57 El código de comercio prohíbe:
- Tener una mala aplicación en los libros de contabilidad no solo afectaría a la ética profesional del contador, sino también afectaría a las finanzas de la empresa o comercio, ya que se pone en juego la situación financiera por la mala administración o mal uso de documentos contables, por lo tanto se indica que está prohibido en los libros de contabilidad:
- Toda transacción registrada en los libros contables que gestiona un contador público debe evitar la realización de ciertos actos indebidos que prohíbe el proceso legal en los libros de contabilidad.
HISTORIA
- Se ha discutido mucho sobre la aparición de los primeros registros contables. Sin embargo, se puede decir que, desde la invención de los primeros sistemas de escritura, el hombre tuvo la necesidad de llevar a cabo el registro de aquellos datos de la vida económica que le eran preciso recordar.
- Se llevaron acabo con el uso de
- Tablillas de madera, barro
- Lo que no se ha podido demostrar con exactitud es cuándo aparecieron los primeros registros de contabilidad, existiendo escritos muy antiguos sobre el tema en el Código de Hammurabi del año 2285 aC.
- En la Edad Media se presentan diversas razones por las que se hace necesario el uso de la contabilidad; por ejemplo:
- La expansión y desarrollo de las operaciones económicas y comerciales de aquella época.
- El mayor uso de la moneda como medio de pago, sustituyendo el trueque.
- La introducción en Europa de los números arábigos.
- La formación de las sociedades comerciales y mercantiles.
- El desarrollo cultural de la época.
- En la Edad Media se presentan diversas razones por las que se hace necesario el uso de la contabilidad; por ejemplo:
- Lo que no se ha podido demostrar con exactitud es cuándo aparecieron los primeros registros de contabilidad, existiendo escritos muy antiguos sobre el tema en el Código de Hammurabi del año 2285 aC.
- Papiro
- Piedras
- Tablillas de madera, barro
- Se llevaron acabo con el uso de
- Se ha discutido mucho sobre la aparición de los primeros registros contables. Sin embargo, se puede decir que, desde la invención de los primeros sistemas de escritura, el hombre tuvo la necesidad de llevar a cabo el registro de aquellos datos de la vida económica que le eran preciso recordar.
TIPOS DE LIBROS CONTABLES
- Libros contables obligatorios Los libros contables de carácter obligatorio son
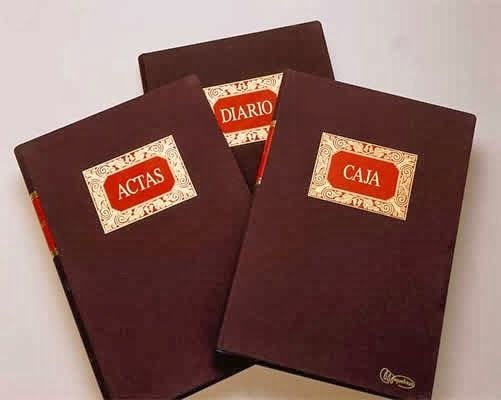
- El Libro de Diario
- En el libro diario es donde vamos a ir registrando todas las operaciones de nuestra actividad económica como empresa de una forma limpia, y ordenada cronológicamente. a Legislación nos obliga a empezarlos cuando se inicie la empresa con el registro o asiento de apertura.
- El Libro de Inventarios y Cuentas Anuales
- En el libro de inventario y cuentas anuales consta de los siguientes apartados:
- Balance de Situación al comienzo de la empresa.
- Los balances trimestrales de sumas y saldos para saber cómo va la empresa.
- El Inventario al cierre del ejercicio.
- Las Cuentas Anuales que va a ser donde registremos los informes contables que relacionamos a continuación:
- Balance de Situación.
- Cuenta de Pérdidas y Ganancias.
- Cambios en el Patrimonio Neto.
- Estado de Flujos en Efectivo.
- Y la Memoria del Ejercicio. Libro de Mayor
- En el libro de inventario y cuentas anuales consta de los siguientes apartados:
- Libro de Mayor
- En este libro contable procederemos a registrar todas las operaciones económicas que a su vez registremos en el Libro de Diario durante la totalidad del ejercicio económico y de manera limpia y cronológicamente.
- Libros voluntario o auxiliares
- Después están los libros contables voluntarios o auxiliares. Estos últimos cada vez son menos utilizados por las empresas en la actualidad. Esto es debido a que los programas actuales de gestión que poseen estas herramientas que facilitan y automatizan muchas de las tareas contables.
- A continuación enumeraremos los libros voluntarios o auxilares más habituales, aunque no son los únicos que existen:
- Libro de Caja
- Libro de Bancos.
- Libro de Entradas a Almacén.
- Libro de Salidas de Almacén.
- A continuación enumeraremos los libros voluntarios o auxilares más habituales, aunque no son los únicos que existen:
- Después están los libros contables voluntarios o auxiliares. Estos últimos cada vez son menos utilizados por las empresas en la actualidad. Esto es debido a que los programas actuales de gestión que poseen estas herramientas que facilitan y automatizan muchas de las tareas contables.
- El Libro de Diario
- Libros contables obligatorios Los libros contables de carácter obligatorio son