
Mindmap
CPC 18
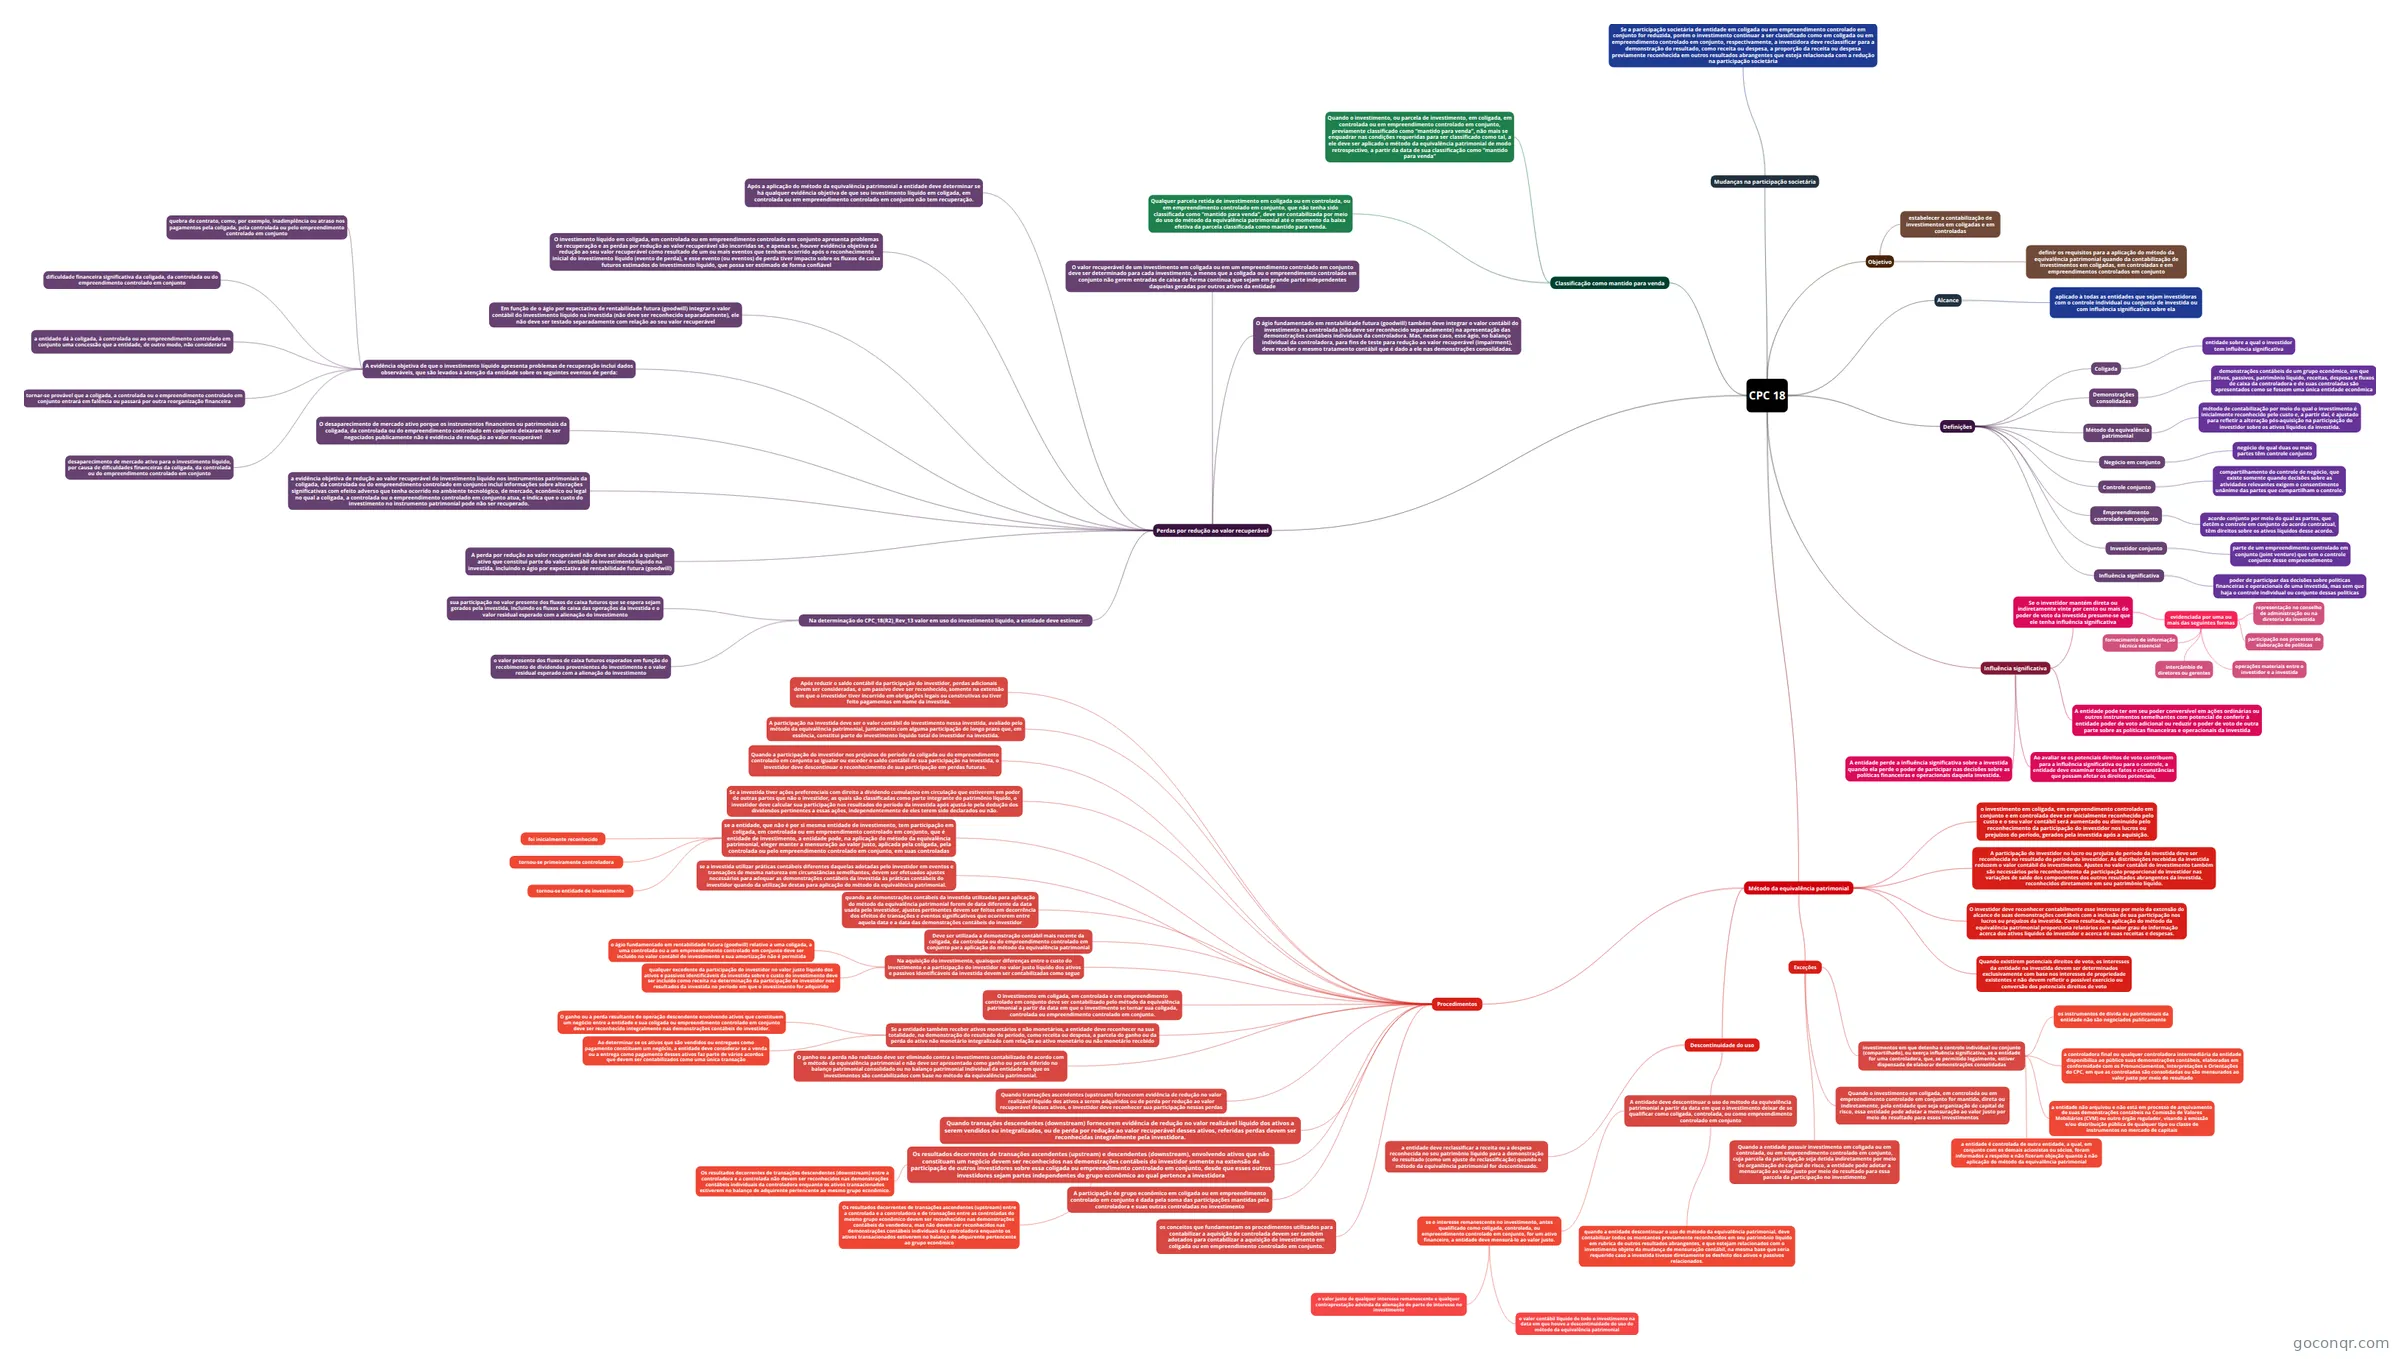
Mapa mental: CPC 18
Inhalt der Mindmap
CPC 18
Objetivo
- estabelecer a contabilização de investimentos em coligadas e em controladas
- definir os requisitos para a aplicação do método da equivalência patrimonial quando da contabilização de investimentos em coligadas, em controladas e em empreendimentos controlados em conjunto
Alcance
- aplicado à todas as entidades que sejam investidoras com o controle individual ou conjunto de investida ou com influência significativa sobre ela
Definições
- Coligada
- entidade sobre a qual o investidor tem influência significativa
- Demonstrações consolidadas
- demonstrações contábeis de um grupo econômico, em que ativos, passivos, patrimônio líquido, receitas, despesas e fluxos de caixa da controladora e de suas controladas são apresentados como se fossem uma única entidade econômica
- Método da equivalência patrimonial
- método de contabilização por meio do qual o investimento é inicialmente reconhecido pelo custo e, a partir daí, é ajustado para refletir a alteração pós-aquisição na participação do investidor sobre os ativos líquidos da investida.
- Negócio em conjunto
- negócio do qual duas ou mais partes têm controle conjunto
- Controle conjunto
- compartilhamento do controle de negócio, que existe somente quando decisões sobre as atividades relevantes exigem o consentimento unânime das partes que compartilham o controle.
- Empreendimento controlado em conjunto
- acordo conjunto por meio do qual as partes, que detêm o controle em conjunto do acordo contratual, têm direitos sobre os ativos líquidos desse acordo.
- Investidor conjunto
- parte de um empreendimento controlado em conjunto (joint venture) que tem o controle conjunto desse empreendimento
- Influência significativa
- poder de participar das decisões sobre políticas financeiras e operacionais de uma investida, mas sem que haja o controle individual ou conjunto dessas políticas
- Coligada
Influência significativa
- Se o investidor mantém direta ou indiretamente vinte por cento ou mais do poder de voto da investida presume-se que ele tenha influência significativa
- evidenciada por uma ou mais das seguintes formas
- representação no conselho de administração ou na diretoria da investida
- participação nos processos de elaboração de políticas
- operações materiais entre o investidor e a investida
- intercâmbio de diretores ou gerentes
- fornecimento de informação técnica essencial
- evidenciada por uma ou mais das seguintes formas
- A entidade pode ter em seu poder conversível em ações ordinárias ou outros instrumentos semelhantes com potencial de conferir à entidade poder de voto adicional ou reduzir o poder de voto de outra parte sobre as políticas financeiras e operacionais da investida
- Ao avaliar se os potenciais direitos de voto contribuem para a influência significativa ou para o controle, a entidade deve examinar todos os fatos e circunstâncias que possam afetar os direitos potenciais,
- A entidade perde a influência significativa sobre a investida quando ela perde o poder de participar nas decisões sobre as políticas financeiras e operacionais daquela investida.
- Se o investidor mantém direta ou indiretamente vinte por cento ou mais do poder de voto da investida presume-se que ele tenha influência significativa
Método da equivalência patrimonial
- o investimento em coligada, em empreendimento controlado em conjunto e em controlada deve ser inicialmente reconhecido pelo custo e o seu valor contábil será aumentado ou diminuído pelo reconhecimento da participação do investidor nos lucros ou prejuízos do período, gerados pela investida após a aquisição.
- A participação do investidor no lucro ou prejuízo do período da investida deve ser reconhecida no resultado do período do investidor. As distribuições recebidas da investida reduzem o valor contábil do investimento. Ajustes no valor contábil do investimento também são necessários pelo reconhecimento da participação proporcional do investidor nas variações de saldo dos componentes dos outros resultados abrangentes da investida, reconhecidos diretamente em seu patrimônio líquido.
- O investidor deve reconhecer contabilmente esse interesse por meio da extensão do alcance de suas demonstrações contábeis com a inclusão de sua participação nos lucros ou prejuízos da investida. Como resultado, a aplicação do método da equivalência patrimonial proporciona relatórios com maior grau de informação acerca dos ativos líquidos do investidor e acerca de suas receitas e despesas.
- Quando existirem potenciais direitos de voto, os interesses da entidade na investida devem ser determinados exclusivamente com base nos interesses de propriedade existentes e não devem refletir o possível exercício ou conversão dos potenciais direitos de voto
- Exceções
- investimentos em que detenha o controle individual ou conjunto (compartilhado), ou exerça influência significativa, se a entidade for uma controladora, que, se permitido legalmente, estiver dispensada de elaborar demonstrações consolidadas
- a entidade é controlada de outra entidade, a qual, em conjunto com os demais acionistas ou sócios, foram informados a respeito e não fizeram objeção quanto à não aplicação do método da equivalência patrimonial
- os instrumentos de dívida ou patrimoniais da entidade não são negociados publicamente
- a entidade não arquivou e não está em processo de arquivamento de suas demonstrações contábeis na Comissão de Valores Mobiliários (CVM) ou outro órgão regulador, visando à emissão e/ou distribuição pública de qualquer tipo ou classe de instrumentos no mercado de capitais
- a controladora final ou qualquer controladora intermediária da entidade disponibiliza ao público suas demonstrações contábeis, elaboradas em conformidade com os Pronunciamentos, Interpretações e Orientações do CPC, em que as controladas são consolidadas ou são mensurados ao valor justo por meio do resultado
- Quando o investimento em coligada, em controlada ou em empreendimento controlado em conjunto for mantido, direta ou indiretamente, pela entidade que seja organização de capital de risco, essa entidade pode adotar a mensuração ao valor justo por meio do resultado para esses investimentos
- Quando a entidade possuir investimento em coligada ou em controlada, ou em empreendimento controlado em conjunto, cuja parcela da participação seja detida indiretamente por meio de organização de capital de risco, a entidade pode adotar a mensuração ao valor justo por meio do resultado para essa parcela da participação no investimento
- investimentos em que detenha o controle individual ou conjunto (compartilhado), ou exerça influência significativa, se a entidade for uma controladora, que, se permitido legalmente, estiver dispensada de elaborar demonstrações consolidadas
- Descontinuidade do uso
- A entidade deve descontinuar o uso do método da equivalência patrimonial a partir da data em que o investimento deixar de se qualificar como coligada, controlada, ou como empreendimento controlado em conjunto
- se o interesse remanescente no investimento, antes qualificado como coligada, controlada, ou empreendimento controlado em conjunto, for um ativo financeiro, a entidade deve mensurá-lo ao valor justo.
- o valor justo de qualquer interesse remanescente e qualquer contraprestação advinda da alienação de parte do interesse no investimento
- o valor contábil líquido de todo o investimento na data em que houve a descontinuidade do uso do método da equivalência patrimonial
- quando a entidade descontinuar o uso do método da equivalência patrimonial, deve contabilizar todos os montantes previamente reconhecidos em seu patrimônio líquido em rubrica de outros resultados abrangentes, e que estejam relacionados com o investimento objeto da mudança de mensuração contábil, na mesma base que seria requerido caso a investida tivesse diretamente se desfeito dos ativos e passivos relacionados.
- se o interesse remanescente no investimento, antes qualificado como coligada, controlada, ou empreendimento controlado em conjunto, for um ativo financeiro, a entidade deve mensurá-lo ao valor justo.
- a entidade deve reclassificar a receita ou a despesa reconhecida no seu patrimônio líquido para a demonstração do resultado (como um ajuste de reclassificação) quando o método da equivalência patrimonial for descontinuado.
- A entidade deve descontinuar o uso do método da equivalência patrimonial a partir da data em que o investimento deixar de se qualificar como coligada, controlada, ou como empreendimento controlado em conjunto
- Procedimentos
- os conceitos que fundamentam os procedimentos utilizados para contabilizar a aquisição de controlada devem ser também adotados para contabilizar a aquisição de investimento em coligada ou em empreendimento controlado em conjunto.
- A participação de grupo econômico em coligada ou em empreendimento controlado em conjunto é dada pela soma das participações mantidas pela controladora e suas outras controladas no investimento
- Os resultados decorrentes de transações ascendentes (upstream) e descendentes (downstream), envolvendo ativos que não constituam um negócio devem ser reconhecidos nas demonstrações contábeis do investidor somente na extensão da participação de outros investidores sobre essa coligada ou empreendimento controlado em conjunto, desde que esses outros investidores sejam partes independentes do grupo econômico ao qual pertence a investidora
- Os resultados decorrentes de transações descendentes (downstream) entre a controladora e a controlada não devem ser reconhecidos nas demonstrações contábeis individuais da controladora enquanto os ativos transacionados estiverem no balanço de adquirente pertencente ao mesmo grupo econômico.
- Os resultados decorrentes de transações ascendentes (upstream) entre a controlada e a controladora e de transações entre as controladas do mesmo grupo econômico devem ser reconhecidos nas demonstrações contábeis da vendedora, mas não devem ser reconhecidos nas demonstrações contábeis individuais da controladora enquanto os ativos transacionados estiverem no balanço de adquirente pertencente ao grupo econômico
- Quando transações descendentes (downstream) fornecerem evidência de redução no valor realizável líquido dos ativos a serem vendidos ou integralizados, ou de perda por redução ao valor recuperável desses ativos, referidas perdas devem ser reconhecidas integralmente pela investidora.
- Quando transações ascendentes (upstream) fornecerem evidência de redução no valor realizável líquido dos ativos a serem adquiridos ou de perda por redução ao valor recuperável desses ativos, o investidor deve reconhecer sua participação nessas perdas
- O ganho ou a perda não realizado deve ser eliminado contra o investimento contabilizado de acordo com o método da equivalência patrimonial e não deve ser apresentado como ganho ou perda diferido no balanço patrimonial consolidado ou no balanço patrimonial individual da entidade em que os investimentos são contabilizados com base no método da equivalência patrimonial.
- Se a entidade também receber ativos monetários e não monetários, a entidade deve reconhecer na sua totalidade, na demonstração do resultado do período, como receita ou despesa, a parcela do ganho ou da perda do ativo não monetário integralizado com relação ao ativo monetário ou não monetário recebido
- O ganho ou a perda resultante de operação descendente envolvendo ativos que constituem um negócio entre a entidade e sua coligada ou empreendimento controlado em conjunto deve ser reconhecido integralmente nas demonstrações contábeis do investidor.
- Ao determinar se os ativos que são vendidos ou entregues como pagamento constituem um negócio, a entidade deve considerar se a venda ou a entrega como pagamento desses ativos faz parte de vários acordos que devem ser contabilizados como uma única transação
- O investimento em coligada, em controlada e em empreendimento controlado em conjunto deve ser contabilizado pelo método da equivalência patrimonial a partir da data em que o investimento se tornar sua coligada, controlada ou empreendimento controlado em conjunto.
- Na aquisição do investimento, quaisquer diferenças entre o custo do investimento e a participação do investidor no valor justo líquido dos ativos e passivos identificáveis da investida devem ser contabilizadas como segue
- o ágio fundamentado em rentabilidade futura (goodwill) relativo a uma coligada, a uma controlada ou a um empreendimento controlado em conjunto deve ser incluído no valor contábil do investimento e sua amortização não é permitida
- qualquer excedente da participação do investidor no valor justo líquido dos ativos e passivos identificáveis da investida sobre o custo do investimento deve ser incluído como receita na determinação da participação do investidor nos resultados da investida no período em que o investimento for adquirido
- Deve ser utilizada a demonstração contábil mais recente da coligada, da controlada ou do empreendimento controlado em conjunto para aplicação do método da equivalência patrimonial
- quando as demonstrações contábeis da investida utilizadas para aplicação do método da equivalência patrimonial forem de data diferente da data usada pelo investidor, ajustes pertinentes devem ser feitos em decorrência dos efeitos de transações e eventos significativos que ocorrerem entre aquela data e a data das demonstrações contábeis do investidor
- se a investida utilizar práticas contábeis diferentes daquelas adotadas pelo investidor em eventos e transações de mesma natureza em circunstâncias semelhantes, devem ser efetuados ajustes necessários para adequar as demonstrações contábeis da investida às práticas contábeis do investidor quando da utilização destas para aplicação do método da equivalência patrimonial.
- se a entidade, que não é por si mesma entidade de investimento, tem participação em coligada, em controlada ou em empreendimento controlado em conjunto, que é entidade de investimento, a entidade pode, na aplicação do método da equivalência patrimonial, eleger manter a mensuração ao valor justo, aplicada pela coligada, pela controlada ou pelo empreendimento controlado em conjunto, em suas controladas
- foi inicialmente reconhecido
- tornou-se entidade de investimento
- tornou-se primeiramente controladora
- Se a investida tiver ações preferenciais com direito a dividendo cumulativo em circulação que estiverem em poder de outras partes que não o investidor, as quais são classificadas como parte integrante do patrimônio líquido, o investidor deve calcular sua participação nos resultados do período da investida após ajustá-lo pela dedução dos dividendos pertinentes a essas ações, independentemente de eles terem sido declarados ou não.
- Quando a participação do investidor nos prejuízos do período da coligada ou do empreendimento controlado em conjunto se igualar ou exceder o saldo contábil de sua participação na investida, o investidor deve descontinuar o reconhecimento de sua participação em perdas futuras.
- A participação na investida deve ser o valor contábil do investimento nessa investida, avaliado pelo método da equivalência patrimonial, juntamente com alguma participação de longo prazo que, em essência, constitui parte do investimento líquido total do investidor na investida.
- Após reduzir o saldo contábil da participação do investidor, perdas adicionais devem ser consideradas, e um passivo deve ser reconhecido, somente na extensão em que o investidor tiver incorrido em obrigações legais ou construtivas ou tiver feito pagamentos em nome da investida.
Classificação como mantido para venda
- Qualquer parcela retida de investimento em coligada ou em controlada, ou em empreendimento controlado em conjunto, que não tenha sido classificada como “mantido para venda”, deve ser contabilizada por meio do uso do método da equivalência patrimonial até o momento da baixa efetiva da parcela classificada como mantido para venda.
- Quando o investimento, ou parcela de investimento, em coligada, em controlada ou em empreendimento controlado em conjunto, previamente classificado como “mantido para venda”, não mais se enquadrar nas condições requeridas para ser classificado como tal, a ele deve ser aplicado o método da equivalência patrimonial de modo retrospectivo, a partir da data de sua classificação como “mantido para venda”
Mudanças na participação societária
- Se a participação societária de entidade em coligada ou em empreendimento controlado em conjunto for reduzida, porém o investimento continuar a ser classificado como em coligada ou em empreendimento controlado em conjunto, respectivamente, a investidora deve reclassificar para a demonstração do resultado, como receita ou despesa, a proporção da receita ou despesa previamente reconhecida em outros resultados abrangentes que esteja relacionada com a redução na participação societária
Perdas por redução ao valor recuperável
- Após a aplicação do método da equivalência patrimonial a entidade deve determinar se há qualquer evidência objetiva de que seu investimento líquido em coligada, em controlada ou em empreendimento controlado em conjunto não tem recuperação.
- O investimento líquido em coligada, em controlada ou em empreendimento controlado em conjunto apresenta problemas de recuperação e as perdas por redução ao valor recuperável são incorridas se, e apenas se, houver evidência objetiva da redução ao seu valor recuperável como resultado de um ou mais eventos que tenham ocorrido após o reconhecimento inicial do investimento líquido (evento de perda), e esse evento (ou eventos) de perda tiver impacto sobre os fluxos de caixa futuros estimados do investimento líquido, que possa ser estimado de forma confiável
- A evidência objetiva de que o investimento líquido apresenta problemas de recuperação inclui dados observáveis, que são levados à atenção da entidade sobre os seguintes eventos de perda:
- dificuldade financeira significativa da coligada, da controlada ou do empreendimento controlado em conjunto
- quebra de contrato, como, por exemplo, inadimplência ou atraso nos pagamentos pela coligada, pela controlada ou pelo empreendimento controlado em conjunto
- a entidade dá à coligada, à controlada ou ao empreendimento controlado em conjunto uma concessão que a entidade, de outro modo, não consideraria
- tornar-se provável que a coligada, a controlada ou o empreendimento controlado em conjunto entrará em falência ou passará por outra reorganização financeira
- desaparecimento de mercado ativo para o investimento líquido, por causa de dificuldades financeiras da coligada, da controlada ou do empreendimento controlado em conjunto
- O desaparecimento de mercado ativo porque os instrumentos financeiros ou patrimoniais da coligada, da controlada ou do empreendimento controlado em conjunto deixaram de ser negociados publicamente não é evidência de redução ao valor recuperável
- a evidência objetiva de redução ao valor recuperável do investimento líquido nos instrumentos patrimoniais da coligada, da controlada ou do empreendimento controlado em conjunto inclui informações sobre alterações significativas com efeito adverso que tenha ocorrido no ambiente tecnológico, de mercado, econômico ou legal no qual a coligada, a controlada ou o empreendimento controlado em conjunto atua, e indica que o custo do investimento no instrumento patrimonial pode não ser recuperado.
- Em função de o ágio por expectativa de rentabilidade futura (goodwill) integrar o valor contábil do investimento líquido na investida (não deve ser reconhecido separadamente), ele não deve ser testado separadamente com relação ao seu valor recuperável
- A perda por redução ao valor recuperável não deve ser alocada a qualquer ativo que constitui parte do valor contábil do investimento líquido na investida, incluindo o ágio por expectativa de rentabilidade futura (goodwill)
- Na determinação do CPC_18(R2)_Rev_13 valor em uso do investimento líquido, a entidade deve estimar:
- sua participação no valor presente dos fluxos de caixa futuros que se espera sejam gerados pela investida, incluindo os fluxos de caixa das operações da investida e o valor residual esperado com a alienação do investimento
- o valor presente dos fluxos de caixa futuros esperados em função do recebimento de dividendos provenientes do investimento e o valor residual esperado com a alienação do investimento
- O valor recuperável de um investimento em coligada ou em um empreendimento controlado em conjunto deve ser determinado para cada investimento, a menos que a coligada ou o empreendimento controlado em conjunto não gerem entradas de caixa de forma contínua que sejam em grande parte independentes daquelas geradas por outros ativos da entidade
- O ágio fundamentado em rentabilidade futura (goodwill) também deve integrar o valor contábil do investimento na controlada (não deve ser reconhecido separadamente) na apresentação das demonstrações contábeis individuais da controladora. Mas, nesse caso, esse ágio, no balanço individual da controladora, para fins de teste para redução ao valor recuperável (impairment), deve receber o mesmo tratamento contábil que é dado a ele nas demonstrações consolidadas.
Informationen
- Beschreibung
- Mindmap am CPC 18, erstellt von Thatiane Oliveira am 29/09/2020.
- Erstellt von
- Thatiane Oliveira
- Aufrufe
- 0
- Bewertung
Mehr zu Método da equivalência patrimonial