
Mindmap
Análise de Balanços - Indicadores
Inhalt der Mindmap
Análise de Balanços - Indicadores
- Podemos definir análise de balanço como a aplicação do raciocínio analítico dedutivo sobre os valores dos elementos patrimoniais e suas inter-relações, expressos nas demonstrações contábeis de uma entidade, com a finalidade de conseguir uma avaliação econômico-financeira da sua situação e do andamento das suas operações. (Reinaldo Luiz Lunelli, 2017)
- Indicadores contábeis e financeiros são avaliações quantitativas que ajudam a empresa a acompanhar seu planejamento por meio de dados providos da contabilidade e da área financeira.
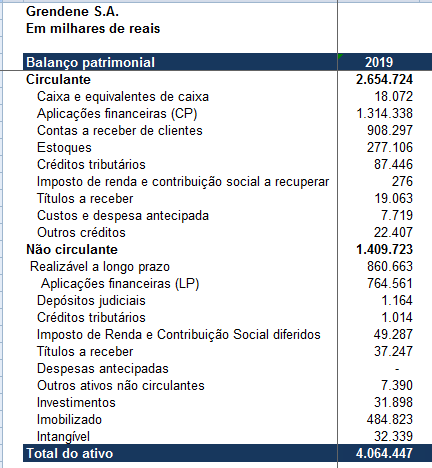
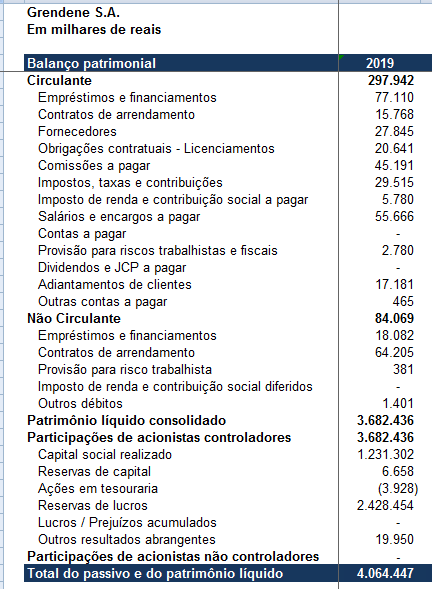
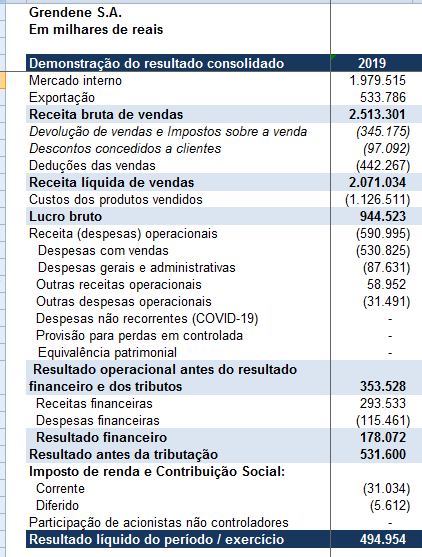
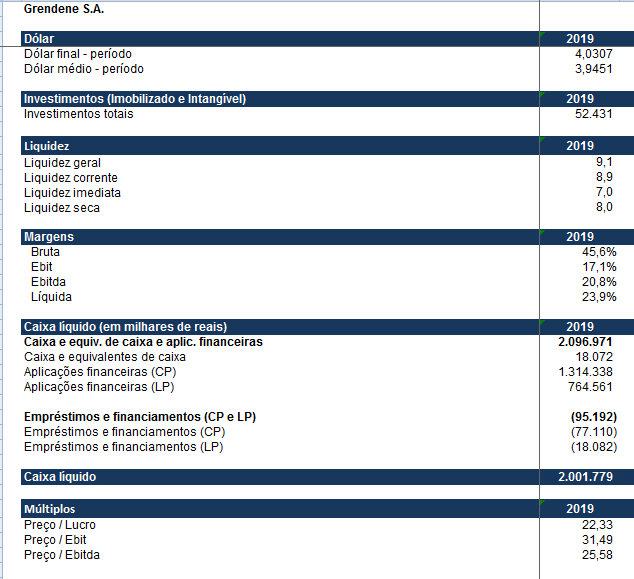
Fonte: http://ri.grendene.com.br/PT/Informacoes-Financeiras/Demonstracoes-Financeiras
Indicadores de Endividamento
- Os índices de endividamento expressam como os capitais próprios (Patrimônio Líquido) e de terceiros (Passivo) estão sendo empregados pela empresa e o nível de dependência dos capitais de terceiros (Passivo) (HOJI, 2019, cap.3.2).
- Composição do Endividamento
- Interpretação: quanto menor, melhor. É possível mensurar o volume de dívidas da empresa com vencimento no curto prazo em relação à dívida total (Passivo Circulante e Passivo Exigível a Longo Prazo).
- CE = PC ________________________ x 100 Capital de Terceiros (PC + ELP)
- CE = 297.942 _______________ X100 = 77,99304 382.011
- 77,99304
- Participação no Capital de Terceiros
- Interpretação: quanto menor, melhor. É obtido pela relação entre o capital de terceiros (curto e longo prazos) e o capital próprio, Esse índice mostra quanto a empresa tomou de empréstimo para cada $ 1 de capitalpróprio aplicado.
- Grau de Endividamento = Capital de Terceiros (PC + ELP) _____________________________________ X 100 Patrimônio Líquido
- GE = 382.011 _________________ X 100 = 10,37 3.682.436
- 10,37
Indicadores de Liquidez
- Os índices de liquidez refletem a capacidade de a empresa honrar os compromissos assumidos (HOJI, 2019, cap.3.2).
- Liquidez Geral
- A liquidez geral identifica a capacidade de pagamento da empresa tanto a curto como a longo prazo.
- LG = A C + Realiz a L P ___________________ P C + Exig a L P
- LG = 2.654.724 + 860.663 _______________________ 297.942 + *
- Não identifiquei o Exigivel a Longo Prazo *a memória de cálculo está incompleta, calculei com todos os valores do passivo e não consegui encontrar o valor informado pelos dados fornecidos.
- LG = 2.654.724 + 860.663 _______________________ 297.942 + *
- 9,1
- Liquidez Corrente
- Interpretação: quanto maior, melhor. Esse índice demonstra quanto a empresa possui em dinheiro, em bens e em direitos realizáveis no curto prazo, comparando com suas dívidas a serem pagas no mesmo período. É o índice mais utilizado para medir a situação (saúde) financeira das empresas (SILVA, 2017).
- LC = AC ______ PC
- LC = 2.654.724 ________________ = 8,9 297.942
- 8,9
- Liquidez Seca
- No cálculo deste indicador, devemos eliminar os estoques do total do Ativo Circulante. A Liquidez Seca é muito útil quando necessitamos ver a capacidade de pagamento da empresa nas situações em que ela tem uma rotação de estoque muito baixa (vamos ver esse assunto na seção 4.3), o que pode refletir uma má gestão sobre o volume de compras de material para revenda ou industrialização (SILVA, 2017).
- LS = AC - Estoques ___________________ PC
- LS = 2.654.724 - 277.106 _______________________ = 8 297.942
- 8
- Liquidez Imediata
- A liquidez imediata considera apenas os disponíveis (caixa, bancos e aplicações de curtíssimo prazo) perante as dívidas da empresa (SILVA, 2017)
- LA = Disponiibilidades ____________________ PC
- LA = 2.240.707 _______________ = 7,5 297.942
- Disponibilidades : Caixa e equivalentes de caixaAplicações financeiras (CP) Contas a receber de clientes
- LA = 2.240.707 _______________ = 7,5 297.942
- 7
Indicadores de Rentabilidade e Lucratividade
- De forma resumida, a lucratividade pode ser entendida como o retorno sobre as vendas. Já a rentabilidade, por sua vez, é entendida como o retorno sobre os investimentos realizados na empresa (HOJI, 2019, cap.3.2).
- Rentabilidade (Retorno do Ativo)
- Interpretação: quanto maior, melhor. Também é chamada de Taxa de Retorno sobre o Ativo Total (ROA – Return on Total Assets), ou também Taxa de Retorno sobre Investimentos – TRI (ROI – Return on Investment). Esse indicador busca medir a EFICIÊNCIA global da alta direção da empresa na geração de lucros com seus investimentos totais (SILVA, 2017)
- Rentabilidade do Ativo =Lucro Líquido _______________________ x 100 Ativo Total ou Ativo Médio
- Rentabilidade do Ativo = 494.954 ____________ x 100 = 12,17 4.064.447
- 12,17%
- ROE (Retorno do Patrimônio Líquido)
- Interpretação: quanto maior, melhor. Também denominada de Taxa de Retorno sobre o Patrimônio Líquido (ROE – Return on Equity), esse indicador apresenta o retorno que os sócios estão obtendo em relação aos seus investimentos na empresa (SILVA, 2017).
- Rentabilidade do PL = Lucro Líquido __________________ x 100 PLTotal ou PL Médio
- Rentabilidade do PL = 494.954 __________________ x 100 = 13,4409 3.682.436
- 13,44%
- Lucratividade (Margem Líquida)
- A Margem Líquida também é conhecida como Retorno sobre as Vendas e compara o Lucro Líquido em relação às Vendas Líquidas do período, apresentando o percentual de LUCRATIVIDADE gerado (SILVA, 2017)
- Margem Líquida = Lucro Líquido __________________ x100 Receita Líquida
- Margem Líquida = 494.954 ________________ x 100 = 23,89 2.071.034
- 23,89%
- Lucro bruto (margem bruta)
- A Margem Bruta também é conhecida como Retorno Bruto sobre as Vendas e compara o Lucro Bruto após a empresa ter pagado os custos dos produtos ou mercadorias, em relação às Vendas Líquidas do período, apresentando o percentual de lucratividade bruta gerado.
- Margem Bruta =Receita Líquida– Custos _____________________________ Receita Líquida
- Margem Bruta = 2.071.034 - (1.126.511) _____________________________ = 0,4560 2.071.034
- 45,60%
Bilder und Dateien der Mindmap
Informationen
- Beschreibung
- Atividade Avaliativa 2: Mapa mental que relacione: as contas de ativo, de passivo, de patrimônio líquido e de demonstração do resultado do exercício aos indicadores econômico-financeiros trabalhados no e-book.
- Erstellt von
- CÍNTIA FERREIRA TROSMAN
- Aufrufe
- 86
- Tags
- Bewertung