
Mindmap
CAPITULO 6 Produção e Custos
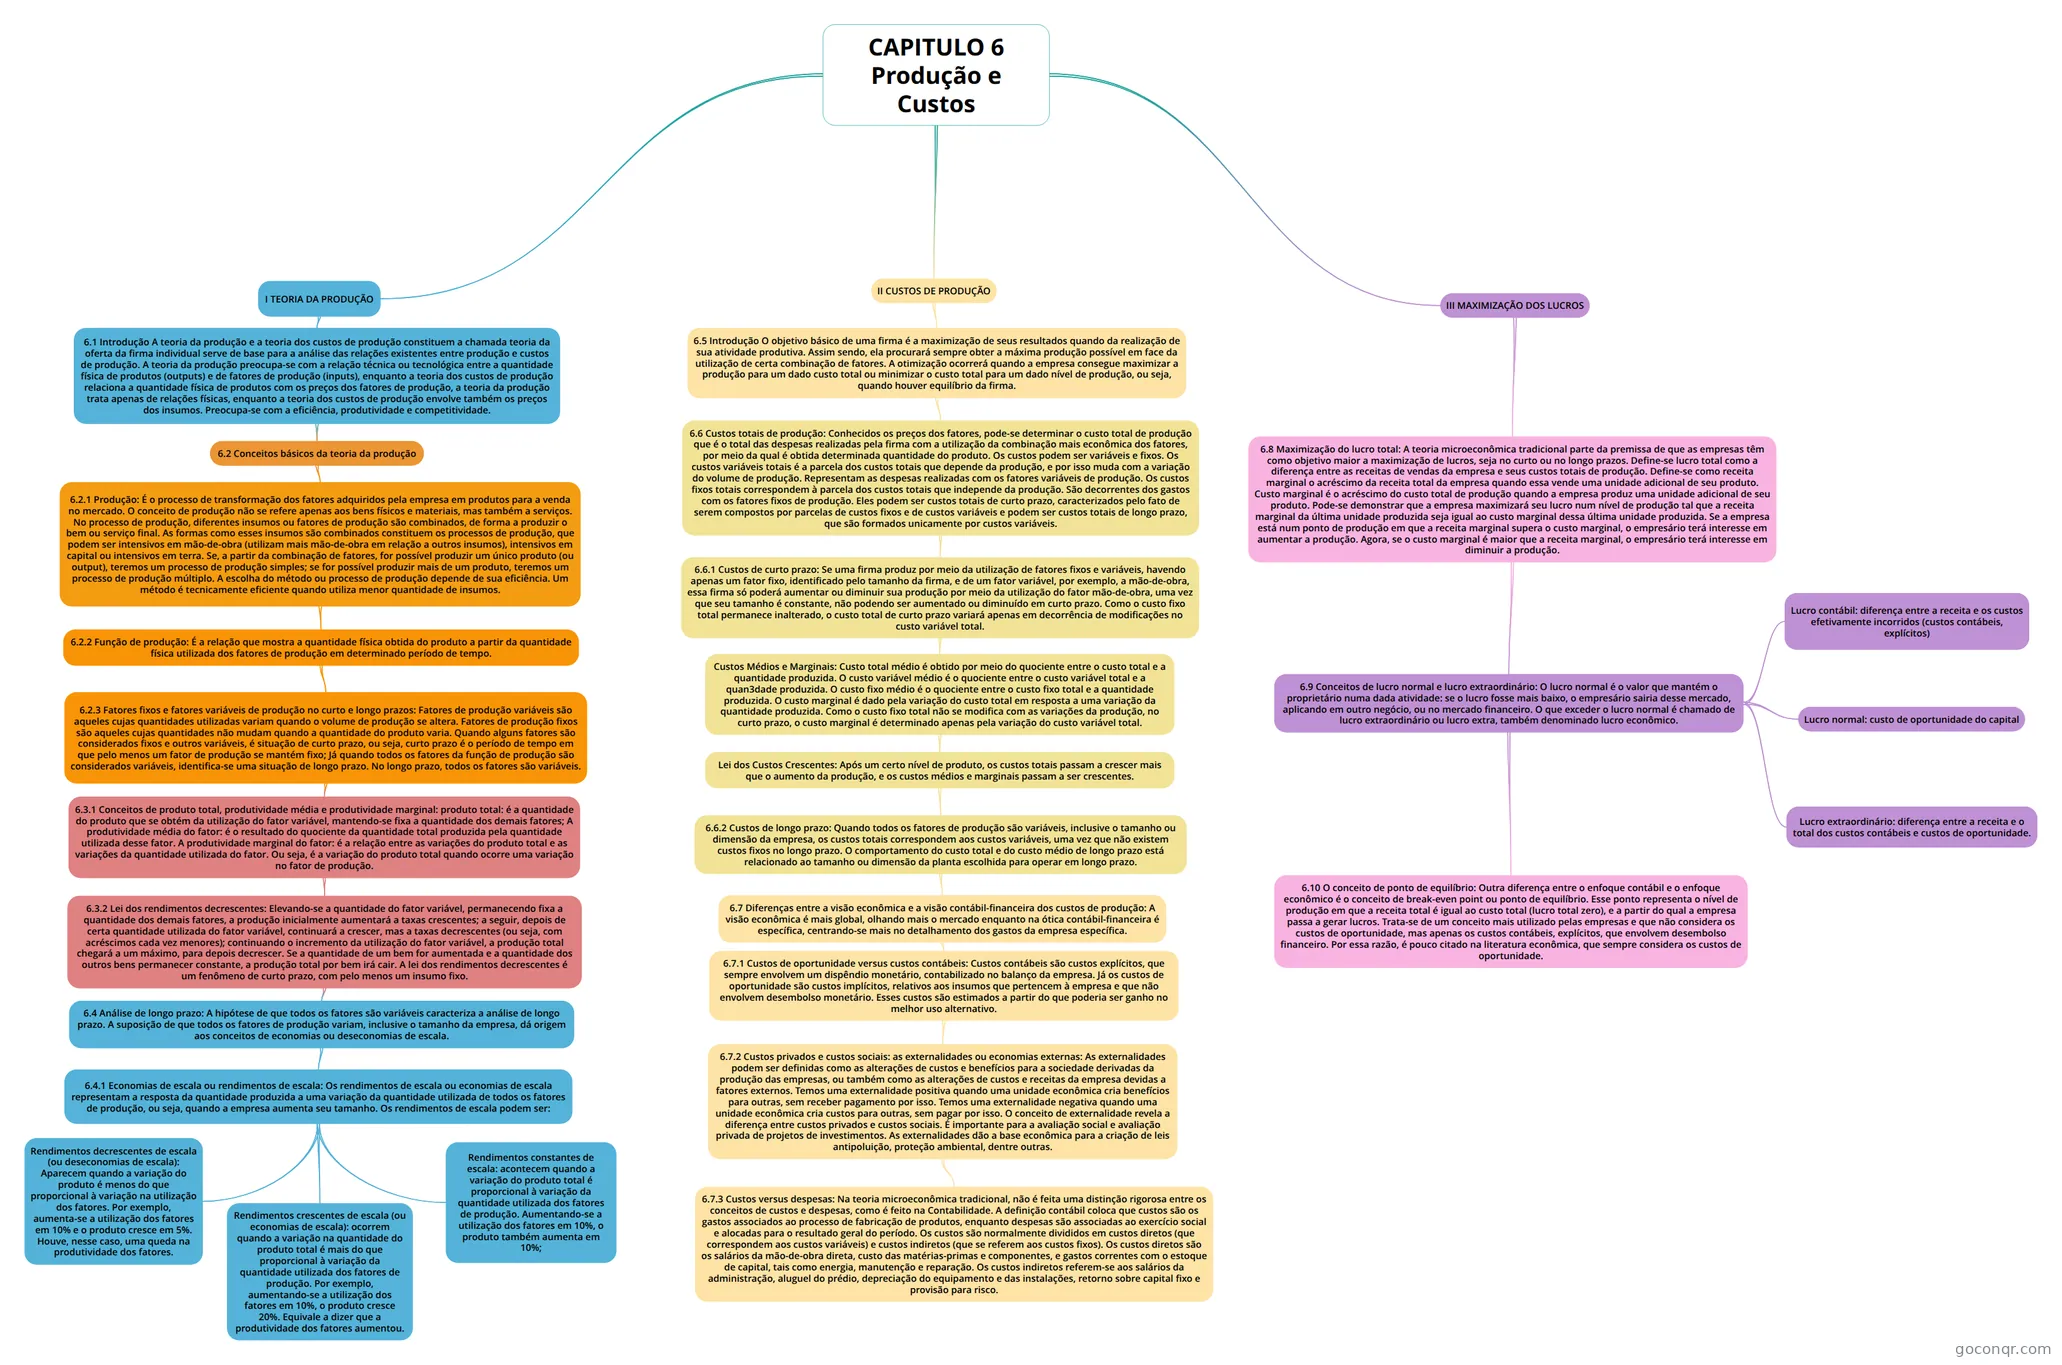
Mapa mental: Produção e custos de produção
Inhalt der Mindmap
CAPITULO 6 Produção e Custos
I TEORIA DA PRODUÇÃO
- 6.1 Introdução A teoria da produção e a teoria dos custos de produção constituem a chamada teoria da oferta da firma individual serve de base para a análise das relações existentes entre produção e custos de produção. A teoria da produção preocupa-se com a relação técnica ou tecnológica entre a quantidade física de produtos (outputs) e de fatores de produção (inputs), enquanto a teoria dos custos de produção relaciona a quantidade física de produtos com os preços dos fatores de produção, a teoria da produção trata apenas de relações físicas, enquanto a teoria dos custos de produção envolve também os preços dos insumos. Preocupa-se com a eficiência, produtividade e competitividade.
- 6.2 Conceitos básicos da teoria da produção
- 6.2.1 Produção: É o processo de transformação dos fatores adquiridos pela empresa em produtos para a venda no mercado. O conceito de produção não se refere apenas aos bens físicos e materiais, mas também a serviços. No processo de produção, diferentes insumos ou fatores de produção são combinados, de forma a produzir o bem ou serviço final. As formas como esses insumos são combinados constituem os processos de produção, que podem ser intensivos em mão-de-obra (utilizam mais mão-de-obra em relação a outros insumos), intensivos em capital ou intensivos em terra. Se, a partir da combinação de fatores, for possível produzir um único produto (ou output), teremos um processo de produção simples; se for possível produzir mais de um produto, teremos um processo de produção múltiplo. A escolha do método ou processo de produção depende de sua eficiência. Um método é tecnicamente eficiente quando utiliza menor quantidade de insumos.
- 6.2.2 Função de produção: É a relação que mostra a quantidade física obtida do produto a partir da quantidade física utilizada dos fatores de produção em determinado período de tempo.
- 6.2.3 Fatores fixos e fatores variáveis de produção no curto e longo prazos: Fatores de produção variáveis são aqueles cujas quantidades utilizadas variam quando o volume de produção se altera. Fatores de produção fixos são aqueles cujas quantidades não mudam quando a quantidade do produto varia. Quando alguns fatores são considerados fixos e outros variáveis, é situação de curto prazo, ou seja, curto prazo é o período de tempo em que pelo menos um fator de produção se mantém fixo; Já quando todos os fatores da função de produção são considerados variáveis, identifica-se uma situação de longo prazo. No longo prazo, todos os fatores são variáveis.
- 6.3.1 Conceitos de produto total, produtividade média e produtividade marginal: produto total: é a quantidade do produto que se obtém da utilização do fator variável, mantendo-se fixa a quantidade dos demais fatores; A produtividade média do fator: é o resultado do quociente da quantidade total produzida pela quantidade utilizada desse fator. A produtividade marginal do fator: é a relação entre as variações do produto total e as variações da quantidade utilizada do fator. Ou seja, é a variação do produto total quando ocorre uma variação no fator de produção.
- 6.3.2 Lei dos rendimentos decrescentes: Elevando-se a quantidade do fator variável, permanecendo fixa a quantidade dos demais fatores, a produção inicialmente aumentará a taxas crescentes; a seguir, depois de certa quantidade utilizada do fator variável, continuará a crescer, mas a taxas decrescentes (ou seja, com acréscimos cada vez menores); continuando o incremento da utilização do fator variável, a produção total chegará a um máximo, para depois decrescer. Se a quantidade de um bem for aumentada e a quantidade dos outros bens permanecer constante, a produção total por bem irá cair. A lei dos rendimentos decrescentes é um fenômeno de curto prazo, com pelo menos um insumo fixo.
- 6.4 Análise de longo prazo: A hipótese de que todos os fatores são variáveis caracteriza a análise de longo prazo. A suposição de que todos os fatores de produção variam, inclusive o tamanho da empresa, dá origem aos conceitos de economias ou deseconomias de escala.
- 6.4.1 Economias de escala ou rendimentos de escala: Os rendimentos de escala ou economias de escala representam a resposta da quantidade produzida a uma variação da quantidade utilizada de todos os fatores de produção, ou seja, quando a empresa aumenta seu tamanho. Os rendimentos de escala podem ser:
- Rendimentos crescentes de escala (ou economias de escala): ocorrem quando a variação na quantidade do produto total é mais do que proporcional à variação da quantidade utilizada dos fatores de produção. Por exemplo, aumentando-se a utilização dos fatores em 10%, o produto cresce 20%. Equivale a dizer que a produtividade dos fatores aumentou.
- Rendimentos constantes de escala: acontecem quando a variação do produto total é proporcional à variação da quantidade utilizada dos fatores de produção. Aumentando-se a utilização dos fatores em 10%, o produto também aumenta em 10%;
- Rendimentos decrescentes de escala (ou deseconomias de escala): Aparecem quando a variação do produto é menos do que proporcional à variação na utilização dos fatores. Por exemplo, aumenta-se a utilização dos fatores em 10% e o produto cresce em 5%. Houve, nesse caso, uma queda na produtividade dos fatores.
- 6.4.1 Economias de escala ou rendimentos de escala: Os rendimentos de escala ou economias de escala representam a resposta da quantidade produzida a uma variação da quantidade utilizada de todos os fatores de produção, ou seja, quando a empresa aumenta seu tamanho. Os rendimentos de escala podem ser:
- 6.4 Análise de longo prazo: A hipótese de que todos os fatores são variáveis caracteriza a análise de longo prazo. A suposição de que todos os fatores de produção variam, inclusive o tamanho da empresa, dá origem aos conceitos de economias ou deseconomias de escala.
- 6.3.2 Lei dos rendimentos decrescentes: Elevando-se a quantidade do fator variável, permanecendo fixa a quantidade dos demais fatores, a produção inicialmente aumentará a taxas crescentes; a seguir, depois de certa quantidade utilizada do fator variável, continuará a crescer, mas a taxas decrescentes (ou seja, com acréscimos cada vez menores); continuando o incremento da utilização do fator variável, a produção total chegará a um máximo, para depois decrescer. Se a quantidade de um bem for aumentada e a quantidade dos outros bens permanecer constante, a produção total por bem irá cair. A lei dos rendimentos decrescentes é um fenômeno de curto prazo, com pelo menos um insumo fixo.
- 6.3.1 Conceitos de produto total, produtividade média e produtividade marginal: produto total: é a quantidade do produto que se obtém da utilização do fator variável, mantendo-se fixa a quantidade dos demais fatores; A produtividade média do fator: é o resultado do quociente da quantidade total produzida pela quantidade utilizada desse fator. A produtividade marginal do fator: é a relação entre as variações do produto total e as variações da quantidade utilizada do fator. Ou seja, é a variação do produto total quando ocorre uma variação no fator de produção.
- 6.2.3 Fatores fixos e fatores variáveis de produção no curto e longo prazos: Fatores de produção variáveis são aqueles cujas quantidades utilizadas variam quando o volume de produção se altera. Fatores de produção fixos são aqueles cujas quantidades não mudam quando a quantidade do produto varia. Quando alguns fatores são considerados fixos e outros variáveis, é situação de curto prazo, ou seja, curto prazo é o período de tempo em que pelo menos um fator de produção se mantém fixo; Já quando todos os fatores da função de produção são considerados variáveis, identifica-se uma situação de longo prazo. No longo prazo, todos os fatores são variáveis.
- 6.2.2 Função de produção: É a relação que mostra a quantidade física obtida do produto a partir da quantidade física utilizada dos fatores de produção em determinado período de tempo.
- 6.2.1 Produção: É o processo de transformação dos fatores adquiridos pela empresa em produtos para a venda no mercado. O conceito de produção não se refere apenas aos bens físicos e materiais, mas também a serviços. No processo de produção, diferentes insumos ou fatores de produção são combinados, de forma a produzir o bem ou serviço final. As formas como esses insumos são combinados constituem os processos de produção, que podem ser intensivos em mão-de-obra (utilizam mais mão-de-obra em relação a outros insumos), intensivos em capital ou intensivos em terra. Se, a partir da combinação de fatores, for possível produzir um único produto (ou output), teremos um processo de produção simples; se for possível produzir mais de um produto, teremos um processo de produção múltiplo. A escolha do método ou processo de produção depende de sua eficiência. Um método é tecnicamente eficiente quando utiliza menor quantidade de insumos.
- 6.2 Conceitos básicos da teoria da produção
- 6.1 Introdução A teoria da produção e a teoria dos custos de produção constituem a chamada teoria da oferta da firma individual serve de base para a análise das relações existentes entre produção e custos de produção. A teoria da produção preocupa-se com a relação técnica ou tecnológica entre a quantidade física de produtos (outputs) e de fatores de produção (inputs), enquanto a teoria dos custos de produção relaciona a quantidade física de produtos com os preços dos fatores de produção, a teoria da produção trata apenas de relações físicas, enquanto a teoria dos custos de produção envolve também os preços dos insumos. Preocupa-se com a eficiência, produtividade e competitividade.
II CUSTOS DE PRODUÇÃO
- 6.5 Introdução O objetivo básico de uma firma é a maximização de seus resultados quando da realização de sua atividade produtiva. Assim sendo, ela procurará sempre obter a máxima produção possível em face da utilização de certa combinação de fatores. A otimização ocorrerá quando a empresa consegue maximizar a produção para um dado custo total ou minimizar o custo total para um dado nível de produção, ou seja, quando houver equilíbrio da firma.
- 6.6 Custos totais de produção: Conhecidos os preços dos fatores, pode-se determinar o custo total de produção que é o total das despesas realizadas pela firma com a utilização da combinação mais econômica dos fatores, por meio da qual é obtida determinada quantidade do produto. Os custos podem ser variáveis e fixos. Os custos variáveis totais é a parcela dos custos totais que depende da produção, e por isso muda com a variação do volume de produção. Representam as despesas realizadas com os fatores variáveis de produção. Os custos fixos totais correspondem à parcela dos custos totais que independe da produção. São decorrentes dos gastos com os fatores fixos de produção. Eles podem ser custos totais de curto prazo, caracterizados pelo fato de serem compostos por parcelas de custos fixos e de custos variáveis e podem ser custos totais de longo prazo, que são formados unicamente por custos variáveis.
- 6.6.1 Custos de curto prazo: Se uma firma produz por meio da utilização de fatores fixos e variáveis, havendo apenas um fator fixo, identificado pelo tamanho da firma, e de um fator variável, por exemplo, a mão-de-obra, essa firma só poderá aumentar ou diminuir sua produção por meio da utilização do fator mão-de-obra, uma vez que seu tamanho é constante, não podendo ser aumentado ou diminuído em curto prazo. Como o custo fixo total permanece inalterado, o custo total de curto prazo variará apenas em decorrência de modificações no custo variável total.
- Custos Médios e Marginais: Custo total médio é obtido por meio do quociente entre o custo total e a quantidade produzida. O custo variável médio é o quociente entre o custo variável total e a quan3dade produzida. O custo fixo médio é o quociente entre o custo fixo total e a quantidade produzida. O custo marginal é dado pela variação do custo total em resposta a uma variação da quantidade produzida. Como o custo fixo total não se modifica com as variações da produção, no curto prazo, o custo marginal é determinado apenas pela variação do custo variável total.
- Lei dos Custos Crescentes: Após um certo nível de produto, os custos totais passam a crescer mais que o aumento da produção, e os custos médios e marginais passam a ser crescentes.
- 6.6.2 Custos de longo prazo: Quando todos os fatores de produção são variáveis, inclusive o tamanho ou dimensão da empresa, os custos totais correspondem aos custos variáveis, uma vez que não existem custos fixos no longo prazo. O comportamento do custo total e do custo médio de longo prazo está relacionado ao tamanho ou dimensão da planta escolhida para operar em longo prazo.
- 6.7 Diferenças entre a visão econômica e a visão contábil-financeira dos custos de produção: A visão econômica é mais global, olhando mais o mercado enquanto na ótica contábil-financeira é específica, centrando-se mais no detalhamento dos gastos da empresa específica.
- 6.7.1 Custos de oportunidade versus custos contábeis: Custos contábeis são custos explícitos, que sempre envolvem um dispêndio monetário, contabilizado no balanço da empresa. Já os custos de oportunidade são custos implícitos, relativos aos insumos que pertencem à empresa e que não envolvem desembolso monetário. Esses custos são estimados a partir do que poderia ser ganho no melhor uso alternativo.
- 6.7.2 Custos privados e custos sociais: as externalidades ou economias externas: As externalidades podem ser definidas como as alterações de custos e benefícios para a sociedade derivadas da produção das empresas, ou também como as alterações de custos e receitas da empresa devidas a fatores externos. Temos uma externalidade positiva quando uma unidade econômica cria benefícios para outras, sem receber pagamento por isso. Temos uma externalidade negativa quando uma unidade econômica cria custos para outras, sem pagar por isso. O conceito de externalidade revela a diferença entre custos privados e custos sociais. É importante para a avaliação social e avaliação privada de projetos de investimentos. As externalidades dão a base econômica para a criação de leis antipoluição, proteção ambiental, dentre outras.
- 6.7.3 Custos versus despesas: Na teoria microeconômica tradicional, não é feita uma distinção rigorosa entre os conceitos de custos e despesas, como é feito na Contabilidade. A definição contábil coloca que custos são os gastos associados ao processo de fabricação de produtos, enquanto despesas são associadas ao exercício social e alocadas para o resultado geral do período. Os custos são normalmente divididos em custos diretos (que correspondem aos custos variáveis) e custos indiretos (que se referem aos custos fixos). Os custos diretos são os salários da mão-de-obra direta, custo das matérias-primas e componentes, e gastos correntes com o estoque de capital, tais como energia, manutenção e reparação. Os custos indiretos referem-se aos salários da administração, aluguel do prédio, depreciação do equipamento e das instalações, retorno sobre capital fixo e provisão para risco.
- 6.7.2 Custos privados e custos sociais: as externalidades ou economias externas: As externalidades podem ser definidas como as alterações de custos e benefícios para a sociedade derivadas da produção das empresas, ou também como as alterações de custos e receitas da empresa devidas a fatores externos. Temos uma externalidade positiva quando uma unidade econômica cria benefícios para outras, sem receber pagamento por isso. Temos uma externalidade negativa quando uma unidade econômica cria custos para outras, sem pagar por isso. O conceito de externalidade revela a diferença entre custos privados e custos sociais. É importante para a avaliação social e avaliação privada de projetos de investimentos. As externalidades dão a base econômica para a criação de leis antipoluição, proteção ambiental, dentre outras.
- 6.7.1 Custos de oportunidade versus custos contábeis: Custos contábeis são custos explícitos, que sempre envolvem um dispêndio monetário, contabilizado no balanço da empresa. Já os custos de oportunidade são custos implícitos, relativos aos insumos que pertencem à empresa e que não envolvem desembolso monetário. Esses custos são estimados a partir do que poderia ser ganho no melhor uso alternativo.
- 6.7 Diferenças entre a visão econômica e a visão contábil-financeira dos custos de produção: A visão econômica é mais global, olhando mais o mercado enquanto na ótica contábil-financeira é específica, centrando-se mais no detalhamento dos gastos da empresa específica.
- 6.6.2 Custos de longo prazo: Quando todos os fatores de produção são variáveis, inclusive o tamanho ou dimensão da empresa, os custos totais correspondem aos custos variáveis, uma vez que não existem custos fixos no longo prazo. O comportamento do custo total e do custo médio de longo prazo está relacionado ao tamanho ou dimensão da planta escolhida para operar em longo prazo.
- Lei dos Custos Crescentes: Após um certo nível de produto, os custos totais passam a crescer mais que o aumento da produção, e os custos médios e marginais passam a ser crescentes.
- Custos Médios e Marginais: Custo total médio é obtido por meio do quociente entre o custo total e a quantidade produzida. O custo variável médio é o quociente entre o custo variável total e a quan3dade produzida. O custo fixo médio é o quociente entre o custo fixo total e a quantidade produzida. O custo marginal é dado pela variação do custo total em resposta a uma variação da quantidade produzida. Como o custo fixo total não se modifica com as variações da produção, no curto prazo, o custo marginal é determinado apenas pela variação do custo variável total.
- 6.6.1 Custos de curto prazo: Se uma firma produz por meio da utilização de fatores fixos e variáveis, havendo apenas um fator fixo, identificado pelo tamanho da firma, e de um fator variável, por exemplo, a mão-de-obra, essa firma só poderá aumentar ou diminuir sua produção por meio da utilização do fator mão-de-obra, uma vez que seu tamanho é constante, não podendo ser aumentado ou diminuído em curto prazo. Como o custo fixo total permanece inalterado, o custo total de curto prazo variará apenas em decorrência de modificações no custo variável total.
- 6.6 Custos totais de produção: Conhecidos os preços dos fatores, pode-se determinar o custo total de produção que é o total das despesas realizadas pela firma com a utilização da combinação mais econômica dos fatores, por meio da qual é obtida determinada quantidade do produto. Os custos podem ser variáveis e fixos. Os custos variáveis totais é a parcela dos custos totais que depende da produção, e por isso muda com a variação do volume de produção. Representam as despesas realizadas com os fatores variáveis de produção. Os custos fixos totais correspondem à parcela dos custos totais que independe da produção. São decorrentes dos gastos com os fatores fixos de produção. Eles podem ser custos totais de curto prazo, caracterizados pelo fato de serem compostos por parcelas de custos fixos e de custos variáveis e podem ser custos totais de longo prazo, que são formados unicamente por custos variáveis.
- 6.5 Introdução O objetivo básico de uma firma é a maximização de seus resultados quando da realização de sua atividade produtiva. Assim sendo, ela procurará sempre obter a máxima produção possível em face da utilização de certa combinação de fatores. A otimização ocorrerá quando a empresa consegue maximizar a produção para um dado custo total ou minimizar o custo total para um dado nível de produção, ou seja, quando houver equilíbrio da firma.
III MAXIMIZAÇÃO DOS LUCROS
- 6.8 Maximização do lucro total: A teoria microeconômica tradicional parte da premissa de que as empresas têm como objetivo maior a maximização de lucros, seja no curto ou no longo prazos. Define-se lucro total como a diferença entre as receitas de vendas da empresa e seus custos totais de produção. Define-se como receita marginal o acréscimo da receita total da empresa quando essa vende uma unidade adicional de seu produto. Custo marginal é o acréscimo do custo total de produção quando a empresa produz uma unidade adicional de seu produto. Pode-se demonstrar que a empresa maximizará seu lucro num nível de produção tal que a receita marginal da última unidade produzida seja igual ao custo marginal dessa última unidade produzida. Se a empresa está num ponto de produção em que a receita marginal supera o custo marginal, o empresário terá interesse em aumentar a produção. Agora, se o custo marginal é maior que a receita marginal, o empresário terá interesse em diminuir a produção.
- 6.9 Conceitos de lucro normal e lucro extraordinário: O lucro normal é o valor que mantém o proprietário numa dada atividade: se o lucro fosse mais baixo, o empresário sairia desse mercado, aplicando em outro negócio, ou no mercado financeiro. O que exceder o lucro normal é chamado de lucro extraordinário ou lucro extra, também denominado lucro econômico.
- Lucro contábil: diferença entre a receita e os custos efetivamente incorridos (custos contábeis, explícitos)
- Lucro normal: custo de oportunidade do capital
- Lucro extraordinário: diferença entre a receita e o total dos custos contábeis e custos de oportunidade.
- 6.10 O conceito de ponto de equilíbrio: Outra diferença entre o enfoque contábil e o enfoque econômico é o conceito de break-even point ou ponto de equilíbrio. Esse ponto representa o nível de produção em que a receita total é igual ao custo total (lucro total zero), e a partir do qual a empresa passa a gerar lucros. Trata-se de um conceito mais utilizado pelas empresas e que não considera os custos de oportunidade, mas apenas os custos contábeis, explícitos, que envolvem desembolso financeiro. Por essa razão, é pouco citado na literatura econômica, que sempre considera os custos de oportunidade.
- 6.9 Conceitos de lucro normal e lucro extraordinário: O lucro normal é o valor que mantém o proprietário numa dada atividade: se o lucro fosse mais baixo, o empresário sairia desse mercado, aplicando em outro negócio, ou no mercado financeiro. O que exceder o lucro normal é chamado de lucro extraordinário ou lucro extra, também denominado lucro econômico.
- 6.8 Maximização do lucro total: A teoria microeconômica tradicional parte da premissa de que as empresas têm como objetivo maior a maximização de lucros, seja no curto ou no longo prazos. Define-se lucro total como a diferença entre as receitas de vendas da empresa e seus custos totais de produção. Define-se como receita marginal o acréscimo da receita total da empresa quando essa vende uma unidade adicional de seu produto. Custo marginal é o acréscimo do custo total de produção quando a empresa produz uma unidade adicional de seu produto. Pode-se demonstrar que a empresa maximizará seu lucro num nível de produção tal que a receita marginal da última unidade produzida seja igual ao custo marginal dessa última unidade produzida. Se a empresa está num ponto de produção em que a receita marginal supera o custo marginal, o empresário terá interesse em aumentar a produção. Agora, se o custo marginal é maior que a receita marginal, o empresário terá interesse em diminuir a produção.
Informationen
- Beschreibung
- Mindmap am CAPITULO 6 Produção e Custos, erstellt von Caroline Cadora am 12/10/2020.
- Erstellt von
- Caroline Cadora
- Aufrufe
- 0
- Bewertung