
Mindmap
Objetivos do Auditor Independente
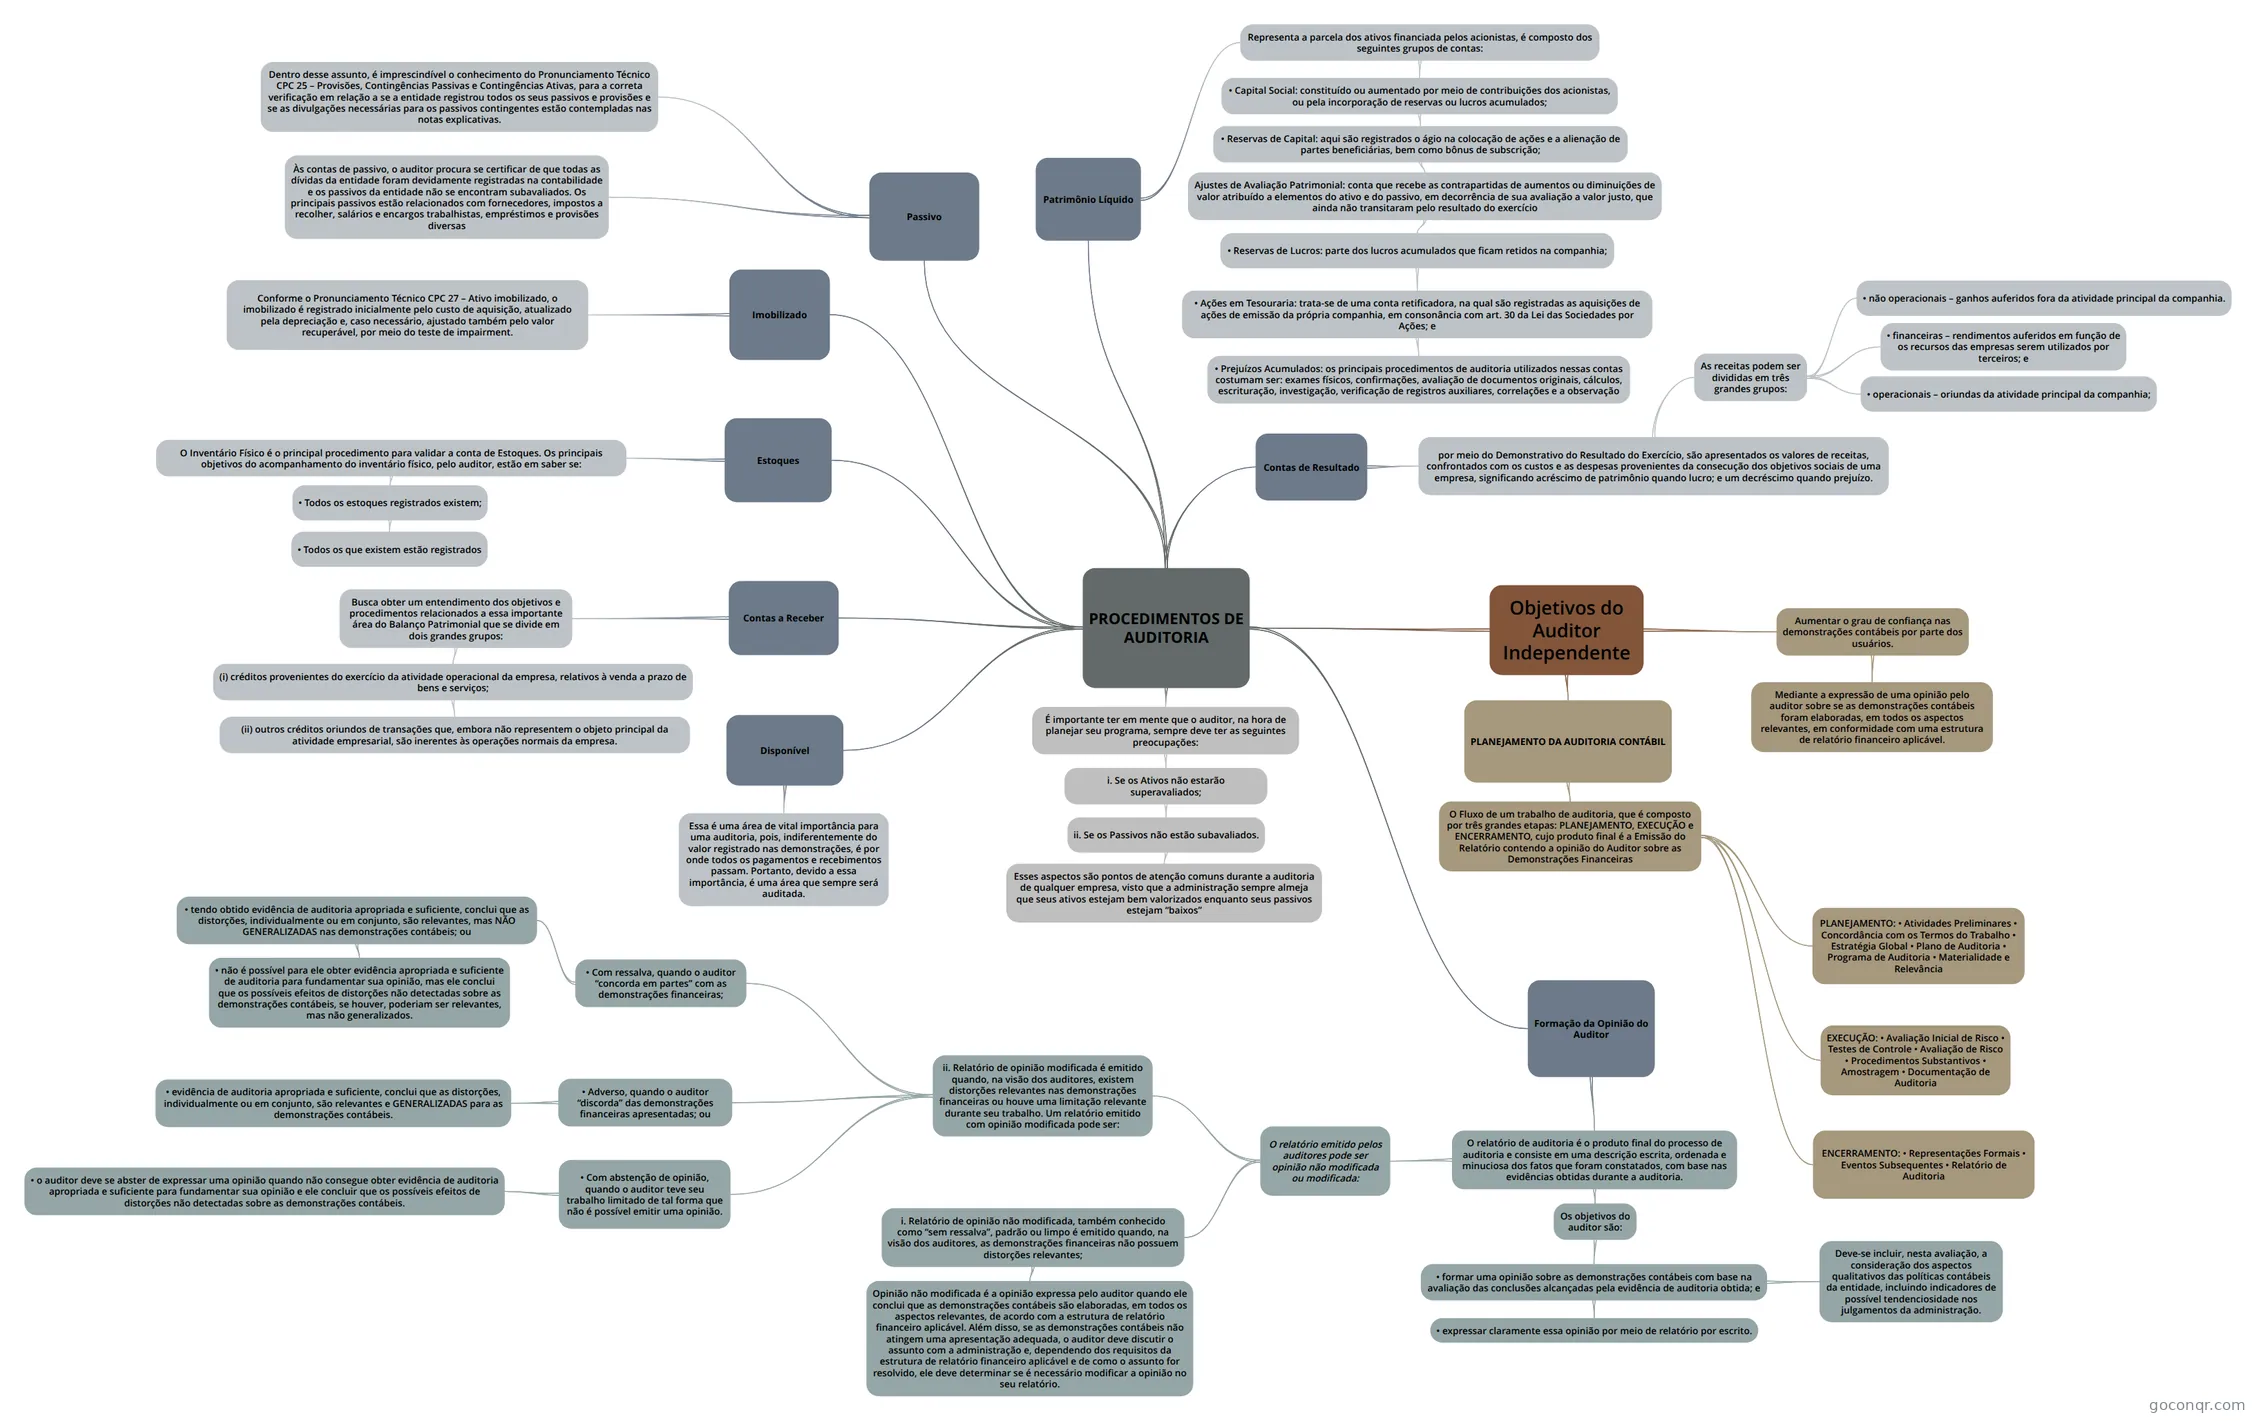
Mapa mental: Objetivos do auditor independente
Inhalt der Mindmap
Objetivos do Auditor Independente
Aumentar o grau de confiança nas demonstrações contábeis por parte dos usuários.
- Mediante a expressão de uma opinião pelo auditor sobre se as demonstrações contábeis foram elaboradas, em todos os aspectos relevantes, em conformidade com uma estrutura de relatório financeiro aplicável.
PLANEJAMENTO DA AUDITORIA CONTÁBIL
- O Fluxo de um trabalho de auditoria, que é composto por três grandes etapas: PLANEJAMENTO, EXECUÇÃO e ENCERRAMENTO, cujo produto final é a Emissão do Relatório contendo a opinião do Auditor sobre as Demonstrações Financeiras
- PLANEJAMENTO: • Atividades Preliminares • Concordância com os Termos do Trabalho • Estratégia Global • Plano de Auditoria • Programa de Auditoria • Materialidade e Relevância
- EXECUÇÃO: • Avaliação Inicial de Risco • Testes de Controle • Avaliação de Risco • Procedimentos Substantivos • Amostragem • Documentação de Auditoria
- ENCERRAMENTO: • Representações Formais • Eventos Subsequentes • Relatório de Auditoria
- O Fluxo de um trabalho de auditoria, que é composto por três grandes etapas: PLANEJAMENTO, EXECUÇÃO e ENCERRAMENTO, cujo produto final é a Emissão do Relatório contendo a opinião do Auditor sobre as Demonstrações Financeiras
PROCEDIMENTOS DE AUDITORIA
- É importante ter em mente que o auditor, na hora de planejar seu programa, sempre deve ter as seguintes preocupações:
- i. Se os Ativos não estarão superavaliados;
- ii. Se os Passivos não estão subavaliados.
- Esses aspectos são pontos de atenção comuns durante a auditoria de qualquer empresa, visto que a administração sempre almeja que seus ativos estejam bem valorizados enquanto seus passivos estejam “baixos”
- ii. Se os Passivos não estão subavaliados.
- i. Se os Ativos não estarão superavaliados;
- Disponível
- Essa é uma área de vital importância para uma auditoria, pois, indiferentemente do valor registrado nas demonstrações, é por onde todos os pagamentos e recebimentos passam. Portanto, devido a essa importância, é uma área que sempre será auditada.
- Contas a Receber
- Busca obter um entendimento dos objetivos e procedimentos relacionados a essa importante área do Balanço Patrimonial que se divide em dois grandes grupos:
- (i) créditos provenientes do exercício da atividade operacional da empresa, relativos à venda a prazo de bens e serviços;
- (ii) outros créditos oriundos de transações que, embora não representem o objeto principal da atividade empresarial, são inerentes às operações normais da empresa.
- (i) créditos provenientes do exercício da atividade operacional da empresa, relativos à venda a prazo de bens e serviços;
- Busca obter um entendimento dos objetivos e procedimentos relacionados a essa importante área do Balanço Patrimonial que se divide em dois grandes grupos:
- Estoques
- O Inventário Físico é o principal procedimento para validar a conta de Estoques. Os principais objetivos do acompanhamento do inventário físico, pelo auditor, estão em saber se:
- • Todos os estoques registrados existem;
- • Todos os que existem estão registrados
- • Todos os estoques registrados existem;
- O Inventário Físico é o principal procedimento para validar a conta de Estoques. Os principais objetivos do acompanhamento do inventário físico, pelo auditor, estão em saber se:
- Imobilizado
- Conforme o Pronunciamento Técnico CPC 27 – Ativo imobilizado, o imobilizado é registrado inicialmente pelo custo de aquisição, atualizado pela depreciação e, caso necessário, ajustado também pelo valor recuperável, por meio do teste de impairment.
- Passivo
- Às contas de passivo, o auditor procura se certificar de que todas as dívidas da entidade foram devidamente registradas na contabilidade e os passivos da entidade não se encontram subavaliados. Os principais passivos estão relacionados com fornecedores, impostos a recolher, salários e encargos trabalhistas, empréstimos e provisões diversas
- Dentro desse assunto, é imprescindível o conhecimento do Pronunciamento Técnico CPC 25 – Provisões, Contingências Passivas e Contingências Ativas, para a correta verificação em relação a se a entidade registrou todos os seus passivos e provisões e se as divulgações necessárias para os passivos contingentes estão contempladas nas notas explicativas.
- Patrimônio Líquido
- Representa a parcela dos ativos financiada pelos acionistas, é composto dos seguintes grupos de contas:
- • Capital Social: constituído ou aumentado por meio de contribuições dos acionistas, ou pela incorporação de reservas ou lucros acumulados;
- • Reservas de Capital: aqui são registrados o ágio na colocação de ações e a alienação de partes beneficiárias, bem como bônus de subscrição;
- Ajustes de Avaliação Patrimonial: conta que recebe as contrapartidas de aumentos ou diminuições de valor atribuído a elementos do ativo e do passivo, em decorrência de sua avaliação a valor justo, que ainda não transitaram pelo resultado do exercício
- • Reservas de Lucros: parte dos lucros acumulados que ficam retidos na companhia;
- • Ações em Tesouraria: trata-se de uma conta retificadora, na qual são registradas as aquisições de ações de emissão da própria companhia, em consonância com art. 30 da Lei das Sociedades por Ações; e
- • Prejuízos Acumulados: os principais procedimentos de auditoria utilizados nessas contas costumam ser: exames físicos, confirmações, avaliação de documentos originais, cálculos, escrituração, investigação, verificação de registros auxiliares, correlações e a observação
- • Ações em Tesouraria: trata-se de uma conta retificadora, na qual são registradas as aquisições de ações de emissão da própria companhia, em consonância com art. 30 da Lei das Sociedades por Ações; e
- • Reservas de Lucros: parte dos lucros acumulados que ficam retidos na companhia;
- Ajustes de Avaliação Patrimonial: conta que recebe as contrapartidas de aumentos ou diminuições de valor atribuído a elementos do ativo e do passivo, em decorrência de sua avaliação a valor justo, que ainda não transitaram pelo resultado do exercício
- • Reservas de Capital: aqui são registrados o ágio na colocação de ações e a alienação de partes beneficiárias, bem como bônus de subscrição;
- • Capital Social: constituído ou aumentado por meio de contribuições dos acionistas, ou pela incorporação de reservas ou lucros acumulados;
- Representa a parcela dos ativos financiada pelos acionistas, é composto dos seguintes grupos de contas:
- Contas de Resultado
- por meio do Demonstrativo do Resultado do Exercício, são apresentados os valores de receitas, confrontados com os custos e as despesas provenientes da consecução dos objetivos sociais de uma empresa, significando acréscimo de patrimônio quando lucro; e um decréscimo quando prejuízo.
- As receitas podem ser divididas em três grandes grupos:
- • operacionais – oriundas da atividade principal da companhia;
- • financeiras – rendimentos auferidos em função de os recursos das empresas serem utilizados por terceiros; e
- • não operacionais – ganhos auferidos fora da atividade principal da companhia.
- As receitas podem ser divididas em três grandes grupos:
- por meio do Demonstrativo do Resultado do Exercício, são apresentados os valores de receitas, confrontados com os custos e as despesas provenientes da consecução dos objetivos sociais de uma empresa, significando acréscimo de patrimônio quando lucro; e um decréscimo quando prejuízo.
- Formação da Opinião do Auditor
- O relatório de auditoria é o produto final do processo de auditoria e consiste em uma descrição escrita, ordenada e minuciosa dos fatos que foram constatados, com base nas evidências obtidas durante a auditoria.
- Os objetivos do auditor são:
- • formar uma opinião sobre as demonstrações contábeis com base na avaliação das conclusões alcançadas pela evidência de auditoria obtida; e
- Deve-se incluir, nesta avaliação, a consideração dos aspectos qualitativos das políticas contábeis da entidade, incluindo indicadores de possível tendenciosidade nos julgamentos da administração.
- • expressar claramente essa opinião por meio de relatório por escrito.
- • formar uma opinião sobre as demonstrações contábeis com base na avaliação das conclusões alcançadas pela evidência de auditoria obtida; e
- O relatório emitido pelos auditores pode ser opinião não modificada ou modificada:
- i. Relatório de opinião não modificada, também conhecido como “sem ressalva”, padrão ou limpo é emitido quando, na visão dos auditores, as demonstrações financeiras não possuem distorções relevantes;
- Opinião não modificada é a opinião expressa pelo auditor quando ele conclui que as demonstrações contábeis são elaboradas, em todos os aspectos relevantes, de acordo com a estrutura de relatório financeiro aplicável. Além disso, se as demonstrações contábeis não atingem uma apresentação adequada, o auditor deve discutir o assunto com a administração e, dependendo dos requisitos da estrutura de relatório financeiro aplicável e de como o assunto for resolvido, ele deve determinar se é necessário modificar a opinião no seu relatório.
- ii. Relatório de opinião modificada é emitido quando, na visão dos auditores, existem distorções relevantes nas demonstrações financeiras ou houve uma limitação relevante durante seu trabalho. Um relatório emitido com opinião modificada pode ser:
- • Com ressalva, quando o auditor “concorda em partes” com as demonstrações financeiras;
- • tendo obtido evidência de auditoria apropriada e suficiente, conclui que as distorções, individualmente ou em conjunto, são relevantes, mas NÃO GENERALIZADAS nas demonstrações contábeis; ou
- • não é possível para ele obter evidência apropriada e suficiente de auditoria para fundamentar sua opinião, mas ele conclui que os possíveis efeitos de distorções não detectadas sobre as demonstrações contábeis, se houver, poderiam ser relevantes, mas não generalizados.
- • tendo obtido evidência de auditoria apropriada e suficiente, conclui que as distorções, individualmente ou em conjunto, são relevantes, mas NÃO GENERALIZADAS nas demonstrações contábeis; ou
- • Adverso, quando o auditor “discorda” das demonstrações financeiras apresentadas; ou
- • evidência de auditoria apropriada e suficiente, conclui que as distorções, individualmente ou em conjunto, são relevantes e GENERALIZADAS para as demonstrações contábeis.
- • Com abstenção de opinião, quando o auditor teve seu trabalho limitado de tal forma que não é possível emitir uma opinião.
- • o auditor deve se abster de expressar uma opinião quando não consegue obter evidência de auditoria apropriada e suficiente para fundamentar sua opinião e ele concluir que os possíveis efeitos de distorções não detectadas sobre as demonstrações contábeis.
- • Com ressalva, quando o auditor “concorda em partes” com as demonstrações financeiras;
- i. Relatório de opinião não modificada, também conhecido como “sem ressalva”, padrão ou limpo é emitido quando, na visão dos auditores, as demonstrações financeiras não possuem distorções relevantes;
- Os objetivos do auditor são:
- O relatório de auditoria é o produto final do processo de auditoria e consiste em uma descrição escrita, ordenada e minuciosa dos fatos que foram constatados, com base nas evidências obtidas durante a auditoria.
- É importante ter em mente que o auditor, na hora de planejar seu programa, sempre deve ter as seguintes preocupações:
Informationen
- Beschreibung
- Mindmap am Objetivos do Auditor Independente, erstellt von Josimaura Cardoso am 25/05/2021.
- Erstellt von
- Josimaura Cardoso
- Aufrufe
- 0
- Bewertung