
Mindmap
Sanciones
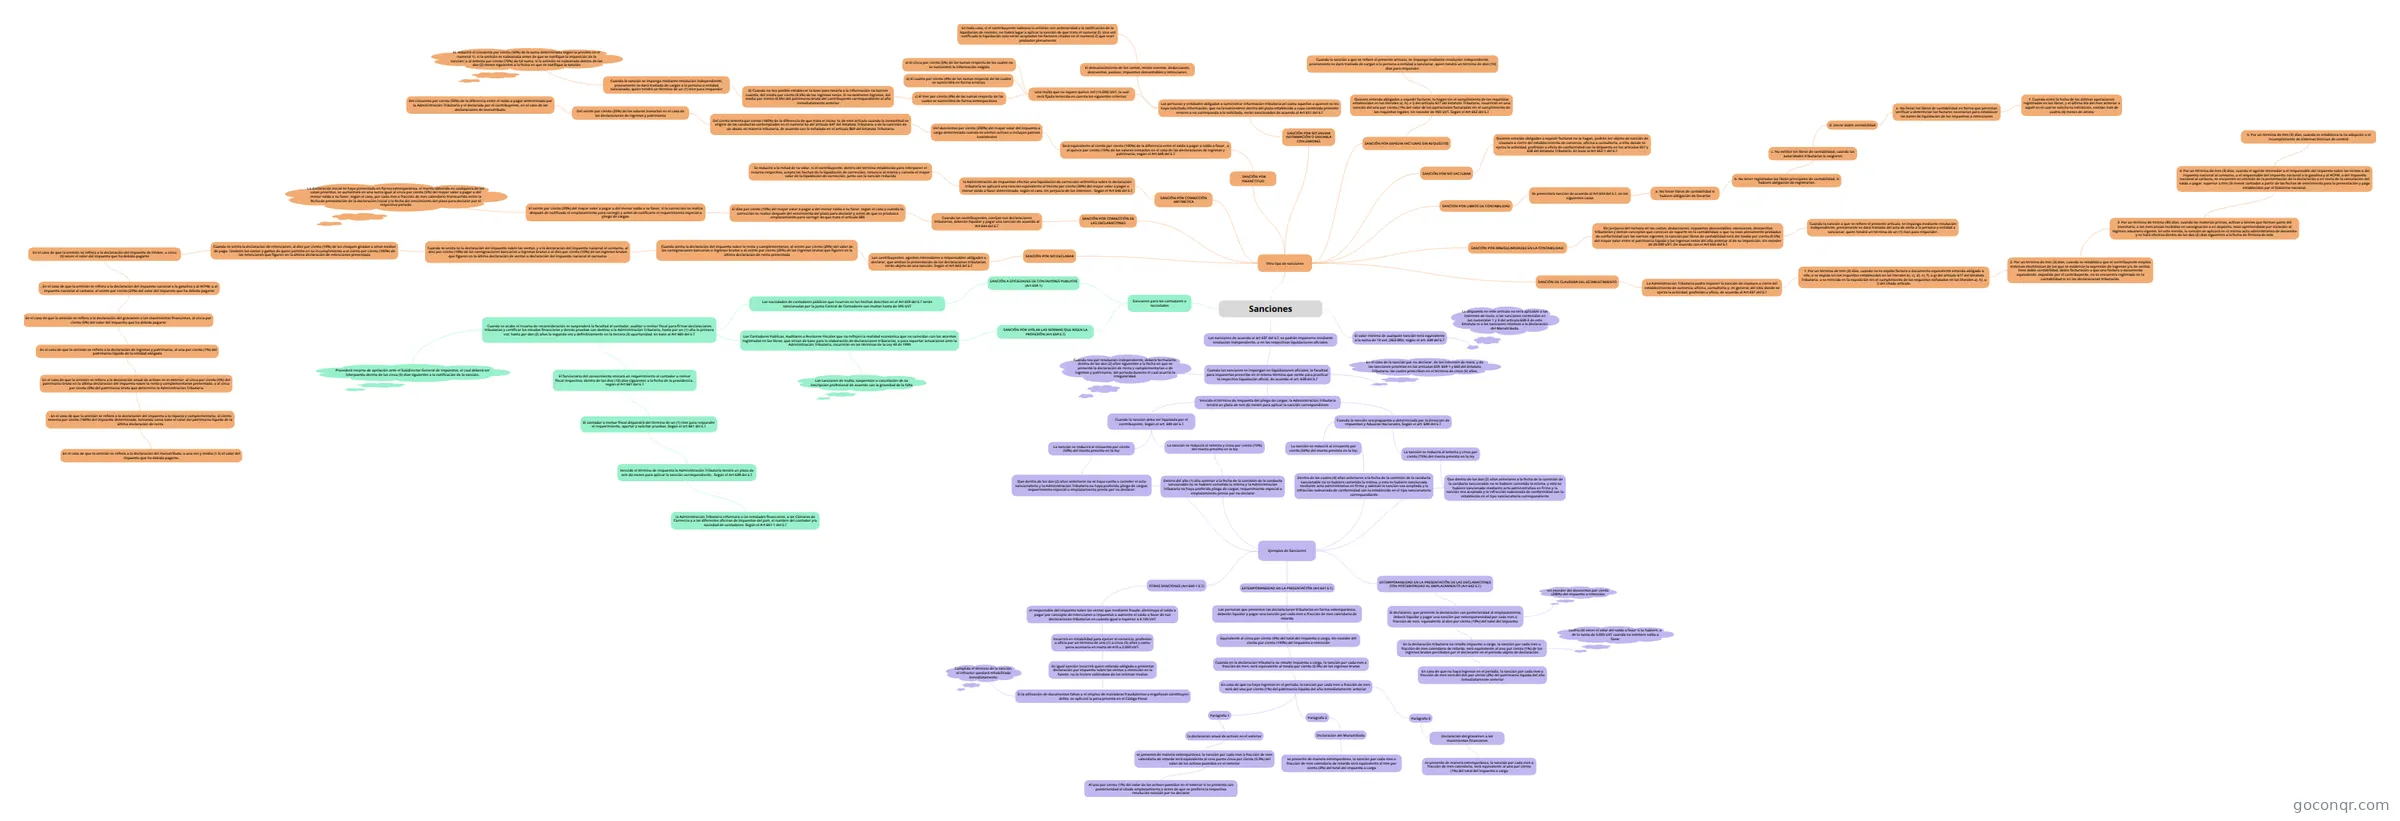
Mapa mental: Sanciones del Estatuto Tributario
Inhalt der Mindmap
Sanciones
Las sanciones de acuerdo al art 637 del E.T, se podrán imponerse mediante resolución independiente, o en las respectivas liquidaciones oficiales.
- Cuando las sanciones se impongan en liquidaciones oficiales, la facultad para imponerlas prescribe en el mismo término que existe para practicar la respectiva liquidación oficial, de acuerdo al art. 638 del E.T
- Cuando sea por resolución independiente, deberá formularse, dentro de los dos (2) años siguientes a la fecha en que se presentó la declaración de renta y complementarios o de ingresos y patrimonio, del período durante el cual ocurrió la irregularidad.
- En el caso de la sanción por no declarar, de los intereses de mora, y de las sanciones previstas en los artículos 659, 659-1 y 660 del Estatuto Tributario, las cuales prescriben en el término de cinco (5) años.
- Vencido el término de respuesta del pliego de cargos, la Administración Tributaria tendrá un plazo de seis (6) meses para aplicar la sanción correspondiente
- Cuando la sanción deba ser liquidada por el contribuyente, Según el art. 640 del E.T
- La sanción se reducirá al cincuenta por ciento (50%) del monto previsto en la ley:
- Que dentro de los dos (2) años anteriores no se haya vuelto a cometer el acto sancionatorio y la Administración Tributaria no haya proferido pliego de cargos, requerimiento especial o emplazamiento previo por no declarar.
- Que dentro de los dos (2) años anteriores no se haya vuelto a cometer el acto sancionatorio y la Administración Tributaria no haya proferido pliego de cargos, requerimiento especial o emplazamiento previo por no declarar.
- La sanción se reducirá al setenta y cinco por ciento (75%) del monto previsto en la ley
- Dentro del año (1) año anterior a la fecha de la comisión de la conducta sancionable no se hubiere cometido la misma y la Administración Tributaria no haya proferido pliego de cargos, requerimiento especial o emplazamiento previo por no declarar
- Dentro del año (1) año anterior a la fecha de la comisión de la conducta sancionable no se hubiere cometido la misma y la Administración Tributaria no haya proferido pliego de cargos, requerimiento especial o emplazamiento previo por no declarar
- La sanción se reducirá al cincuenta por ciento (50%) del monto previsto en la ley:
- Cuando la sanción sea propuesta o determinada por la Dirección de Impuestos y Aduanas Nacionales, Según el art. 640 del E.T
- La sanción se reducirá al cincuenta por ciento (50%) del monto previsto en la ley:
- Dentro de los cuatro (4) años anteriores a la fecha de la comisión de la conducta sancionable no se hubiere cometido la misma, y esta se hubiere sancionado mediante acto administrativo en firme y además la sanción sea aceptada y la infracción subsanada de conformidad con lo establecido en el tipo sancionatorio correspondiente
- Dentro de los cuatro (4) años anteriores a la fecha de la comisión de la conducta sancionable no se hubiere cometido la misma, y esta se hubiere sancionado mediante acto administrativo en firme y además la sanción sea aceptada y la infracción subsanada de conformidad con lo establecido en el tipo sancionatorio correspondiente
- La sanción se reducirá al setenta y cinco por ciento (75%) del monto previsto en la ley
- Que dentro de los dos (2) años anteriores a la fecha de la comisión de la conducta sancionable no se hubiere cometido la misma, y esta se hubiere sancionado mediante acto administrativo en firme y la sanción sea aceptada y la infracción subsanada de conformidad con lo establecido en el tipo sancionatorio correspondiente
- Ejemplos de Sanciones
- OTRAS SANCIONES (Art 640-1 E.T)
- el responsable del impuesto sobre las ventas que mediante fraude, disminuya el saldo a pagar por concepto de retenciones o impuestos o aumente el saldo a favor de sus declaraciones tributarias en cuantía igual o superior a 4.100 UVT
- incurrirá en inhabilidad para ejercer el comercio, profesión u oficio por un término de uno (1) a cinco (5) años y como pena accesoria en multa de 410 a 2.000 UVT.
- En igual sanción incurrirá quien estando obligado a presentar declaración por impuesto sobre las ventas o retención en la fuente, no lo hiciere valiéndose de los mismos medios
- Si la utilización de documentos falsos o el empleo de maniobras fraudulentas o engañosas constituyen delito, se aplicará la pena prevista en el Código Penal
- Cumplido el término de la sanción, el infractor quedará rehabilitado inmediatamente.
- Si la utilización de documentos falsos o el empleo de maniobras fraudulentas o engañosas constituyen delito, se aplicará la pena prevista en el Código Penal
- En igual sanción incurrirá quien estando obligado a presentar declaración por impuesto sobre las ventas o retención en la fuente, no lo hiciere valiéndose de los mismos medios
- incurrirá en inhabilidad para ejercer el comercio, profesión u oficio por un término de uno (1) a cinco (5) años y como pena accesoria en multa de 410 a 2.000 UVT.
- el responsable del impuesto sobre las ventas que mediante fraude, disminuya el saldo a pagar por concepto de retenciones o impuestos o aumente el saldo a favor de sus declaraciones tributarias en cuantía igual o superior a 4.100 UVT
- EXTEMPORANEIDAD EN LA PRESENTACIÓN (Art 641 E.T)
- Las personas que presenten las declaraciones tributarias en forma extemporánea, deberán liquidar y pagar una sanción por cada mes o fracción de mes calendario de retardo
- Equivalente al cinco por ciento (5%) del total del impuesto a cargo, sin exceder del ciento por ciento (100%) del impuesto o retención
- Cuando en la declaración tributaria no resulte impuesto a cargo, la sanción por cada mes o fracción de mes, será equivalente al medio por ciento (0.5%) de los ingresos brutos
- En caso de que no haya ingresos en el período, la sanción por cada mes o fracción de mes será del uno por ciento (1%) del patrimonio líquido del año inmediatamente anterior
- Parágrafo 3
- Declaración del gravamen a los movimientos financieros
- se presente de manera extemporánea, la sanción por cada mes o fracción de mes calendario, será equivalente al uno por ciento (1%) del total del impuesto a cargo
- Declaración del gravamen a los movimientos financieros
- Parágrafo 2
- Declaración del Monotributo
- se presente de manera extemporánea, la sanción por cada mes o fracción de mes calendario de retardo será equivalente al tres por ciento (3%) del total del impuesto a cargo
- Declaración del Monotributo
- Parágrafo 1
- la declaración anual de activos en el exterior
- se presente de manera extemporánea, la sanción por cada mes o fracción de mes calendario de retardo será equivalente al cero punto cinco por ciento (0.5%) del valor de los activos poseídos en el exterior
- Al uno por ciento (1%) del valor de los activos poseídos en el exterior si se presenta con posterioridad al citado emplazamiento y antes de que se profiera la respectiva resolución sanción por no declarar
- se presente de manera extemporánea, la sanción por cada mes o fracción de mes calendario de retardo será equivalente al cero punto cinco por ciento (0.5%) del valor de los activos poseídos en el exterior
- la declaración anual de activos en el exterior
- Parágrafo 3
- En caso de que no haya ingresos en el período, la sanción por cada mes o fracción de mes será del uno por ciento (1%) del patrimonio líquido del año inmediatamente anterior
- Cuando en la declaración tributaria no resulte impuesto a cargo, la sanción por cada mes o fracción de mes, será equivalente al medio por ciento (0.5%) de los ingresos brutos
- Equivalente al cinco por ciento (5%) del total del impuesto a cargo, sin exceder del ciento por ciento (100%) del impuesto o retención
- Las personas que presenten las declaraciones tributarias en forma extemporánea, deberán liquidar y pagar una sanción por cada mes o fracción de mes calendario de retardo
- EXTEMPORANEIDAD EN LA PRESENTACIÓN DE LAS DECLARACIONES CON POSTERIORIDAD AL EMPLAZAMIENTO (Art 642 E.T)
- El declarante, que presente la declaración con posterioridad al emplazamiento, deberá liquidar y pagar una sanción por extemporaneidad por cada mes o fracción de mes, equivalente al diez por ciento (10%) del total del impuesto
- En la declaración tributaria no resulte impuesto a cargo, la sanción por cada mes o fracción de mes calendario de retardo, será equivalente al uno por ciento (1%) de los ingresos brutos percibidos por el declarante en el período objeto de declaración
- cuatro (4) veces el valor del saldo a favor si lo hubiere, o de la suma de 5.000 UVT cuando no existiere saldo a favor
- En caso de que no haya ingresos en el período, la sanción por cada mes o fracción de mes será del dos por ciento (2%) del patrimonio líquido del año inmediatamente anterior
- sin exceder del doscientos por ciento (200%) del impuesto o retención
- En la declaración tributaria no resulte impuesto a cargo, la sanción por cada mes o fracción de mes calendario de retardo, será equivalente al uno por ciento (1%) de los ingresos brutos percibidos por el declarante en el período objeto de declaración
- El declarante, que presente la declaración con posterioridad al emplazamiento, deberá liquidar y pagar una sanción por extemporaneidad por cada mes o fracción de mes, equivalente al diez por ciento (10%) del total del impuesto
- OTRAS SANCIONES (Art 640-1 E.T)
- Ejemplos de Sanciones
- Que dentro de los dos (2) años anteriores a la fecha de la comisión de la conducta sancionable no se hubiere cometido la misma, y esta se hubiere sancionado mediante acto administrativo en firme y la sanción sea aceptada y la infracción subsanada de conformidad con lo establecido en el tipo sancionatorio correspondiente
- La sanción se reducirá al cincuenta por ciento (50%) del monto previsto en la ley:
- Cuando la sanción deba ser liquidada por el contribuyente, Según el art. 640 del E.T
- Cuando las sanciones se impongan en liquidaciones oficiales, la facultad para imponerlas prescribe en el mismo término que existe para practicar la respectiva liquidación oficial, de acuerdo al art. 638 del E.T
El valor mínimo de cualquier sanción será equivalente a la suma de 10 uvt. (363.080), según el art. 639 del E.T
- Lo dispuesto en este artículo no será aplicable a los intereses de mora, a las sanciones contenidas en los numerales 1 y 3 del artículo 658-3 de este Estatuto ni a las sanciones relativas a la declaración del Monotributo.
Sanciones para los contadores o sociedades
- SANCIÓN POR VIOLAR LAS NORMAS QUE RIGEN LA PROFESIÓN (Art 659 E.T)
- Los Contadores Públicos, Auditores o Revisores Fiscales que no reflejen la realidad económica que no coincidan con los asientos registrados en los libros, que sirvan de base para la elaboración de declaraciones tributarias, o para soportar actuaciones ante la Administración Tributaria, incurrirán en los términos de la Ley 43 de 1990
- Las sanciones de multa, suspensión o cancelación de su inscripción profesional de acuerdo con la gravedad de la falta
- Los Contadores Públicos, Auditores o Revisores Fiscales que no reflejen la realidad económica que no coincidan con los asientos registrados en los libros, que sirvan de base para la elaboración de declaraciones tributarias, o para soportar actuaciones ante la Administración Tributaria, incurrirán en los términos de la Ley 43 de 1990
- SANCIÓN A SOCIEDADES DE CONTADORES PUBLICOS (Art 659-1)
- Las sociedades de contadores públicos que incurran en los hechos descritos en el Art 659 del E.T serán sancionadas por la Junta Central de Contadores con multas hasta de 590 UVT
- Cuando se acabe el recurso de reconsideración se suspenderá la facultad al contador, auditor o revisor fiscal para firmar declaraciones tributarias y certificar los estados financieros y demás pruebas con destino a la Administración Tributaria, hasta por un (1) año la primera vez; hasta por dos (2) años la segunda vez y definitivamente en la tercera (3) oportunidad. En base al Art 660 del E.T
- Procederá recurso de apelación ante el Subdirector General de Impuestos, el cual deberá ser interpuesto dentro de los cinco (5) días siguientes a la notificación de la sanción.
- El funcionario del conocimiento enviará un requerimiento al contador o revisor fiscal respectivo, dentro de los diez (10) días siguientes a la fecha de la providencia , según el Art 661 del E.T
- El contador o revisor fiscal dispondrá del término de un (1) mes para responder el requerimiento, aportar y solicitar pruebas. Según el art 661 del E.T
- Vencido el término de respuesta la Administración Tributaria tendrá un plazo de seis (6) meses para aplicar la sanción correspondiente,. Según el Art 638 del E.T
- la Administración Tributaria informará a las entidades financieras, a las Cámaras de Comercio y a las diferentes oficinas de impuestos del país, el nombre del contador y/o sociedad de contadores. Según el Art 661-1 del E.T
- Vencido el término de respuesta la Administración Tributaria tendrá un plazo de seis (6) meses para aplicar la sanción correspondiente,. Según el Art 638 del E.T
- El contador o revisor fiscal dispondrá del término de un (1) mes para responder el requerimiento, aportar y solicitar pruebas. Según el art 661 del E.T
- Cuando se acabe el recurso de reconsideración se suspenderá la facultad al contador, auditor o revisor fiscal para firmar declaraciones tributarias y certificar los estados financieros y demás pruebas con destino a la Administración Tributaria, hasta por un (1) año la primera vez; hasta por dos (2) años la segunda vez y definitivamente en la tercera (3) oportunidad. En base al Art 660 del E.T
- Las sociedades de contadores públicos que incurran en los hechos descritos en el Art 659 del E.T serán sancionadas por la Junta Central de Contadores con multas hasta de 590 UVT
- SANCIÓN POR VIOLAR LAS NORMAS QUE RIGEN LA PROFESIÓN (Art 659 E.T)
Otro tipo de sanciones
- SANCIÓN POR NO DECLARAR
- Los contribuyentes, agentes retenedores o responsables obligados a declarar, que omitan la presentación de las declaraciones tributarias, serán objeto de una sanción. Según el Art 643 del E.T
- Cuando omita la declaración del impuesto sobre la renta y complementarios, al veinte por ciento (20%) del valor de las consignaciones bancarias o ingresos brutos o al veinte por ciento (20%) de los ingresos brutos que figuren en la última declaración de renta presentada
- Cuando se omita se la declaración del impuesto sobre las ventas, y a la declaración del impuesto nacional al consumo, al diez por ciento (10%) de las consignaciones bancarias o ingresos brutos o al diez por ciento (10%) de los ingresos brutos que figuren en la última declaración de ventas o declaración del impuesto nacional al consumo
- Cuando se omita la declaración de retenciones, al diez por ciento (10%) de los cheques girados u otros medios de pago. También los costos y gastos de quien persiste en su incumplimiento o al ciento por ciento (100%) de las retenciones que figuren en la última declaración de retenciones presentada
- En el caso de que la omisión se refiera a la declaración del impuesto de timbre, a cinco (5) veces el valor del impuesto que ha debido pagarse
- . En el caso de que la omisión se refiera a la declaración del impuesto nacional a la gasolina y al ACPM, o al impuesto nacional al carbono, al veinte por ciento (20%) del valor del impuesto que ha debido pagarse
- En el caso de que la omisión se refiera a la declaración del gravamen a los movimientos financieros, al cinco por ciento (5%) del valor del impuesto que ha debido pagarse
- . En el caso de que la omisión se refiera a la declaración de ingresos y patrimonio, al uno por ciento (1%) del patrimonio líquido de la entidad obligada
- En el caso de que la omisión se refiera a la declaración anual de activos en el exterior, al cinco por ciento (5%) del patrimonio bruto en la última declaración del impuesto sobre la renta y complementarios presentada, o al cinco por ciento (5%) del patrimonio bruto que determine la Administración Tributaria
- . En el caso de que la omisión se refiera a la declaración del impuesto a la riqueza y complementario, al ciento sesenta por ciento (160%) del impuesto determinado, tomando como base el valor del patrimonio líquido de la última declaración de renta
- En el caso de que la omisión se refiera a la declaración del monotributo, a una vez y media (1.5) el valor del impuesto que ha debido pagarse.
- . En el caso de que la omisión se refiera a la declaración del impuesto a la riqueza y complementario, al ciento sesenta por ciento (160%) del impuesto determinado, tomando como base el valor del patrimonio líquido de la última declaración de renta
- En el caso de que la omisión se refiera a la declaración anual de activos en el exterior, al cinco por ciento (5%) del patrimonio bruto en la última declaración del impuesto sobre la renta y complementarios presentada, o al cinco por ciento (5%) del patrimonio bruto que determine la Administración Tributaria
- . En el caso de que la omisión se refiera a la declaración de ingresos y patrimonio, al uno por ciento (1%) del patrimonio líquido de la entidad obligada
- En el caso de que la omisión se refiera a la declaración del gravamen a los movimientos financieros, al cinco por ciento (5%) del valor del impuesto que ha debido pagarse
- . En el caso de que la omisión se refiera a la declaración del impuesto nacional a la gasolina y al ACPM, o al impuesto nacional al carbono, al veinte por ciento (20%) del valor del impuesto que ha debido pagarse
- En el caso de que la omisión se refiera a la declaración del impuesto de timbre, a cinco (5) veces el valor del impuesto que ha debido pagarse
- Cuando se omita la declaración de retenciones, al diez por ciento (10%) de los cheques girados u otros medios de pago. También los costos y gastos de quien persiste en su incumplimiento o al ciento por ciento (100%) de las retenciones que figuren en la última declaración de retenciones presentada
- Cuando se omita se la declaración del impuesto sobre las ventas, y a la declaración del impuesto nacional al consumo, al diez por ciento (10%) de las consignaciones bancarias o ingresos brutos o al diez por ciento (10%) de los ingresos brutos que figuren en la última declaración de ventas o declaración del impuesto nacional al consumo
- Cuando omita la declaración del impuesto sobre la renta y complementarios, al veinte por ciento (20%) del valor de las consignaciones bancarias o ingresos brutos o al veinte por ciento (20%) de los ingresos brutos que figuren en la última declaración de renta presentada
- Los contribuyentes, agentes retenedores o responsables obligados a declarar, que omitan la presentación de las declaraciones tributarias, serán objeto de una sanción. Según el Art 643 del E.T
- SANCIÓN DE CLAUSURA DEL ESTABLECIMIENTO
- La Administración Tributaria podrá imponer la sanción de clausura o cierre del establecimiento de comercio, oficina, consultorio y, en general, del sitio donde se ejerza la actividad, profesión u oficio, de acuerdo al Art 657 del E.T
- 1. Por un término de tres (3) días, cuando no se expida factura o documento equivalente estando obligado a ello, o se expida sin los requisitos establecidos en los literales b), c), d), e), f), o g) del artículo 617 del Estatuto Tributario, o se reincida en la expedición sin el cumplimiento de los requisitos señalados en los literales a), h), o i) del citado artículo.
- 2. Por un término de tres (3) días, cuando se establezca que el contribuyente emplea sistemas electrónicos de los que se evidencie la supresión de ingresos y/o de ventas, lleva doble contabilidad, doble facturación o que una factura o documento equivalente, expedido por el contribuyente, no se encuentra registrado en la contabilidad ni en las declaraciones tributarias.
- 3. Por un término de treinta (30) días, cuando las materias primas, activos o bienes que forman parte del inventario, o las mercancías recibidas en consignación o en depósito, sean aprehendidas por violación al régimen aduanero vigente. En este evento, la sanción se aplicará en el mismo acto administrativo de decomiso y se hará efectiva dentro de los dos (2) días siguientes a la fecha de firmeza de este
- 4. Por un término de tres (3) días, cuando el agente retenedor o el responsable del impuesto sobre las ventas o del impuesto nacional al consumo, o el responsable del impuesto nacional a la gasolina y al ACPM, o del impuesto nacional al carbono, se encuentre en omisión de la presentación de la declaración o en mora de la cancelación del saldo a pagar, superior a tres (3) meses contados a partir de las fechas de vencimiento para la presentación y pago establecidas por el Gobierno nacional.
- 5. Por un término de tres (3) días, cuando se establezca la no adopción o el incumplimiento de sistemas técnicos de control.
- 4. Por un término de tres (3) días, cuando el agente retenedor o el responsable del impuesto sobre las ventas o del impuesto nacional al consumo, o el responsable del impuesto nacional a la gasolina y al ACPM, o del impuesto nacional al carbono, se encuentre en omisión de la presentación de la declaración o en mora de la cancelación del saldo a pagar, superior a tres (3) meses contados a partir de las fechas de vencimiento para la presentación y pago establecidas por el Gobierno nacional.
- 3. Por un término de treinta (30) días, cuando las materias primas, activos o bienes que forman parte del inventario, o las mercancías recibidas en consignación o en depósito, sean aprehendidas por violación al régimen aduanero vigente. En este evento, la sanción se aplicará en el mismo acto administrativo de decomiso y se hará efectiva dentro de los dos (2) días siguientes a la fecha de firmeza de este
- 2. Por un término de tres (3) días, cuando se establezca que el contribuyente emplea sistemas electrónicos de los que se evidencie la supresión de ingresos y/o de ventas, lleva doble contabilidad, doble facturación o que una factura o documento equivalente, expedido por el contribuyente, no se encuentra registrado en la contabilidad ni en las declaraciones tributarias.
- 1. Por un término de tres (3) días, cuando no se expida factura o documento equivalente estando obligado a ello, o se expida sin los requisitos establecidos en los literales b), c), d), e), f), o g) del artículo 617 del Estatuto Tributario, o se reincida en la expedición sin el cumplimiento de los requisitos señalados en los literales a), h), o i) del citado artículo.
- La Administración Tributaria podrá imponer la sanción de clausura o cierre del establecimiento de comercio, oficina, consultorio y, en general, del sitio donde se ejerza la actividad, profesión u oficio, de acuerdo al Art 657 del E.T
- SANCIÓN POR IRREGULARIDADES EN LA CONTABILIDAD.
- Sin perjuicio del rechazo de los costos, deducciones, impuestos descontables, exenciones, descuentos tributarios y demás conceptos que carezcan de soporte en la contabilidad, o que no sean plenamente probados de conformidad con las normas vigentes, la sanción por libros de contabilidad será del medio por ciento (0.5%) del mayor valor entre el patrimonio líquido y los ingresos netos del año anterior al de su imposición, sin exceder de 20.000 UVT. De acuerdo con el Art 655 del E.T
- Cuando la sanción a que se refiere el presente artículo, se imponga mediante resolución independiente, previamente se dará traslado del acta de visita a la persona o entidad a sancionar, quien tendrá un término de un (1) mes para responder.
- Sin perjuicio del rechazo de los costos, deducciones, impuestos descontables, exenciones, descuentos tributarios y demás conceptos que carezcan de soporte en la contabilidad, o que no sean plenamente probados de conformidad con las normas vigentes, la sanción por libros de contabilidad será del medio por ciento (0.5%) del mayor valor entre el patrimonio líquido y los ingresos netos del año anterior al de su imposición, sin exceder de 20.000 UVT. De acuerdo con el Art 655 del E.T
- SANCIÓN POR CORRECCIÓN DE LAS DECLARACIONES
- Cuando los contribuyentes, corrijan sus declaraciones tributarias, deberán liquidar y pagar una sanción de acuerdo al Art 644 del E.T
- El diez por ciento (10%) del mayor valor a pagar o del menor saldo a su favor, según el caso y cuando la corrección se realice después del vencimiento del plazo para declarar y antes de que se produzca emplazamiento para corregir de que trata el artículo 685
- El veinte por ciento (20%) del mayor valor a pagar o del menor saldo a su favor, si la corrección se realiza después de notificado el emplazamiento para corregir y antes de notificarle el requerimiento especial o pliego de cargos.
- La declaración inicial se haya presentado en forma extemporánea, el monto obtenido en cualquiera de los casos previstos, se aumentará en una suma igual al cinco por ciento (5%) del mayor valor a pagar o del menor saldo a su favor, según el caso, por cada mes o fracción de mes calendario transcurrido entre la fecha de presentación de la declaración inicial y la fecha del vencimiento del plazo para declarar por el respectivo período
- El veinte por ciento (20%) del mayor valor a pagar o del menor saldo a su favor, si la corrección se realiza después de notificado el emplazamiento para corregir y antes de notificarle el requerimiento especial o pliego de cargos.
- El diez por ciento (10%) del mayor valor a pagar o del menor saldo a su favor, según el caso y cuando la corrección se realice después del vencimiento del plazo para declarar y antes de que se produzca emplazamiento para corregir de que trata el artículo 685
- Cuando los contribuyentes, corrijan sus declaraciones tributarias, deberán liquidar y pagar una sanción de acuerdo al Art 644 del E.T
- SANCIÓN POR EXPEDIR FACTURAS SIN REQUISITOS
- Quienes estando obligados a expedir facturas, lo hagan sin el cumplimiento de los requisitos establecidos en los literales a), h), e i) del artículo 617 del Estatuto Tributario, incurrirán en una sanción del uno por ciento (1%) del valor de las operaciones facturadas sin el cumplimiento de los requisitos legales, sin exceder de 950 UVT. Según el Art 652 del E.T
- Cuando la sanción a que se refiere el presente artículo, se imponga mediante resolución independiente, previamente se dará traslado de cargos a la persona o entidad a sancionar, quien tendrá un término de diez (10) días para responder.
- Quienes estando obligados a expedir facturas, lo hagan sin el cumplimiento de los requisitos establecidos en los literales a), h), e i) del artículo 617 del Estatuto Tributario, incurrirán en una sanción del uno por ciento (1%) del valor de las operaciones facturadas sin el cumplimiento de los requisitos legales, sin exceder de 950 UVT. Según el Art 652 del E.T
- SANCIÓN POR NO FACTURAR
- Quienes estando obligados a expedir facturas no lo hagan, podrán ser objeto de sanción de clausura o cierre del establecimiento de comercio, oficina o consultorio, o sitio donde se ejerza la actividad, profesión u oficio de conformidad con lo dispuesto en los artículos 657 y 658 del Estatuto Tributario. En base al Art 652-1 del E.T
- SANCION POR LIBROS DE CONTABILIDAD
- Se presentará sanción de acuerdo al Art 654 del E.T, en los siguientes casos
- a. No llevar libros de contabilidad si hubiere obligación de llevarlos
- b. No tener registrados los libros principales de contabilidad, si hubiere obligación de registrarlos.
- c. No exhibir los libros de contabilidad, cuando las autoridades tributarias lo exigieren
- d. Llevar doble contabilidad
- e. No llevar los libros de contabilidad en forma que permitan verificar o determinar los factores necesarios para establecer las bases de liquidación de los impuestos o retenciones
- f. Cuando entre la fecha de las últimas operaciones registradas en los libros, y el último día del mes anterior a aquél en el cual se solicita su exhibición, existan más de cuatro (4) meses de atraso
- e. No llevar los libros de contabilidad en forma que permitan verificar o determinar los factores necesarios para establecer las bases de liquidación de los impuestos o retenciones
- d. Llevar doble contabilidad
- c. No exhibir los libros de contabilidad, cuando las autoridades tributarias lo exigieren
- b. No tener registrados los libros principales de contabilidad, si hubiere obligación de registrarlos.
- a. No llevar libros de contabilidad si hubiere obligación de llevarlos
- Se presentará sanción de acuerdo al Art 654 del E.T, en los siguientes casos
- SANCIÓN POR CORRECCIÓN ARITMETICA
- la Administración de Impuestos efectúe una liquidación de corrección aritmética sobre la declaración tributaria se aplicará una sanción equivalente al treinta por ciento (30%) del mayor valor a pagar o menor saldo a favor determinado, según el caso, sin perjuicio de los intereses . Según el Art 646 del E.T
- Se reducirá a la mitad de su valor, si el contribuyente, dentro del término establecido para interponer el recurso respectivo, acepta los hechos de la liquidación de corrección, renuncia al mismo y cancela el mayor valor de la liquidación de corrección, junto con la sanción reducida
- la Administración de Impuestos efectúe una liquidación de corrección aritmética sobre la declaración tributaria se aplicará una sanción equivalente al treinta por ciento (30%) del mayor valor a pagar o menor saldo a favor determinado, según el caso, sin perjuicio de los intereses . Según el Art 646 del E.T
- . SANCIÓN POR INEXACTITUD
- Será equivalente al ciento por ciento (100%) de la diferencia entre el saldo a pagar o saldo a favor , o al quince por ciento (15%) de los valores inexactos en el caso de las declaraciones de ingresos y patrimonio, según el Art 648 del E.T
- Del doscientos por ciento (200%) del mayor valor del impuesto a cargo determinado cuando se omitan activos o incluyan pasivos inexistentes
- Del ciento sesenta por ciento (160%) de la diferencia de que trata el inciso 1o de este artículo cuando la inexactitud se origine de las conductas contempladas en el numeral 5o del artículo 647 del Estatuto Tributario o de la comisión de un abuso en materia tributaria, de acuerdo con lo señalado en el artículo 869 del Estatuto Tributario.
- Del veinte por ciento (20%) de los valores inexactos en el caso de las declaraciones de ingresos y patrimonio
- Del cincuenta por ciento (50%) de la diferencia entre el saldo a pagar determinado por la Administración Tributaria y el declarado por el contribuyente, en el caso de las declaraciones de monotributo.
- Del veinte por ciento (20%) de los valores inexactos en el caso de las declaraciones de ingresos y patrimonio
- Del ciento sesenta por ciento (160%) de la diferencia de que trata el inciso 1o de este artículo cuando la inexactitud se origine de las conductas contempladas en el numeral 5o del artículo 647 del Estatuto Tributario o de la comisión de un abuso en materia tributaria, de acuerdo con lo señalado en el artículo 869 del Estatuto Tributario.
- Del doscientos por ciento (200%) del mayor valor del impuesto a cargo determinado cuando se omitan activos o incluyan pasivos inexistentes
- Será equivalente al ciento por ciento (100%) de la diferencia entre el saldo a pagar o saldo a favor , o al quince por ciento (15%) de los valores inexactos en el caso de las declaraciones de ingresos y patrimonio, según el Art 648 del E.T
- SANCIÓN POR NO ENVIAR INFORMACIÓN O ENVIARLA CON ERRORES
- Las personas y entidades obligadas a suministrar información tributaria así como aquellas a quienes se les haya solicitado información, que no la suministren dentro del plazo establecido o cuyo contenido presente errores o no corresponda a lo solicitado, serán sancionados de acuerdo al Art 651 del E.T
- Una multa que no supere quince mil (15.000) UVT, la cual será fijada teniendo en cuenta los siguientes criterios:
- a) El cinco por ciento (5%) de las sumas respecto de las cuales no se suministró la información exigida
- b) El cuatro por ciento (4%) de las sumas respecto de las cuales se suministró en forma errónea
- c) El tres por ciento (3%) de las sumas respecto de las cuales se suministró de forma extemporánea
- d) Cuando no sea posible establecer la base para tasarla o la información no tuviere cuantía, del medio por ciento (0.5%) de los ingresos netos. Si no existieren ingresos, del medio por ciento (0.5%) del patrimonio bruto del contribuyente correspondiente al año inmediatamente anterior
- Cuando la sanción se imponga mediante resolución independiente, previamente se dará traslado de cargos a la persona o entidad sancionada, quien tendrá un término de un (1) mes para responder
- se reducirá al cincuenta por ciento (50%) de la suma determinada según lo previsto en el numeral 1), si la omisión es subsanada antes de que se notifique la imposición de la sanción; o al setenta por ciento (70%) de tal suma, si la omisión es subsanada dentro de los dos (2) meses siguientes a la fecha en que se notifique la sanción
- Cuando la sanción se imponga mediante resolución independiente, previamente se dará traslado de cargos a la persona o entidad sancionada, quien tendrá un término de un (1) mes para responder
- d) Cuando no sea posible establecer la base para tasarla o la información no tuviere cuantía, del medio por ciento (0.5%) de los ingresos netos. Si no existieren ingresos, del medio por ciento (0.5%) del patrimonio bruto del contribuyente correspondiente al año inmediatamente anterior
- El desconocimiento de los costos, rentas exentas, deducciones, descuentos, pasivos, impuestos descontables y retenciones,
- En todo caso, si el contribuyente subsana la omisión con anterioridad a la notificación de la liquidación de revisión, no habrá lugar a aplicar la sanción de que trata el numeral 2). Una vez notificada la liquidación solo serán aceptados los factores citados en el numeral 2) que sean probados plenamente
- Una multa que no supere quince mil (15.000) UVT, la cual será fijada teniendo en cuenta los siguientes criterios:
- Las personas y entidades obligadas a suministrar información tributaria así como aquellas a quienes se les haya solicitado información, que no la suministren dentro del plazo establecido o cuyo contenido presente errores o no corresponda a lo solicitado, serán sancionados de acuerdo al Art 651 del E.T
- SANCIÓN POR NO DECLARAR
Informationen
- Beschreibung
- Mindmap am Sanciones, erstellt von juan nicolas leal delgado am 10/06/2021.
- Erstellt von
- juan nicolas leal delgado
- Aufrufe
- 1
- Bewertung
Mehr zu Infracciones, sanciones y delitos fiscales