
Mindmap
14. O SETOR PÚBLICO
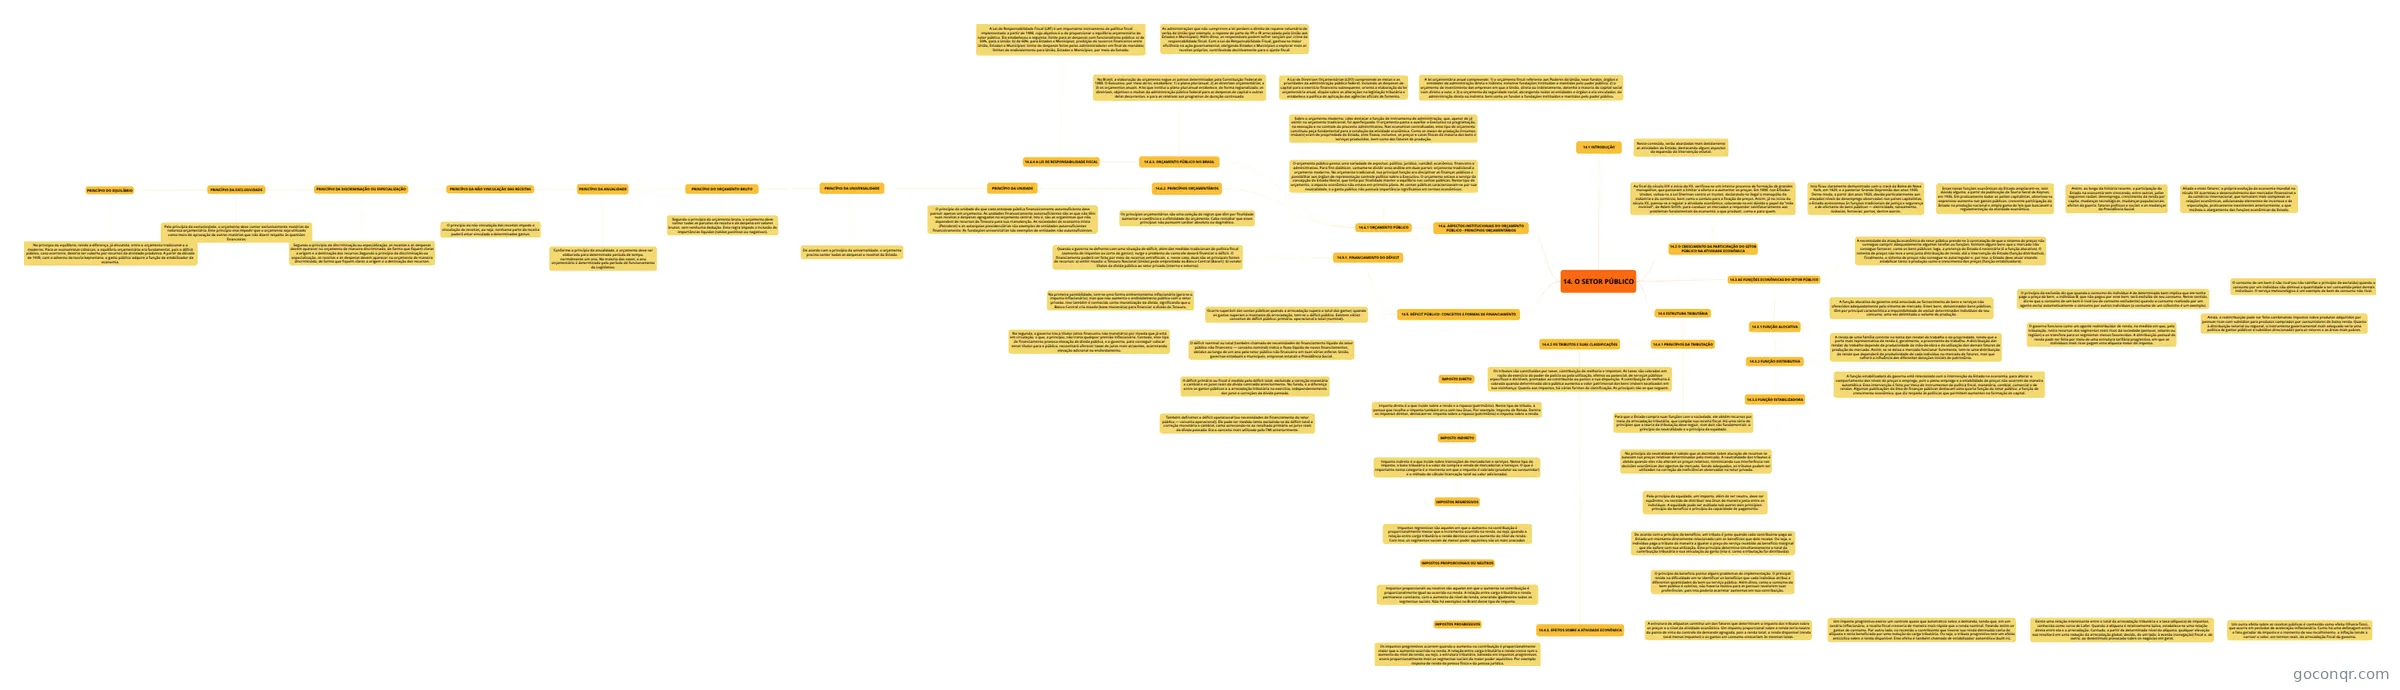
Mapa mental: O setor público
Inhalt der Mindmap
14. O SETOR PÚBLICO
14.1 INTRODUÇÃO
- Neste conteúdo, serão abordadas mais detidamente as atividades do Estado, destacando alguns aspectos da expansão da intervenção estatal.
14.2 O CRESCIMENTO DA PARTICIPAÇÃO DO SETOR PÚBLICO NA ATIVIDADE ECONÔMICA
- Ao final do século XIX e início do XX, verificou-se um intenso processo de formação de grandes monopólios, que passaram a limitar a oferta e a aumentar os preços. Em 1890, nos Estados Unidos, voltou-se a Lei Sherman contra os trustes, declarando-se ilegal o monopólio da indústria e do comércio, bem como o conluio para a fixação de preços. Assim, já no início do século XX, passou-se a regular a atividade econômica, colocando-se em dúvida o papel da “mão invisível”, de Adam Smith, para conduzir os mercados a responder satisfatoriamente aos problemas fundamentais da economia: o que produzir, como e para quem.
- Isso ficou claramente demonstrado com o crack da Bolsa de Nova York, em 1929, e a posterior Grande Depressão dos anos 1930. Desse modo, a partir dos anos 1920, devido particularmente aos elevados níveis de desemprego observados nos países capitalistas, o Estado acrescentou às funções tradicionais de justiça e segurança a de ofertante de bens públicos — eletricidade, saneamento, rodovias, ferrovias, portos, dentre outros.
- Essas novas funções econômicas do Estado ampliaram-se, sem dúvida alguma, a partir da publicação da Teoria Geral de Keynes, em 1936. Em praticamente todos os países capitalistas, observou-se expressivo aumento nos gastos públicos, crescente participação do Estado na produção nacional e ampla gama de leis que buscavam a regulamentação da atividade econômica.
- Assim, ao longo da história recente, a participação do Estado na economia vem crescendo, entre outras, pelas seguintes razões: desemprego, crescimento da renda per capita, mudanças tecnológicas, mudanças populacionais, efeitos da guerra, fatores políticos e sociais e as mudanças da Previdência Social.
- Aliada a esses fatores, a própria evolução da economia mundial no século XX acarretou o desenvolvimento dos mercados financeiros e do comércio internacional, que tornaram mais complexas as relações econômicas, adicionando elementos de incerteza e de especulação, praticamente inexistentes anteriormente, o que mo3vou o alargamento das funções econômicas do Estado.
- Assim, ao longo da história recente, a participação do Estado na economia vem crescendo, entre outras, pelas seguintes razões: desemprego, crescimento da renda per capita, mudanças tecnológicas, mudanças populacionais, efeitos da guerra, fatores políticos e sociais e as mudanças da Previdência Social.
- Essas novas funções econômicas do Estado ampliaram-se, sem dúvida alguma, a partir da publicação da Teoria Geral de Keynes, em 1936. Em praticamente todos os países capitalistas, observou-se expressivo aumento nos gastos públicos, crescente participação do Estado na produção nacional e ampla gama de leis que buscavam a regulamentação da atividade econômica.
- Isso ficou claramente demonstrado com o crack da Bolsa de Nova York, em 1929, e a posterior Grande Depressão dos anos 1930. Desse modo, a partir dos anos 1920, devido particularmente aos elevados níveis de desemprego observados nos países capitalistas, o Estado acrescentou às funções tradicionais de justiça e segurança a de ofertante de bens públicos — eletricidade, saneamento, rodovias, ferrovias, portos, dentre outros.
- Ao final do século XIX e início do XX, verificou-se um intenso processo de formação de grandes monopólios, que passaram a limitar a oferta e a aumentar os preços. Em 1890, nos Estados Unidos, voltou-se a Lei Sherman contra os trustes, declarando-se ilegal o monopólio da indústria e do comércio, bem como o conluio para a fixação de preços. Assim, já no início do século XX, passou-se a regular a atividade econômica, colocando-se em dúvida o papel da “mão invisível”, de Adam Smith, para conduzir os mercados a responder satisfatoriamente aos problemas fundamentais da economia: o que produzir, como e para quem.
14.3 AS FUNÇÕES ECONÔMICAS DO SETOR PÚBLICO
- A necessidade da atuação econômica do setor público prende-se à constatação de que o sistema de preços não consegue cumprir adequadamente algumas tarefas ou funções. Existem alguns bens que o mercado não consegue fornecer, como os bens públicos; logo, a presença do Estado é necessária (é a função alocativa). O sistema de preços não leva a uma justa distribuição de renda, daí a intervenção do Estado (função distributiva). Finalmente, o sistema de preços não consegue se autorregular e, por isso, o Estado deve atuar visando estabilizar tanto a produção como o crescimento dos preços (função estabilizadora).
- 14.3.1 FUNÇÃO ALOCATIVA
- A função alocativa do governo está associada ao fornecimento de bens e serviços não oferecidos adequadamente pelo sistema de mercado. Esses bens, denominados bens públicos, têm por principal característica a impossibilidade de excluir determinados indivíduos de seu consumo, uma vez delimitado o volume de produção.
- O princípio da exclusão diz que quando o consumo do indivíduo A de determinado bem implica que ele tenha pago o preço do bem, o indivíduo B, que não pagou por esse bem, será excluído de seu consumo. Nesse sentido, diz-se que o consumo de um bem é rival (ou de consumo excludente) quando o consumo realizado por um agente exclui automaticamente o consumo por outros indivíduos (o consumo de um cafezinho é um exemplo).
- O consumo de um bem é não rival (ou não satisfaz o princípio da exclusão) quando o consumo por um indivíduo não diminui a quantidade a ser consumida pelos demais indivíduos. O serviço meteorológico é um exemplo de bem de consumo não rival.
- O princípio da exclusão diz que quando o consumo do indivíduo A de determinado bem implica que ele tenha pago o preço do bem, o indivíduo B, que não pagou por esse bem, será excluído de seu consumo. Nesse sentido, diz-se que o consumo de um bem é rival (ou de consumo excludente) quando o consumo realizado por um agente exclui automaticamente o consumo por outros indivíduos (o consumo de um cafezinho é um exemplo).
- 14.3.2 FUNÇÃO DISTRIBUTIVA
- A renda de uma família consiste na soma das rendas do trabalho e da propriedade, sendo que a parte mais representativa da renda é, geralmente, a proveniente do trabalho. A distribuição das rendas do trabalho depende da produtividade da mão-de-obra e da utilização dos demais fatores de produção do mercado. Assim, se se deixa o mercado funcionar livremente, tem-se uma distribuição de renda que dependerá da produtividade de cada indivíduo no mercado de fatores, mas que sofrerá a influência das diferentes dotações iniciais de patrimônio.
- O governo funciona como um agente redistribuidor de renda, na medida em que, pela tributação, retira recursos dos segmentos mais ricos da sociedade (pessoas, setores ou regiões) e os transfere para os segmentos menos favorecidos. A distribuição pessoal de renda pode ser feita por meio de uma estrutura tarifária progressiva, em que os indivíduos mais ricos pagam uma alíquota maior de imposto.
- Ainda, a redistribuição pode ser feita combinando impostos sobre produtos adquiridos por pessoas ricas com subsídios para produtos comprados por consumidores de baixa renda. Quanto à distribuição setorial ou regional, o instrumento governamental mais adequado seria uma política de gastos públicos e subsídios direcionados para os setores e as áreas mais pobres.
- O governo funciona como um agente redistribuidor de renda, na medida em que, pela tributação, retira recursos dos segmentos mais ricos da sociedade (pessoas, setores ou regiões) e os transfere para os segmentos menos favorecidos. A distribuição pessoal de renda pode ser feita por meio de uma estrutura tarifária progressiva, em que os indivíduos mais ricos pagam uma alíquota maior de imposto.
- 14.3.3 FUNÇÃO ESTABILIZADORA
- A função estabilizadora do governo está relacionada com a intervenção do Estado na economia, para alterar o comportamento dos níveis de preços e emprego, pois o pleno emprego e a estabilidade de preços não ocorrem de maneira automática. Essa intervenção é feita por meio de instrumentos de política fiscal, monetária, cambial, comercial e de rendas. Algumas publicações da área de finanças públicas destacam uma quarta função do setor público: a função de crescimento econômico, que diz respeito às políticas que permitem aumentos na formação de capital.
- A renda de uma família consiste na soma das rendas do trabalho e da propriedade, sendo que a parte mais representativa da renda é, geralmente, a proveniente do trabalho. A distribuição das rendas do trabalho depende da produtividade da mão-de-obra e da utilização dos demais fatores de produção do mercado. Assim, se se deixa o mercado funcionar livremente, tem-se uma distribuição de renda que dependerá da produtividade de cada indivíduo no mercado de fatores, mas que sofrerá a influência das diferentes dotações iniciais de patrimônio.
- A função alocativa do governo está associada ao fornecimento de bens e serviços não oferecidos adequadamente pelo sistema de mercado. Esses bens, denominados bens públicos, têm por principal característica a impossibilidade de excluir determinados indivíduos de seu consumo, uma vez delimitado o volume de produção.
14.4 ESTRUTURA TRIBUTÁRIA
- 14.4.1 PRINCÍPIOS DA TRIBUTAÇÃO
- Para que o Estado cumpra suas funções com a sociedade, ele obtém recursos por meio da arrecadação tributária, que compõe sua receita fiscal. Há uma série de princípios que a teoria da tributação deve seguir, mas dois são fundamentais: o princípio da neutralidade e o princípio da equidade.
- No princípio da neutralidade é sabido que as decisões sobre alocação de recursos se baseiam nos preços relativos determinados pelo mercado. A neutralidade dos tributos é obtida quando eles não alteram os preços relativos, minimizando sua interferência nas decisões econômicas dos agentes de mercado. Sendo adequados, os tributos podem ser utilizados na correção de ineficiências observadas no setor privado.
- Pelo princípio da equidade, um imposto, além de ser neutro, deve ser equânime, no sentido de distribuir seu ônus de maneira justa entre os indivíduos. A equidade pode ser avaliada sob outros dois princípios: princípio do benefício e princípio da capacidade de pagamento.
- De acordo com o princípio do benefício, um tributo é justo quando cada contribuinte paga ao Estado um montante diretamente relacionado com os benefícios que dele recebe. Ou seja, o indivíduo paga o tributo de maneira a igualar o preço do serviço recebido ao benefício marginal que ele aufere com sua utilização. Esse princípio determina simultaneamente o total da contribuição tributária e sua vinculação ao gasto (isto é, como a tributação foi distribuída).
- O princípio do benefício possui alguns problemas de implementação. O principal reside na dificuldade em se identificar os benefícios que cada indivíduo atribui a diferentes quantidades do bem ou serviço público. Além disso, como o consumo do bem público é coletivo, não haveria motivo para as pessoas revelarem suas preferências, pois isso poderia acarretar aumentos em sua contribuição.
- De acordo com o princípio do benefício, um tributo é justo quando cada contribuinte paga ao Estado um montante diretamente relacionado com os benefícios que dele recebe. Ou seja, o indivíduo paga o tributo de maneira a igualar o preço do serviço recebido ao benefício marginal que ele aufere com sua utilização. Esse princípio determina simultaneamente o total da contribuição tributária e sua vinculação ao gasto (isto é, como a tributação foi distribuída).
- Pelo princípio da equidade, um imposto, além de ser neutro, deve ser equânime, no sentido de distribuir seu ônus de maneira justa entre os indivíduos. A equidade pode ser avaliada sob outros dois princípios: princípio do benefício e princípio da capacidade de pagamento.
- No princípio da neutralidade é sabido que as decisões sobre alocação de recursos se baseiam nos preços relativos determinados pelo mercado. A neutralidade dos tributos é obtida quando eles não alteram os preços relativos, minimizando sua interferência nas decisões econômicas dos agentes de mercado. Sendo adequados, os tributos podem ser utilizados na correção de ineficiências observadas no setor privado.
- 14.4.2 OS TRIBUTOS E SUAS CLASSIFICAÇÕES
- Os tributos são constituídos por taxas, contribuição de melhoria e impostos. As taxas são cobradas em razão do exercício do poder de polícia ou pela utilização, efetiva ou potencial, de serviços públicos específicos e divisíveis, prestados ao contribuinte ou postos a sua disposição. A contribuição de melhoria é cobrada quando determinada obra pública aumenta o valor patrimonial dos bens imóveis localizados em sua vizinhança. Quanto aos impostos, há várias formas de classificação. As principais são as que seguem.
- IMPOSTO DIRETO
- Imposto direto é o que incide sobre a renda e a riqueza (patrimônio). Nesse tipo de tributo, a pessoa que recolhe o imposto também arca com seu ônus. Por exemplo: Imposto de Renda. Dentre os impostos diretos, destacam-se: imposto sobre a riqueza (patrimônio) e imposto sobre a renda.
- IMPOSTO INDIRETO
- Imposto indireto é o que incide sobre transações de mercadorias e serviços. Nesse tipo de imposto, a base tributária é o valor da compra e venda de mercadorias e serviços. O que é importante nessa categoria é o momento em que o imposto é cobrado (produtor ou consumidor) e o método de cálculo (transação total ou valor adicionado).
- IMPOSTOS REGRESSIVOS
- Impostos regressivos são aqueles em que o aumento na contribuição é proporcionalmente menor que o incremento ocorrido na renda, ou seja, quando a relação entre carga tributária e renda decresce com o aumento do nível de renda. Com isso, os segmentos sociais de menor poder aquisitivo são os mais onerados.
- IMPOSTOS PROPORCIONAIS OU NEUTROS
- Impostos proporcionais ou neutros são aqueles em que o aumento na contribuição é proporcionalmente igual ao ocorrido na renda. A relação entre carga tributária e renda permanece constante, com o aumento do nível de renda, onerando igualmente todos os segmentos sociais. Não há exemplos no Brasil desse tipo de imposto.
- IMPOSTOS PROGRESSIVOS
- Os impostos progressivos ocorrem quando o aumento na contribuição é proporcionalmente maior que o aumento ocorrido na renda. A relação entre carga tributária e renda cresce com o aumento do nível de renda, ou seja, a estrutura tributária, baseada em impostos progressivos, onera proporcionalmente mais os segmentos sociais de maior poder aquisitivo. Por exemplo: imposto de renda da pessoa física e da pessoa jurídica.
- IMPOSTOS PROGRESSIVOS
- Impostos proporcionais ou neutros são aqueles em que o aumento na contribuição é proporcionalmente igual ao ocorrido na renda. A relação entre carga tributária e renda permanece constante, com o aumento do nível de renda, onerando igualmente todos os segmentos sociais. Não há exemplos no Brasil desse tipo de imposto.
- IMPOSTOS PROPORCIONAIS OU NEUTROS
- Impostos regressivos são aqueles em que o aumento na contribuição é proporcionalmente menor que o incremento ocorrido na renda, ou seja, quando a relação entre carga tributária e renda decresce com o aumento do nível de renda. Com isso, os segmentos sociais de menor poder aquisitivo são os mais onerados.
- IMPOSTOS REGRESSIVOS
- Imposto indireto é o que incide sobre transações de mercadorias e serviços. Nesse tipo de imposto, a base tributária é o valor da compra e venda de mercadorias e serviços. O que é importante nessa categoria é o momento em que o imposto é cobrado (produtor ou consumidor) e o método de cálculo (transação total ou valor adicionado).
- IMPOSTO INDIRETO
- Imposto direto é o que incide sobre a renda e a riqueza (patrimônio). Nesse tipo de tributo, a pessoa que recolhe o imposto também arca com seu ônus. Por exemplo: Imposto de Renda. Dentre os impostos diretos, destacam-se: imposto sobre a riqueza (patrimônio) e imposto sobre a renda.
- IMPOSTO DIRETO
- 14.4.3. EFEITOS SOBRE A ATIVIDADE ECONÔMICA
- A estrutura de alíquotas constitui um dos fatores que determinam o impacto dos tributos sobre os preços e o nível da atividade econômica. Um imposto proporcional sobre a renda seria neutro do ponto de vista do controle da demanda agregada, pois a renda total, a renda disponível (renda total menos impostos) e os gastos em consumo cresceriam às mesmas taxas.
- Um imposto progressivo exerce um controle quase que automático sobre a demanda, sendo que, em um cenário inflacionário, a receita fiscal cresceria de maneira mais rápida que a renda nominal, freando assim os gastos de consumo. Por outro lado, na recessão o contribuinte que tivesse sua renda diminuída cairia de alíquota e seria beneficiado por uma redução da carga tributária. Ou seja, o tributo progressivo tem um efeito anticíclico sobre a renda disponível. Esse efeito é também chamado de estabilizador automático (built in).
- Existe uma relação interessante entre o total da arrecadação tributária e a taxa (alíquota) de impostos, conhecida como curva de Lafer. Quando a alíquota é relativamente baixa, estabelece-se uma relação direta entre ela e a arrecadação. Contudo, a partir de determinado nível da alíquota, qualquer elevação sua resultará em uma redução da arrecadação global, devido, de um lado, à evasão (sonegação) fiscal e, de outro, ao desestímulo provocado sobre os negócios em geral.
- Um outro efeito sobre as receitas públicas é conhecido como efeito Olivera-Tanzi, que ocorre em períodos de aceleração inflacionária. Como há uma defasagem entre o fato gerador do imposto e o momento de seu recolhimento, a inflação tende a corroer o valor, em termos reais, da arrecadação fiscal do governo.
- Existe uma relação interessante entre o total da arrecadação tributária e a taxa (alíquota) de impostos, conhecida como curva de Lafer. Quando a alíquota é relativamente baixa, estabelece-se uma relação direta entre ela e a arrecadação. Contudo, a partir de determinado nível da alíquota, qualquer elevação sua resultará em uma redução da arrecadação global, devido, de um lado, à evasão (sonegação) fiscal e, de outro, ao desestímulo provocado sobre os negócios em geral.
- Um imposto progressivo exerce um controle quase que automático sobre a demanda, sendo que, em um cenário inflacionário, a receita fiscal cresceria de maneira mais rápida que a renda nominal, freando assim os gastos de consumo. Por outro lado, na recessão o contribuinte que tivesse sua renda diminuída cairia de alíquota e seria beneficiado por uma redução da carga tributária. Ou seja, o tributo progressivo tem um efeito anticíclico sobre a renda disponível. Esse efeito é também chamado de estabilizador automático (built in).
- A estrutura de alíquotas constitui um dos fatores que determinam o impacto dos tributos sobre os preços e o nível da atividade econômica. Um imposto proporcional sobre a renda seria neutro do ponto de vista do controle da demanda agregada, pois a renda total, a renda disponível (renda total menos impostos) e os gastos em consumo cresceriam às mesmas taxas.
- Os tributos são constituídos por taxas, contribuição de melhoria e impostos. As taxas são cobradas em razão do exercício do poder de polícia ou pela utilização, efetiva ou potencial, de serviços públicos específicos e divisíveis, prestados ao contribuinte ou postos a sua disposição. A contribuição de melhoria é cobrada quando determinada obra pública aumenta o valor patrimonial dos bens imóveis localizados em sua vizinhança. Quanto aos impostos, há várias formas de classificação. As principais são as que seguem.
- Para que o Estado cumpra suas funções com a sociedade, ele obtém recursos por meio da arrecadação tributária, que compõe sua receita fiscal. Há uma série de princípios que a teoria da tributação deve seguir, mas dois são fundamentais: o princípio da neutralidade e o princípio da equidade.
- 14.4.1 PRINCÍPIOS DA TRIBUTAÇÃO
14.5. DÉFICIT PÚBLICO: CONCEITOS E FORMAS DE FINANCIAMENTO
- Ocorre superávit das contas públicas quando a arrecadação supera o total dos gastos; quando os gastos superam o montante da arrecadação, tem-se o déficit público. Existem vários conceitos de déficit público: primário, operacional e total (nominal).
- O déficit nominal ou total (também chamado de necessidades de financiamento líquido do setor público não financeiro — conceito nominal) indica o fluxo líquido de novos financiamentos, obtidos ao longo de um ano pelo setor público não financeiro em suas várias esferas: União, governos estaduais e municipais, empresas estatais e Previdência Social.
- O déficit primário ou fiscal é medido pelo déficit total, excluindo a correção monetária e cambial e os juros reais da dívida contraída anteriormente. No fundo, é a diferença entre os gastos públicos e a arrecadação tributária no exercício, independentemente dos juros e correções da dívida passada.
- Também definimos o déficit operacional (ou necessidades de financiamento do setor público — conceito operacional). Ele pode ter medido tanto excluindo-se do déficit total a correção monetária e cambial, como acrescendo-se ao resultado primário os juros reais da dívida passada. Era o conceito mais utilizado pelo FMI anteriormente.
- O déficit primário ou fiscal é medido pelo déficit total, excluindo a correção monetária e cambial e os juros reais da dívida contraída anteriormente. No fundo, é a diferença entre os gastos públicos e a arrecadação tributária no exercício, independentemente dos juros e correções da dívida passada.
- O déficit nominal ou total (também chamado de necessidades de financiamento líquido do setor público não financeiro — conceito nominal) indica o fluxo líquido de novos financiamentos, obtidos ao longo de um ano pelo setor público não financeiro em suas várias esferas: União, governos estaduais e municipais, empresas estatais e Previdência Social.
- 14.5.1. FINANCIAMENTO DO DÉFICIT
- Quando o governo se defronta com uma situação de déficit, além das medidas tradicionais de política fiscal (aumento de impostos ou corte de gastos), surge o problema de como ele deverá financiar o déficit. O financiamento poderá ser feito por meio de recursos extrafiscais, e, nesse caso, duas são as principais fontes de recursos: a) emitir moeda: o Tesouro Nacional (União) pede emprestado ao Banco Central (Bacen); b) vender títulos da dívida pública ao setor privado (interno e externo).
- Na primeira possibilidade, tem-se uma forma eminentemente inflacionária (gera-se o imposto inflacionário), mas que não aumenta o endividamento público com o setor privado. Isso também é conhecido como monetização da dívida, significando que o Banco Central cria moeda (base monetária) para financiar a dívida do Tesouro.
- Na segunda, o governo troca títulos (ativo financeiro não monetário) por moeda que já está em circulação, o que, a princípio, não traria qualquer pressão inflacionária. Contudo, esse tipo de financiamento provoca elevação da dívida pública, e o governo, para conseguir colocar esses títulos para o público, necessitará oferecer taxas de juros mais atraentes, acarretando elevação adicional no endividamento.
- Na primeira possibilidade, tem-se uma forma eminentemente inflacionária (gera-se o imposto inflacionário), mas que não aumenta o endividamento público com o setor privado. Isso também é conhecido como monetização da dívida, significando que o Banco Central cria moeda (base monetária) para financiar a dívida do Tesouro.
- Quando o governo se defronta com uma situação de déficit, além das medidas tradicionais de política fiscal (aumento de impostos ou corte de gastos), surge o problema de como ele deverá financiar o déficit. O financiamento poderá ser feito por meio de recursos extrafiscais, e, nesse caso, duas são as principais fontes de recursos: a) emitir moeda: o Tesouro Nacional (União) pede emprestado ao Banco Central (Bacen); b) vender títulos da dívida pública ao setor privado (interno e externo).
- Ocorre superávit das contas públicas quando a arrecadação supera o total dos gastos; quando os gastos superam o montante da arrecadação, tem-se o déficit público. Existem vários conceitos de déficit público: primário, operacional e total (nominal).
14.6. ASPECTOS INSTITUCIONAIS DO ORÇAMENTO PÚBLICO - PRINCÍPIOS ORÇAMENTÁRIOS
- 14.6.1 ORÇAMENTO PÚBLICO
- O orçamento público possui uma variedade de aspectos: político, jurídico, contábil, econômico, financeiro e administrativo. Para fins didáticos, costuma-se dividir essa análise em duas partes: orçamento tradicional e orçamento moderno. No orçamento tradicional, sua principal função era disciplinar as finanças públicas e possibilitar aos órgãos de representação controle político sobre o Executivo. O orçamento estava a serviço da concepção do Estado liberal, que tinha por finalidade manter o equilíbrio nas contas públicas. Nesse tipo de orçamento, o aspecto econômico não estava em primeiro plano. As contas públicas caracterizavam-se por sua neutralidade, e o gasto público não possuía importância significativa em termos econômicos.
- Sobre o orçamento moderno, cabe destacar a função de instrumento de administração, que, apesar de já existir no orçamento tradicional, foi aperfeiçoada. O orçamento passa a auxiliar o Executivo na programação, na execução e no controle do processo administrativo. Nas economias centralizadas, esse tipo de orçamento constituiu peça fundamental para a condução da atividade econômica. Como os meios de produção (insumos, imóveis) eram de propriedade do Estado, esse fixava, inclusive, os preços e cotas físicas da maioria dos bens e serviços produzidos, bem como dos fatores de produção.
- 14.6.2. PRINCÍPIOS ORÇAMENTÁRIOS
- Os princípios orçamentários são uma coleção de regras que têm por finalidade aumentar a coerência e a efetividade do orçamento. Cabe ressaltar que esses princípios não possuem caráter absoluto ou dogmático.
- PRINCÍPIO DA UNIDADE
- O princípio da unidade diz que cada entidade pública financeiramente autossuficiente deve possuir apenas um orçamento. As unidades financeiramente autossuficientes são as que não têm suas receitas e despesas agregadas no orçamento central. Isto é, são os organismos que não dependem de recursos do Tesouro para sua manutenção. As sociedades de economia mista (Petrobras) e as autarquias previdenciárias são exemplos de entidades autossuficientes financeiramente. As fundações universitárias são exemplos de entidades não autossuficientes.
- PRINCÍPIO DA UNIVERSALIDADE
- De acordo com o princípio da universalidade, o orçamento precisa conter todas as despesas e receitas do Estado.
- PRINCÍPIO DO ORÇAMENTO BRUTO
- Segundo o princípio do orçamento bruto, o orçamento deve conter todas as parcelas da receita e da despesa em valores brutos, sem nenhuma dedução. Essa regra impede a inclusão de importâncias líquidas (saldos positivos ou negativos).
- PRINCÍPIO DA ANUALIDADE
- Conforme o princípio da anualidade, o orçamento deve ser elaborado para determinado período de tempo, normalmente um ano. Na maioria das vezes, o ano orçamentário é determinado pelo período de funcionamento do Legislativo.
- PRINCÍPIO DA NÃO VINCULAÇÃO DAS RECEITAS
- O princípio da não vinculação das receitas impede a vinculação de receitas, ou seja, nenhuma parte da receita poderá estar vinculada a determinados gastos.
- PRINCÍPIO DA DISCRIMINAÇÃO OU ESPECIALIZAÇÃO
- Segundo o princípio da discriminação ou especialização, as receitas e as despesas devem aparecer no orçamento de maneira discriminada, de forma que fiquem claras a origem e a destinação dos recursos.Segundo o princípio da discriminação ou especialização, as receitas e as despesas devem aparecer no orçamento de maneira discriminada, de forma que fiquem claras a origem e a destinação dos recursos.
- PRINCÍPIO DA EXCLUSIVIDADE
- Pelo princípio da exclusividade, o orçamento deve conter exclusivamente matérias de natureza orçamentária. Esse princípio visa impedir que o orçamento seja utilizado como meio de aprovação de outras matérias que não dizem respeito às questões financeiras.
- PRINCÍPIO DO EQUILÍBRIO
- No princípio do equilíbrio, reside a diferença, já discutida, entre o orçamento tradicional e o moderno. Para os economistas clássicos, o equilíbrio orçamentário era fundamental, pois o déficit público, caso ocorresse, deveria ser coberto por recursos da atividade produtiva. A partir da década de 1930, com o advento da teoria keynesiana, o gasto público adquire a função de estabilizador da economia.
- 14.6.3. ORÇAMENTO PÚBLICO NO BRASIL
- No Brasil, a elaboração do orçamento segue os passos determinados pela Constituição Federal de 1988. O Executivo, por meio de lei, estabelece: 1) o plano plurianual; 2) as diretrizes orçamentárias; e 3) os orçamentos anuais. A lei que institui o plano plurianual estabelece, de forma regionalizada, as diretrizes, objetivos e multas da administração pública federal para as despesas de capital e outras delas decorrentes, e para as relativas aos programas de duração continuada.
- A Lei de Diretrizes Orçamentárias (LDO) compreende as metas e as prioridades da administração pública federal, incluindo as despesas de capital para o exercício financeiro subsequente, orienta a elaboração da lei orçamentária anual, dispõe sobre as alterações na legislação tributária e estabelece a política de aplicação das agências oficiais de fomento.
- A lei orçamentária anual compreende: 1) o orçamento fiscal referente aos Poderes da União, seus fundos, órgãos e entidades da administração direta e indireta, inclusive fundações instituídas e mantidas pelo poder público; 2) o orçamento de investimento das empresas em que a União, direta ou indiretamente, detenha a maioria do capital social com direito a voto; e 3) o orçamento da seguridade social, abrangendo todas as entidades e órgãos a ela vinculados, da administração direta ou indireta, bem como os fundos e fundações instituídos e mantidos pelo poder público.
- A Lei de Diretrizes Orçamentárias (LDO) compreende as metas e as prioridades da administração pública federal, incluindo as despesas de capital para o exercício financeiro subsequente, orienta a elaboração da lei orçamentária anual, dispõe sobre as alterações na legislação tributária e estabelece a política de aplicação das agências oficiais de fomento.
- 14.6.4 A LEI DE RESPONSABILIDADE FISCAL
- A Lei de Responsabilidade Fiscal (LRF) é um importante instrumento de política fiscal implementado a partir de 1998, cujo objetivo é o de proporcionar o equilíbrio orçamentário do setor público. Ela estabeleceu o seguinte: limite para as despesas com funcionalismo público: a) de 50%, para a União; b) de 60%, para Estados e Municípios; proibição de socorros financeiros entre União, Estados e Municípios; limite de despesas feitas pelos administradores em final de mandato; limites de endividamento para União, Estados e Municípios, por meio do Senado.
- As administrações que não cumprirem a lei perdem o direito de repasse voluntário de verba da União (por exemplo, o repasse de parte do IPI e IR arrecadado pela União aos Estados e Municípios). Além disso, os responsáveis podem sofrer sanções por crime de responsabilidade fiscal. Com a Lei de Responsabilidade Fiscal, ganhou-se maior eficiência na ação governamental, obrigando Estados e Municípios a explorar mais as receitas próprias, contribuindo decisivamente para o ajuste fiscal.
- A Lei de Responsabilidade Fiscal (LRF) é um importante instrumento de política fiscal implementado a partir de 1998, cujo objetivo é o de proporcionar o equilíbrio orçamentário do setor público. Ela estabeleceu o seguinte: limite para as despesas com funcionalismo público: a) de 50%, para a União; b) de 60%, para Estados e Municípios; proibição de socorros financeiros entre União, Estados e Municípios; limite de despesas feitas pelos administradores em final de mandato; limites de endividamento para União, Estados e Municípios, por meio do Senado.
- No Brasil, a elaboração do orçamento segue os passos determinados pela Constituição Federal de 1988. O Executivo, por meio de lei, estabelece: 1) o plano plurianual; 2) as diretrizes orçamentárias; e 3) os orçamentos anuais. A lei que institui o plano plurianual estabelece, de forma regionalizada, as diretrizes, objetivos e multas da administração pública federal para as despesas de capital e outras delas decorrentes, e para as relativas aos programas de duração continuada.
- O orçamento público possui uma variedade de aspectos: político, jurídico, contábil, econômico, financeiro e administrativo. Para fins didáticos, costuma-se dividir essa análise em duas partes: orçamento tradicional e orçamento moderno. No orçamento tradicional, sua principal função era disciplinar as finanças públicas e possibilitar aos órgãos de representação controle político sobre o Executivo. O orçamento estava a serviço da concepção do Estado liberal, que tinha por finalidade manter o equilíbrio nas contas públicas. Nesse tipo de orçamento, o aspecto econômico não estava em primeiro plano. As contas públicas caracterizavam-se por sua neutralidade, e o gasto público não possuía importância significativa em termos econômicos.
- 14.6.1 ORÇAMENTO PÚBLICO
Informationen
- Beschreibung
- Mindmap am 14. O SETOR PÚBLICO, erstellt von Thamires Miranda am 11/12/2021.
- Erstellt von
- Thamires Miranda
- Aufrufe
- 0
- Bewertung