
Mindmap
MAPA MENTAL TEORIA DA CONTABILIDADE PROVA 1
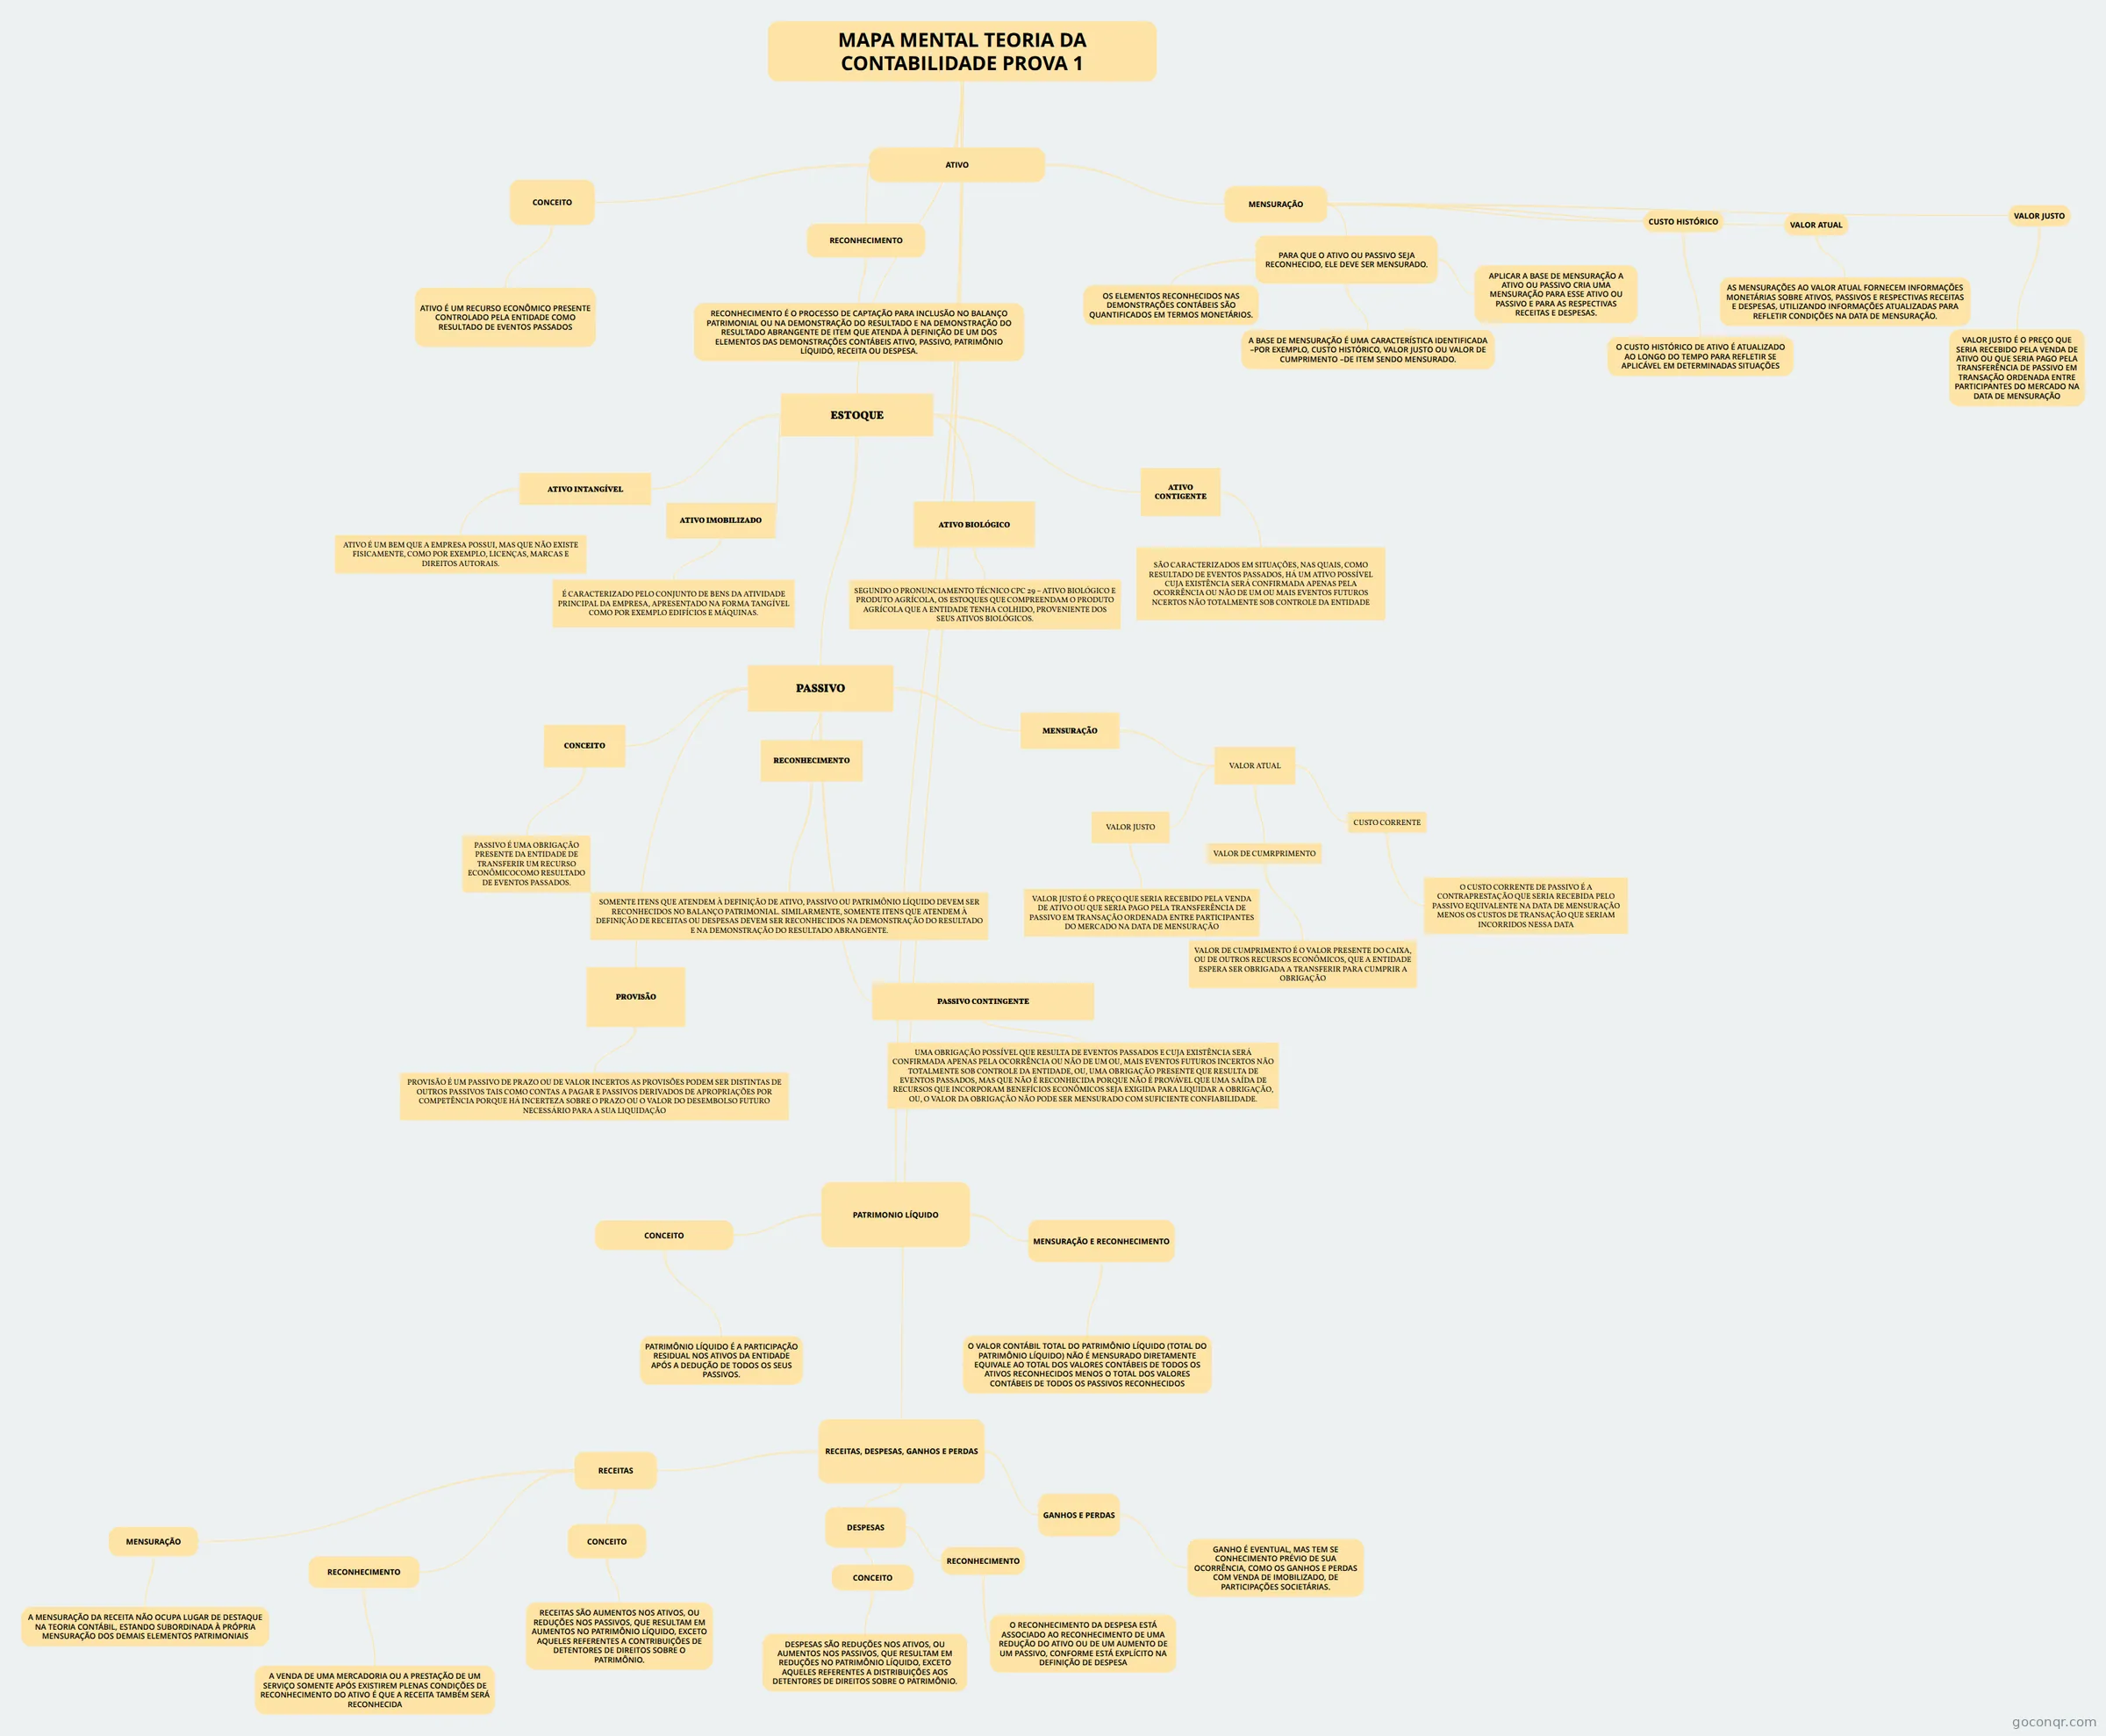
Mapa mental: teoria da contabilidade
Inhalt der Mindmap
MAPA MENTAL TEORIA DA CONTABILIDADE PROVA 1
ESTOQUE
- ATIVO INTANGÍVEL
- ATIVO É UM BEM QUE A EMPRESA POSSUI, MAS QUE NÃO EXISTE FISICAMENTE, COMO POR EXEMPLO, LICENÇAS, MARCAS E DIREITOS AUTORAIS.
- ATIVO IMOBILIZADO
- É CARACTERIZADO PELO CONJUNTO DE BENS DA ATIVIDADE PRINCIPAL DA EMPRESA, APRESENTADO NA FORMA TANGÍVEL COMO POR EXEMPLO EDIFÍCIOS E MÁQUINAS.
- ATIVO BIOLÓGICO
- SEGUNDO O PRONUNCIAMENTO TÉCNICO CPC 29 – ATIVO BIOLÓGICO E PRODUTO AGRÍCOLA, OS ESTOQUES QUE COMPREENDAM O PRODUTO AGRÍCOLA QUE A ENTIDADE TENHA COLHIDO, PROVENIENTE DOS SEUS ATIVOS BIOLÓGICOS.
- ATIVO CONTIGENTE
- SÃO CARACTERIZADOS EM SITUAÇÕES, NAS QUAIS, COMO RESULTADO DE EVENTOS PASSADOS, HÁ UM ATIVO POSSÍVEL CUJA EXISTÊNCIA SERÁ CONFIRMADA APENAS PELA OCORRÊNCIA OU NÃO DE UM OU MAIS EVENTOS FUTUROS NCERTOS NÃO TOTALMENTE SOB CONTROLE DA ENTIDADE
- PASSIVO
- CONCEITO
- PASSIVO É UMA OBRIGAÇÃO PRESENTE DA ENTIDADE DE TRANSFERIR UM RECURSO ECONÔMICOCOMO RESULTADO DE EVENTOS PASSADOS.
- RECONHECIMENTO
- SOMENTE ITENS QUE ATENDEM À DEFINIÇÃO DE ATIVO, PASSIVO OU PATRIMÔNIO LÍQUIDO DEVEM SER RECONHECIDOS NO BALANÇO PATRIMONIAL. SIMILARMENTE, SOMENTE ITENS QUE ATENDEM À DEFINIÇÃO DE RECEITAS OU DESPESAS DEVEM SER RECONHECIDOS NA DEMONSTRAÇÃO DO RESULTADO E NA DEMONSTRAÇÃO DO RESULTADO ABRANGENTE.
- MENSURAÇÃO
- VALOR ATUAL
- VALOR JUSTO
- VALOR JUSTO É O PREÇO QUE SERIA RECEBIDO PELA VENDA DE ATIVO OU QUE SERIA PAGO PELA TRANSFERÊNCIA DE PASSIVO EM TRANSAÇÃO ORDENADA ENTRE PARTICIPANTES DO MERCADO NA DATA DE MENSURAÇÃO
- VALOR DE CUMRPRIMENTO
- VALOR DE CUMPRIMENTO É O VALOR PRESENTE DO CAIXA, OU DE OUTROS RECURSOS ECONÔMICOS, QUE A ENTIDADE ESPERA SER OBRIGADA A TRANSFERIR PARA CUMPRIR A OBRIGAÇÃO
- CUSTO CORRENTE
- O CUSTO CORRENTE DE PASSIVO É A CONTRAPRESTAÇÃO QUE SERIA RECEBIDA PELO PASSIVO EQUIVALENTE NA DATA DE MENSURAÇÃO MENOS OS CUSTOS DE TRANSAÇÃO QUE SERIAM INCORRIDOS NESSA DATA
- VALOR JUSTO
- VALOR ATUAL
- PROVISÃO
- PROVISÃO É UM PASSIVO DE PRAZO OU DE VALOR INCERTOS AS PROVISÕES PODEM SER DISTINTAS DE OUTROS PASSIVOS TAIS COMO CONTAS A PAGAR E PASSIVOS DERIVADOS DE APROPRIAÇÕES POR COMPETÊNCIA PORQUE HÁ INCERTEZA SOBRE O PRAZO OU O VALOR DO DESEMBOLSO FUTURO NECESSÁRIO PARA A SUA LIQUIDAÇÃO
- PASSIVO CONTINGENTE
- UMA OBRIGAÇÃO POSSÍVEL QUE RESULTA DE EVENTOS PASSADOS E CUJA EXISTÊNCIA SERÁ CONFIRMADA APENAS PELA OCORRÊNCIA OU NÃO DE UM OU, MAIS EVENTOS FUTUROS INCERTOS NÃO TOTALMENTE SOB CONTROLE DA ENTIDADE, OU, UMA OBRIGAÇÃO PRESENTE QUE RESULTA DE EVENTOS PASSADOS, MAS QUE NÃO É RECONHECIDA PORQUE NÃO É PROVÁVEL QUE UMA SAÍDA DE RECURSOS QUE INCORPORAM BENEFÍCIOS ECONÔMICOS SEJA EXIGIDA PARA LIQUIDAR A OBRIGAÇÃO, OU, O VALOR DA OBRIGAÇÃO NÃO PODE SER MENSURADO COM SUFICIENTE CONFIABILIDADE.
- CONCEITO
- ATIVO INTANGÍVEL
PATRIMONIO LÍQUIDO
- CONCEITO
- PATRIMÔNIO LÍQUIDO É A PARTICIPAÇÃO RESIDUAL NOS ATIVOS DA ENTIDADE APÓS A DEDUÇÃO DE TODOS OS SEUS PASSIVOS.
- MENSURAÇÃO E RECONHECIMENTO
- O VALOR CONTÁBIL TOTAL DO PATRIMÔNIO LÍQUIDO (TOTAL DO PATRIMÔNIO LÍQUIDO) NÃO É MENSURADO DIRETAMENTE EQUIVALE AO TOTAL DOS VALORES CONTÁBEIS DE TODOS OS ATIVOS RECONHECIDOS MENOS O TOTAL DOS VALORES CONTÁBEIS DE TODOS OS PASSIVOS RECONHECIDOS
- CONCEITO
RECEITAS, DESPESAS, GANHOS E PERDAS
- RECEITAS
- CONCEITO
- RECEITAS SÃO AUMENTOS NOS ATIVOS, OU REDUÇÕES NOS PASSIVOS, QUE RESULTAM EM AUMENTOS NO PATRIMÔNIO LÍQUIDO, EXCETO AQUELES REFERENTES A CONTRIBUIÇÕES DE DETENTORES DE DIREITOS SOBRE O PATRIMÔNIO.
- RECONHECIMENTO
- A VENDA DE UMA MERCADORIA OU A PRESTAÇÃO DE UM SERVIÇO SOMENTE APÓS EXISTIREM PLENAS CONDIÇÕES DE RECONHECIMENTO DO ATIVO É QUE A RECEITA TAMBÉM SERÁ RECONHECIDA
- MENSURAÇÃO
- A MENSURAÇÃO DA RECEITA NÃO OCUPA LUGAR DE DESTAQUE NA TEORIA CONTÁBIL, ESTANDO SUBORDINADA À PRÓPRIA MENSURAÇÃO DOS DEMAIS ELEMENTOS PATRIMONIAIS
- CONCEITO
- DESPESAS
- CONCEITO
- DESPESAS SÃO REDUÇÕES NOS ATIVOS, OU AUMENTOS NOS PASSIVOS, QUE RESULTAM EM REDUÇÕES NO PATRIMÔNIO LÍQUIDO, EXCETO AQUELES REFERENTES A DISTRIBUIÇÕES AOS DETENTORES DE DIREITOS SOBRE O PATRIMÔNIO.
- RECONHECIMENTO
- O RECONHECIMENTO DA DESPESA ESTÁ ASSOCIADO AO RECONHECIMENTO DE UMA REDUÇÃO DO ATIVO OU DE UM AUMENTO DE UM PASSIVO, CONFORME ESTÁ EXPLÍCITO NA DEFINIÇÃO DE DESPESA
- CONCEITO
- GANHOS E PERDAS
- GANHO É EVENTUAL, MAS TEM SE CONHECIMENTO PRÉVIO DE SUA OCORRÊNCIA, COMO OS GANHOS E PERDAS COM VENDA DE IMOBILIZADO, DE PARTICIPAÇÕES SOCIETÁRIAS.
- RECEITAS
ATIVO
- CONCEITO
- ATIVO É UM RECURSO ECONÔMICO PRESENTE CONTROLADO PELA ENTIDADE COMO RESULTADO DE EVENTOS PASSADOS
- RECONHECIMENTO
- RECONHECIMENTO É O PROCESSO DE CAPTAÇÃO PARA INCLUSÃO NO BALANÇO PATRIMONIAL OU NA DEMONSTRAÇÃO DO RESULTADO E NA DEMONSTRAÇÃO DO RESULTADO ABRANGENTE DE ITEM QUE ATENDA À DEFINIÇÃO DE UM DOS ELEMENTOS DAS DEMONSTRAÇÕES CONTÁBEIS ATIVO, PASSIVO, PATRIMÔNIO LÍQUIDO, RECEITA OU DESPESA.
- MENSURAÇÃO
- PARA QUE O ATIVO OU PASSIVO SEJA RECONHECIDO, ELE DEVE SER MENSURADO.
- OS ELEMENTOS RECONHECIDOS NAS DEMONSTRAÇÕES CONTÁBEIS SÃO QUANTIFICADOS EM TERMOS MONETÁRIOS.
- A BASE DE MENSURAÇÃO É UMA CARACTERÍSTICA IDENTIFICADA –POR EXEMPLO, CUSTO HISTÓRICO, VALOR JUSTO OU VALOR DE CUMPRIMENTO –DE ITEM SENDO MENSURADO.
- APLICAR A BASE DE MENSURAÇÃO A ATIVO OU PASSIVO CRIA UMA MENSURAÇÃO PARA ESSE ATIVO OU PASSIVO E PARA AS RESPECTIVAS RECEITAS E DESPESAS.
- CUSTO HISTÓRICO
- O CUSTO HISTÓRICO DE ATIVO É ATUALIZADO AO LONGO DO TEMPO PARA REFLETIR SE APLICÁVEL EM DETERMINADAS SITUAÇÕES
- VALOR ATUAL
- AS MENSURAÇÕES AO VALOR ATUAL FORNECEM INFORMAÇÕES MONETÁRIAS SOBRE ATIVOS, PASSIVOS E RESPECTIVAS RECEITAS E DESPESAS, UTILIZANDO INFORMAÇÕES ATUALIZADAS PARA REFLETIR CONDIÇÕES NA DATA DE MENSURAÇÃO.
- VALOR JUSTO
- VALOR JUSTO É O PREÇO QUE SERIA RECEBIDO PELA VENDA DE ATIVO OU QUE SERIA PAGO PELA TRANSFERÊNCIA DE PASSIVO EM TRANSAÇÃO ORDENADA ENTRE PARTICIPANTES DO MERCADO NA DATA DE MENSURAÇÃO
- PARA QUE O ATIVO OU PASSIVO SEJA RECONHECIDO, ELE DEVE SER MENSURADO.
- CONCEITO
Informationen
- Beschreibung
- Contabilidade Mindmap am MAPA MENTAL TEORIA DA CONTABILIDADE PROVA 1, erstellt von VITOR HUGO am 16/12/2021.
- Erstellt von
- VITOR HUGO
- Aufrufe
- 0
- Bewertung