
Mindmap
CAPÍTULO 14 - O Setor Público
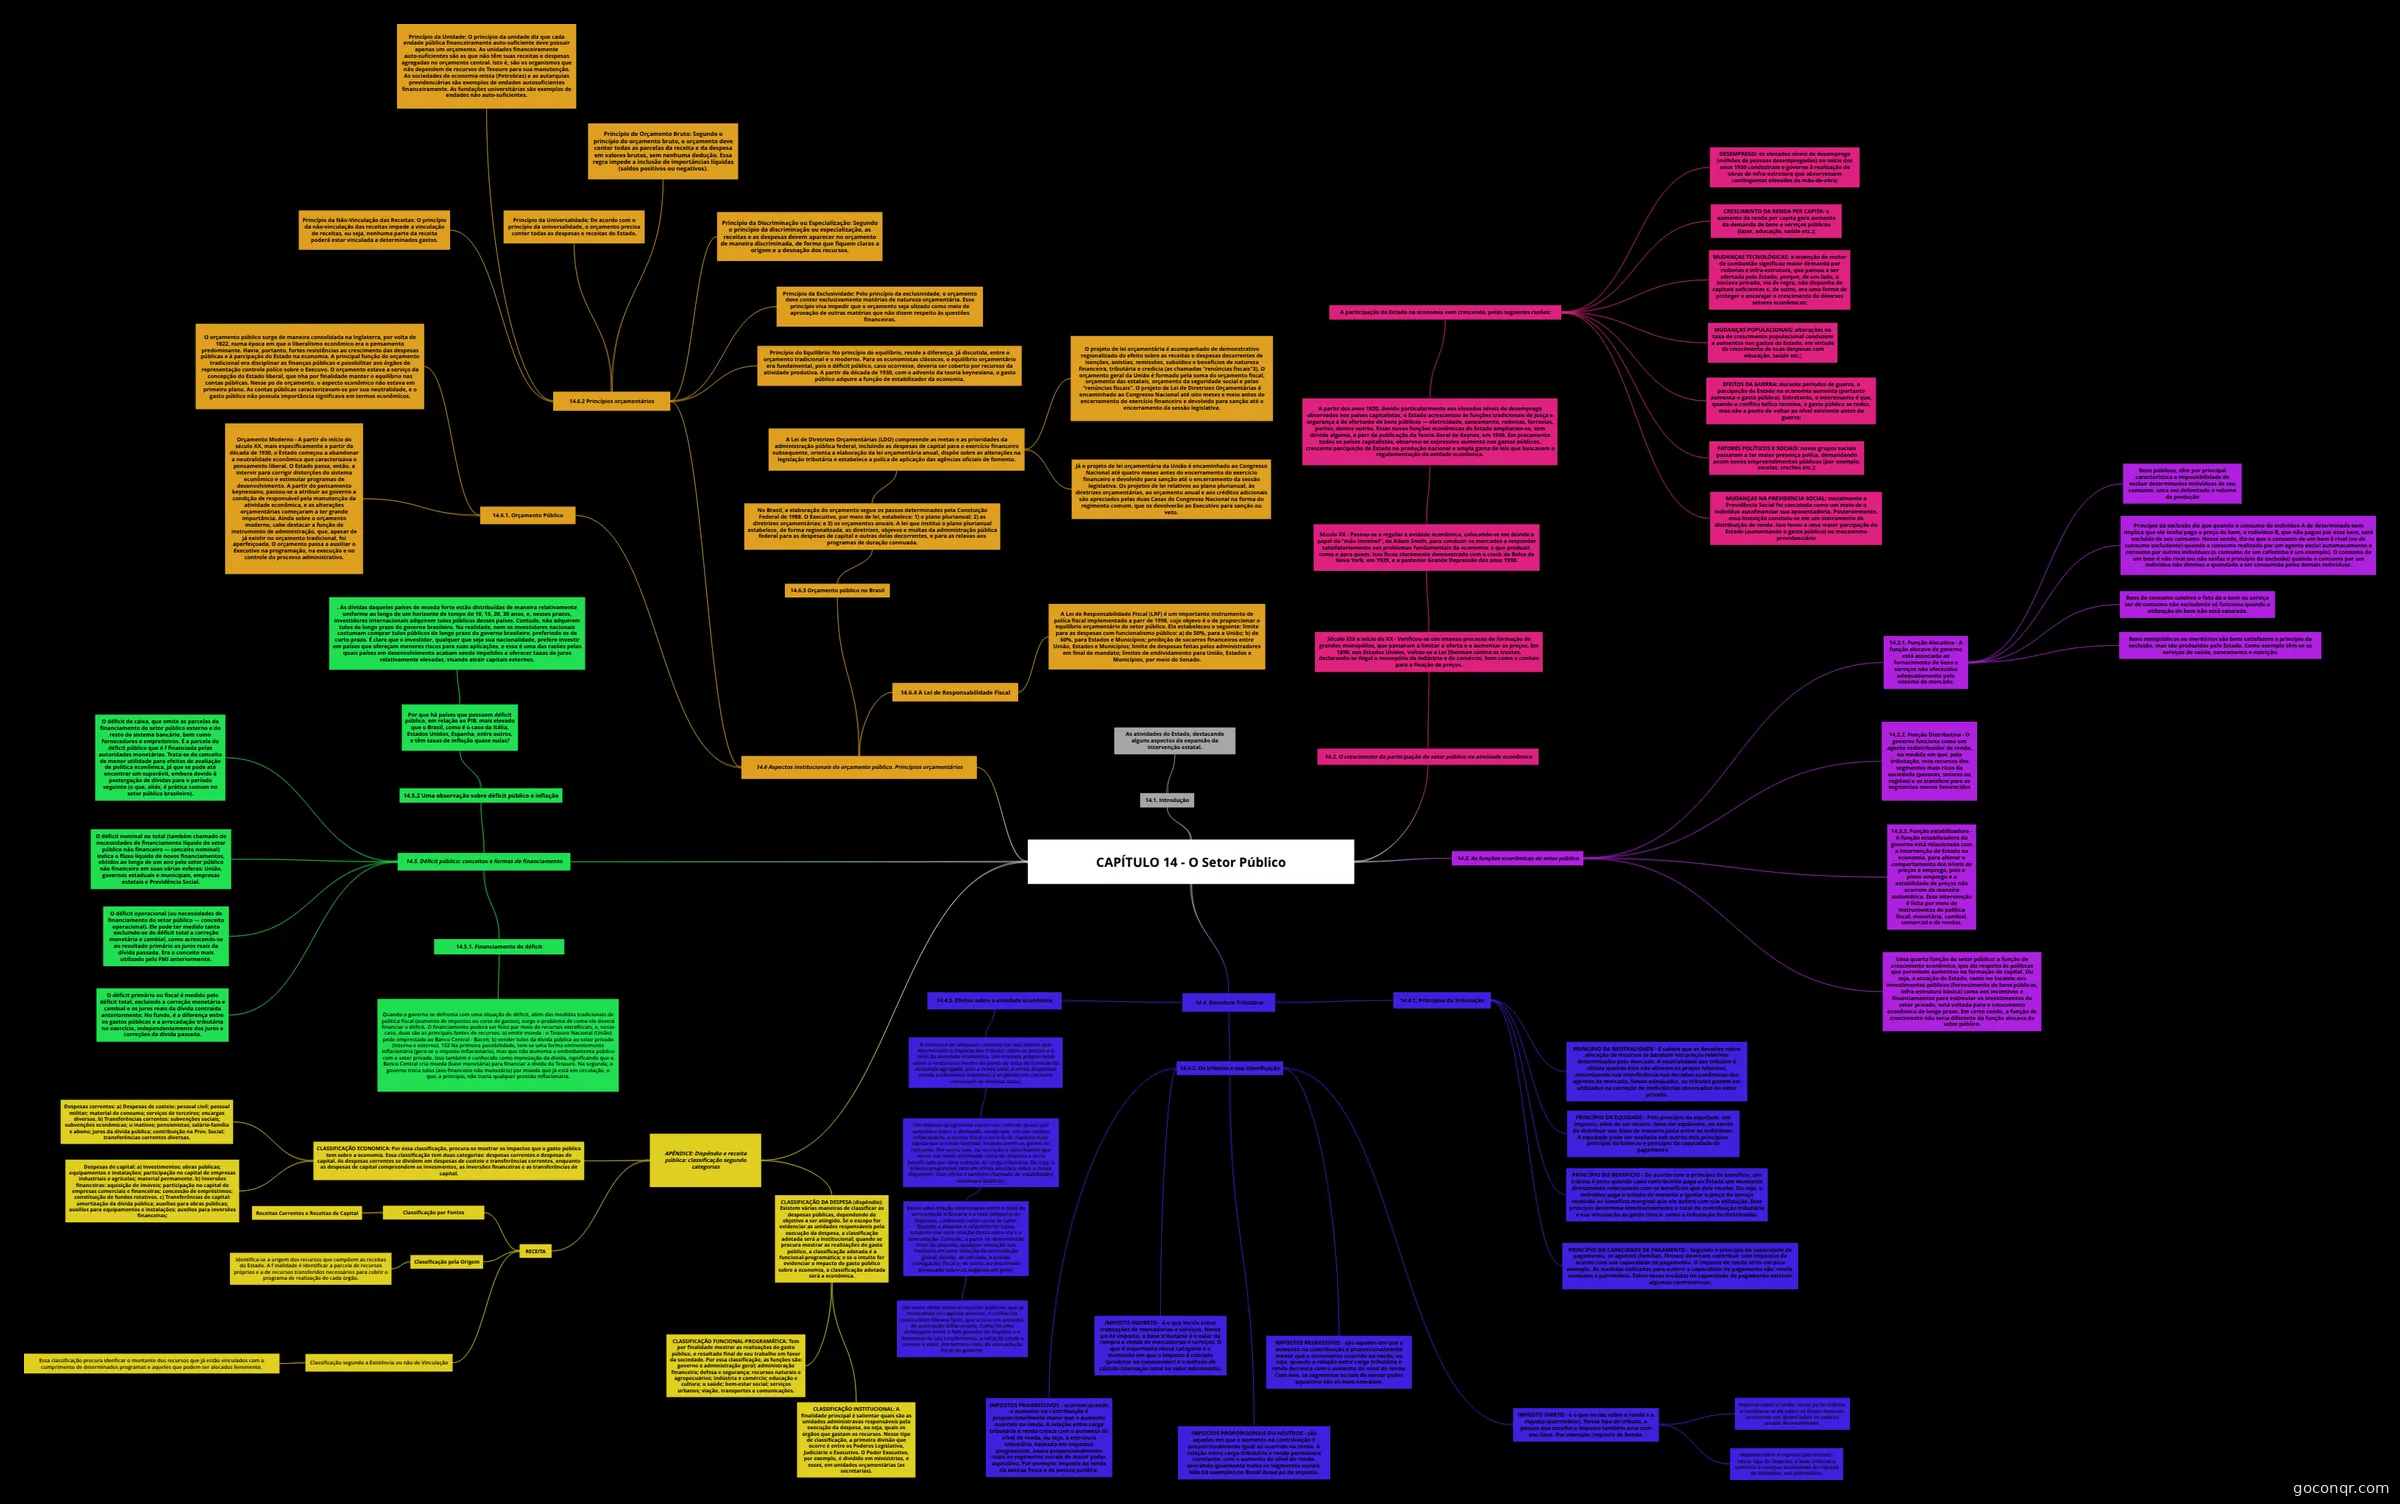
Mapa mental: O Setor Público e suas Funções Econômicas
Inhalt der Mindmap
CAPÍTULO 14 - O Setor Público
14.1. Introdução
- As atividades do Estado, destacando alguns aspectos da expansão da intervenção estatal.
14.2. O crescimento da participação do setor público na atividade econômica
- Século XIX e início do XX - Verificou-se um intenso processo de formação de grandes monopólios, que passaram a limitar a oferta e a aumentar os preços. Em 1890, nos Estados Unidos, voltou-se a Lei Sherman contra os trustes, declarando-se ilegal o monopólio da indústria e do comércio, bem como o conluio para a fixação de preços.
- Século XX - Passou-se a regular a avidade econômica, colocando-se em dúvida o papel da “mão invisível”, de Adam Smith, para conduzir os mercados a responder satisfatoriamente aos problemas fundamentais da economia: o que produzir, como e para quem. Isso ficou claramente demonstrado com o crack da Bolsa de Nova York, em 1929, e a posterior Grande Depressão dos anos 1930.
- A partir dos anos 1920, devido particularmente aos elevados níveis de desemprego observados nos países capitalistas, o Estado acrescentou às funções tradicionais de jusça e segurança a de ofertante de bens públicos — eletricidade, saneamento, rodovias, ferrovias, portos, dentre outros. Essas novas funções econômicas do Estado ampliaram-se, sem dúvida alguma, a parr da publicação da Teoria Geral de Keynes, em 1936. Em pracamente todos os países capitalistas, observou-se expressivo aumento nos gastos públicos, crescente parcipação do Estado na produção nacional e ampla gama de leis que buscavam a regulamentação da avidade econômica.
- A participação do Estado na economia vem crescendo, pelas seguintes razões:
- DESEMPREGO: os elevados níveis de desemprego (milhões de pessoas desempregadas) no início dos anos 1930 conduziram o governo à realização de obras de infra-estrutura que absorvessem contingentes elevados de mão-de-obra;
- CRESCIMENTO DA RENDA PER CAPITA: o aumento da renda per capita gera aumento da demanda de bens e serviços públicos (lazer, educação, saúde etc.);
- MUDANÇAS TECNOLÓGICAS: a invenção do motor de combustão significou maior demanda por rodovias e infra-estrutura, que passou a ser ofertada pelo Estado, porque, de um lado, a iniciava privada, via de regra, não dispunha de capitais suficientes e, de outro, era uma forma de proteger e encorajar o crescimento de diversos setores econômicos;
- MUDANÇAS POPULACIONAIS: alterações na taxa de crescimento populacional conduzem a aumentos nos gastos do Estado, em virtude do crescimento de suas despesas com educação, saúde etc.;
- EFEITOS DA GUERRA: durante períodos de guerra, a parcipação do Estado na economia aumenta (portanto aumenta o gasto público). Entretanto, o interessante é que, quando o conflito bélico termina, o gasto público se reduz, mas não a ponto de voltar ao nível existente antes da guerra;
- FATORES POLÍTICOS E SOCIAIS: novos grupos sociais passaram a ter maior presença políca, demandando assim novos empreendimentos públicos (por exemplo, escolas, creches etc.);
- MUDANÇAS NA PREVIDENCIA SOCIAL: inicialmente a Previdência Social foi concebida como um meio de o indivíduo autofinanciar sua aposentadoria. Posteriormente, essa instuição constuiu-se em um instrumento de distribuição de renda. Isso levou a uma maior parcipação do Estado (aumentando o gasto público) no mecanismo previdenciário
- A participação do Estado na economia vem crescendo, pelas seguintes razões:
- A partir dos anos 1920, devido particularmente aos elevados níveis de desemprego observados nos países capitalistas, o Estado acrescentou às funções tradicionais de jusça e segurança a de ofertante de bens públicos — eletricidade, saneamento, rodovias, ferrovias, portos, dentre outros. Essas novas funções econômicas do Estado ampliaram-se, sem dúvida alguma, a parr da publicação da Teoria Geral de Keynes, em 1936. Em pracamente todos os países capitalistas, observou-se expressivo aumento nos gastos públicos, crescente parcipação do Estado na produção nacional e ampla gama de leis que buscavam a regulamentação da avidade econômica.
- Século XX - Passou-se a regular a avidade econômica, colocando-se em dúvida o papel da “mão invisível”, de Adam Smith, para conduzir os mercados a responder satisfatoriamente aos problemas fundamentais da economia: o que produzir, como e para quem. Isso ficou claramente demonstrado com o crack da Bolsa de Nova York, em 1929, e a posterior Grande Depressão dos anos 1930.
- Século XIX e início do XX - Verificou-se um intenso processo de formação de grandes monopólios, que passaram a limitar a oferta e a aumentar os preços. Em 1890, nos Estados Unidos, voltou-se a Lei Sherman contra os trustes, declarando-se ilegal o monopólio da indústria e do comércio, bem como o conluio para a fixação de preços.
14.3. As funções econômicas do setor público
- 14.3.1. Função Alocativa - A função alocava do governo está associada ao fornecimento de bens e serviços não oferecidos adequadamente pelo sistema de mercado.
- Bens públicos, têm por principal característica a impossibilidade de excluir determinados indivíduos de seu consumo, uma vez delimitado o volume de produção
- Princípio da exclusão diz que quando o consumo do indivíduo A de determinado bem implica que ele tenha pago o preço do bem, o indivíduo B, que não pagou por esse bem, será excluído de seu consumo. Nesse sendo, diz-se que o consumo de um bem é rival (ou de consumo excludente) quando o consumo realizado por um agente exclui automacamente o consumo por outros indivíduos (o consumo de um cafezinho é um exemplo). O consumo de um bem é não rival (ou não sasfaz o princípio da exclusão) quando o consumo por um indivíduo não diminui a quandade a ser consumida pelos demais indivíduos.
- Bens de consumo coletivo o fato de o bem ou serviço ser de consumo não excludente só funciona quando a utilização do bem não está saturada.
- Bens semipúblicos ou meritórios são bens satisfazem o princípio da exclusão, mas são produzidos pelo Estado. Como exemplo têm-se os serviços de saúde, saneamento e nutrição.
- 14.3.2. Função Distributiva - O governo funciona como um agente redistribuidor de renda, na medida em que, pela tributação, rera recursos dos segmentos mais ricos da sociedade (pessoas, setores ou regiões) e os transfere para os segmentos menos favorecidos
- 14.3.3. Função estabilizadora - A função estabilizadora do governo está relacionada com a intervenção do Estado na economia, para alterar o comportamento dos níveis de preços e emprego, pois o pleno emprego e a estabilidade de preços não ocorrem de maneira automática. Essa intervenção é feita por meio de instrumentos de política fiscal, monetária, cambial, comercial e de rendas.
- Uma quarta função do setor público: a função de crescimento econômico, que diz respeito às políticas que permitem aumentos na formação de capital. Ou seja, a atuação do Estado, tanto no tocante aos investimentos públicos (fornecimento de bens públicos, infra-estrutura básica) como aos incentivos e financiamentos para estimular os investimentos do setor privado, está voltada para o crescimento econômico de longo prazo. Em certo sendo, a função de crescimento não seria diferente da função alocava do setor público.
- 14.3.1. Função Alocativa - A função alocava do governo está associada ao fornecimento de bens e serviços não oferecidos adequadamente pelo sistema de mercado.
14.4. Estrutura Tributária
- 14.4.1. Princípios da Tributação
- PRINCÍPIO DA NEUTRALIDADE - É sabido que as decisões sobre alocação de recursos se baseiam nos preços relativos determinados pelo mercado. A neutralidade dos tributos é obtida quando eles não alteram os preços relativos, minimizando sua interferência nas decisões econômicas dos agentes de mercado. Sendo adequados, os tributos podem ser utilizados na correção de ineficiências observadas no setor privado.
- PRINCÍPIO DA EQUIDADE - Pelo princípio da equidade, um imposto, além de ser neutro, deve ser equânime, no sendo de distribuir seu ônus de maneira justa entre os indivíduos. A equidade pode ser avaliada sob outros dois princípios: princípio do benecio e princípio da capacidade de pagamento.
- PRINCÍPIO DO BENEFÍCIO - De acordo com o princípio do benefício, um tributo é justo quando cada contribuinte paga ao Estado um montante diretamente relacionado com os benefícios que dele recebe. Ou seja, o indivíduo paga o tributo de maneira a igualar o preço do serviço recebido ao benefício marginal que ele aufere com sua utilização. Esse princípio determina simultaneamente o total da contribuição tributária e sua vinculação ao gasto (isto é, como a tributação foi distribuída).
- PRINCÍPIO DA CAPACIDADE DE PAGAMENTO - Segundo o princípio da capacidade de pagamento, os agentes (famílias, firmas) deveriam contribuir com impostos de acordo com sua capacidade de pagamento. O imposto de renda seria um pico exemplo. As medidas utilizadas para auferir a capacidade de pagamento são: renda, consumo e patrimônio. Sobre essas medidas de capacidade de pagamento existem algumas controvérsias.
- 14.4.2. Os tributos e sua classificação
- IMPOSTO DIRETO - é o que incide sobre a renda e a riqueza (patrimônio). Nesse tipo de tributo, a pessoa que recolhe o imposto também arca com seu ônus. Por exemplo: Imposto de Renda.
- imposto sobre a riqueza (patrimônio): nesse tipo de imposto, a base tributária constitui o estoque acumulado de riqueza do indivíduo, seu patrimônio;
- imposto sobre a renda: nesse po de tributo, a incidência se dá sobre os fluxos mensais, ocorrendo um ajuste sobre os valores anuais de rendimento.
- IMPOSTO INDIRETO - é o que incide sobre transações de mercadorias e serviços. Nesse po de imposto, a base tributária é o valor da compra e venda de mercadorias e serviços. O que é importante nessa categoria é o momento em que o imposto é cobrado (produtor ou consumidor) e o método de cálculo (transação total ou valor adicionado).
- IMPOSTOS REGRESSIVOS - são aqueles em que o aumento na contribuição é proporcionalmente menor que o incremento ocorrido na renda, ou seja, quando a relação entre carga tributária e renda decresce com o aumento do nível de renda. Com isso, os segmentos sociais de menor poder aquisitivo são os mais onerados.
- IMPOSTOS PROPORCIONAIS OU NEUTROS - são aqueles em que o aumento na contribuição é proporcionalmente igual ao ocorrido na renda. A relação entre carga tributária e renda permanece constante, com o aumento do nível de renda, onerando igualmente todos os segmentos sociais. Não há exemplos no Brasil desse po de imposto.
- IMPOSTOS PROGRESSIVOS - ocorrem quando o aumento na contribuição é proporcionalmente maior que o aumento ocorrido na renda. A relação entre carga tributária e renda cresce com o aumento do nível de renda, ou seja, a estrutura tributária, baseada em impostos progressivos, onera proporcionalmente mais os segmentos sociais de maior poder aquisitivo. Por exemplo: imposto de renda da pessoa fisica e da pessoa jurídica.
- IMPOSTO DIRETO - é o que incide sobre a renda e a riqueza (patrimônio). Nesse tipo de tributo, a pessoa que recolhe o imposto também arca com seu ônus. Por exemplo: Imposto de Renda.
- 14.4.3. Efeitos sobre a atividade econômica
- A estrutura de alíquotas constitui um dos fatores que determinam o impacto dos tributos sobre os preços e o nível da atividade econômica. Um imposto proporcional sobre a renda seria neutro do ponto de vista do controle da demanda agregada, pois a renda total, a renda disponível (renda total menos impostos) e os gastos em consumo cresceriam às mesmas taxas.
- Um imposto progressivo exerce um controle quase que automáco sobre a demanda, sendo que, em um cenário inflacionário, a receita fiscal cresceria de maneira mais rápida que a renda nominal, freando assim os gastos de consumo. Por outro lado, na recessão o contribuinte que vesse sua renda diminuída cairia de alíquota e seria beneficiado por uma redução da carga tributária. Ou seja, o tributo progressivo tem um efeito ancíclico sobre a renda disponível. Esse efeito é também chamado de estabilizador automáco (built in).
- Existe uma relação interessante entre o total da arrecadação tributária e a taxa (alíquota) de impostos, conhecida como curva de Lafer. Quando a alíquota é relavamente baixa, estabelecese uma relação direta entre ela e a arrecadação. Contudo, a partir de determinado nível da alíquota, qualquer elevação sua resultará em uma redução da arrecadação global, devido, de um lado, à evasão (sonegação) fiscal e, de outro, ao desesmulo provocado sobre os negócios em geral.
- Um outro efeito sobre as receitas públicas, que já mostramos no capítulo anterior, é conhecido como efeito Olivera-Tanzi, que ocorre em períodos de aceleração inflacionária. Como há uma defasagem entre o fato gerador do imposto e o momento de seu recolhimento, a inflação tende a corroer o valor, em termos reais, da arrecadação fiscal do governo.
- Existe uma relação interessante entre o total da arrecadação tributária e a taxa (alíquota) de impostos, conhecida como curva de Lafer. Quando a alíquota é relavamente baixa, estabelecese uma relação direta entre ela e a arrecadação. Contudo, a partir de determinado nível da alíquota, qualquer elevação sua resultará em uma redução da arrecadação global, devido, de um lado, à evasão (sonegação) fiscal e, de outro, ao desesmulo provocado sobre os negócios em geral.
- Um imposto progressivo exerce um controle quase que automáco sobre a demanda, sendo que, em um cenário inflacionário, a receita fiscal cresceria de maneira mais rápida que a renda nominal, freando assim os gastos de consumo. Por outro lado, na recessão o contribuinte que vesse sua renda diminuída cairia de alíquota e seria beneficiado por uma redução da carga tributária. Ou seja, o tributo progressivo tem um efeito ancíclico sobre a renda disponível. Esse efeito é também chamado de estabilizador automáco (built in).
- A estrutura de alíquotas constitui um dos fatores que determinam o impacto dos tributos sobre os preços e o nível da atividade econômica. Um imposto proporcional sobre a renda seria neutro do ponto de vista do controle da demanda agregada, pois a renda total, a renda disponível (renda total menos impostos) e os gastos em consumo cresceriam às mesmas taxas.
- 14.4.1. Princípios da Tributação
14.5. Déficit público: conceitos e formas de financiamento
- O déficit nominal ou total (também chamado de necessidades de financiamento líquido do setor público não financeiro — conceito nominal) indica o fluxo líquido de novos financiamentos, obtidos ao longo de um ano pelo setor público não financeiro em suas várias esferas: União, governos estaduais e municipais, empresas estatais e Previdência Social.
- O déficit primário ou fiscal é medido pelo déficit total, excluindo a correção monetária e cambial e os juros reais da dívida contraída anteriormente. No fundo, é a diferença entre os gastos públicos e a arrecadação tributária no exercício, independentemente dos juros e correções da dívida passada.
- O déficit operacional (ou necessidades de financiamento do setor público — conceito operacional). Ele pode ter medido tanto excluindo-se do déficit total a correção monetária e cambial, como acrescendo-se ao resultado primário os juros reais da dívida passada. Era o conceito mais utilizado pelo FMI anteriormente.
- O déficit de caixa, que omite as parcelas do financiamento do setor público externo e do resto do sistema bancário, bem como fornecedores e empreiteiros. É a parcela do déficit público que é f financiada pelas autoridades monetárias. Trata-se do conceito de menor utilidade para efeitos de avaliação de política econômica, já que se pode até encontrar um superávit, embora devido à postergação de dívidas para o período seguinte (o que, aliás, é prática comum no setor público brasileiro).
- 14.5.1. Financiamento do déficit
- Quando o governo se defronta com uma situação de déficit, além das medidas tradicionais de política fiscal (aumento de impostos ou corte de gastos), surge o problema de como ele deverá financiar o déficit. O financiamento poderá ser feito por meio de recursos extrafiscais, e, nesse caso, duas são as principais fontes de recursos: a) emitir moeda : o Tesouro Nacional (União) pede emprestado ao Banco Central - Bacen; b) vender tulos da dívida pública ao setor privado (interno e externo). 152 Na primeira possibilidade, tem-se uma forma eminentemente inflacionária (gera-se o imposto inflacionário), mas que não aumenta o endividamento público com o setor privado. Isso também é conhecido como monezação da dívida, significando que o Banco Central cria moeda (base monetária) para financiar a dívida do Tesouro. Na segunda, o governo troca tulos (avo financeiro não monetário) por moeda que já está em circulação, o que, a princípio, não traria qualquer pressão inflacionária.
- 14.5.2 Uma observação sobre déficit público e inflação
- Por que há países que possuem déficit público, em relação ao PIB, mais elevado que o Brasil, como é o caso da Itália, Estados Unidos, Espanha, entre outros, e têm taxas de inflação quase nulas?
- . As dívidas daqueles países de moeda forte estão distribuídas de maneira relativamente uniforme ao longo de um horizonte de tempo de 10, 15, 20, 30 anos, e, nesses prazos, investidores internacionais adquirem tulos públicos desses países. Contudo, não adquirem tulos de longo prazo do governo brasileiro. Na realidade, nem os investidores nacionais costumam comprar tulos públicos de longo prazo do governo brasileiro, preferindo os de curto prazo. É claro que o investidor, qualquer que seja sua nacionalidade, prefere investir em países que ofereçam menores riscos para suas aplicações, e essa é uma das razões pelas quais países em desenvolvimento acabam sendo impelidos a oferecer taxas de juros relativamente elevadas, visando atrair capitais externos.
- Por que há países que possuem déficit público, em relação ao PIB, mais elevado que o Brasil, como é o caso da Itália, Estados Unidos, Espanha, entre outros, e têm taxas de inflação quase nulas?
14.6 Aspectos institucionais do orçamento público. Princípios orçamentários
- 14.6.1. Orçamento Público
- O orçamento público surge de maneira consolidada na Inglaterra, por volta de 1822, numa época em que o liberalismo econômico era o pensamento predominante. Havia, portanto, fortes resistências ao crescimento das despesas públicas e à parcipação do Estado na economia. A principal função do orçamento tradicional era disciplinar as finanças públicas e possibilitar aos órgãos de representação controle políco sobre o Execuvo. O orçamento estava a serviço da concepção do Estado liberal, que nha por finalidade manter o equilíbrio nas contas públicas. Nesse po de orçamento, o aspecto econômico não estava em primeiro plano. As contas públicas caracterizavam-se por sua neutralidade, e o gasto público não possuía importância significava em termos econômicos.
- Orçamento Moderno - A partir do início do século XX, mais especificamente a partir da década de 1930, o Estado começou a abandonar a neutralidade econômica que caracterizava o pensamento liberal. O Estado passa, então, a intervir para corrigir distorções do sistema econômico e estimular programas de desenvolvimento. A partir do pensamento keynesiano, passou-se a atribuir ao governo a condição de responsável pela manutenção da atividade econômica, e as alterações orçamentárias começaram a ter grande importância. Ainda sobre o orçamento moderno, cabe destacar a função de instrumento de administração, que, apesar de já existir no orçamento tradicional, foi aperfeiçoada. O orçamento passa a auxiliar o Executivo na programação, na execução e no controle do processo administrativo.
- 14.6.2 Princípios orçamentários
- Princípio da Unidade: O princípio da unidade diz que cada endade pública financeiramente auto-suficiente deve possuir apenas um orçamento. As unidades financeiramente auto-suficientes são as que não têm suas receitas e despesas agregadas no orçamento central. Isto é, são os organismos que não dependem de recursos do Tesouro para sua manutenção. As sociedades de economia mista (Petrobras) e as autarquias previdenciárias são exemplos de endades autosuficientes financeiramente. As fundações universitárias são exemplos de endades não auto-suficientes.
- Princípio da Universalidade: De acordo com o princípio da universalidade, o orçamento precisa conter todas as despesas e receitas do Estado.
- Princípio do Orçamento Bruto: Segundo o princípio do orçamento bruto, o orçamento deve conter todas as parcelas da receita e da despesa em valores brutos, sem nenhuma dedução. Essa regra impede a inclusão de importâncias líquidas (saldos positivos ou negativos).
- Princípio da Não-Vinculação das Receitas: O princípio da não-vinculação das receitas impede a vinculação de receitas, ou seja, nenhuma parte da receita poderá estar vinculada a determinados gastos.
- Princípio da Discriminação ou Especialização: Segundo o princípio da discriminação ou especialização, as receitas e as despesas devem aparecer no orçamento de maneira discriminada, de forma que fiquem claras a origem e a desnação dos recursos.
- Princípio da Exclusividade: Pelo princípio da exclusividade, o orçamento deve conter exclusivamente matérias de natureza orçamentária. Esse princípio visa impedir que o orçamento seja ulizado como meio de aprovação de outras matérias que não dizem respeito às questões financeiras.
- Princípio do Equilíbrio: No princípio do equilíbrio, reside a diferença, já discutida, entre o orçamento tradicional e o moderno. Para os economistas clássicos, o equilíbrio orçamentário era fundamental, pois o déficit público, caso ocorresse, deveria ser coberto por recursos da atividade produtiva. A partir da década de 1930, com o advento da teoria keynesiana, o gasto público adquire a função de estabilizador da economia.
- 14.6.3 Orçamento público no Brasil
- No Brasil, a elaboração do orçamento segue os passos determinados pela Constuição Federal de 1988. O Executivo, por meio de lei, estabelece: 1) o plano plurianual; 2) as diretrizes orçamentárias; e 3) os orçamentos anuais. A lei que institui o plano plurianual estabelece, de forma regionalizada, as diretrizes, objevos e multas da administração pública federal para as despesas de capital e outras delas decorrentes, e para as relavas aos programas de duração connuada.
- A Lei de Diretrizes Orçamentárias (LDO) compreende as metas e as prioridades da administração pública federal, incluindo as despesas de capital para o exercício financeiro subsequente, orienta a elaboração da lei orçamentária anual, dispõe sobre as alterações na legislação tributária e estabelece a políca de aplicação das agências oficiais de fomento.
- O projeto de lei orçamentária é acompanhado de demonstrativo regionalizado do efeito sobre as receitas e despesas decorrentes de isenções, anistias, remissões, subsídios e beneficios de natureza financeira, tributária e credicia (as chamadas “renúncias fiscais”3). O orçamento geral da União é formado pela soma do orçamento fiscal, orçamento das estatais, orçamento da seguridade social e pelas “renúncias fiscais”. O projeto de Lei de Diretrizes Orçamentárias é encaminhado ao Congresso Nacional até oito meses e meio antes do encerramento do exercício financeiro e devolvido para sanção até o encerramento da sessão legislativa.
- Já o projeto de lei orçamentária da União é encaminhado ao Congresso Nacional até quatro meses antes do encerramento do exercício financeiro e devolvido para sanção até o encerramento da sessão legislativa. Os projetos de lei relativos ao plano plurianual, às diretrizes orçamentárias, ao orçamento anual e aos créditos adicionais são apreciados pelas duas Casas do Congresso Nacional na forma do regimento comum, que os devolverão ao Executivo para sanção ou veto.
- A Lei de Diretrizes Orçamentárias (LDO) compreende as metas e as prioridades da administração pública federal, incluindo as despesas de capital para o exercício financeiro subsequente, orienta a elaboração da lei orçamentária anual, dispõe sobre as alterações na legislação tributária e estabelece a políca de aplicação das agências oficiais de fomento.
- No Brasil, a elaboração do orçamento segue os passos determinados pela Constuição Federal de 1988. O Executivo, por meio de lei, estabelece: 1) o plano plurianual; 2) as diretrizes orçamentárias; e 3) os orçamentos anuais. A lei que institui o plano plurianual estabelece, de forma regionalizada, as diretrizes, objevos e multas da administração pública federal para as despesas de capital e outras delas decorrentes, e para as relavas aos programas de duração connuada.
- 14.6.4 A Lei de Responsabilidade Fiscal
- A Lei de Responsabilidade Fiscal (LRF) é um importante instrumento de políca fiscal implementado a parr de 1998, cujo objevo é o de proporcionar o equilíbrio orçamentário do setor público. Ela estabeleceu o seguinte: limite para as despesas com funcionalismo público: a) de 50%, para a União; b) de 60%, para Estados e Municípios; proibição de socorros financeiros entre União, Estados e Municípios; limite de despesas feitas pelos administradores em final de mandato; limites de endividamento para União, Estados e Municípios, por meio do Senado.
- 14.6.1. Orçamento Público
APÊNDICE: Dispêndio e receita pública: classificação segundo categorias
- CLASSIFICAÇÃO DA DESPESA (dispêndio): Existem várias maneiras de classificar as despesas públicas, dependendo do objetivo a ser atingido. Se o escopo for evidenciar as unidades responsáveis pela execução da despesa, a classificação adotada será a institucional; quando se procura mostrar as realizações do gasto público, a classificação adotada é a funcional-programática; e se o intuito for evidenciar o impacto do gasto público sobre a economia, a classificação adotada será a econômica.
- CLASSIFICAÇÃO INSTITUCIONAL: A finalidade principal é salientar quais são as unidades administravas responsáveis pela execução da despesa, ou seja, quais os órgãos que gastam os recursos. Nesse tipo de classificação, a primeira divisão que ocorre é entre os Poderes Legislativo, Judiciário e Executivo. O Poder Executivo, por exemplo, é dividido em ministérios, e esses, em unidades orçamentárias (as secretarias).
- CLASSIFICAÇÃO FUNCIONAL-PROGRAMÁTICA: Tem por finalidade mostrar as realizações do gasto público, o resultado final de seu trabalho em favor da sociedade. Por essa classificação, as funções são: governo e administração geral; administração financeira; defesa e segurança; recursos naturais e agropecuários; indústria e comércio; educação e cultura; u saúde; bem-estar social; serviços urbanos; viação, transportes e comunicações.
- CLASSIFICAÇÃO ECONOMICA: Por essa classificação, procura-se mostrar os impactos que o gasto público tem sobre a economia. Essa classificação tem duas categorias: despesas correntes e despesas de capital. As despesas correntes se dividem em despesas de custeio e transferências correntes, enquanto as despesas de capital compreendem os invesmentos, as inversões financeiras e as transferências de capital.
- Despesas correntes: a) Despesas de custeio: pessoal civil; pessoal militar; material de consumo; serviços de terceiros; encargos diversos. b) Transferências correntes: subvenções sociais; subvenções econômicas; u inativos; pensionistas; salário-família e abono; juros da dívida pública; contribuição na Prev. Social; transferências correntes diversas.
- Despesas de capital: a) Investimentos: obras públicas; equipamentos e instalações; participação no capital de empresas industriais e agrícolas; material permanente. b) Inversões financeiras: aquisição de imóveis; participação no capital de empresas comerciais e financeiras; concessão de empréstimos; constituição de fundos rotativos. c) Transferências de capital: amortização da dívida pública; auxílios para obras públicas; auxílios para equipamentos e instalações; auxílios para inversões financeiras;
- RECEITA
- Classificação por Fontes
- Receitas Correntes e Receitas de Capital
- Classificação pela Origem
- Identifica-se a origem dos recursos que compõem as receitas do Estado. A f inalidade é identificar a parcela de recursos próprios e a de recursos transferidos necessários para cobrir o programa de realização de cada órgão.
- Classificação segundo a Existência ou não de Vinculação
- Essa classificação procura idenficar o montante dos recursos que já estão vinculados com o cumprimento de determinados programas e aqueles que podem ser alocados livremente.
- Classificação por Fontes
- CLASSIFICAÇÃO DA DESPESA (dispêndio): Existem várias maneiras de classificar as despesas públicas, dependendo do objetivo a ser atingido. Se o escopo for evidenciar as unidades responsáveis pela execução da despesa, a classificação adotada será a institucional; quando se procura mostrar as realizações do gasto público, a classificação adotada é a funcional-programática; e se o intuito for evidenciar o impacto do gasto público sobre a economia, a classificação adotada será a econômica.
Informationen
- Beschreibung
- Mindmap am CAPÍTULO 14 - O Setor Público, erstellt von Nathália Guedes am 27/05/2022.
- Erstellt von
- Nathália Guedes
- Aufrufe
- 0
- Bewertung